
Açılış
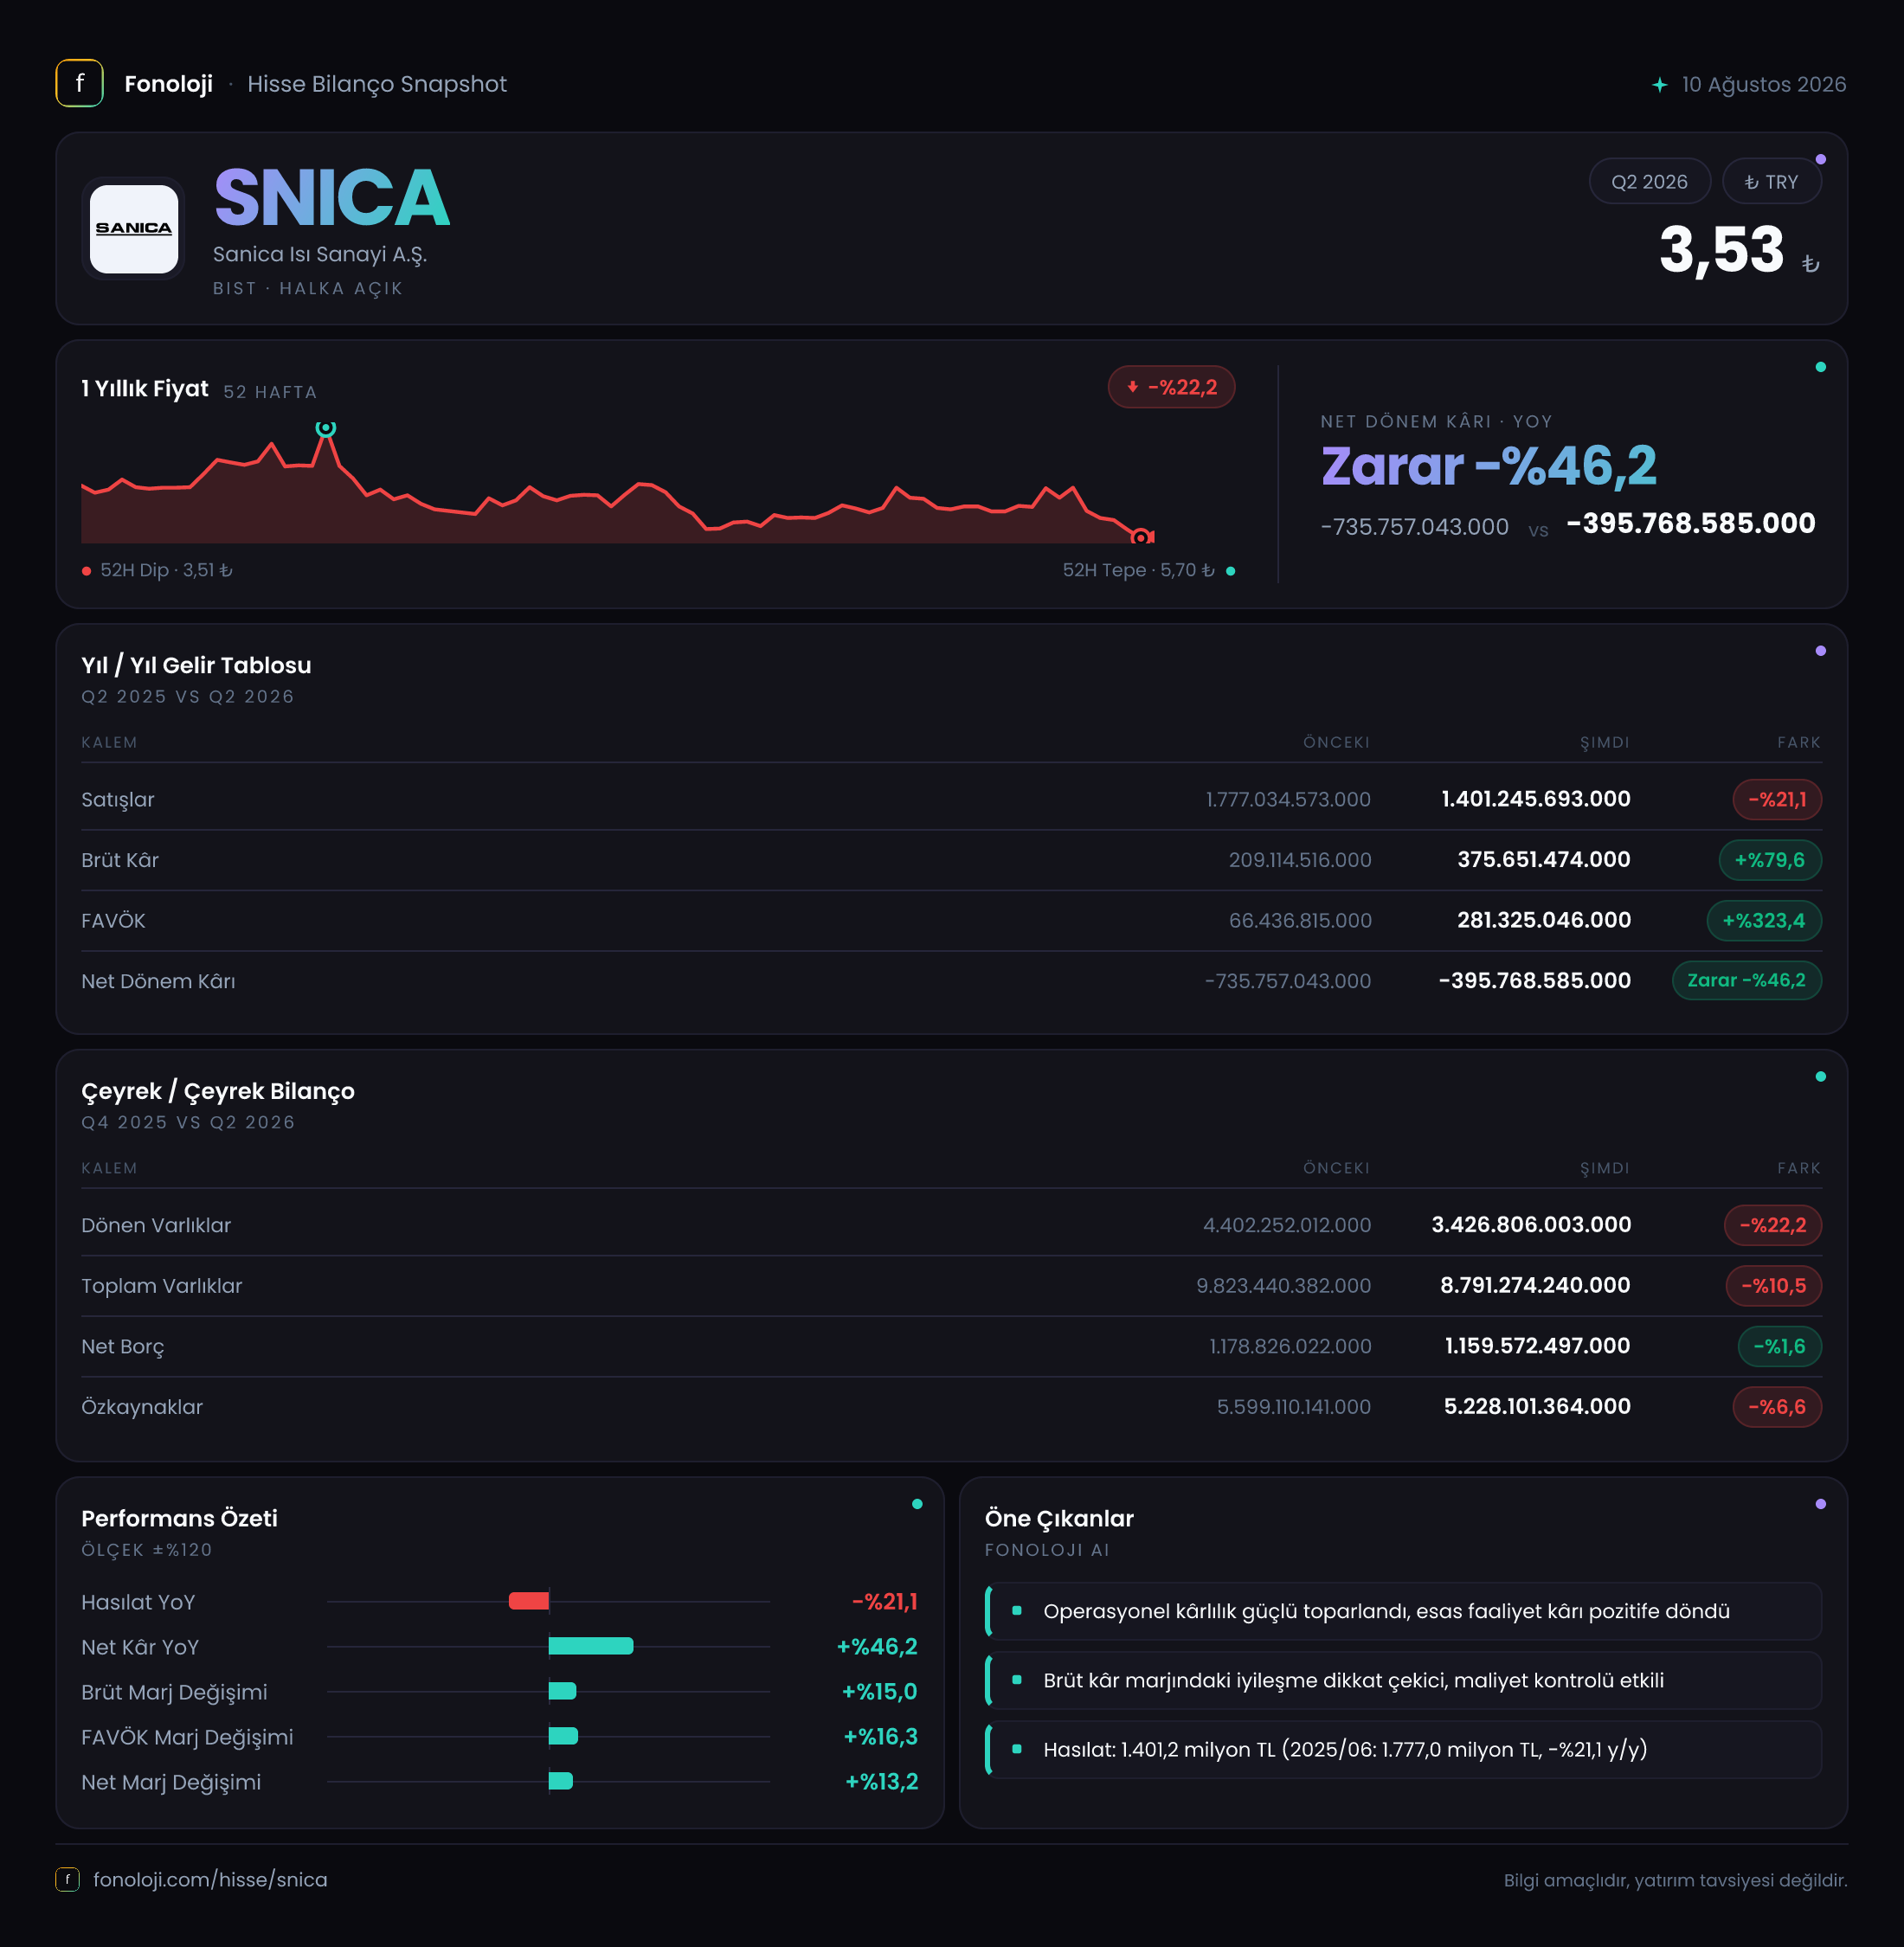
Sanica Isı, ısıtma sistemleri, radyatör, boru ve benzeri yapı-inşaat bağlantılı ürünler üreten bir sanayi şirketi olarak faaliyet gösteriyor. 2026/6AB ara dönem verileri, şirketin satış hacminde zayıflamaya rağmen kârlılık göstergelerinde belirgin bir toparlanma sağladığını ortaya koyuyor. Satışlar geçen yılın aynı dönemine göre gerilerken brüt kâr ve FAVÖK’teki güçlü artış, ürün karması, maliyet kontrolü veya fiyatlama disiplininin operasyonel sonuçlara olumlu yansıdığını gösteriyor. Buna karşın şirket hâlâ 395,8 milyon TL net zarar açıklıyor; dolayısıyla operasyonel iyileşme henüz net kâra dönüşmüş değil.
Satış Hikayesi
Sanica Isı’nın satışları %21,1 gerileyerek 1,4 milyar TL’ye düştü. Geçen yıl aynı dönemde satışlar 1,8 milyar TL seviyesindeydi. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların azalması, yalnızca büyüme hızının yavaşladığını değil, şirketin reel anlamda da ciddi bir hacim veya talep baskısıyla karşı karşıya olabileceğini gösteriyor.
Bu gerilemenin arkasında konut ve inşaat faaliyetlerindeki zayıflık, iç talepteki daralma, ihracat pazarlarındaki koşullar veya ürün bazlı satış kompozisyonu etkili olabilir. Ancak mevcut veri, bu unsurların hangisinin baskın olduğunu ayırmaya izin vermiyor. Bu nedenle satışlardaki düşüşü doğrudan pazar payı kaybı olarak yorumlamak doğru olmaz; fakat enflasyonun yüksek olduğu bir dönemde şirketin fiyat artışlarını satış gelirine yansıtamadığı açık.
Buradaki olumlu ayrıntı, satış düşüşünün kârlılığa aynı ölçüde yansımamış olması. Şirket daha düşük ciroyla çalışmasına rağmen brüt kârını artırmış. Bu durum, satışların miktar olarak zayıflamasına karşın daha kârlı ürünlerin payının yükselmiş olabileceğini veya hammadde, enerji ve üretim maliyetlerinde rahatlama yaşandığını düşündürüyor. Yine de çeyreklik trend verisi bulunmadığı için bu iyileşmenin kalıcı mı yoksa ara dönem etkisi mi olduğunu görmek için sonraki raporları beklemek gerekiyor.
Kârlılık
Brüt kâr 375,7 milyon TL’ye yükseldi. Bu, geçen yılki 209,1 milyon TL’ye göre %79,6 artış anlamına geliyor. Satışlar %21 gerilerken brüt kârın yaklaşık %80 yükselmesi, marj tarafında çok belirgin bir dönüşüm olduğunu gösteriyor. Brüt kâr marjı geçen yıl yaklaşık %11,6 iken bu dönemde %26,8’e çıktı. Başka bir ifadeyle şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 11,6 TL brüt kâr üretirken bu dönemde 26,8 TL brüt kâr üretmiş.
FAVÖK tarafındaki gelişme daha da güçlü. FAVÖK 66,4 milyon TL’den 281,3 milyon TL’ye çıkarak %323,4 arttı. FAVÖK marjı da %3,7’den %20,1’e yükseldi. Bu, yalnızca üretim maliyetlerinde değil, faaliyet giderleri tarafında da önemli bir iyileşme olduğunu gösteriyor. Brüt kâr ile FAVÖK arasındaki fark bu dönemde yaklaşık 94,4 milyon TL olurken geçen yıl bu fark yaklaşık 142,7 milyon TL seviyesindeydi. Dolayısıyla şirket, daha yüksek brüt kâr üretmekle kalmamış, bu kârın daha büyük bölümünü faaliyet kârına taşıyabilmiş.
Ancak operasyonel kârlılıktaki bu güçlü iyileşme net kâra aynı hızla yansımadı. Net dönem zararı 735,8 milyon TL’den 395,8 milyon TL’ye geriledi; zarar %46,2 azaldı, fakat şirket hâlâ kâra geçemedi. Net zarar marjı geçen yıl yaklaşık -%40,9 iken bu dönemde -%28,3 seviyesinde. Aradaki fark olumlu olsa da faaliyet kârının önemli kısmı finansman maliyetleri, enflasyon muhasebesi etkisi ve diğer giderler tarafından tüketiliyor.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar 9,8 milyar TL’den 8,8 milyar TL’ye geriledi. Bu %10,5’lik düşüşün ana kaynağı dönen varlıklardaki azalma oldu. Dönen varlıklar 4,4 milyar TL’den 3,4 milyar TL’ye inerek %22,2 azaldı. Bu gerileme stokların, ticari alacakların veya nakit ve benzeri varlıkların azalmasından kaynaklanmış olabilir; ancak alt kalemler paylaşılmadığı için bilanço likiditesindeki değişimin niteliğini kesin olarak ayırmak mümkün değil.
Duran varlıklar ise 5,4 milyar TL civarında büyük ölçüde yatay kaldı. Bu görünüm, şirketin üretim kapasitesini temsil eden uzun vadeli varlık tabanını koruduğunu, bilanço küçülmesinin daha çok işletme sermayesi tarafında gerçekleştiğini gösteriyor.
Net borç 1,2 milyar TL seviyesinde yatay kaldı ve önceki dönem sonuna göre yalnızca %1,6 geriledi. Buna karşılık özkaynaklar 5,6 milyar TL’den 5,2 milyar TL’ye düşerek %6,6 azaldı. Zarar özkaynakları aşağı çekerken borç seviyesinin büyük ölçüde korunması, bilanço üzerindeki finansal kaldıraç baskısının devam ettiğine işaret ediyor.
Net borcun FAVÖK’e oranı yaklaşık 4,3 kat seviyesinde. Geçen yıl aynı dönem FAVÖK’ü esas alındığında bu oran yaklaşık 18 kat civarındaydı. Orandaki iyileşme esas olarak net borcun azalmasından değil, FAVÖK’ün güçlü artışından kaynaklanıyor. Bu önemli bir gelişme; ancak 4,3 kat hâlâ sanayi şirketi için rahat bir borçluluk seviyesi sayılmaz. Ayrıca ara dönem FAVÖK’ünün yıllıklandırılmadığı unutulmamalı; bu nedenle oranı tek başına kesin bir borç ödeme gücü göstergesi olarak değerlendirmemek gerekir.
Net Parasal Pozisyon (TAS 29)
TAS 29 enflasyon muhasebesi kapsamında net parasal pozisyon zararı 395,1 milyon TL oldu. Geçen yıl aynı dönemde bu zarar 470,2 milyon TL seviyesindeydi; yani parasal kayıp %16 azaldı. Bu, enflasyon muhasebesi etkisinin şirket üzerindeki baskısının bir miktar hafiflediğini gösteriyor.
Ancak satışlara oranlandığında tablo daha sınırlı bir iyileşmeye işaret ediyor. Net parasal pozisyon zararı bu dönemde satışların yaklaşık %28,2’sine, geçen yıl ise yaklaşık %26,1’ine denk geliyor. Yani parasal kayıp nominal olarak azalsa da, daha düşük satış tabanı nedeniyle gelirler üzerindeki yükü artmış durumda.
Burada kritik nokta, TAS 29 kaynaklı net parasal pozisyon zararının doğrudan nakit çıkışı anlamına gelmemesi. Bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki satın alma gücü etkisini yansıtıyor. Buna rağmen net kârı ciddi biçimde aşağı çektiği için yatırımcı açısından önemini koruyor. Operasyonel performansın iyileşmesine karşın şirketin net zararda kalmasının temel nedenlerinden biri bu yüksek enflasyon muhasebesi etkisi.
Yatırımcı için Ne Anlama Geliyor?
SNICA’nın 2026/6AB sonuçlarında ana hikâye, zayıf satışlara karşı güçlü operasyonel toparlanma. Brüt kâr marjının %11,6’dan %26,8’e, FAVÖK marjının ise %3,7’den %20,1’e çıkması, şirketin maliyet ve faaliyet giderleri yönetiminde önemli bir ilerleme sağladığını gösteriyor. Bu iyileşme sürdürülebilirse, satışlar toparlandığında kârlılık üzerinde güçlü bir kaldıraç yaratabilir.
Bununla birlikte yatırımcının üç noktayı yakından izlemesi gerekiyor:
- Satışların enflasyonun üzerinde büyüyüp büyümediği ve düşüşün hacim mi, fiyat mı kaynaklı olduğu,
- 1,2 milyar TL seviyesindeki net borcun FAVÖK artışıyla kalıcı biçimde aşağı çekilip çekilemeyeceği,
- Net parasal pozisyon zararının ve diğer finansal yüklerin operasyonel kârı tüketmeye devam edip etmeyeceği.
Şirketin faaliyet tarafındaki toparlanması umut verici olsa da bilanço hâlâ yüksek borçluluk, azalan özkaynak ve devam eden net zarar başlıklarıyla temkinli yaklaşım gerektiriyor. Çeyreklik veri bulunmadığı için bu güçlü marj performansının sürekliliği bir sonraki finansal raporlarda teyit edilmeli. Yatırım tavsiyesi değildir.