
Açılış
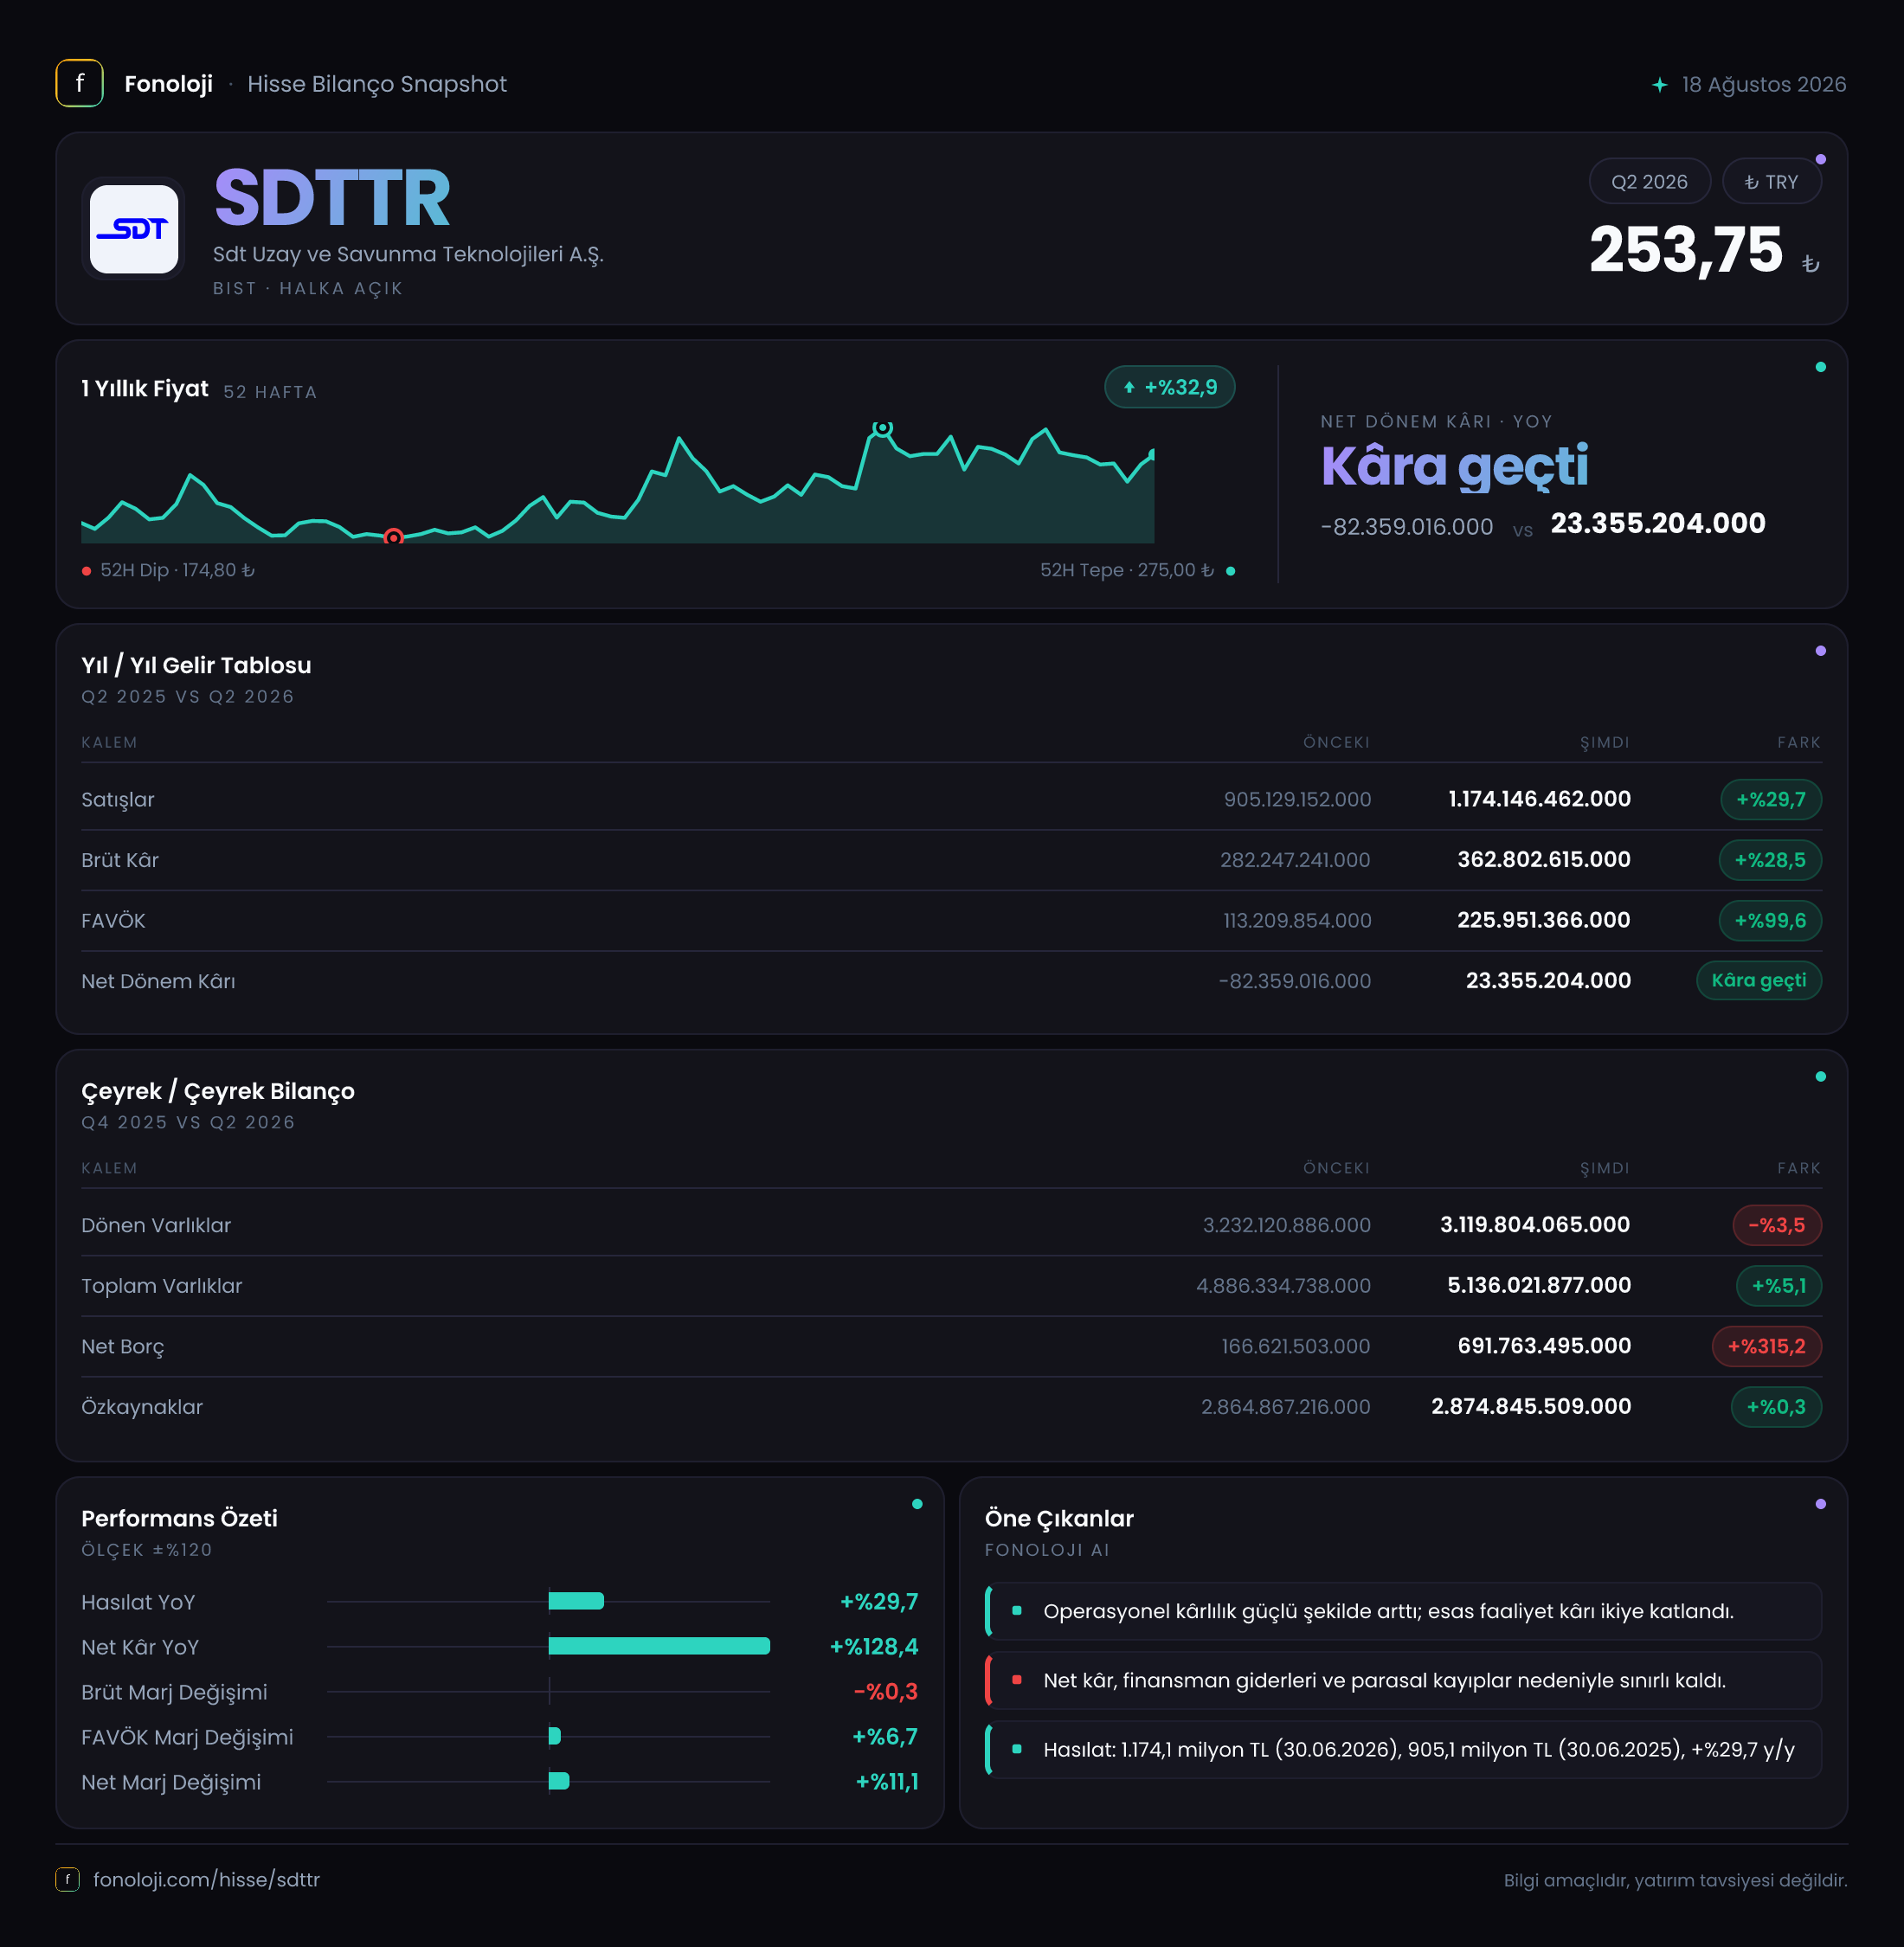
SDT Uzay ve Savunma Teknolojileri, savunma ve uzay teknolojileri alanında faaliyet gösteren, yüksek katma değerli mühendislik ve teknoloji çözümleri sunan bir şirket. 2026/6AB sonuçları, gelir tarafında nominal olarak büyümenin sürdüğünü; ancak asıl olumlu hikâyenin operasyonel kârlılıkta ortaya çıktığını gösteriyor. Satışlar 1,2 milyar TL’ye yükselirken FAVÖK’ün %99,6 artışla 226 milyon TL’ye çıkması, şirketin maliyet yapısında ve proje kârlılığında belirgin bir iyileşmeye işaret ediyor. Buna karşın net borcun yıl sonuna göre yaklaşık dört katına çıkması ve net kâr marjının hâlâ düşük kalması, bilanço ve nakit akışı tarafında dikkatli olunması gerektiğini gösteriyor.
Satış Hikayesi
SDT’nin satışları geçen yılın aynı dönemindeki 905,1 milyon TL’den 1,2 milyar TL’ye yükselerek %29,7 arttı. İlk bakışta bu güçlü bir büyüme gibi görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satışların reel olarak en azından enflasyonun üzerinde büyüyüp büyümediği sorgulanmalı. Mevcut veri, nominal satış artışının enflasyona oldukça yakın olduğunu ve şirketin bu dönemde reel büyüme açısından sınırlı bir performans sergilemiş olabileceğini gösteriyor.
Savunma sanayii şirketlerinde satışların proje teslimatlarına bağlı olarak dönemsel dalgalanabildiği unutulmamalı. Bu nedenle tek bir ara dönem verisi, şirketin uzun vadeli büyüme eğilimini kesin biçimde tanımlamak için yeterli değil. Verilen karşılaştırmada 2025/6 dönemindeki satışlar 666,1 milyon TL olarak yer alıyor; ancak bunun mevcut 1,2 milyar TL’lik 6AB verisiyle aynı kapsamda mı, yoksa ayrı bir çeyrek dönemi mi ifade ettiği net değil. Dolayısıyla çeyreklik satış trendi üzerinden kesin bir ivme yorumu yapmak yerine, sonraki dönemlerde proje teslimatlarının ve siparişlerin nasıl ilerlediğini izlemek daha sağlıklı olacaktır.
Satışlardaki artışın brüt kâra aynı ölçüde yansımaması da önemli. Brüt kâr 282,2 milyon TL’den 362,8 milyon TL’ye çıkarak %28,5 büyüdü. Yani satış büyümesiyle neredeyse paralel bir artış var; ancak brüt kâr artışı satış artışının hafif altında kalıyor. Bu durum, doğrudan proje maliyetlerinde veya girdi fiyatlarında baskının sürdüğünü düşündürüyor.
Kârlılık
Şirketin brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %31,2 seviyesinden %30,2’ye geriledi. Marjdaki yaklaşık 1 puanlık düşüş, satışların maliyet tarafında enflasyonun ve proje bazlı giderlerin etkisinin tamamen ortadan kalkmadığını gösteriyor. Başka bir ifadeyle, SDT satışlarını artırmış olsa da her 100 TL’lik satıştan elde ettiği brüt kâr geçen yıla göre bir miktar azalmış durumda.
Buna karşılık FAVÖK tarafı oldukça güçlü. FAVÖK, 113,2 milyon TL’den 226 milyon TL’ye yükselerek neredeyse iki katına çıktı. FAVÖK marjı da %12,5’ten %18,8’e çıktı. Brüt marjın gerilemesine rağmen FAVÖK marjının yaklaşık 6,3 puan yükselmesi, operasyonel giderlerin satışlara oranla kontrol altına alındığını veya gelir karmasının daha kârlı projelere kaydığını gösteriyor. Bu, sonuçların en güçlü noktası.
Ancak bu operasyonel iyileşme henüz net kâra aynı kuvvetle yansımış değil. Net dönem kârı, geçen yılki 82,4 milyon TL zarardan 23,4 milyon TL kâra döndü. Bu önemli bir toparlanma olsa da net kâr marjı yalnızca yaklaşık %2 seviyesinde. Geçen yıl aynı dönemde net zarar marjı yaklaşık -%9,1 idi. Dolayısıyla şirket zarar bölgesinden çıkmış durumda; fakat operasyonel kârlılığın büyük bölümü finansman giderleri, parasal pozisyon ve diğer bilanço kalemleri sonrasında net kâra dönüşmüyor.
Bu tablo, yatırımcı açısından iki farklı mesaj taşıyor:
- Olumlu taraf: Ana faaliyetlerin kârlılığı belirgin biçimde güçlenmiş.
- Dikkat edilmesi gereken taraf: FAVÖK ile net kâr arasındaki fark hâlâ yüksek; borçlanma ve enflasyon muhasebesi net kârı baskılamaya devam ediyor.
Bilanço Sağlığı
SDT’nin toplam varlıkları yıl sonuna göre %5,1 artarak 5,1 milyar TL’ye ulaştı. Bu artışın kaynağı büyük ölçüde duran varlıklardaki büyüme. Duran varlıklar %21,9 artışla 2 milyar TL’ye çıkarken, dönen varlıklar %3,5 gerileyerek 3,1 milyar TL’ye indi. Bu görünüm, şirketin kapasite, tesis, teknoloji veya uzun vadeli yatırım niteliğindeki varlıklarını artırdığını; buna karşılık kısa vadeli likidite kalemlerinin bir miktar küçüldüğünü gösteriyor.
Özkaynaklar 2,9 milyar TL’de büyük ölçüde yatay kaldı. Toplam varlıklar büyürken özkaynakların yalnızca %0,3 artması, büyümenin özkaynaklardan ziyade borçlanma veya diğer yükümlülüklerle finanse edildiğini gösteriyor. Nitekim net borç 166,6 milyon TL’den 691,8 milyon TL’ye çıkarak %315,2 arttı. Mutlak artış yaklaşık 525,2 milyon TL.
Net borcun mevcut altı aylık FAVÖK’e oranı yaklaşık 3,1 kat seviyesinde. Bu hesap yıllıklandırılmamış FAVÖK üzerinden yapıldığı için temkinli yorumlanmalı; yılın ikinci yarısında FAVÖK güçlü gelirse oran daha makul bir seviyeye gerileyebilir. Ancak mevcut haliyle borç artışı, operasyonel kârlılıkta yaşanan iyileşmenin önüne geçebilecek temel risklerden biri. Şirketin bundan sonraki dönemde borcu hangi amaçla kullandığı, işletme sermayesi ihtiyacının azalıp azalmadığı ve faaliyetlerden nakit yaratıp yaratamadığı yakından izlenmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon zararı geçen yılki 268,8 milyon TL’den 28,9 milyon TL’ye geriledi. Bu, parasal pozisyon kaynaklı zararın yaklaşık %89 azaldığı anlamına geliyor ve net kâr üzerindeki baskının önemli ölçüde hafiflediğini gösteriyor.
Bununla birlikte 28,9 milyon TL’lik negatif net parasal pozisyon, şirketin enflasyon muhasebesi etkisinden tamamen kurtulmadığını ifade ediyor. TAS 29 kapsamında parasal varlık ve borçların enflasyon karşısındaki etkisi, şirketin bilanço yapısına göre kâr veya zarar yaratabiliyor. Buradaki iyileşme, geçen yıla göre daha sınırlı bir parasal kayıp yaşandığını gösterir; ancak doğrudan operasyonel nakit üretimi anlamına gelmez.
Net parasal zarar azalırken net kârın pozitife dönmesi olumlu. Yine de kârlılığın kalıcı biçimde güçlenmesi için sadece TAS 29 etkisinin iyileşmesi değil, FAVÖK artışının nakit akışına ve net kâra daha güçlü biçimde yansıması gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
SDT’nin 2026/6AB sonuçlarında ana hikâye, satış büyümesinden çok operasyonel marj genişlemesi. Satışlar enflasyonun hafif üzerinde veya civarında artarken FAVÖK’ün iki katına yaklaşması, şirketin proje karması ve operasyonel gider yönetimi açısından olumlu bir gelişme. Net parasal zararındaki sert gerileme de net kâra dönüşü desteklemiş.
Buna karşılık yatırımcıların üç noktayı özellikle izlemesi gerekiyor:
- Net borç: 691,8 milyon TL’ye ulaşan net borcun sonraki dönemlerde azalması veya FAVÖK büyümesiyle dengelenmesi önemli.
- Net kâr dönüşümü: 226 milyon TL FAVÖK’e karşılık yalnızca 23,4 milyon TL net kâr oluşması, finansman ve diğer giderlerin hâlâ yüksek olduğunu gösteriyor.
- Reel büyüme: %29,7’lik satış artışı, yüksek enflasyon ortamında tek başına güçlü reel büyüme kanıtı değil. Yeni siparişler, teslimat takvimi ve sonraki dönem satışları daha belirleyici olacak.
Özetle SDT, operasyonel açıdan geçen yıla göre daha verimli ve kârlı bir yapıya ilerliyor; fakat bilanço kaldıraçlanması ve net kârın düşük kalması nedeniyle hikâye henüz risksiz değil. FAVÖK marjının korunması, net borcun kontrol altına alınması ve güçlü operasyonel kârlılığın nakit akışına dönüşmesi, olumlu senaryonun gerçekleşmesi için kritik.
Yatırım tavsiyesi değildir.