
Açılış
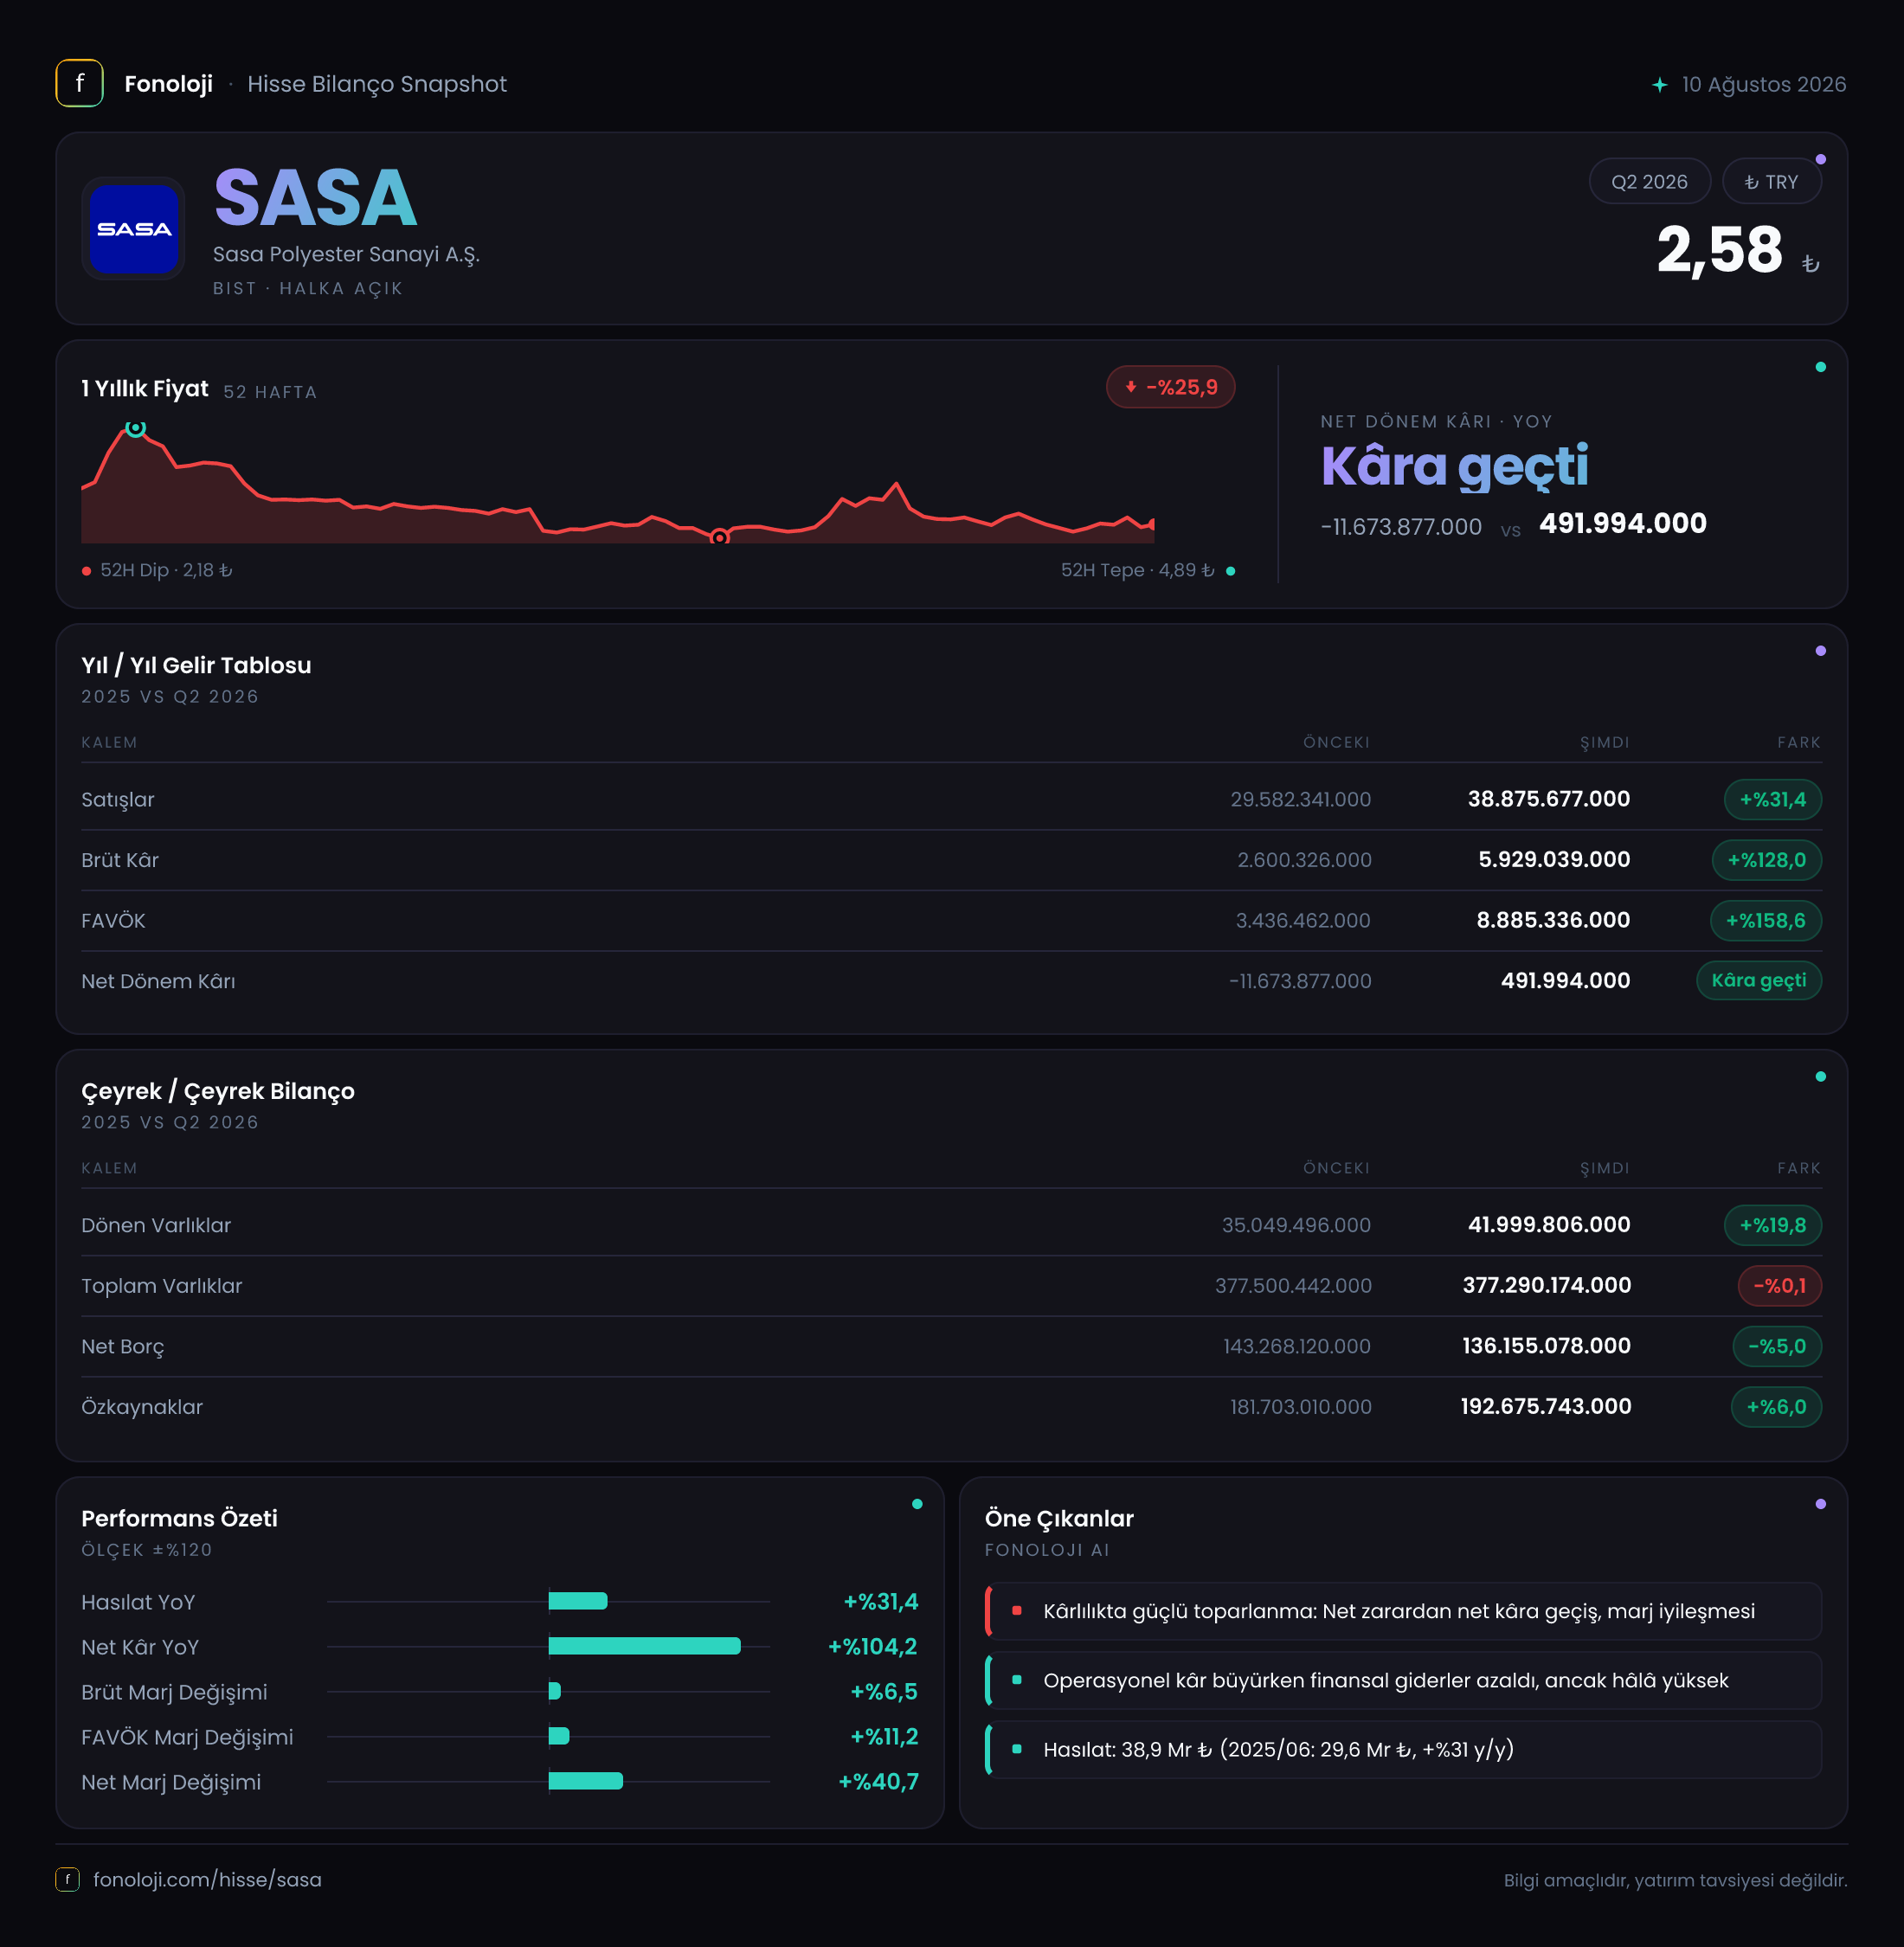
SASA Polyester, polyester elyaf, pet cipsi, tekstil ve ilgili petrokimya ürünlerinde faaliyet gösteren, yüksek yatırım harcaması ve borçluluk yapısıyla büyümesini finanse eden bir şirket. 2026/6AB sonuçlarının ana mesajı, satış büyümesinden çok kârlılıkta belirgin toparlanma yaşanması: satışlar %31,4 artarken brüt kâr %128, FAVÖK ise %158,6 yükselmiş durumda. Buna rağmen şirketin net dönem kârı yalnızca 492 milyon TL seviyesinde kalıyor; yani operasyonel iyileşme henüz net kâra aynı ölçüde yansımış değil. Bilanço tarafında net borç azalırken özkaynakların güçlenmesi olumlu, ancak 136,2 milyar TL net borç şirketin finansal riskini hâlâ yüksek tutuyor.
Satış Hikayesi
SASA’nın ilk altı aylık satışları geçen yılın aynı dönemindeki 29,6 milyar TL seviyesinden 38,9 milyar TL’ye yükseldi. Bu, nominal olarak 9,3 milyar TL ve yüzde bazında %31,4 artış anlamına geliyor. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu büyüme, reel hacim artışından çok fiyatlama, ürün karması ve kur etkilerinin birleşimini yansıtıyor olabilir. Satışların enflasyonun ne kadar üzerinde gerçek bir büyüme yarattığını söyleyebilmek için tonaj, kapasite kullanım oranı ve ürün bazlı fiyat-hacim ayrımına ihtiyaç var.
Bu nedenle satış performansını “yüksek büyüme” olarak değil, enflasyonla başa baş sayılabilecek nominal büyüme olarak okumak daha sağlıklı. Şirketin satışları artmış olsa da, büyümenin reel tarafı mevcut veri setiyle net biçimde ayrıştırılamıyor. Özellikle polyester ve petrokimya gibi emtia niteliği taşıyan ürünlerde satış tutarı kadar spread’ler, hammadde maliyetleri ve kapasite kullanım oranları da kritik.
Buna karşın olumlu olan nokta, kârlılık göstergelerinin satışlardan çok daha hızlı büyümesi. Brüt kârın satışlardan dört kat daha hızlı artması, şirketin yalnızca fiyat artırmadığını; ürün karması, maliyet yapısı veya üretim verimliliği tarafında da iyileşme sağladığını gösteriyor. Çeyreklik trend için ise elimizde yalnızca 2025/6AB satış verisi bulunuyor; 2026/3AB ile 2026/6AB arasındaki satış hareketi verilmediğinden dönem içi ivme hakkında kesin hüküm kurmak için sonraki raporları beklemek gerekiyor.
Kârlılık
SASA’nın brüt kârı geçen yılın aynı dönemindeki 2,6 milyar TL’den 5,9 milyar TL’ye çıktı. Böylece brüt kâr marjı yaklaşık %8,8’den %15,2’ye yükseldi. Marjın yaklaşık 6,4 puan genişlemesi, satış büyümesinin maliyet artışlarını aşabildiğini gösteriyor. Türkiye’de yüksek enflasyon ortamında bu gelişme önem taşıyor; çünkü yalnızca fiyat artışı yapan şirketlerde satışlar büyürken marjlar genellikle korunamayabiliyor. SASA’da ise bu dönemde brüt kâr artışı, satış artışının belirgin şekilde üzerine çıkmış.
FAVÖK 3,4 milyar TL’den 8,9 milyar TL’ye yükselirken FAVÖK marjı yaklaşık %11,5’ten %22,9’a çıktı. Yaklaşık 11,4 puanlık bu marj iyileşmesi, faaliyet kârlılığında güçlü bir toparlanmaya işaret ediyor. FAVÖK’ün satışlardan çok daha hızlı artması, faaliyet giderlerinin satışlara oranının gerilediğini veya faaliyet gelirleri ve ürün karmasının kârı desteklediğini düşündürüyor.
Bununla birlikte FAVÖK’ün brüt kârın üzerinde gerçekleşmesi, gelir tablosundaki sınıflandırmaların dikkatle incelenmesini gerektiriyor. Standart bir yapıda FAVÖK çoğunlukla brüt kârdan faaliyet giderleri düşüldükten sonra hesaplanır; bu nedenle 8,9 milyar TL FAVÖK ile 5,9 milyar TL brüt kâr arasındaki fark, faaliyet gelirleri ya da şirketin kullandığı raporlama tanımıyla ilişkili olabilir. Yatırımcı açısından burada önemli olan, FAVÖK’ün ne kadarının tekrarlanabilir operasyonel performanstan, ne kadarının tek seferlik veya sınıflandırmaya bağlı kalemlerden oluştuğunu kontrol etmektir.
Net dönem kârı ise geçen yılki 11,7 milyar TL zarardan 492 milyon TL kâra döndü. Bu önemli bir iyileşme olsa da net kâr marjı yalnızca %1,3 seviyesinde. Başka bir ifadeyle, operasyonel tarafta 8,9 milyar TL FAVÖK üreten yapı, net kâr aşamasında bunun sınırlı bir bölümünü koruyabiliyor. Amortisman, finansman giderleri ve enflasyon muhasebesi etkileri bu farkın temel açıklama alanlarıdır; ancak verilen veriler bu kalemleri ayrı ayrı göstermediği için katkılarını kesinleştirmek mümkün değil.
Bilanço Sağlığı
SASA’nın toplam varlıkları önceki dönem sonundaki 377,5 milyar TL’den 377,3 milyar TL’ye geriledi; yani toplam bilanço büyüklüğü neredeyse sabit kaldı. Dönen varlıklar %19,8 artarak 42 milyar TL’ye yükselirken duran varlıklar %2,1 düşüşle 335,3 milyar TL’ye indi. Bu yapı, şirketin bilançosunun hâlâ büyük ölçüde uzun vadeli yatırımlara ve tesis varlıklarına dayandığını gösteriyor.
Net borç 143,3 milyar TL’den 136,2 milyar TL’ye geriledi. 7,1 milyar TL’lik düşüş, yüksek borçlulukla çalışan bir şirket için olumlu bir gelişme. Ancak bu azalışın hangi ölçüde nakit yaratımı, kur hareketi, yeniden değerleme veya borç kompozisyonundaki değişimden kaynaklandığı açıklanmadığı için kalıcılığını değerlendirmek gerekiyor.
Özkaynaklar 181,7 milyar TL’den 192,7 milyar TL’ye yükseldi. Varlıklar yatay kalırken özkaynakların %6 artması, bilançonun sermaye tarafında güçlenmeye işaret ediyor. Yine de net borcun FAVÖK’e oranı dikkat çekici. İlk altı aylık FAVÖK baz alınırsa oran yaklaşık 15,3 kat seviyesinde. FAVÖK’ün yıllıklandırılması halinde kaba oran 7,7 kata gerilese de bu hesap yalnızca iki dönemlik performansın yıllık varsayılmasına dayanıyor. Her iki yaklaşım da borçluluğun düşük olmadığını, faiz ve refinansman koşullarının yatırımcı açısından önemli risk olmaya devam ettiğini gösteriyor.
Net Parasal Pozisyon (TAS 29)
SASA’nın net parasal pozisyon geliri 26,3 milyar TL’den 23,8 milyar TL’ye geriledi. Bu kalem, enflasyon muhasebesi kapsamında şirketin parasal varlık ve yükümlülük yapısının finansal tablolara yansımasını gösterir. Net parasal pozisyonun pozitif olması, yüksek enflasyon ortamında parasal yükümlülüklerin parasal varlıklara göre daha yüksek olmasının muhasebesel olarak gelir yaratabildiğine işaret eder.
Ancak 23,8 milyar TL, şirketin kasasına giren nakit veya operasyonlardan yaratılmış serbest nakit akımı değildir. Bu nedenle net parasal pozisyon gelirini doğrudan nakit kâr gibi değerlendirmek yanıltıcı olur. Ayrıca bu katkının geçen yılın aynı dönemine göre %9,5 azalması, enflasyon muhasebesinin net kâr üzerindeki destekleyici etkisinin zayıfladığını gösteriyor. Net kârın 492 milyon TL ile sınırlı kalması da operasyonel kazançların finansal ve muhasebesel etkiler sonrasında önemli ölçüde eridiğini ortaya koyuyor.
Yatırımcı için Ne Anlama Geliyor?
SASA’da yatırım hikâyesinin en güçlü tarafı, satışlardan bağımsız olarak brüt kâr ve FAVÖK marjlarında yaşanan belirgin toparlanma. Faaliyet kârlılığı kalıcı hale gelir, kapasite kullanımı güçlenir ve net borç düzenli biçimde azaltılabilirse şirketin bilanço baskısı zaman içinde hafifleyebilir. Net zarardan kâra geçiş de bu açıdan önemli bir eşik.
Bununla birlikte üç temel risk öne çıkıyor:
- Yüksek net borç: Net borç 136,2 milyar TL seviyesinde ve FAVÖK’e göre hâlâ yüksek. Faiz, kur ve refinansman koşulları net kârı baskılayabilir.
- Sınırlı net kâr dönüşümü: 8,9 milyar TL FAVÖK’e rağmen net kârın 492 milyon TL olması, operasyonel iyileşmenin henüz ortaklara dağıtılabilir kâra dönüşmediğini gösteriyor.
- Reel satış belirsizliği: Satış büyümesi %31,4 olsa da bunun enflasyonun üzerinde anlamlı bir hacim artışı yaratıp yaratmadığı mevcut verilerle görülemiyor.
Özetle, 2026/6AB sonuçları SASA’da operasyonel kârlılığın toparlandığını ve bilançonun sınırlı da olsa güçlendiğini gösteriyor. Fakat yatırım tezinin kalıcı biçimde güçlenmesi için sonraki dönemlerde net borç düşüşünün sürmesi, FAVÖK marjının korunması ve yüksek operasyonel kârlılığın net kâra daha güçlü yansıması gerekiyor. Yatırım tavsiyesi değildir.