
Açılış
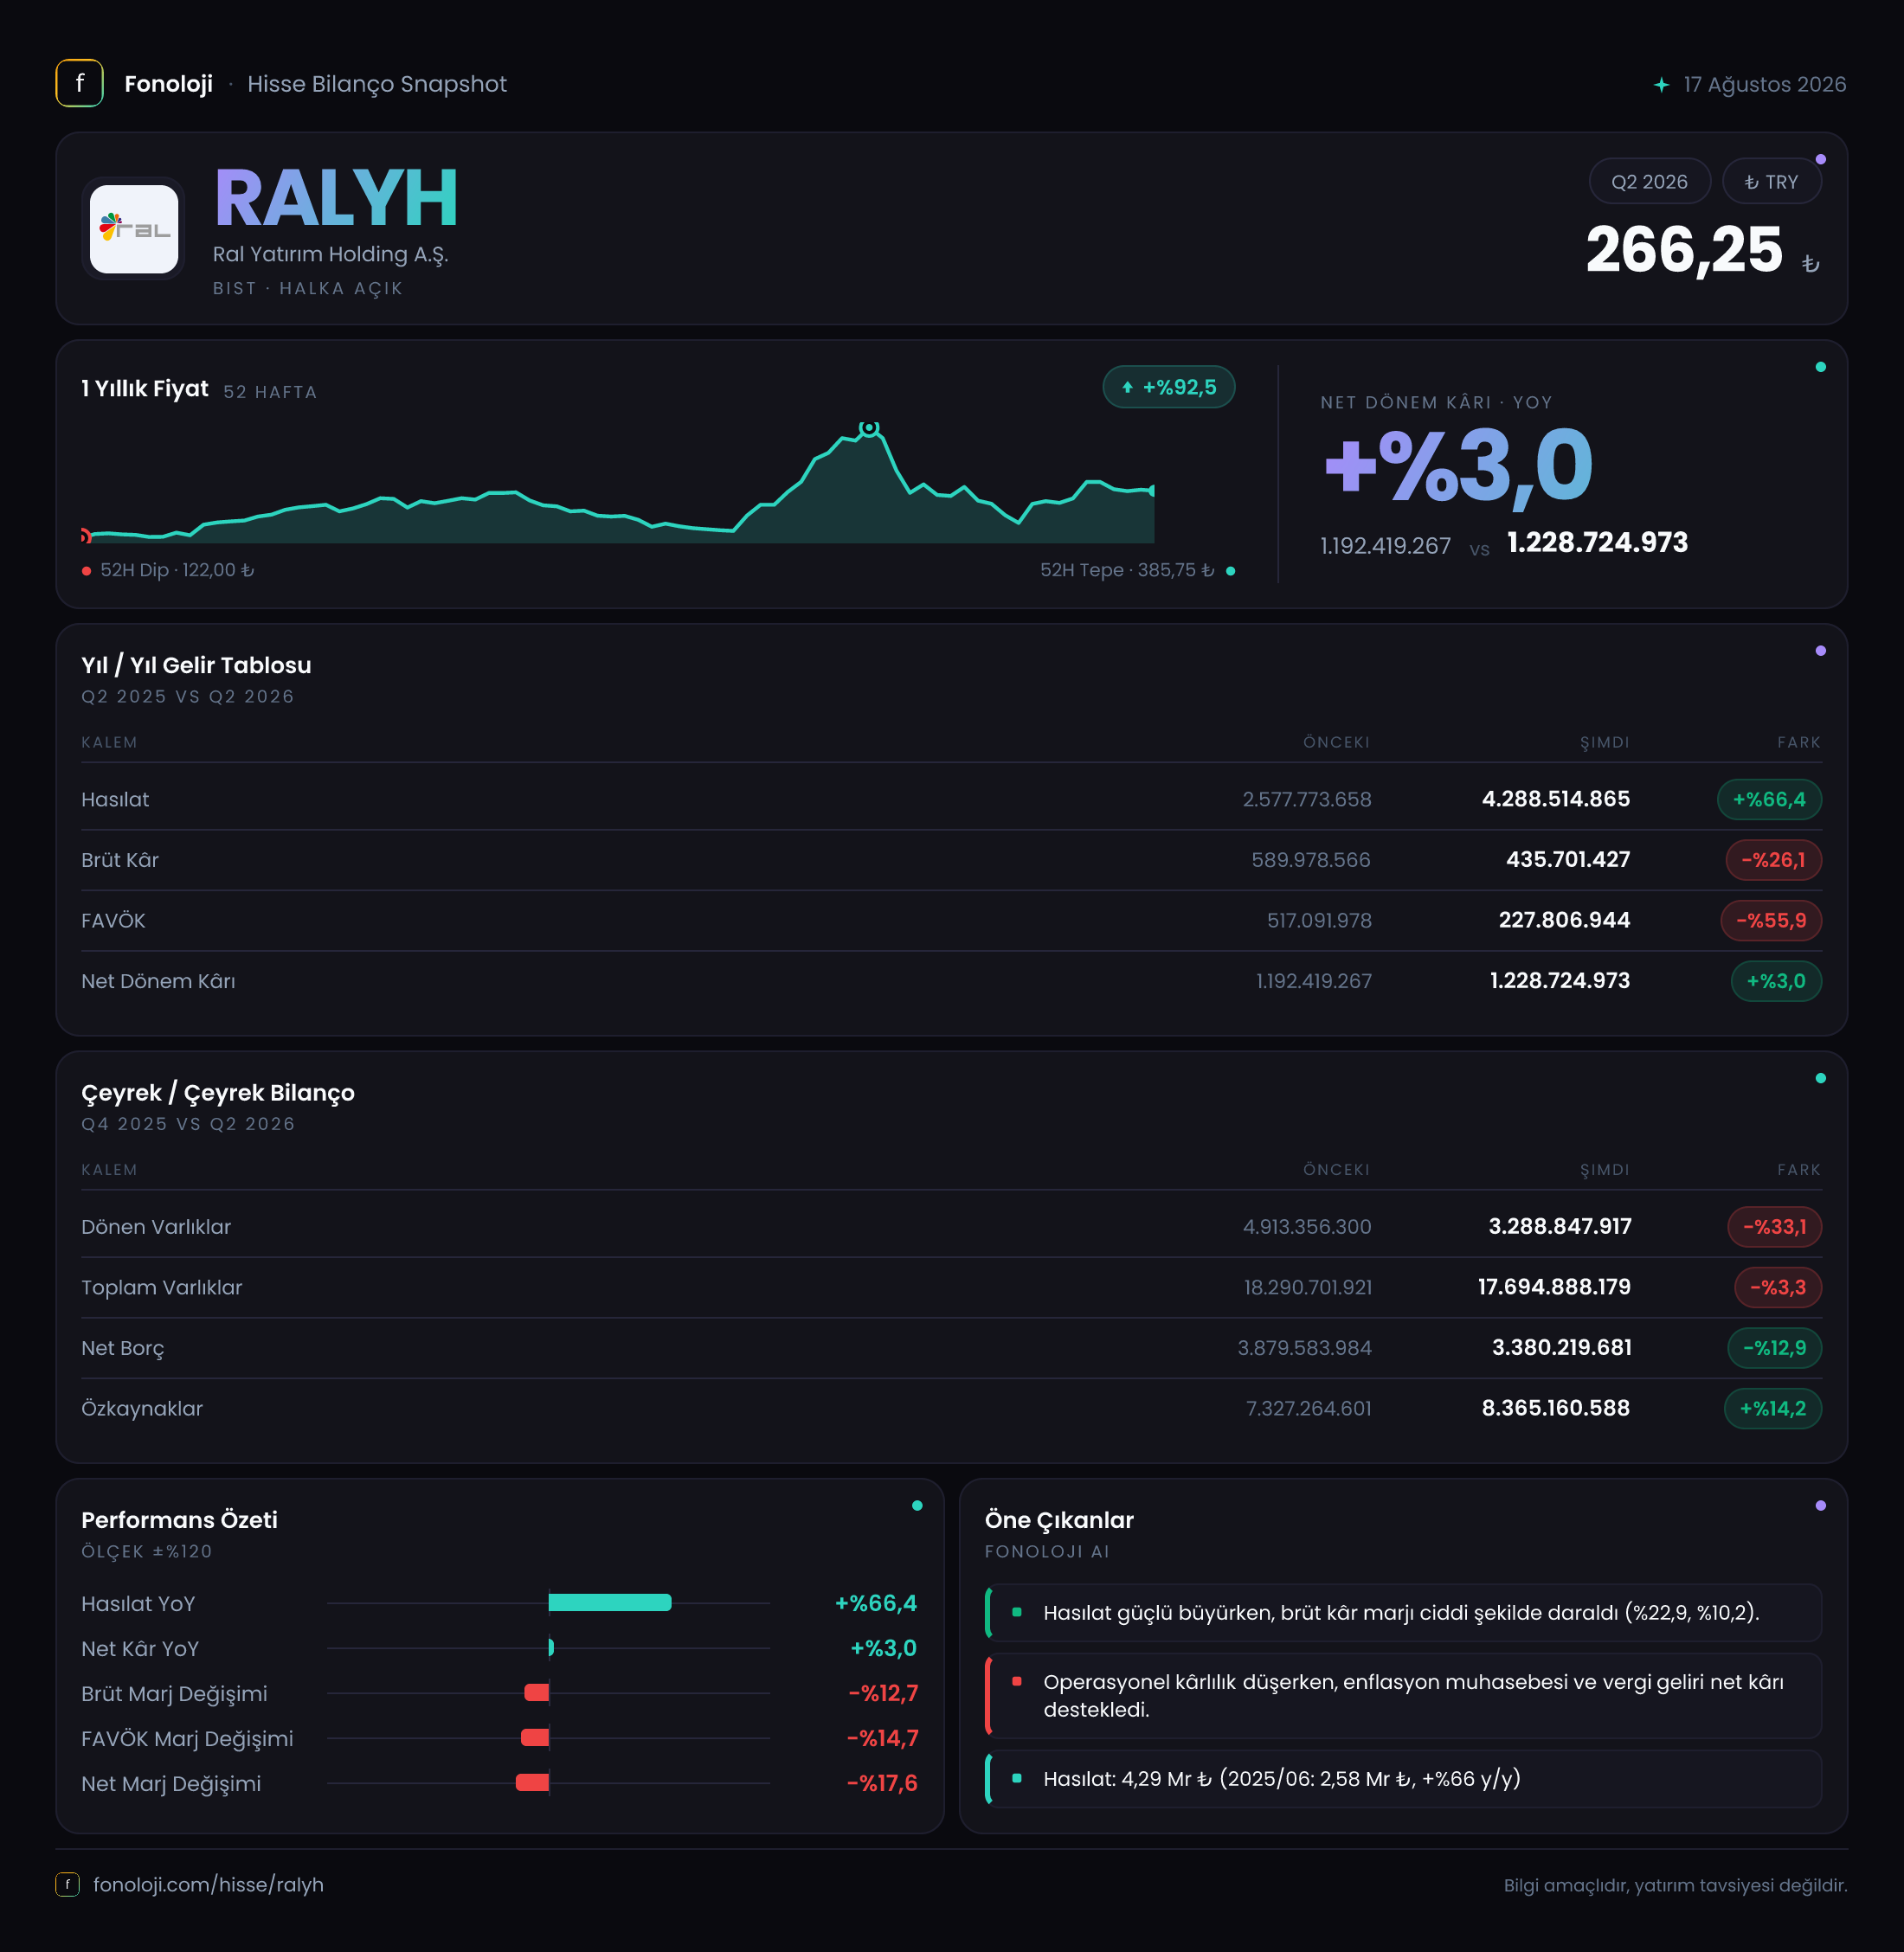
RAL Yatırım Holding’in 2026/6AB finansalları, ilk bakışta satışların güçlü büyüdüğü ancak operasyonel kârlılığın belirgin biçimde zayıfladığı bir tablo ortaya koyuyor. Şirketin satışları geçen yılın aynı dönemine göre %66,4 artarak 4,3 milyar TL’ye yükselmiş; buna karşın brüt kâr %26,1, FAVÖK ise %55,9 gerilemiş. Net kârın 1,2 milyar TL seviyesinde korunmasının ana nedeni operasyonel performans değil, 1,7 milyar TL’lik net parasal pozisyon kazancı olmuş görünüyor. Bilanço tarafında net borç azalırken özkaynakların güçlenmesi olumlu; ancak kâr kalitesinin ve borçluluk görünümünün daha yakından izlenmesi gerekiyor.
Satış Hikayesi
RAL Yatırım Holding’in satışları, 2025/6A dönemindeki 2,6 milyar TL’den 4,3 milyar TL’ye çıkarak 1,7 milyar TL arttı. Yüzde 66,4’lük nominal büyüme, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında yalnızca fiyat artışlarıyla açıklanamayacak kadar yüksek bir artışa işaret ediyor olabilir. Ancak holding yapısında faaliyet alanlarının, konsolidasyon kapsamının ve gelirlerin hangi segmentlerden geldiğinin ayrıntıları verilmediği için bu büyümenin ne kadarının gerçek hacim artışı olduğunu kesin biçimde söylemek mümkün değil.
Buradaki kritik nokta, satışlardaki güçlü artışın kâra aynı ölçüde yansımamış olması. Satışlar %66,4 büyürken brüt kârın %26,1 gerilemesi, maliyetlerin gelirlerden çok daha hızlı arttığını gösteriyor. Başka bir ifadeyle şirket daha fazla satış yapmış, fakat bu satışların her bir lirasından elde ettiği katkı önemli ölçüde düşmüş.
Çeyreklik trend açısından mevcut veri sınırlı. Elimizde yalnızca 2025/6A satış rakamı bulunduğu için 2026 yılının ilk çeyreği ile ikinci çeyreği arasındaki ivmeyi veya son çeyrekte toparlanma olup olmadığını değerlendiremiyoruz. Bu nedenle büyümenin dönem içinde hızlanıp hızlanmadığını görmek için bir sonraki ara dönem raporunu beklemek gerekecek.
Kârlılık
Şirketin kârlılık görünümündeki bozulma, gelir tablosunun en dikkat çekici unsuru.
- Brüt kâr marjı, geçen yıl yaklaşık %22,7 iken bu dönemde %10,1’e geriledi.
- FAVÖK marjı, yaklaşık %19,9’dan %5,3’e düştü.
- Net kâr marjı ise %46,2’den %27,9’a gerilemesine rağmen yüksek seviyesini korudu.
Bu üç gösterge birlikte okunduğunda, operasyonel faaliyetlerin şirketin net kârını taşımakta zorlandığı görülüyor. Satışlar 4,3 milyar TL’ye çıkmasına rağmen brüt kâr yalnızca 435,7 milyon TL oldu. Geçen yıl 2,6 milyar TL satıştan 590 milyon TL brüt kâr elde edilmişti. Yani şirketin gelir tabanı büyürken, ürün veya projelerin maliyet yapısı kârlılığı aşağı çekmiş.
FAVÖK’teki gerileme daha sert. FAVÖK, 517,1 milyon TL’den 227,8 milyon TL’ye inerek yaklaşık 289,3 milyon TL azaldı. FAVÖK marjındaki 14,6 puanlık düşüş, faaliyet giderleri ve maliyet baskısının brüt kârdaki zayıflığın ötesine geçtiğini gösteriyor. Bu, satış büyümesinin henüz verimli ve sürdürülebilir bir operasyonel büyümeye dönüşmediğini düşündüren temel risk.
Net kâr ise %3 artışla 1,2 milyar TL seviyesinde kaldı. Ancak net kârın faaliyet performansından ziyade enflasyon muhasebesi kaynaklı parasal kazançla desteklendiği görülüyor. Dolayısıyla yatırımcı açısından izlenmesi gereken asıl gösterge, önümüzdeki dönemlerde FAVÖK marjının yeniden toparlanıp toparlanamayacağı olacak.
Bilanço Sağlığı
Bilanço, gelir tablosuna göre daha dengeli bir görünüm sunuyor. Toplam varlıklar önceki dönem sonundaki 18,3 milyar TL’den 17,7 milyar TL’ye gerileyerek %3,3 azaldı. Bu sınırlı düşüşün arkasında dönen varlıklardaki belirgin daralma ve duran varlıklardaki artış bulunuyor.
Dönen varlıklar 4,9 milyar TL’den 3,3 milyar TL’ye inerek %33,1 azaldı. Bu değişim likidite açısından dikkat edilmesi gereken bir alan. Şirketin kısa vadeli yükümlülükleri verilmediği için cari oran veya kısa vadeli borç ödeme kapasitesi hesaplanamıyor; ancak dönen varlık tabanının küçülmesi, nakit ve işletme sermayesi hareketlerinin yakından takip edilmesini gerektiriyor.
Duran varlıklar ise 13,4 milyar TL’den 14,4 milyar TL’ye çıkarak %7,7 arttı. Bu durum varlık kompozisyonunun daha fazla uzun vadeli kalemlere kaydığını gösteriyor. Fakat bu varlıkların gelir üretme kapasitesi ve değerleme yapısı paylaşılmadığı için artışın operasyonel verimlilik anlamına gelip gelmediğini söylemek mümkün değil.
Olumlu tarafta özkaynaklar 7,3 milyar TL’den 8,4 milyar TL’ye yükseldi. %14,2’lik artış, şirketin bilanço sermayesini güçlendirmiş ve toplam varlıklar içindeki özkaynak desteğini artırmış durumda. Net borç da 3,9 milyar TL’den 3,4 milyar TL’ye geriledi. Bu, borçluluk açısından olumlu bir gelişme.
Bununla birlikte net borcun mevcut FAVÖK’e oranı yaklaşık 14,9 kat seviyesinde. Geçen yılın aynı dönem FAVÖK’ü üzerinden yapılan kaba karşılaştırmada bu oran yaklaşık 7,5 kat civarındaydı. Bilanço borcu önceki yıl sonuyla, FAVÖK ise geçen yılın aynı ara dönemiyle karşılaştırıldığı için bu hesap tam anlamıyla elma-elma değildir; yine de operasyonel kârlılıktaki düşüşün borç taşıma kapasitesini zayıflattığı açık.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi şirketin net kârında belirleyici rol oynuyor. Net parasal pozisyon kalemi, geçen yılki 888,8 milyon TL’den 1,7 milyar TL’ye yükselerek %87 arttı. Bu tutar, şirketin 1,2 milyar TL’lik net dönem kârının da üzerinde.
Bu tablo, raporlanan net kârın önemli bölümünün operasyonel faaliyetlerden değil, parasal pozisyonun enflasyon muhasebesi kapsamında yeniden değerlendirilmesinden geldiğini gösteriyor. Net parasal kazanç, yüksek enflasyon ortamında parasal yükümlülüklerin ve varlıkların etkisini muhasebesel olarak yansıtır; ancak bu kalem doğrudan satış büyümesi veya nakit yaratımı anlamına gelmez.
Bu nedenle RALYH’de net kârın korunması tek başına yeterli bir güç göstergesi değil. Daha sağlıklı bir değerlendirme için FAVÖK, faaliyet nakit akışı ve net parasal kazanç dışındaki kârlılık birlikte izlenmeli. Özellikle net parasal pozisyon etkisinin önümüzdeki dönemlerde azalması halinde, mevcut net kâr seviyesinin operasyonel faaliyetlerle ne ölçüde desteklenebileceği önemli hale gelecek.
Yatırımcı için Ne Anlama Geliyor?
RAL Yatırım Holding’de yatırım hikâyesinin güçlü tarafı, satışların yüksek hızla büyümesi, özkaynakların artması ve net borcun azalması. Bu unsurlar, şirketin varlık tabanını koruduğunu ve bilanço tarafında tamamen savunmasız olmadığını gösteriyor.
Ancak temel risk, büyümenin kârlılığa dönüşmemesi. Brüt marjın %22,7’den %10,1’e, FAVÖK marjının ise %19,9’dan %5,3’e gerilemesi, maliyet baskısının ve operasyonel verimsizliğin ciddi boyutta olduğunu ortaya koyuyor. Net kârın 1,2 milyar TL seviyesinde kalması olumlu görünse de bunun 1,7 milyar TL’lik net parasal pozisyon kazancıyla desteklenmesi, kârın niteliği konusunda temkinli olmayı gerektiriyor.
Önümüzdeki dönemlerde özellikle şu başlıklar izlenmeli:
- Satış büyümesinin hacim kaynaklı mı, yoksa ağırlıklı olarak fiyat ve enflasyon kaynaklı mı olduğu,
- Brüt ve FAVÖK marjlarında toparlanma başlayıp başlamadığı,
- Dönen varlıklardaki %33,1’lik düşüşün likiditeye etkisi,
- Net borcun FAVÖK’e oranının gerileyip gerilemediği,
- Net parasal kazanç azaldığında şirketin operasyonel net kâr üretebilme kapasitesi.
Sonuç olarak RALYH’nin bilançosu kısmen güçlenirken, faaliyet kârlılığı belirgin biçimde zayıflamış durumda. Şirketin yatırım hikâyesinin sürdürülebilir hale gelmesi, satış büyümesinden çok bu büyümenin yeniden güçlü marjlarla desteklenmesine bağlı. Yatırım tavsiyesi değildir.