
Açılış
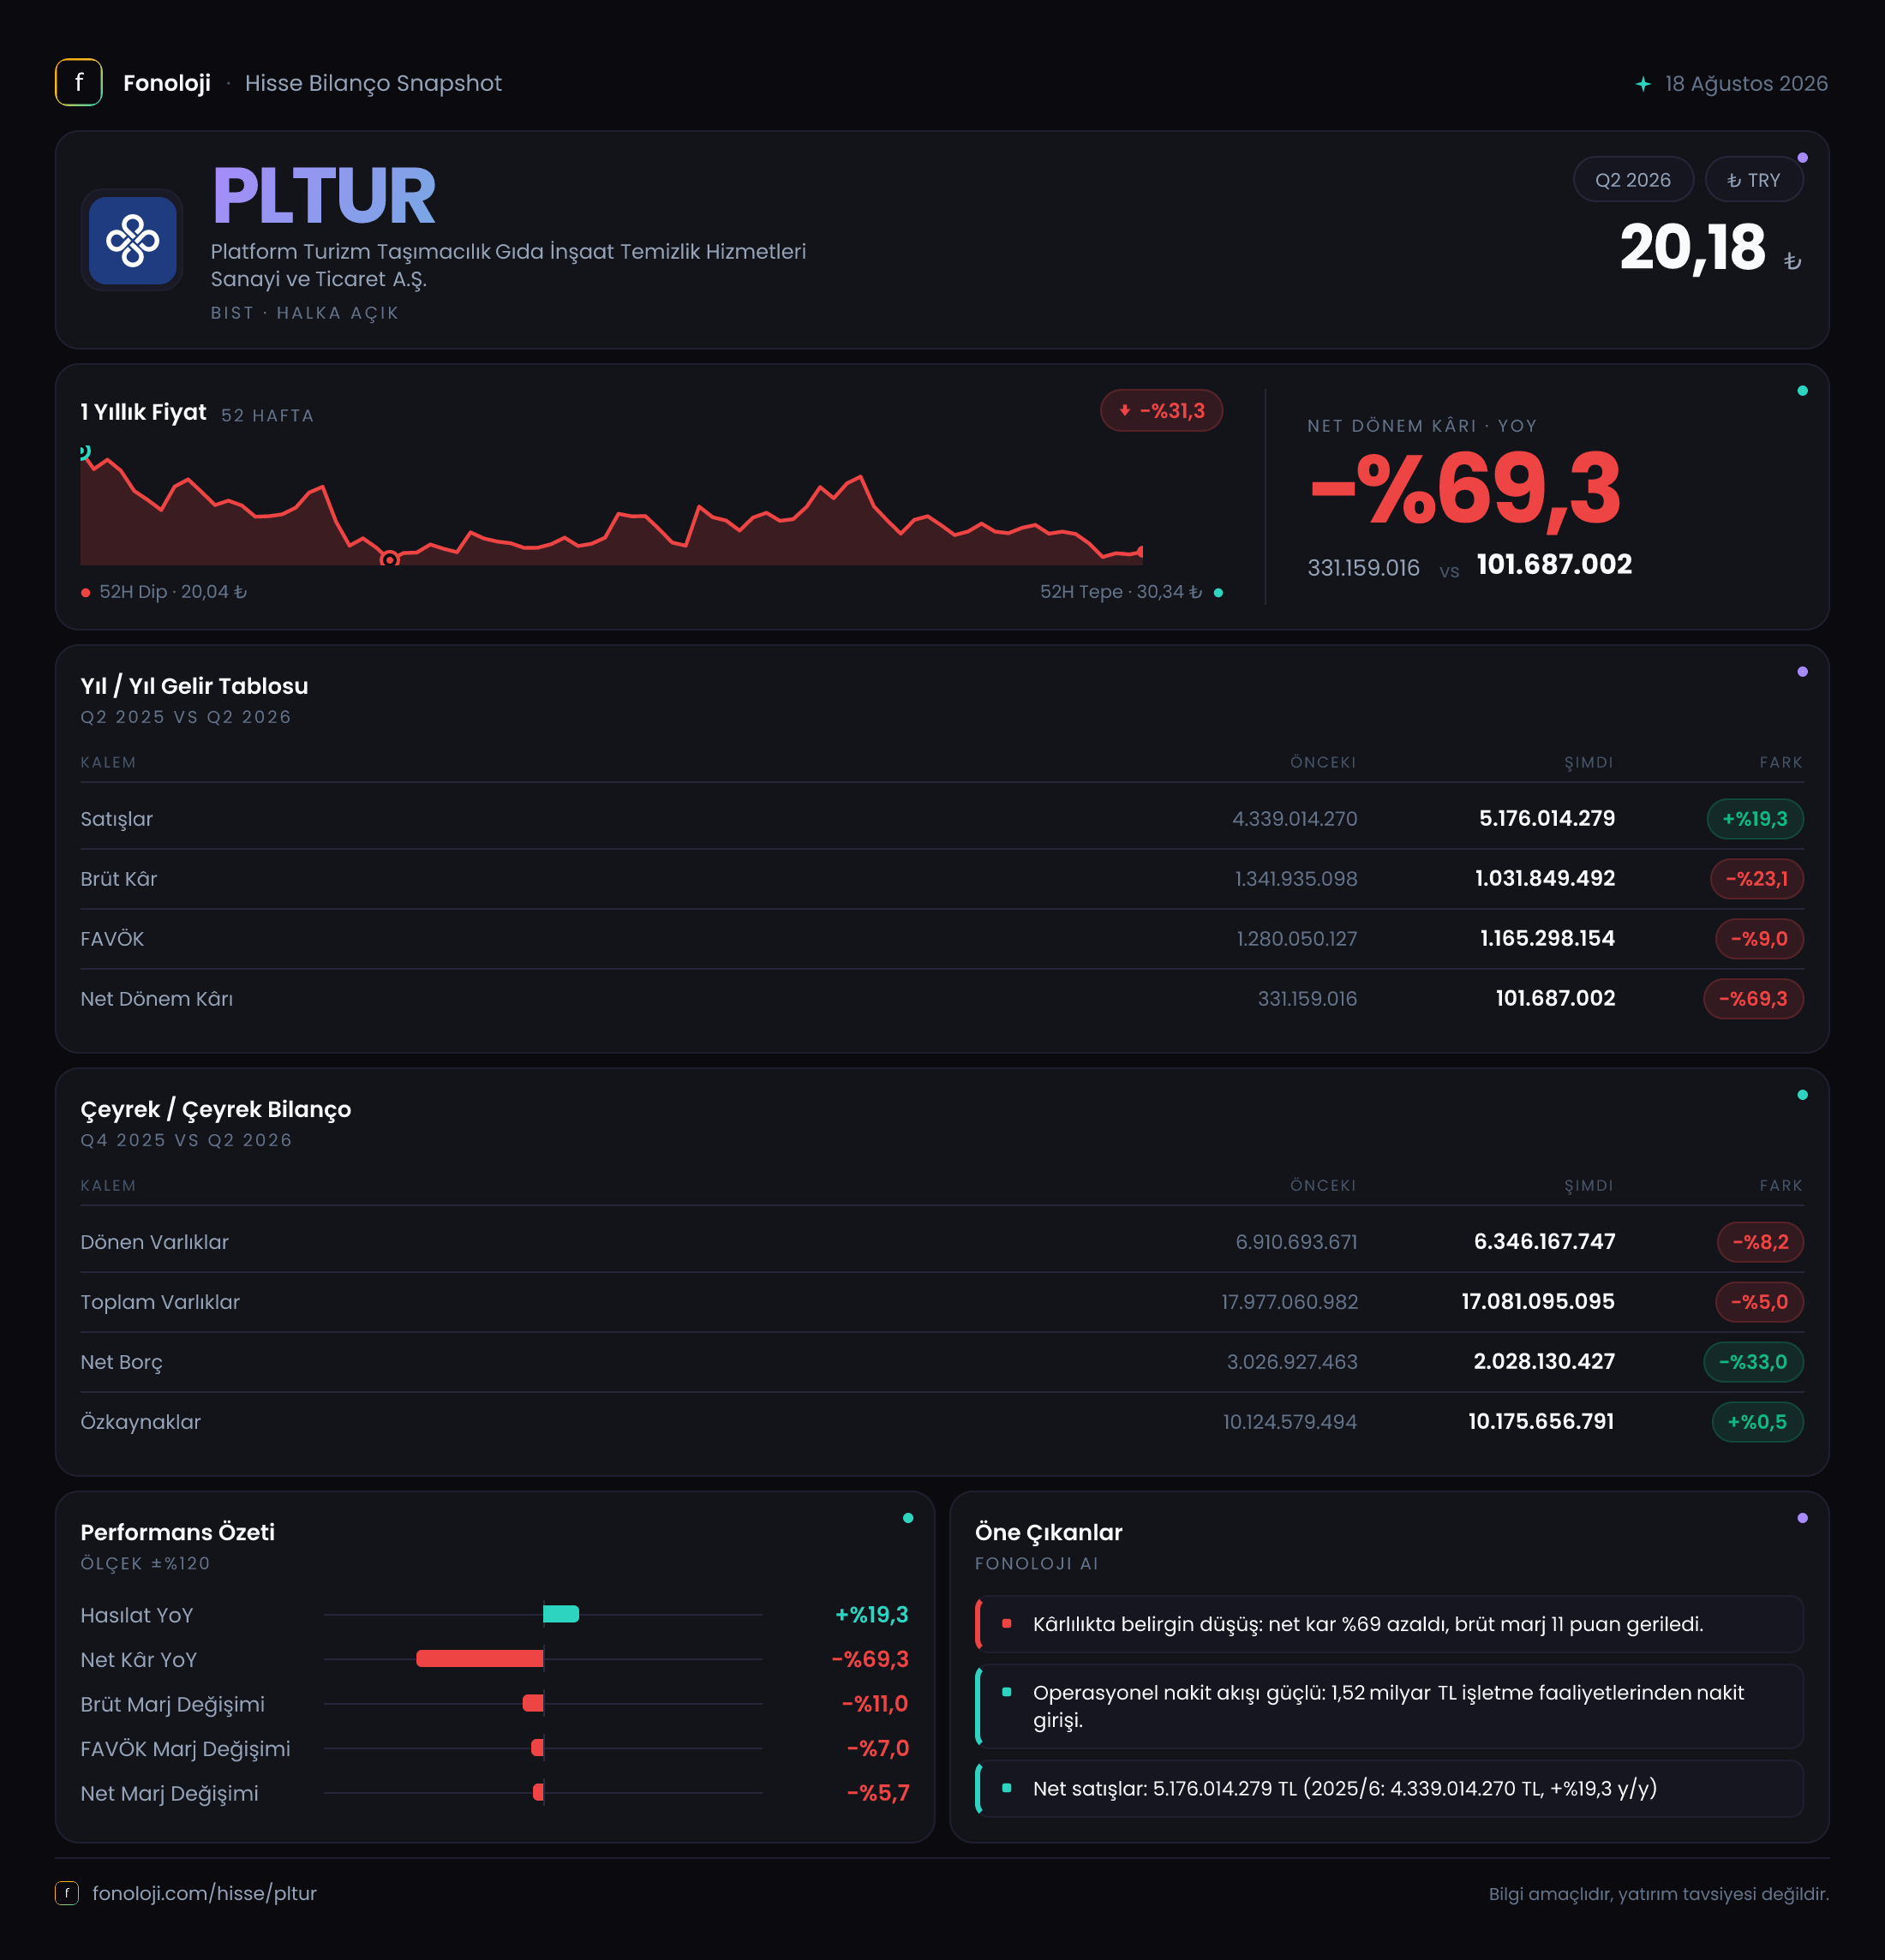
Platform Turizm, personel ve öğrenci taşımacılığı başta olmak üzere gıda, inşaat ve temizlik hizmetleri de sunan, operasyonel olarak hizmet ağırlıklı bir şirket. 2026/6AB sonuçlarının ana mesajı iki yönlü: Şirket satışlarını nominal olarak büyütürken kârlılıkta belirgin bir zayıflama yaşamış; buna karşılık bilanço tarafında net borcunu azaltmış. İlk altı ayda satışlar 5,2 milyar TL ile geçen yılın aynı dönemine göre %19,3 artmış olsa da brüt kâr %23,1, net dönem kârı ise %69,3 gerilemiş. Bu tablo, büyümenin şimdilik kâra aynı ölçüde yansımadığını gösteriyor.
Satış Hikayesi
Platform Turizm’in satışları geçen yılın aynı dönemindeki 4,3 milyar TL seviyesinden 5,2 milyar TL’ye yükseldi. İlk bakışta %19,3’lük büyüme olumlu görünüyor; ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu artış şirketin reel anlamda büyüdüğünü kanıtlamıyor. Aksine, fiyat artışlarının etkisi arındırıldığında satış hacminde veya gerçek hizmet üretiminde sınırlı bir büyüme, hatta daralma ihtimali bulunuyor.
Burada özellikle hizmet şirketleri açısından kritik nokta, satış artışının maliyet artışlarını karşılayıp karşılamadığıdır. Platform Turizm’de satışlar artarken brüt kârın 1,3 milyar TL’den 1,0 milyar TL’ye gerilemesi, gelir büyümesinin maliyet baskısını telafi edemediğini ortaya koyuyor. Bu nedenle şirketin yeni sözleşme kazanımı, araç kullanım oranı, personel ve akaryakıt maliyetleri ile sözleşmelerdeki fiyat güncelleme mekanizmaları yakından izlenmeli.
Çeyreklik veri paylaşılmadığı için satışların yılın ilk çeyreğinden ikinci çeyreğine hızlanıp hızlanmadığını veya yavaşladığını söylemek mümkün değil. Bu nedenle şu aşamada hikâyenin yönünü belirleyen temel veri, yıllık satış büyümesinden çok bu büyümenin hacim mi, fiyat mı kaynaklı olduğu ve ikinci yarıda marjların toparlanıp toparlanamayacağı olacak.
Kârlılık
Kârlılık tarafında sonuçlar satışlardan belirgin biçimde daha zayıf. Brüt kâr marjı, geçen yılın ilk altı ayındaki yaklaşık %30,2 seviyesinden bu dönemde yaklaşık %19,2’ye geriledi. Başka bir ifadeyle şirket, 100 TL’lik satıştan geçen yıl yaklaşık 30 TL brüt kâr elde ederken bu yıl yaklaşık 19 TL brüt kâr üretiyor. Yaklaşık 11 puanlık bu düşüş, hizmet maliyetlerinin satışlardan daha hızlı arttığına işaret ediyor.
FAVÖK de 1,3 milyar TL’den 1,2 milyar TL’ye gerileyerek %9 azaldı. Verilen rakamlar üzerinden FAVÖK marjı bu yıl yaklaşık %23,1, geçen yıl ise yaklaşık %30,2 seviyesinde hesaplanıyor. Dolayısıyla operasyonel kârlılıkta da yaklaşık 7 puanlık bir gerileme var. Bu düşüş, brüt marjdaki bozulmanın bir kısmının faaliyet giderleriyle dengelendiğini, ancak genel kârlılık eğiliminin yine de aşağı yönlü olduğunu gösteriyor.
Bununla birlikte veride dikkat edilmesi gereken teknik bir tutarsızlık bulunuyor: FAVÖK’ün 1,2 milyar TL ile brüt kâr olan 1,0 milyar TL’nin üzerinde raporlanması, standart gelir tablosu sunumunda olağan değildir. FAVÖK normalde brüt kârdan faaliyet giderleri düşüldükten sonra oluştuğu için brüt kârdan yüksek olmaması beklenir. Bu nedenle FAVÖK tanımının şirket tarafından farklı ele alınmış olması veya özet veride sınıflandırma farkı bulunması mümkün. Yatırım kararı öncesinde şirketin faaliyet raporundaki FAVÖK mutabakatı ve dipnotlar kontrol edilmeli.
Net dönem kârı ise 331,2 milyon TL’den 101,7 milyon TL’ye düşerek %69,3 geriledi. Net kâr marjı yaklaşık %7,7’den %2,0’ye indi. Yani şirket satışlarını artırmasına rağmen her 100 TL’lik satıştan elde ettiği net kazanç yaklaşık 7,7 TL’den 2 TL’ye düşmüş durumda. Bu sonuç, yalnızca operasyonel marj baskısını değil, finansman giderleri, amortisman, vergi ve enflasyon muhasebesi gibi faaliyet dışı kalemlerin de net kâr üzerinde etkili olduğunu düşündürüyor; ancak bu kalemlerin detayları paylaşılmadığı için katkılarını ayrı ayrı ölçmek mümkün değil.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dengeli bir görüntü veriyor. Toplam varlıklar önceki yıl sonundaki 18,0 milyar TL’den 17,1 milyar TL’ye gerilemiş; düşüş %5 seviyesinde. Dönen varlıklar 6,9 milyar TL’den 6,3 milyar TL’ye inerken %8,2 azalmış, duran varlıklar ise 11,1 milyar TL’den 10,7 milyar TL’ye gerilemiş.
Net borçtaki gelişme ise olumlu. Net borç 3,0 milyar TL’den 2,0 milyar TL’ye düşerek %33 azalmış. Bu, şirketin borçluluk riskini azaltması ve finansman maliyetlerine karşı daha dayanıklı hale gelmesi açısından önemli. İlk altı aylık FAVÖK olan 1,2 milyar TL esas alınırsa net borç/FAVÖK oranı yaklaşık 1,7x seviyesinde. Ancak FAVÖK altı aylık olduğu için bu oran yıllıklaştırılmış bir bakışla yaklaşık 0,8x seviyesine denk gelebilir; yine de mevsimsellik ve FAVÖK tanımındaki tutarsızlık nedeniyle bu hesap ihtiyatla kullanılmalı.
Özkaynaklar 10,1 milyar TL’den 10,2 milyar TL’ye çıkarak yalnızca %0,5 arttı. Buna rağmen özkaynakların toplam varlıklara oranı yaklaşık %59,6 ile güçlü bir seviyede. Önceki yıl sonundaki yaklaşık %56,1 seviyesine kıyasla sermaye yapısı nispeten güçlenmiş görünüyor. Ancak net kâr düşerken özkaynakların sınırlı artması, enflasyon muhasebesi ve diğer özkaynak kalemlerinin etkisinin incelenmesini gerektiriyor.
Net Parasal Pozisyon (TAS 29)
Şirketin net parasal pozisyonu geçen yılın aynı dönemindeki -310,3 milyon TL’den -107,7 milyon TL’ye geldi. Negatif işaret, enflasyon muhasebesi altında parasal yükümlülüklerin parasal varlıklardan daha yüksek olduğu bir yapı nedeniyle net parasal kayıp oluştuğunu gösterir. Bu kayıp bu yıl mutlak olarak yaklaşık 202,6 milyon TL azalmış; başka bir ifadeyle negatif etkinin şiddeti %65,3 oranında iyileşmiş.
Bu gelişme tek başına şirketin nakit pozisyonunun aynı oranda düzeldiği anlamına gelmez. TAS 29 kapsamındaki net parasal pozisyon, bilanço kalemlerinin enflasyon karşısındaki yapısından kaynaklanan muhasebesel bir etkidir. Yine de negatif etkinin azalması, geçen yıla kıyasla net kâr üzerindeki enflasyon muhasebesi baskısının hafiflediğini gösteriyor. Buna rağmen net kârın %69,3 gerilemesi, asıl sorunun yalnızca net parasal pozisyonda olmadığını; operasyonel marjlar ve diğer finansal kalemlerin daha ağır bastığını düşündürüyor.
Yatırımcı için Ne Anlama Geliyor?
Platform Turizm’de yatırım tezinin olumlu tarafında net borcun %33 azalması, güçlü özkaynak tabanı ve satışların nominal olarak büyümeye devam etmesi bulunuyor. Borçluluğun düşmesi, faiz ve refinansman riskini azaltırken şirketin yeni sözleşmeler veya araç yatırımları için finansal esnekliğini korumasına yardımcı olabilir.
Ancak mevcut sonuçların temel riski marj erozyonu. Satışlar enflasyonun altında büyürken brüt kârın ve net kârın gerilemesi, şirketin artan maliyetleri müşterilerine yeterince yansıtamadığını gösteriyor. Önümüzdeki dönemde özellikle şu göstergeler izlenmeli:
- Brüt kâr marjının yeniden %20’nin üzerine çıkıp çıkmayacağı,
- FAVÖK tanımının ve hesaplama yönteminin dipnotlarda nasıl açıklandığı,
- Net borç azalmasının operasyonel nakit akışıyla desteklenip desteklenmediği,
- Yeni sözleşmelerde fiyat güncelleme ve maliyet yansıtma mekanizmalarının gücü,
- İkinci yarıda satış büyümesinin enflasyonu aşacak gerçek bir hacim artışına dönüşüp dönüşmediği.
Özetle şirketin bilançosu kârlılık tablosundan daha sağlam görünüyor; ancak yatırım hikâyesinin güçlenmesi için borç azaltımının yanında marjların da toparlanması gerekiyor. Şu anki veriler, “büyüyen fakat bu büyümeyi kâra çevirmekte zorlanan” bir yapıya işaret ediyor. Yatırım tavsiyesi değildir.