
Açılış
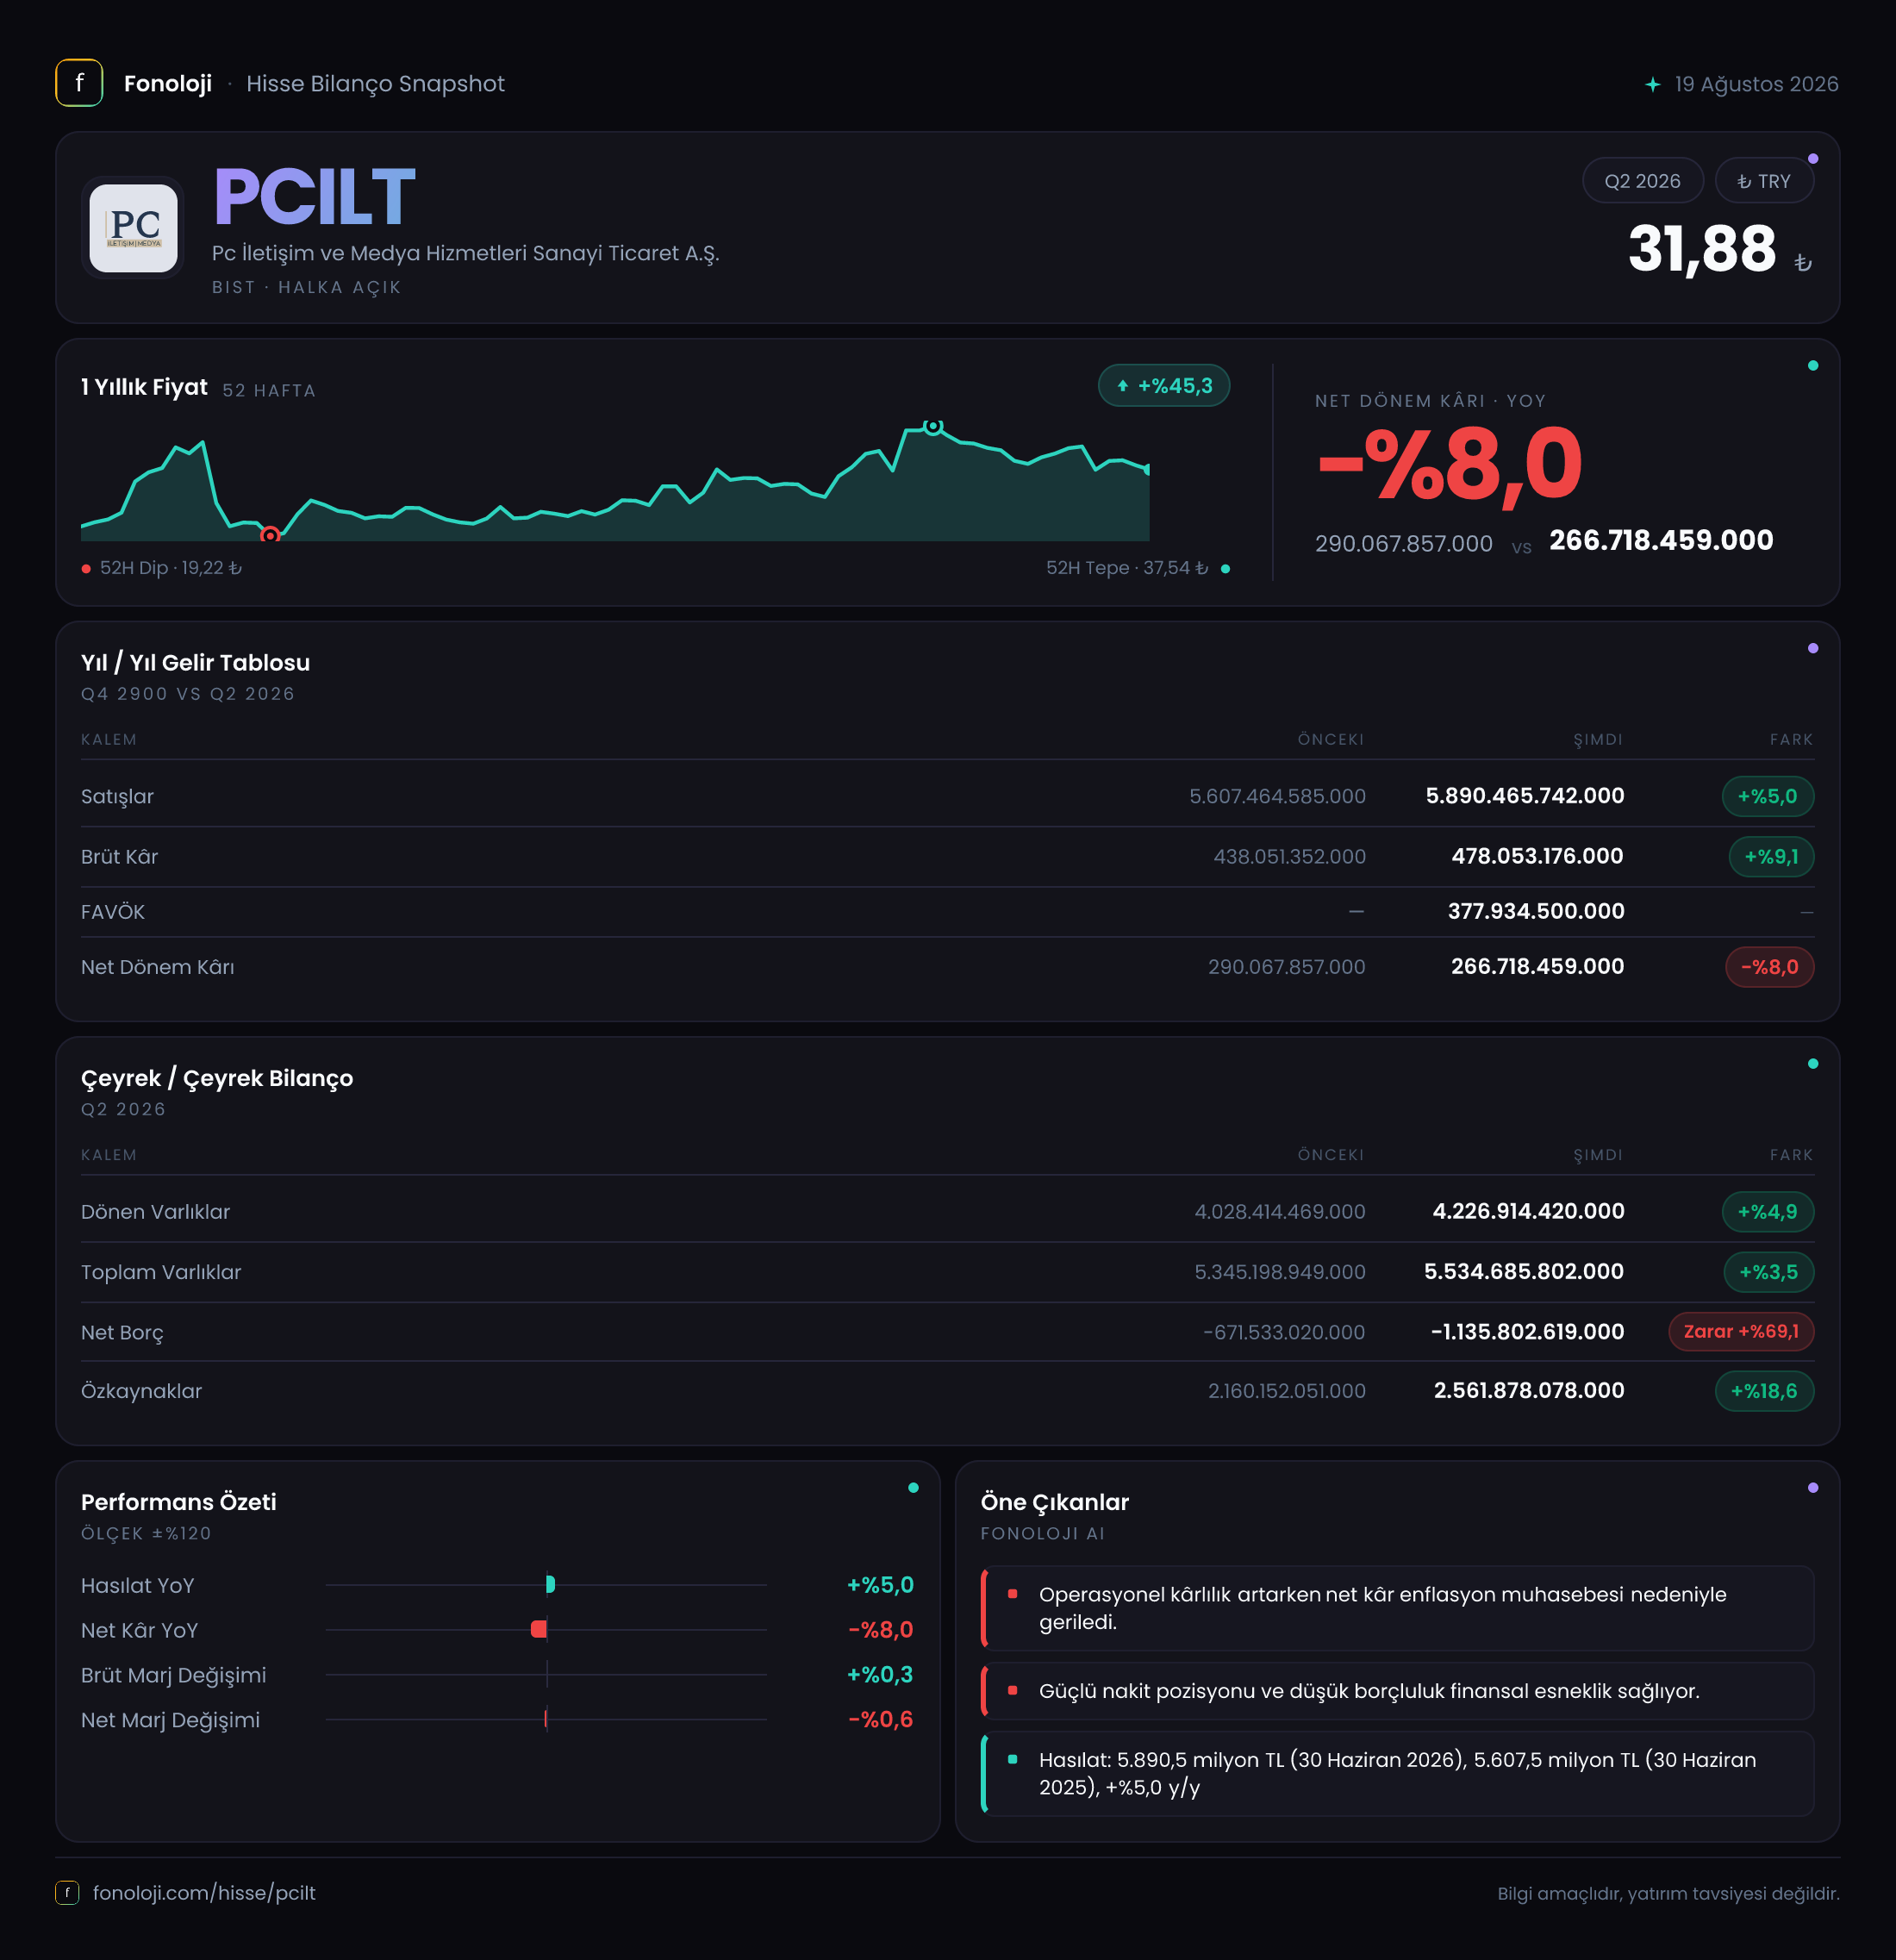
PC İletişim ve Medya Hizmetleri, iletişim ve medya hizmetleri alanında faaliyet gösteren bir şirket olarak 2026/6AB döneminde nominal olarak büyümeyi sürdürdü; ancak büyümenin hızı yüksek enflasyon ortamının oldukça gerisinde kaldı. Satışlar 5,9 milyar TL ile geçen yılın aynı dönemine göre %5,0 artarken, brüt kârın satışlardan daha hızlı yükselmesi operasyonel tarafta sınırlı bir marj toparlanmasına işaret ediyor. Buna karşılık net parasal pozisyon zararının belirgin şekilde artması, net kârı aşağı çekti. Bilançonun en güçlü tarafı ise borçtan ziyade net nakit taşıması ve özkaynakların dönem başından itibaren güçlenmesi.
Satış Hikayesi
PCILT’nin satışları geçen yılın aynı dönemindeki 5,6 milyar TL’den 5,9 milyar TL’ye yükseldi. İlk bakışta yaklaşık 300 milyon TL’lik artış olumlu görünüyor; ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu büyüme şirketin reel olarak küçülmüş olabileceğini gösteriyor. Başka bir ifadeyle şirket daha yüksek nominal fiyatlarla faaliyetlerini sürdürmüş olsa da satış hacmi, müşteri sayısı veya gerçek hizmet talebi açısından aynı ivmeyi yakalayamamış olabilir.
Satışlardaki %5,0’lik artış, enflasyonun oldukça gerisinde kaldığı için yatırımcı açısından ana soru, şirketin fiyat artışlarını müşterilerine ne ölçüde yansıtabildiği ve faaliyet hacminin nasıl değiştiğidir. Veriler, bu dönemde güçlü bir reel büyüme hikâyesi sunmuyor. Bununla birlikte, iletişim ve medya hizmetlerinde satışların proje, kampanya ve müşteri sözleşmelerine bağlı olarak dönemsel dalgalanabileceği de unutulmamalı. Eldeki veri yalnızca geçen yılın aynı dönemiyle karşılaştırma sunduğu için çeyreklik satış trendini ve yıl içindeki ivmenin hızlanıp hızlanmadığını değerlendirmek için sonraki dönemleri beklemek gerekiyor.
Satışlardaki sınırlı büyümeye karşın brüt kârın 438,1 milyon TL’den 478,1 milyon TL’ye çıkması, maliyetlerin satışlardan daha yavaş arttığını gösteriyor. Bu, şirketin hizmet fiyatlandırması, proje karması veya doğrudan maliyet yönetimi tarafında belirli bir iyileşme yakaladığını düşündürüyor. Ancak brüt kâr artışı %9,1 seviyesinde kalsa da bu oran da enflasyonun gerisinde. Dolayısıyla nominal marj iyileşmesi olumlu olmakla birlikte, reel anlamda kârlılık gücünün ne ölçüde korunduğu konusunda temkinli olmak gerekiyor.
Kârlılık
Şirketin brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %7,8 seviyesinden bu dönemde %8,1’e yükseldi. Marjdaki yaklaşık 0,3 puanlık artış, satışların maliyetine kıyasla daha iyi yönetildiğini gösteriyor. Bu, özellikle düşük marjla çalışan medya ve hizmet şirketleri açısından önemli; çünkü küçük marj değişimleri dahi net kârlılık üzerinde hissedilir etki yaratabilir.
FAVÖK bu dönemde 377,9 milyon TL olarak gerçekleşti. Buna göre FAVÖK marjı yaklaşık %6,4 seviyesinde. Brüt kâr marjı ile FAVÖK marjı arasındaki fark, satış ve pazarlama giderleri, genel yönetim giderleri ve diğer operasyonel maliyetlerin brüt kârın önemli bir bölümünü tükettiğini gösteriyor. Yine de FAVÖK marjının mevcut dönemde pozitif olması, şirketin ana faaliyetlerinden nakit yaratma kapasitesinin korunduğuna işaret ediyor. Geçen yıl için karşılaştırılabilir FAVÖK verisi verilmediği için operasyonel kârlılığın yıllık bazda ne ölçüde iyileştiğini kesin olarak ölçmek mümkün değil.
Net dönem kârı ise 290,1 milyon TL’den 266,7 milyon TL’ye geriledi ve yıllık bazda %8,0 düştü. Net kâr marjı bu dönemde yaklaşık %4,5, geçen yıl aynı dönemde ise %5,2 düzeyindeydi. Yani brüt marjda ve operasyonel kârlılıkta görülen iyileşme, net kâr seviyesine taşınamadı. Bunun temel nedeni, net parasal pozisyon zararındaki sert artış olarak öne çıkıyor.
Özetle PCILT’nin operasyonel yapısında sınırlı bir toparlanma var; fakat finansal ve enflasyon muhasebesi etkileri bu kazanımı aşağı çekiyor. Şirketin kâr kalitesini değerlendirirken yalnızca net kâra değil, 377,9 milyon TL’lik FAVÖK, FAVÖK’ün nakit akışına dönüşümü ve net parasal kaybın gelecek dönemlerde nasıl değişeceğine de bakmak gerekiyor.
Bilanço Sağlığı
PCILT’nin toplam varlıkları dönem başındaki 5,3 milyar TL’den 5,5 milyar TL’ye yükseldi. Bu artış %3,5 ile sınırlı kalırken, büyümenin esas olarak dönen varlıklardan geldiği görülüyor. Dönen varlıklar 4,0 milyar TL’den 4,2 milyar TL’ye çıkarak %4,9 arttı. Duran varlıklar ise 1,3 milyar TL civarında yatay kaldı. Bu görünüm, şirketin varlık yapısında büyük bir yatırım veya kapasite genişlemesinden ziyade işletme sermayesi ağırlıklı bir yapı olduğunu düşündürüyor.
Bilançonun en dikkat çekici unsuru net borç kaleminde. Net borç rakamı -1,1 milyar TL olarak raporlanıyor; bu, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğu, yani 1,1 milyar TL net nakit pozisyonu taşıdığı anlamına geliyor. Önceki dönem sonunda net nakit pozisyonu 671,5 milyon TL idi. Böylece net nakit yaklaşık 428,5 milyon TL artmış ve şirketin finansal esnekliği güçlenmiş durumda.
Verilen FAVÖK rakamına göre şirketin net borç/FAVÖK oranı negatif; daha anlaşılır ifadeyle PCILT borçluluk baskısı altında değil, aksine yaklaşık 2,9x FAVÖK tutarında net nakit taşıyor. Bu durum faiz ve yeniden finansman riskini sınırlar. Ancak net nakdin ne kadarının gerçekten serbest kullanılabilir olduğu; ticari alacaklar, müşteri avansları ve işletme sermayesi ihtiyacı incelenmeden kesin biçimde söylenemez.
Özkaynaklar 2,2 milyar TL’den 2,6 milyar TL’ye çıkarak %18,6 büyüdü. Varlıkların %3,5 arttığı bir dönemde özkaynakların daha hızlı yükselmesi bilanço dayanıklılığı açısından olumlu. Bununla birlikte özkaynak artışının ne kadarının dönem kârından, ne kadarının diğer kapsamlı gelir veya yeniden değerleme kalemlerinden kaynaklandığı açıklanmadığı için artışın niteliğini ayrıca takip etmek gerekiyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon zararı 76,4 milyon TL’den 150,9 milyon TL’ye yükseldi. Zararın mutlak tutarı neredeyse iki katına çıkarken, yıllık bazda bozulma %97,6 seviyesine ulaştı. Bu kalem, net kârdaki 23,4 milyon TL’lik düşüşün ana açıklayıcılarından biri olarak öne çıkıyor.
TAS 29 kapsamında yüksek enflasyonlu ekonomilerde parasal varlık ve yükümlülüklerin satın alma gücü etkisi yeniden hesaplanıyor. Negatif net parasal pozisyon zararı, şirketin dönem boyunca enflasyon karşısında satın alma gücü kaybına uğrayan net parasal varlık veya pozisyon taşıdığını gösterir. PCILT’nin net nakit pozisyonu güçlü olsa da bu nakdin enflasyon karşısında yeterince yüksek reel getiri üretmemesi, muhasebe üzerinde parasal kayıp yaratabiliyor.
Bu nedenle net nakit her zaman net parasal kazanç anlamına gelmiyor. Şirket açısından güçlü likidite finansal riskleri azaltırken, yüksek enflasyon ortamında nakdin reel değer kaybı net kârı baskılayabiliyor. Gelecek dönemlerde net parasal pozisyon zararının büyüklüğü; nakit seviyesi, ticari alacakların yapısı, borçların vadesi ve enflasyon oranının seyrine bağlı olarak yakından izlenmeli.
Yatırımcı için Ne Anlama Geliyor?
PCILT’nin 2026/6AB sonuçları, güçlü bilanço fakat zayıf reel büyüme ve baskı altında net kâr şeklinde özetlenebilir.
- Fırsat tarafında, şirketin 1,1 milyar TL net nakit taşıması finansal dayanıklılık sağlıyor. Borç baskısının düşük olması, faiz maliyetleri ve likidite riskleri açısından önemli bir avantaj.
- Brüt kâr marjının %7,8’den %8,1’e yükselmesi, maliyet yönetiminde sınırlı da olsa iyileşme olduğunu gösteriyor.
- Özkaynakların %18,6 artması, bilanço kalitesinin satış büyümesinden daha hızlı güçlendiğine işaret ediyor.
- Risk tarafında, satışların %5,0 artması yüksek enflasyonun oldukça gerisinde. Bu nedenle şirketin reel büyüme üretip üretmediği belirsiz değil, mevcut veriye göre zayıf görünüyor.
- Net parasal zararının 150,9 milyon TL’ye çıkması, operasyonel kârlılığın net kâra dönüşümünü engelliyor.
- Geçen yılın FAVÖK verisi bulunmadığı için operasyonel marj trendi tam ölçülemiyor; çeyreklik veri eksikliği de büyümenin ivmesini değerlendirmeyi sınırlıyor.
İzlenmesi gereken temel göstergeler; satış büyümesinin enflasyonun üzerine çıkıp çıkmadığı, FAVÖK marjının %6,4 seviyesini koruyup korumadığı, net parasal zararının azalması ve net nakdin işletme sermayesi tarafından tüketilip tüketilmediği olacak. Mevcut sonuçlar PCILT’yi borçluluk açısından rahat, ancak reel büyüme ve net kâr kalitesi açısından daha yakından izlenmesi gereken bir şirket görünümüne taşıyor.
Yatırım tavsiyesi değildir.