
Açılış
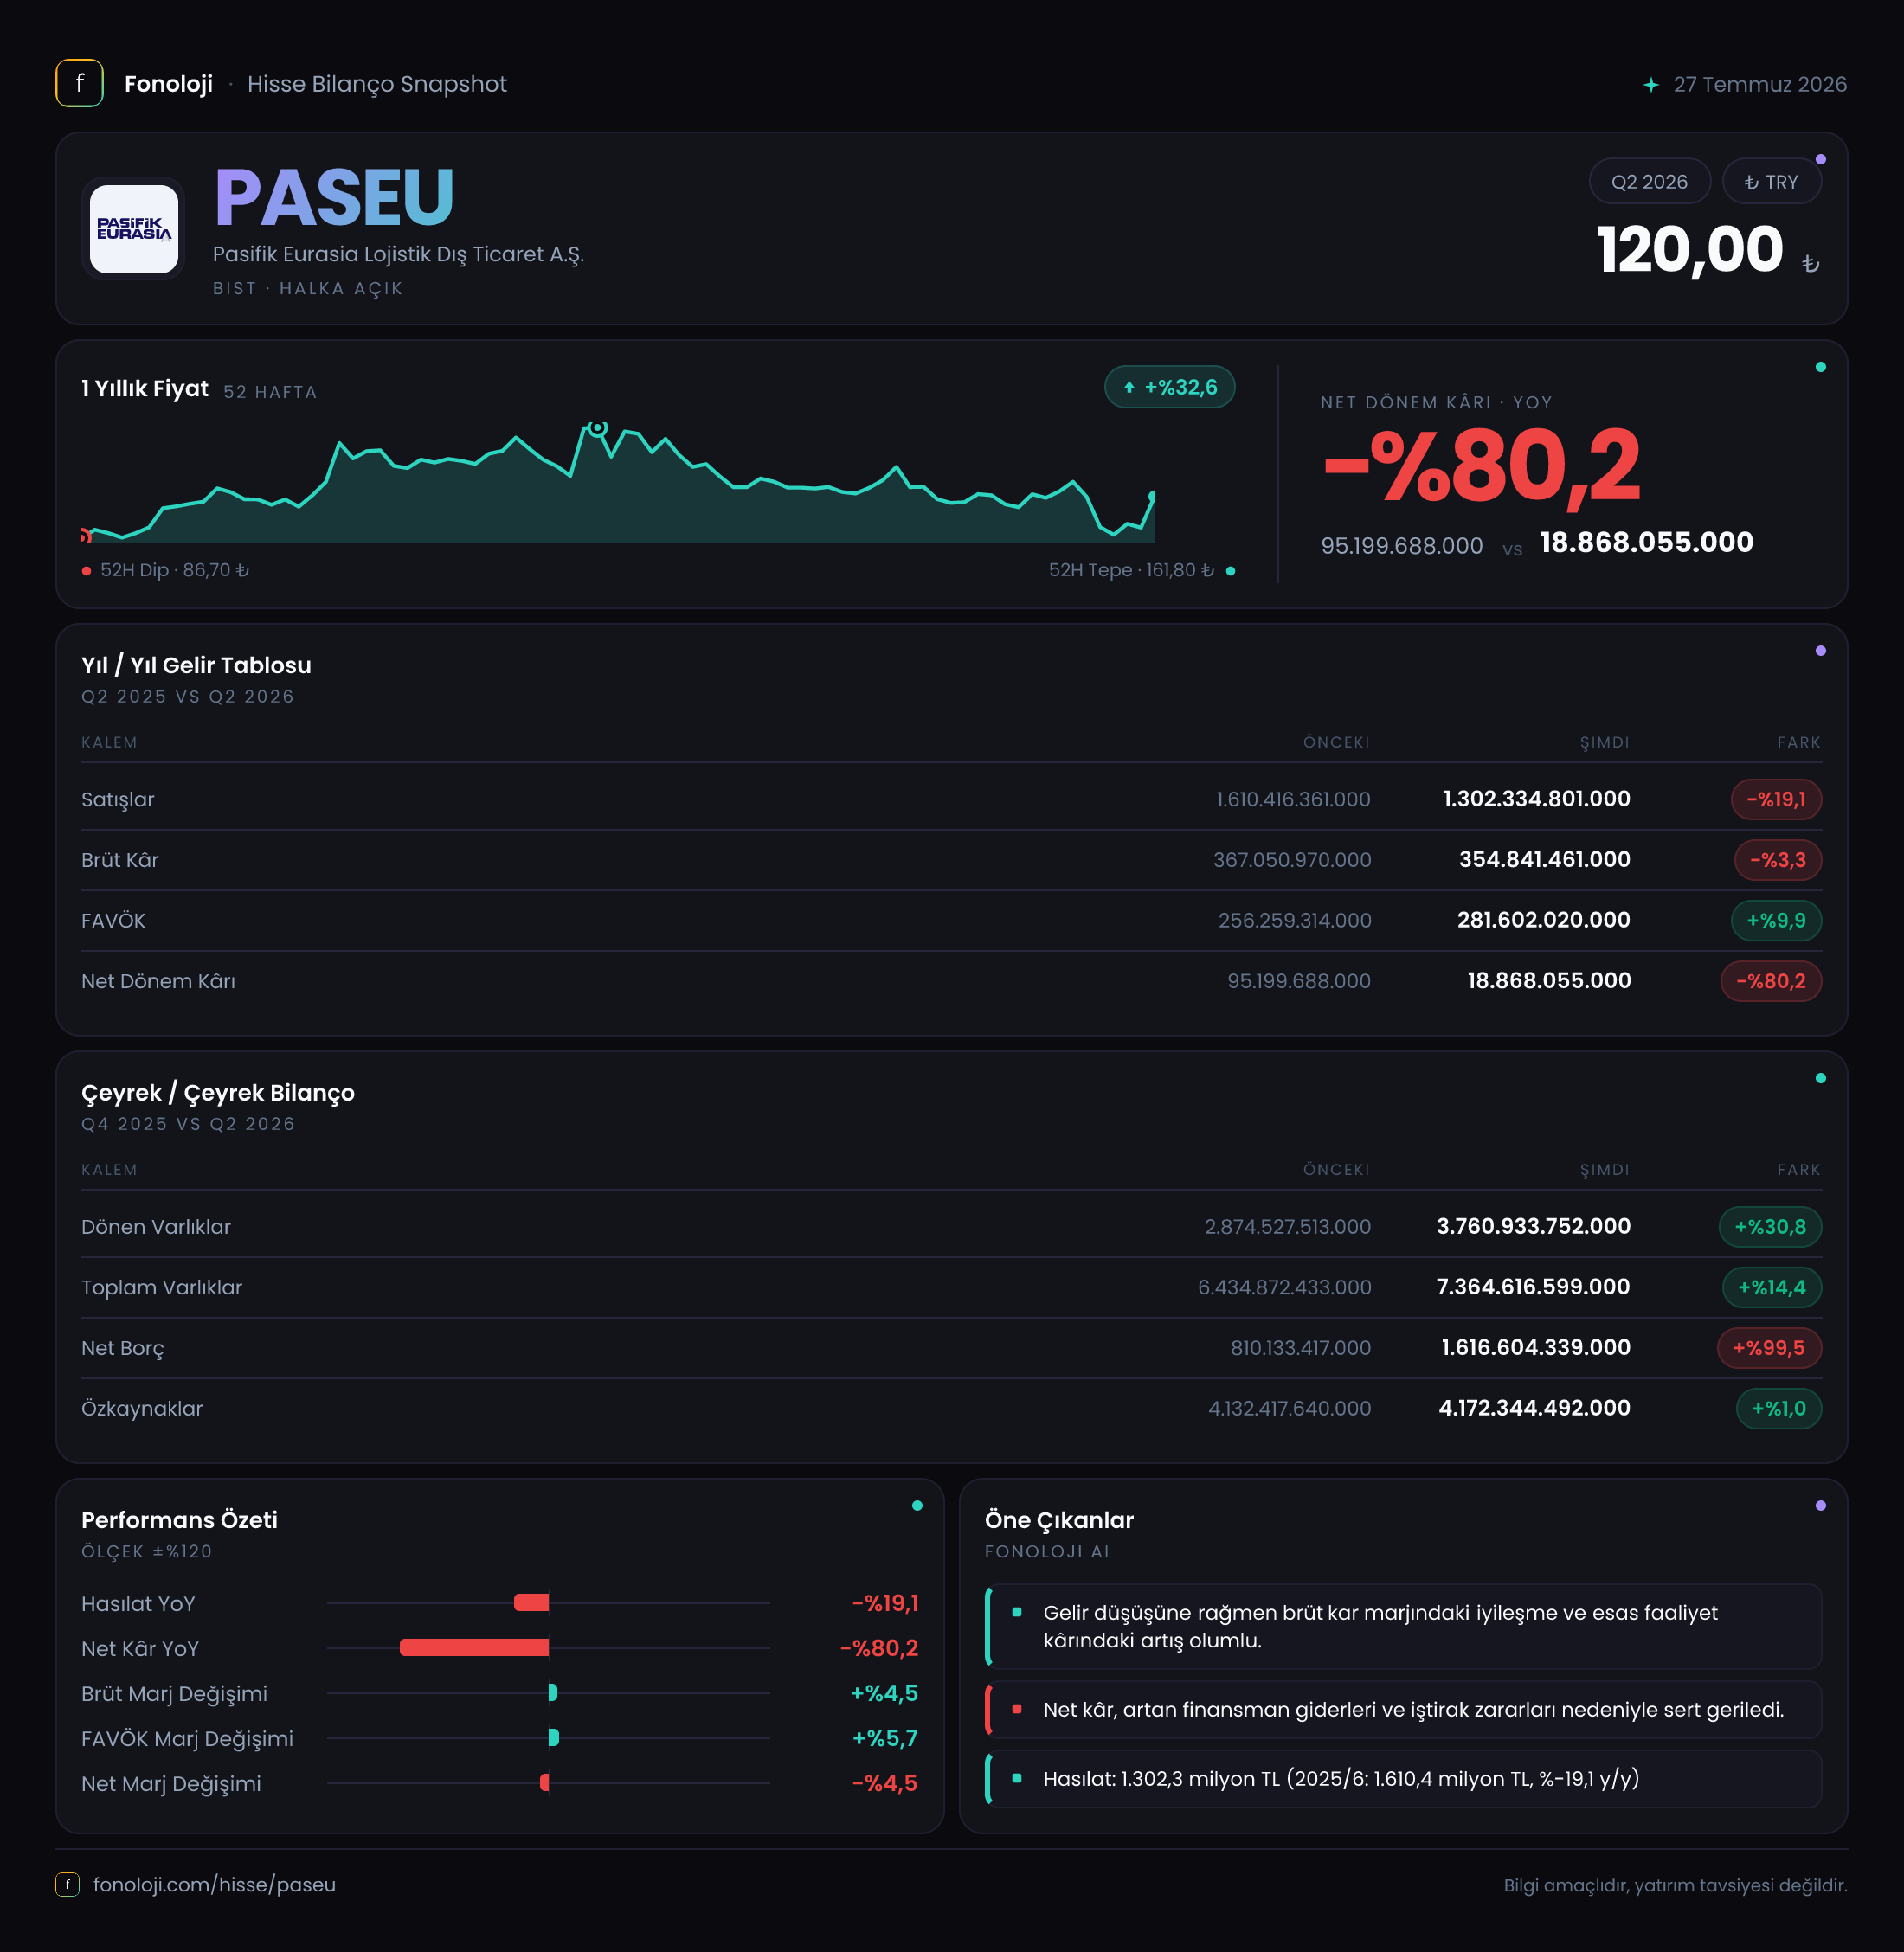
Pasifik Eurasia Lojistik Dış Ticaret A.Ş. (PASEU), demiryolu ve multimodal taşımacılık ekseninde faaliyet gösteren bir lojistik şirketi olarak, 2026 yılının ilk altı ayında satış tarafında daralma, bilanço tarafında ise belirgin borçlanma artışıyla karşılaştı. Şirketin satışları geçen yılın aynı dönemine göre %19,1 azalarak 1,3 milyar TL’ye geriledi; buna karşın brüt kâr marjı ve FAVÖK marjı iyileşti. Ana sorun, faaliyet kârlılığındaki gerilemenin yanı sıra finansman yükü ve enflasyon muhasebesinin etkisiyle net kârın %73,5 düşerek 26 milyon TL’ye inmesi oldu. Bu tablo, operasyonel dayanıklılığın tamamen kaybolmadığını ancak büyümenin borçla finanse edilmesinin yatırımcı açısından daha yakından izlenmesi gerektiğini gösteriyor.
Satış Hikayesi
PASEU’nun 2026/6AB döneminde satışları 1,3 milyar TL seviyesinde gerçekleşti. Geçen yılın aynı döneminde satışlar 1,6 milyar TL idi; dolayısıyla nominal bazda %19,1’lik bir gerileme söz konusu. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların yalnızca artmaması değil, nominal olarak azalması da önemli bir zayıflık sinyali. Reel açıdan bakıldığında şirketin taşıdığı yük ve ürettiği hizmet hacmi açısından daralma, nominal düşüşten daha belirgin olabilir.
Burada dikkat edilmesi gereken nokta, verilen verilerin altı aylık ara dönem sonuçlarını göstermesi. Satışlarda 2025/6’dan 2026/6’ya geçiş görülebiliyor; ancak ara çeyreklerin ayrı ayrı detayları paylaşılmadığı için 2026 yılının ilk ve ikinci çeyreği arasındaki momentum hakkında kesin bir yorum yapmak mümkün değil. Bu nedenle çeyreklik trend için daha ayrıntılı dönemsel gelir kırılımını beklemek gerekiyor.
Satışlardaki düşüşe rağmen brüt kârın daha sınırlı gerilemesi dikkat çekiyor. Brüt kâr 367,1 milyon TL’den 354,8 milyon TL’ye inerken düşüş %3,3’te kaldı. Bu, şirketin satış karmasında daha yüksek marjlı işlerin payının artmış olabileceğini veya maliyetlerin satışlardaki düşüş kadar hızlı gerilemediğini düşündürüyor. Ancak yalnızca bu verilerle hangi etkinin baskın olduğunu söylemek mümkün değil. Genel resimde PASEU’nun gelir üretimi zayıflamış, fakat elde edilen her 1 TL’lik satıştan daha fazla brüt kâr bırakılmış.
Kârlılık
PASEU’nun brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %22,9 seviyesinden 2026/6AB’de yaklaşık %27,3’e yükseldi. Satışlar düşerken marjın genişlemesi, operasyonel fiyatlama veya maliyet kontrolü açısından olumlu bir gelişme. Bununla birlikte Türkiye’de yüksek enflasyonun olduğu dönemlerde nominal marj artışlarının mutlaka reel verimlilik artışı anlamına gelmediği unutulmamalı. Özellikle hizmet fiyatları, personel maliyetleri ve taşıma giderlerinin farklı hızlarda hareket etmesi marjları dönemsel olarak etkileyebilir.
FAVÖK ise 234,5 milyon TL’den 210,8 milyon TL’ye geriledi ve düşüş %10,1 oldu. Buna rağmen FAVÖK marjı yaklaşık %14,7’den %16,2’ye yükseldi. Yani şirket satış başına daha yüksek operasyonel kârlılık üretmiş, fakat toplam satış hacmindeki daralma nedeniyle toplam FAVÖK yine de azalmış. Bu ayrım önemli: Marj iyileşmesi olumlu bir savunma mekanizması sunarken, büyüme eksikliği toplam kâr kapasitesini sınırlıyor.
Net kâr tarafında ise tablo belirgin biçimde daha zayıf. Net dönem kârı 98,1 milyon TL’den 26 milyon TL’ye gerileyerek %73,5 azaldı. Net kâr marjı da yaklaşık %6,1’den %2,0’ye düştü. Faaliyet seviyesinde FAVÖK marjı iyileşirken net kâr marjının bu denli bozulması, faaliyet dışı kalemlerin, finansman giderlerinin ve enflasyon muhasebesi etkilerinin şirket üzerinde ağırlaştığını gösteriyor. Başka bir ifadeyle PASEU’nun operasyonu hâlâ kâr üretiyor, ancak bu kârın çok daha küçük bir bölümü nihai olarak ortaklara kalıyor.
Bilanço Sağlığı
PASEU’nun bilançosunda toplam varlıklar önceki yıl sonuna göre %14,4 artarak 7,4 milyar TL’ye yükseldi. Bu büyümenin ana kaynağı dönen varlıklar oldu. Dönen varlıklar 2,9 milyar TL’den 3,8 milyar TL’ye çıkarak %30,8 arttı. Duran varlıklar ise yalnızca %1,2 artışla 3,6 milyar TL seviyesinde kaldı. Bu görünüm, bilanço büyümesinin ağırlıklı olarak işletme sermayesi, ticari alacaklar, stoklar veya nakit benzeri dönen kalemler üzerinden gerçekleşmiş olabileceğine işaret ediyor; ancak bu kalemlerin detayları verilmediği için artışın niteliğini ayrıca incelemek gerekir.
Özkaynaklar 4,1 milyar TL’den 4,2 milyar TL’ye çıkarak yalnızca %1 arttı. Varlıklar hızlı büyürken özkaynakların yatay kalması, bilanço genişlemesinin büyük ölçüde borçlarla desteklendiğini gösteriyor. Nitekim net borç 807,2 milyon TL’den 1,6 milyar TL’ye yükselerek yaklaşık iki katına çıktı. Bu, sadece %1’lik özkaynak artışına karşılık oldukça agresif bir borçlanma temposu anlamına geliyor.
Altı aylık FAVÖK üzerinden bakıldığında net borç/FAVÖK yaklaşık 7,6 kat seviyesine geliyor. FAVÖK’ün yıllıklandırılmış biçimde 421,6 milyon TL civarında kalacağı varsayılırsa oran yaklaşık 3,8 kata geriliyor. Yıllıklandırma varsayıma dayandığı için bu ikinci hesap kesin bir kaldıraç ölçüsü değil; yine de borçluluğun faaliyet kârına göre artık daha belirgin bir risk unsuru olduğunu ortaya koyuyor.
Net Parasal Pozisyon (TAS 29)
PASEU’nun net parasal pozisyonu 2026/6AB döneminde -110,9 milyon TL oldu. Geçen yılın aynı dönemindeki -115,3 milyon TL’ye göre zarar %3,8 azalmış olsa da şirket hâlâ net parasal kayıp yazıyor. TAS 29 kapsamında negatif net parasal pozisyon, şirketin parasal yükümlülüklerinin parasal varlıklarından daha yüksek olması nedeniyle yüksek enflasyon ortamında satın alma gücü kaybına uğradığını gösterir.
Bu kalemin faaliyet kârlılığıyla karıştırılmaması gerekir. PASEU operasyonel olarak 210,8 milyon TL FAVÖK üretirken, enflasyon muhasebesi ve diğer finansal etkiler net kârı aşağı çekiyor. Net parasal kaybın geçen yıla göre bir miktar azalması olumlu olsa da, 110,9 milyon TL’lik etki hâlâ net kârın önemli bir bölümünü eritiyor. Nitekim FAVÖK ile net kâr arasındaki farkın büyüklüğü, borçlanma ve parasal pozisyonun şirketin nihai kârlılığı üzerindeki baskısını açıkça gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
PASEU’nun 2026/6AB sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Olumlu taraf: Brüt kâr marjı %27,3’e, FAVÖK marjı ise %16,2’ye yükseldi. Bu, şirketin daralan satış ortamında operasyonel kârlılığını korumaya çalıştığını ve satış karması veya maliyet yönetimi açısından belli bir direnç gösterdiğini ortaya koyuyor.
- Riskli taraf: Satışlar yüksek enflasyon ortamında nominal olarak %19,1 geriledi. Net borç %100,3 artarken, özkaynaklar yalnızca %1 büyüdü. Bu dengesizlik finansman maliyetlerini ve bilanço riskini artırıyor.
- En kritik gösterge: Net kârın %73,5 düşerek 26 milyon TL’ye inmesi. Faaliyet kârlılığı tamamen bozulmamış olsa da borçluluk, finansman giderleri ve TAS 29 etkisi ortaklara kalan kârı ciddi biçimde sınırlıyor.
Önümüzdeki dönemlerde yatırımcıların özellikle satışların yeniden büyüyüp büyümediğine, net borcun FAVÖK’e oranına ve dönen varlıklardaki artışın nakit yaratıp yaratmadığına odaklanması gerekiyor. PASEU için temel fırsat, daha yüksek marjlı operasyonların satış daralmasını tersine çevirmesi ve borç artışının kontrol altına alınması olur. Temel risk ise satışlar toparlanmadan borçluluğun yükselmeye devam etmesi ve operasyonel kârın finansal giderler ile enflasyon muhasebesi etkileri tarafından tüketilmesi. Yatırım tavsiyesi değildir.