
Açılış
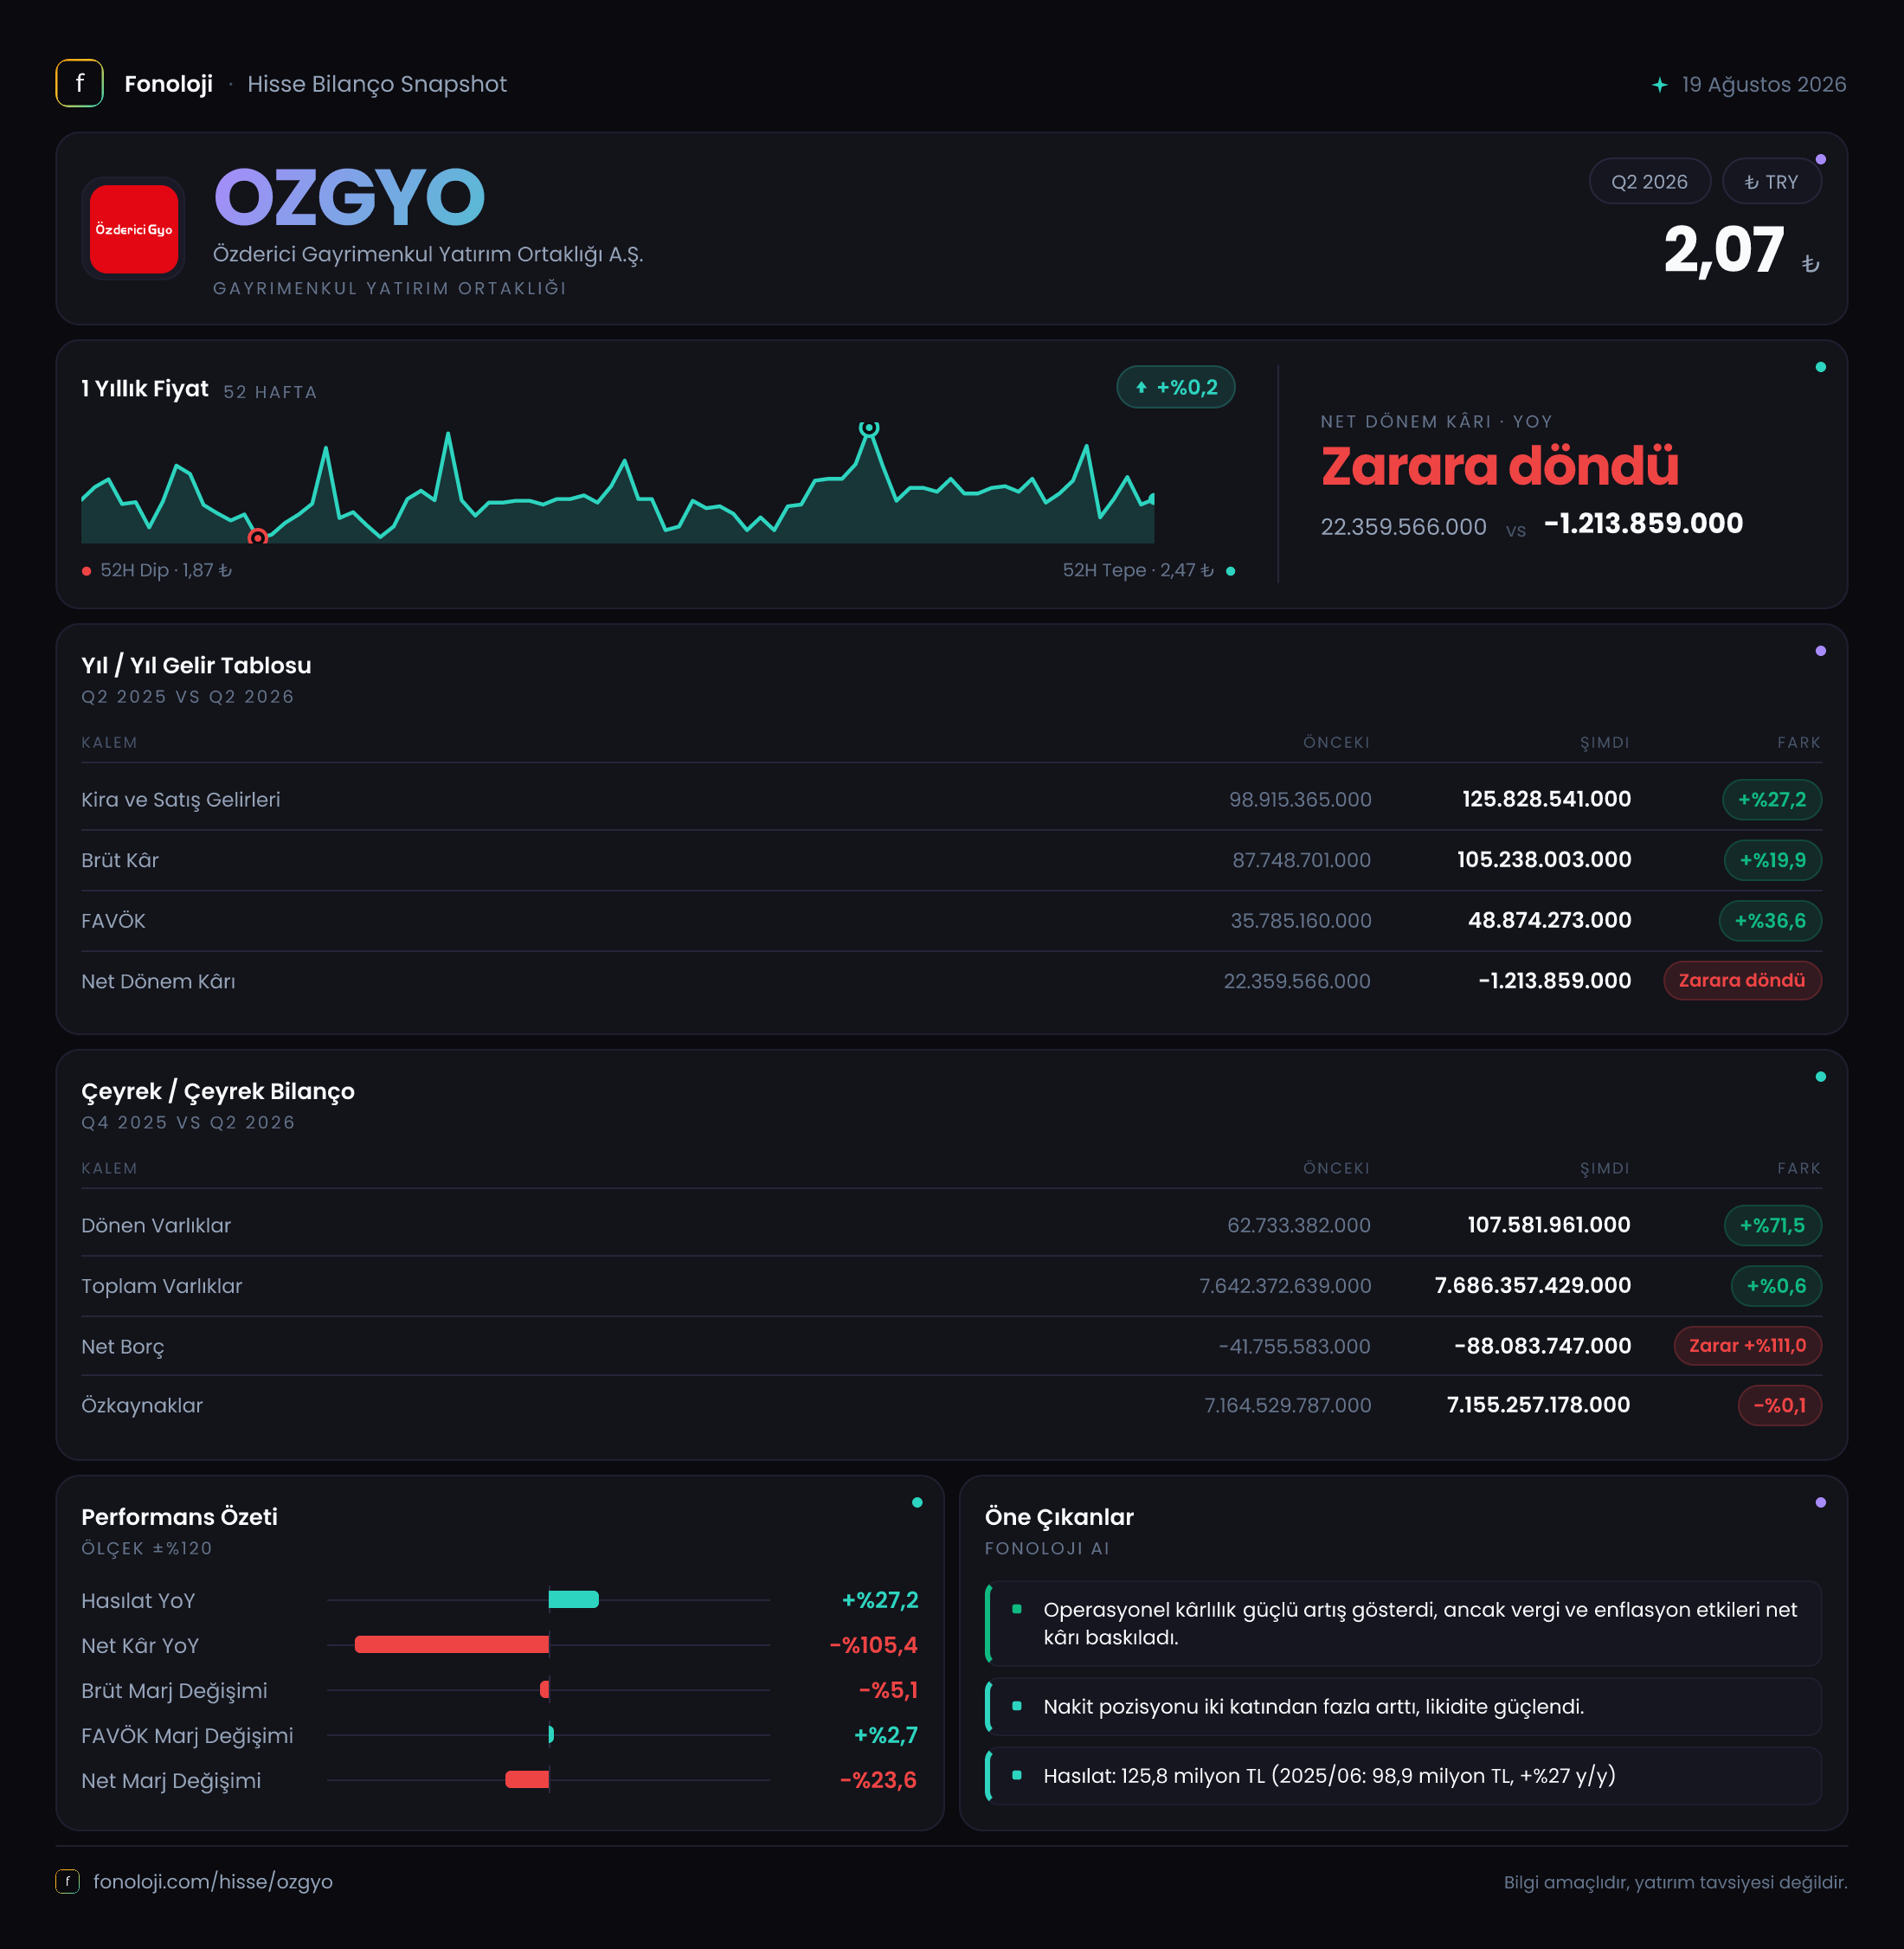
Özderici Gayrimenkul Yatırım Ortaklığı, ağırlıklı olarak gayrimenkul yatırımları ve bu yatırımlardan elde edilen kira/işletme gelirleri üzerinden değer üreten bir GYO. 2026/6AB döneminde şirketin satışları nominal olarak büyürken, operasyonel kârlılık satışlardan daha hızlı gelişmiş durumda. Buna karşılık dönem, 1,2 milyon TL net zararla tamamlandı; yani faaliyet performansındaki iyileşme henüz nihai kâra aynı ölçüde yansımadı.
Bilançonun ana resmi ise oldukça güçlü: 7,7 milyar TL toplam varlık, 7,2 milyar TL özkaynak ve negatif net borç, şirketin borçluluk açısından net nakit pozisyonunda olduğunu gösteriyor. Yatırımcı açısından temel soru, varlık tabanının gücünden çok, bu varlıkların enflasyon ortamında ne ölçüde nakit akışı ve sürdürülebilir net kâr ürettiği olacak.
| KPI | 2026/6AB | 2025/6AB | Yorum | |---|---:|---:|---| | Satışlar | 125,8 mn TL | 98,9 mn TL | Nominal %27,2 büyüme | | FAVÖK | 48,9 mn TL | 35,8 mn TL | %36,6 artış | | FAVÖK marjı | %38,9 | %36,2 | 2,7 puan iyileşme | | Net dönem kârı | -1,2 mn TL | 22,4 mn TL | Kârdan zarara geçiş | | Net borç | -88,1 mn TL | -41,8 mn TL | Net nakit pozisyonu güçlendi |
Satış Hikayesi
Şirketin satışları geçen yılın aynı dönemine göre 98,9 milyon TL’den 125,8 milyon TL’ye çıkarak %27,2 arttı. İlk bakışta bu, olumlu bir büyüme görüntüsü veriyor. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu artışın tamamı reel büyüme anlamına gelmiyor. Nominal satış artışı enflasyonun biraz altında kaldığı için şirketin satışlarında reel olarak sınırlı bir gerileme veya en azından belirgin bir reel ivme eksikliği bulunuyor.
Burada GYO’lar için önemli ayrım, satışların yalnızca büyüklüğü değil, hangi gelir kaynaklarından oluştuğu. Kira gelirleri ve gayrimenkul işletme gelirleri düzenli nakit akışı yaratırken, varlık satışları veya dönemsel proje gelirleri daha oynak olabilir. Paylaşılan veriler gelir kompozisyonunu göstermediği için büyümenin kalıcılığı konusunda kesin hüküm vermek mümkün değil; ancak operasyonel marjlardaki gelişim, satış artışının tamamen maliyet baskısıyla erimediğini ortaya koyuyor.
Çeyreklik bazda yalnızca 2025/6 satış verisi bulunduğu için 2026’nın ilk ve ikinci çeyrekleri arasındaki ivmeyi değerlendiremiyoruz. Dolayısıyla bu dönemdeki büyümenin yıl içine nasıl yayıldığını görmek için bir sonraki ara dönem raporunda çeyreklik gelir dağılımını izlemek gerekecek. Özellikle enflasyonun üzerinde sürdürülebilir kira artışı, doluluk oranları ve tahsilat performansı satış hikâyesinin kalitesini belirleyecek.
Kârlılık
Brüt kâr, satışlardan daha yavaş büyüdü. Şirketin brüt kârı 87,7 milyon TL’den 105,2 milyon TL’ye yükselerek %19,9 arttı. Bu nedenle brüt kâr marjı yaklaşık %88,7’den %83,6’ya geriledi. Başka bir ifadeyle, şirket satışlarının her 100 TL’sinden geçen yıl yaklaşık 88,7 TL brüt kâr üretirken bu dönemde bu tutar 83,6 TL’ye indi. Bu gerileme, gelir artışına rağmen doğrudan maliyetlerin daha hızlı yükseldiğine işaret ediyor.
Buna karşın FAVÖK tarafında tablo daha olumlu. FAVÖK 35,8 milyon TL’den 48,9 milyon TL’ye çıkarak %36,6 büyüdü ve FAVÖK marjı %36,2’den %38,9’a yükseldi. Yani brüt marjdaki zayıflamaya rağmen faaliyet giderleri satışlara oranla daha kontrollü yönetilmiş. Bu, şirketin temel faaliyet seviyesinde verimliliği koruduğunu, hatta artırdığını gösteriyor.
Ancak faaliyet kârlılığındaki bu iyileşme net kâra taşınmadı. Geçen yılın aynı dönemindeki 22,4 milyon TL net kâr, bu dönemde 1,2 milyon TL net zarara dönüştü. Böylece net kârda yaklaşık 23,6 milyon TL’lik bozulma oluştu. FAVÖK pozitifken net zarara geçilmesi; finansman giderleri, amortisman, değerleme kalemleri, vergi veya diğer faaliyet dışı unsurların alt satır üzerinde baskı yaratmış olabileceğini düşündürüyor. Fakat bu kalemlerin ayrıntısı paylaşılmadığından, zararın kaynağını tek bir etkene bağlamak doğru olmaz.
2025/12’deki 82,8 milyon TL net kâr ile karşılaştırma da dikkatle yapılmalı. Bu rakam tam yıl sonucuysa, 2026/6AB ile doğrudan kıyaslanmamalıdır. Çeyreklik net kâr serisi bulunmadığı için kısa vadeli kâr trendi konusunda beklemek gerekiyor.
Bilanço Sağlığı
OZGYO’nun bilançosunda en güçlü unsur, varlıkların büyük ölçüde özkaynakla finanse edilmesi. Toplam varlıklar önceki yıl sonundaki yaklaşık 7,6 milyar TL’den 7,7 milyar TL’ye yükselirken, özkaynaklar 7,2 milyar TL seviyesinde yatay kaldı. Bu rakamlar, şirketin varlık tabanının yaklaşık %93’ünün özkaynaklarla finanse edildiğini gösteriyor. Sermaye yapısı açısından bu, yüksek finansal kaldıraç kullanan şirketlere kıyasla daha korunaklı bir profil.
Duran varlıklar 7,6 milyar TL seviyesinde sabit kalırken, dönen varlıklar 62,7 milyon TL’den 107,6 milyon TL’ye çıkarak %71,5 arttı. Artış oranı yüksek olsa da toplam varlıklar içindeki payı hâlâ sınırlı. Bu nedenle likidite iyileşmesi olumlu olmakla birlikte, şirketin bilançosu esas olarak uzun vadeli gayrimenkul varlıklarına dayanıyor.
Net borç kalemi -41,8 milyon TL’den -88,1 milyon TL’ye geriledi. Negatif net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğunu, yani net nakit pozisyonunda bulunduğunu ifade eder. Bu nedenle net borç/FAVÖK oranı negatif; yaklaşık olarak -1,8x seviyesinde. Borç geri ödeme baskısının düşük olması faiz ve refinansman riskini azaltıyor. Öte yandan net nakit pozisyonunun işletme faaliyetlerinden mi, tahsilatlardan mı veya başka bilanço hareketlerinden mi kaynaklandığını görmek için nakit akış tablosu da incelenmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi uygulaması altında net parasal pozisyon, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini görünür kılar. OZGYO’da bu kalem geçen yılın aynı dönemindeki 65,9 milyon TL’lik negatif seviyeden, bu dönemde 51,3 milyon TL pozitif seviyeye geçti. Bu, iki dönem arasında 117,2 milyon TL’lik önemli bir yön değişimi anlamına geliyor.
Pozitif net parasal pozisyonun bu dönemde net kâra katkı sağlaması beklenir; ancak şirket yine de 1,2 milyon TL net zarar açıkladı. Bu durum, TAS 29 kaynaklı olumlu etkinin diğer gider ve değerleme kalemlerini telafi etmeye yetmediğini gösteriyor. Dolayısıyla net parasal pozisyon, kârlılığı destekleyen önemli bir unsur olsa da şirketin gerçek faaliyet performansının yerine geçmez. Yatırımcı, enflasyon muhasebesi etkisini dışarıda bırakarak FAVÖK, nakit akışı ve kira gelirlerinin sürdürülebilirliğini ayrıca değerlendirmeli.
Yatırımcı için Ne Anlama Geliyor?
OZGYO’nun 2026/6AB sonuçları iki farklı hikâyeyi aynı anda anlatıyor. Bir tarafta satışlar nominal olarak büyümüş, FAVÖK artışı satışların üzerine çıkmış, FAVÖK marjı iyileşmiş ve şirket net nakit pozisyonunu güçlendirmiş. Bunlar faaliyet verimliliği ve bilanço dayanıklılığı açısından önemli avantajlar.
Diğer tarafta satış büyümesi enflasyonun üzerinde değil, brüt marj gerilemiş ve operasyonel kârlılık net kâra dönüşmemiş. Gayrimenkul ağırlıklı bilanço, varlık değerleri açısından güçlü bir koruma sağlayabilir; ancak bu varlıkların nakit üretme kapasitesi, doluluk ve kira tahsilatı, değerleme varsayımları ve faiz ortamı kritik izleme başlıkları olarak kalıyor.
Önümüzdeki dönemde özellikle şu noktalar takip edilmeli:
- Kira ve işletme gelirlerinin enflasyonun üzerinde büyüyüp büyümediği,
- Brüt marjın %83,6 seviyesinden toparlanıp toparlanmadığı,
- FAVÖK artışının net kâra ve nakit akışına yansıyıp yansımadığı,
- Net nakit pozisyonunun korunup korunmadığı,
- Gayrimenkul değerlemelerinin özkaynak ve net kâr üzerindeki etkisi.
Genel çerçevede şirketin bilançosu güçlü, faaliyet kârlılığı iyileşiyor; ancak net zarar, yatırım tezinin henüz tamamlanmadığını gösteriyor. Bu nedenle OZGYO için ana katalizör, yüksek varlık değerinden çok bu varlıkların daha düzenli ve enflasyona karşı dayanıklı nakit akışına dönüştürülmesi olacak. Yatırım tavsiyesi değildir.