
Açılış
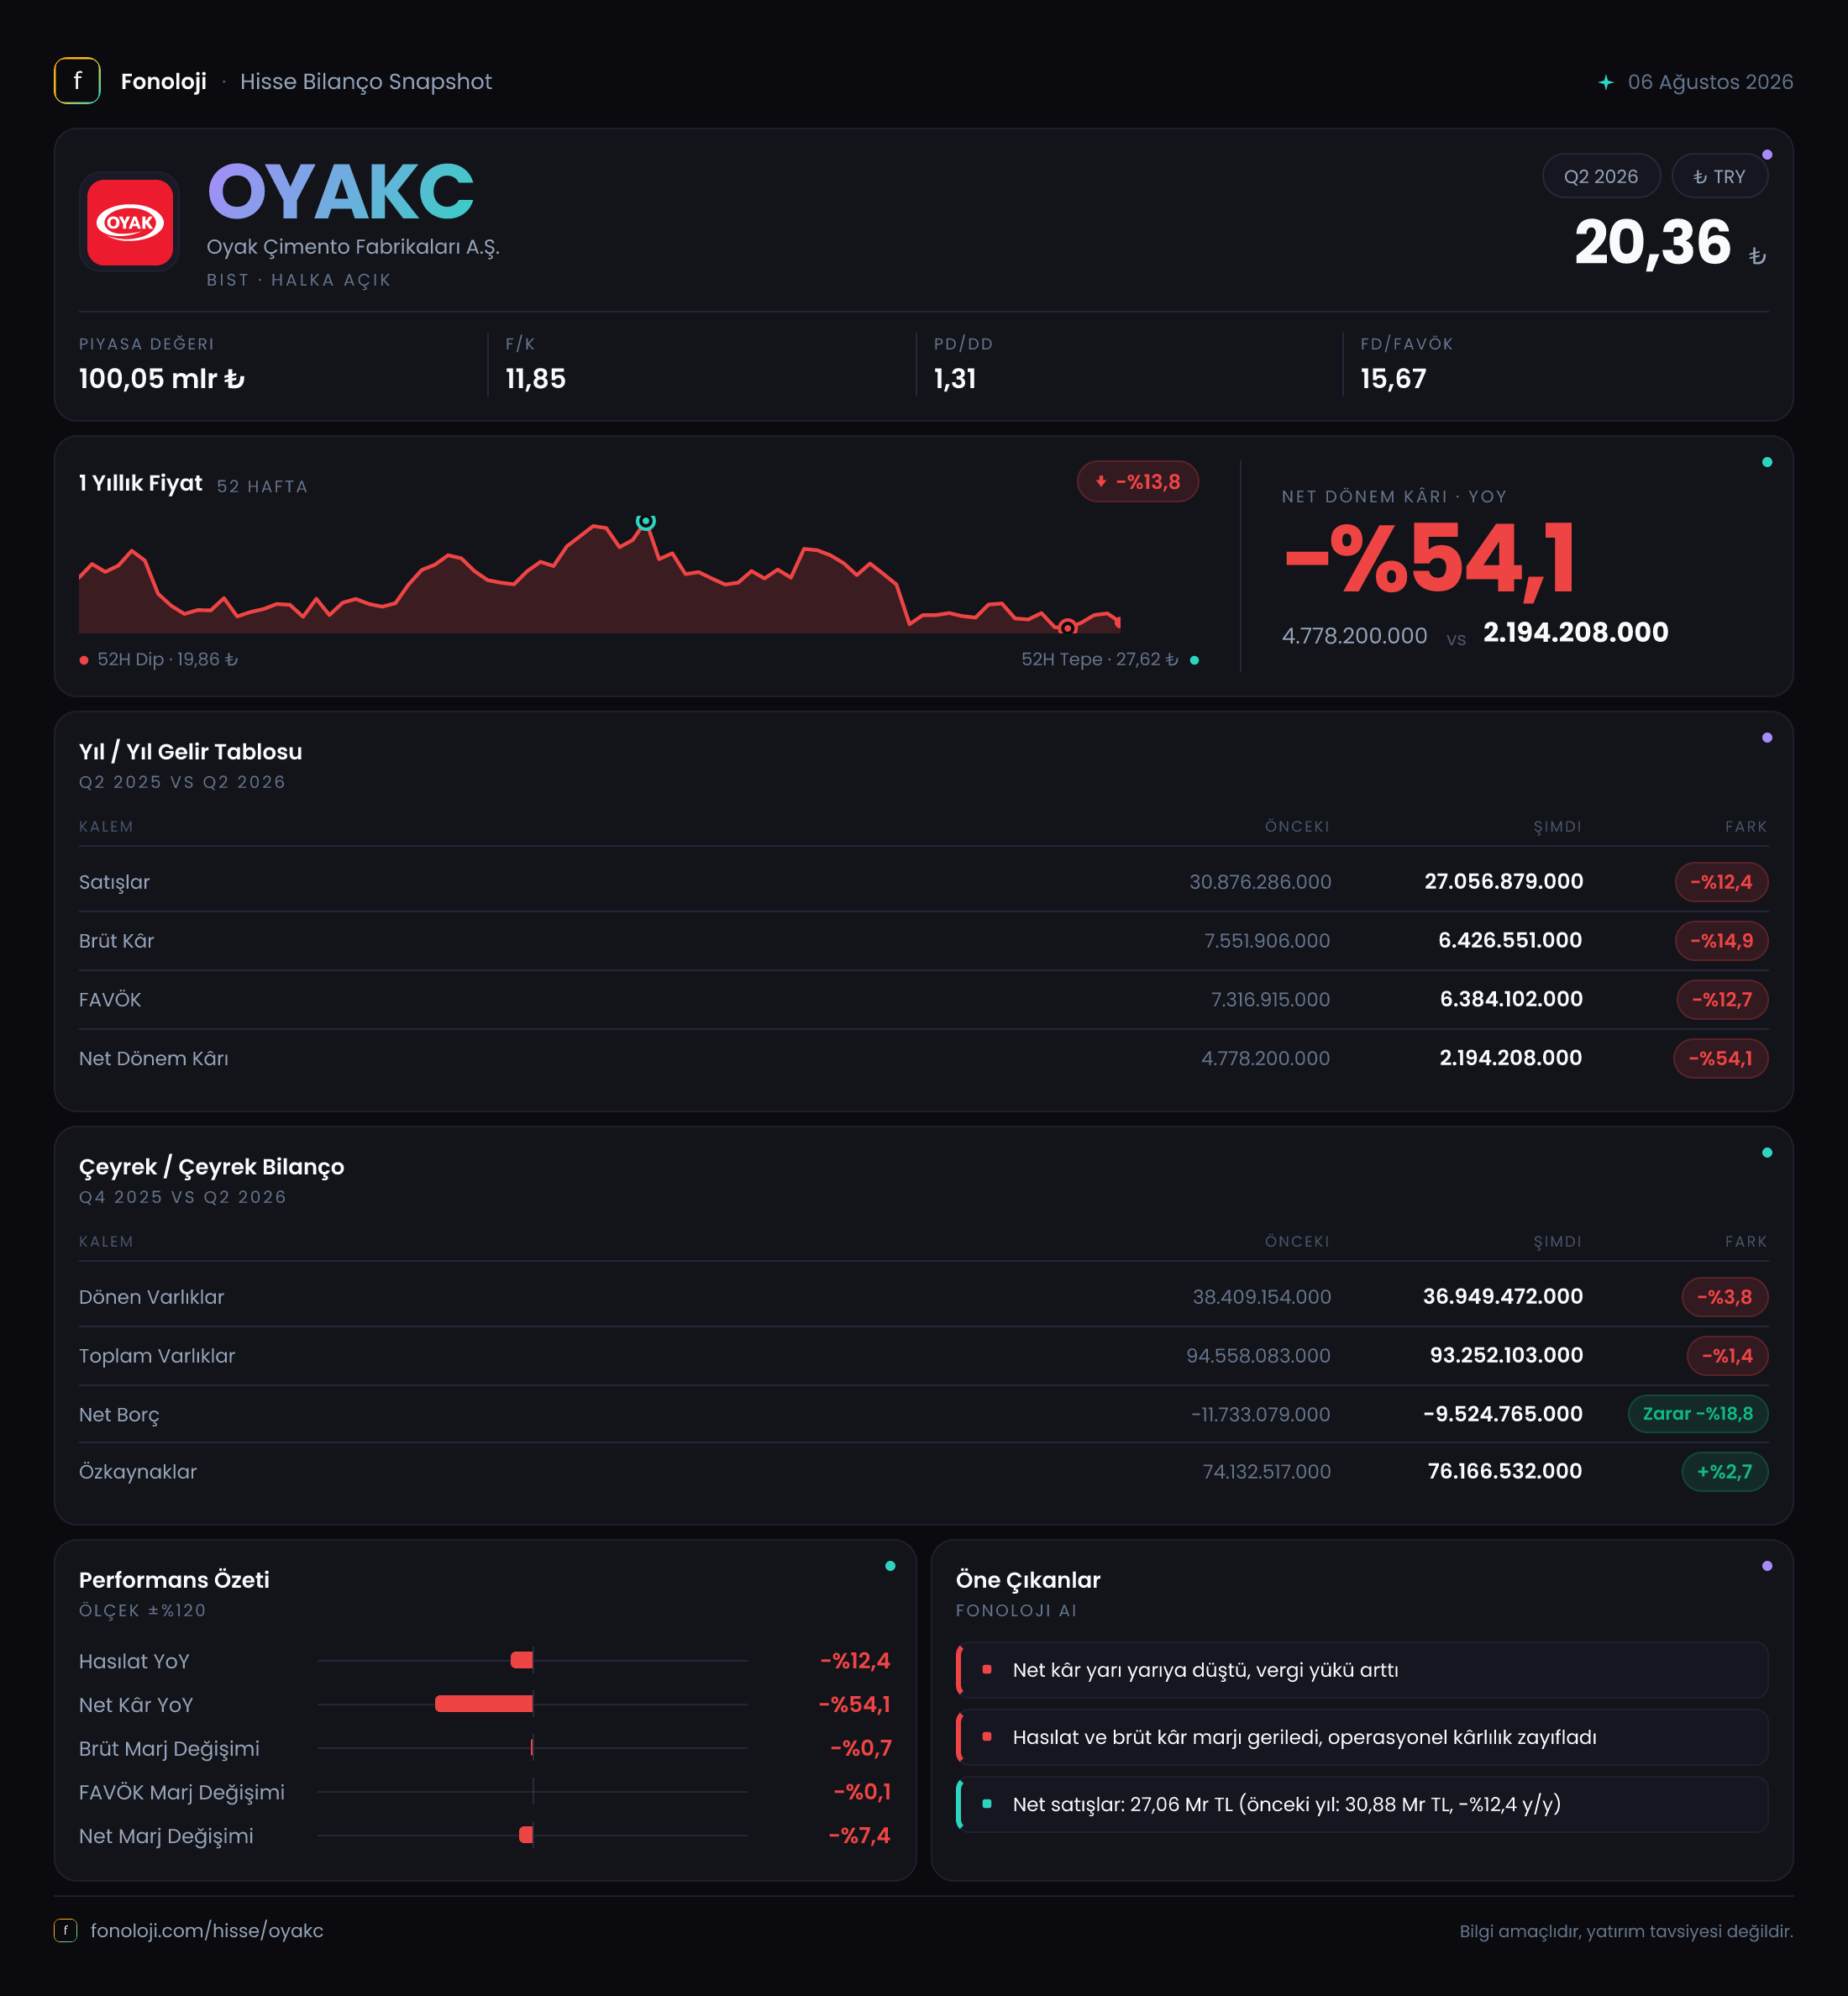
OYAK Çimento, Türkiye’nin çimento sektöründe faaliyet gösteren ve performansı büyük ölçüde iç talep, altyapı yatırımları, konut faaliyetleri ve enerji maliyetleriyle şekillenen bir şirket. 2026/6AB döneminde ana hikâye, satışların ve operasyonel kârlılığın geçen yılın aynı dönemine göre daralmasına rağmen şirketin bilanço yapısını koruması oldu. Satışlar 27,1 milyar TL’ye gerilerken, FAVÖK 6,4 milyar TL seviyesinde kaldı; ancak net kârın 4,8 milyar TL’den 2,2 milyar TL’ye düşmesi, operasyon dışı kalemlerin ve finansal sonuçların kârlılık üzerindeki baskısını gösteriyor. Şirketin hâlâ 9,5 milyar TL net nakit pozisyonunda olması önemli bir güvenlik alanı yaratırken, bu nakit tamponunun yıl sonuna göre zayıfladığı görülüyor.
Satış Hikayesi
OYAKC’nin satışları, geçen yılın aynı dönemindeki 30,9 milyar TL’den 27,1 milyar TL’ye inerek %12,4 geriledi. Bu, nominal bazda dahi küçülmeye işaret ediyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışların nominal olarak azalması reel açıdan daha belirgin bir daralma anlamına geliyor. Başka bir ifadeyle şirket yalnızca fiyat artışlarının gerisinde kalmamış, toplam satış hacmi, ürün karması veya iç talep koşulları açısından da geçen yılki seviyeyi koruyamamış görünüyor.
Çimento sektöründe satış performansını yalnızca ciro üzerinden okumak yeterli değil. Fiyat artışlarının enerji, işçilik, lojistik ve hammadde maliyetleriyle ne ölçüde dengelendiği de kritik. OYAKC’de satışların %12,4 gerilemesi, maliyet baskılarının yönetilmesini zorlaştırabilecek bir zemin oluşturuyor. Buna karşın FAVÖK marjının büyük ölçüde korunması, şirketin fiyatlama, maliyet kontrolü veya ürün karması tarafında belirli bir dayanıklılık sergilediğini düşündürüyor.
Veri setinde yalnızca 2025/6 ve 2026/6AB karşılaştırması bulunduğu için ara dönem içindeki çeyreklik ivmeyi net biçimde değerlendirmek mümkün değil. İkinci çeyrekte satışların ilk çeyreğe göre toparlanıp toparlanmadığını veya zayıflamanın hızlanıp hızlanmadığını görmek için daha ayrıntılı çeyreklik gelir tablosu beklenmeli. Bu nedenle mevcut tablo, şirketin yılın ilk yarısında geçen yılın aynı dönemine göre küçüldüğünü gösteriyor; ancak yılın ikinci yarısındaki iç talep ve altyapı harcamaları performansın yönünü değiştirebilir.
Kârlılık
Brüt kâr, 7,6 milyar TL’den 6,4 milyar TL’ye gerileyerek %14,9 azaldı. Bu düşüş satışlardaki %12,4 daralmanın da üzerinde. Sonuç olarak brüt kâr marjı yaklaşık %24,6’dan %23,6’ya geriledi. Yaklaşık 1 puanlık bu düşüş, satış hacmi ve fiyatlama baskısının maliyet yapısına sınırlı da olsa yansıdığını gösteriyor.
FAVÖK ise 7,3 milyar TL’den 6,4 milyar TL’ye düşerek %12,7 geriledi. FAVÖK marjı yaklaşık %23,6 seviyesinde gerçekleşirken, geçen yılın aynı dönemindeki yaklaşık %23,6 seviyesine oldukça yakın kaldı. Bu, şirketin operasyonel kârlılık oranını koruduğunu, ancak küçülen satış tabanı nedeniyle toplam FAVÖK’ün gerilediğini gösteriyor. Brüt kâr ile FAVÖK rakamlarının aynı verilmiş olması nedeniyle marj karşılaştırmasını ihtiyatlı okumak gerekir; rakamlar yuvarlanmış olabilir veya faaliyet giderleri bu veri setinde ayrıca gösterilmemiş olabilir.
Asıl dikkat çekici bozulma net kârda yaşandı. Net dönem kârı 4,8 milyar TL’den 2,2 milyar TL’ye gerileyerek %54,1 düştü. Net kâr marjı da yaklaşık %15,5’ten %8,1’e indi. Operasyonel kârlılık marjı korunurken net kârın neredeyse yarıdan fazla azalması, faaliyet dışı kalemlerin, finansman etkisinin, vergi giderlerinin veya enflasyon muhasebesi kaynaklı unsurların net sonucu ciddi biçimde aşağı çektiğine işaret ediyor. Bu nedenle OYAKC için yalnızca FAVÖK’e bakarak olumlu bir sonuç çıkarmak eksik olur; yatırımcı açısından net kâr dönüşümü belirgin şekilde zayıflamış durumda.
Bilanço Sağlığı
Şirketin toplam varlıkları, önceki yıl sonundaki 94,6 milyar TL’den 93,3 milyar TL’ye gerileyerek %1,4 küçüldü. Dönen varlıklar 38,4 milyar TL’den 36,9 milyar TL’ye düşerken, duran varlıklar 56,1 milyar TL’den 56,3 milyar TL’ye çıkarak yatay kaldı. Bu görünüm, şirketin uzun vadeli varlık tabanının korunduğunu, ancak işletme sermayesi tarafında sınırlı bir daralma yaşandığını gösteriyor.
Özkaynaklar 74,1 milyar TL’den 76,2 milyar TL’ye yükselerek %2,7 arttı. Toplam varlıkların yaklaşık %82’sinin özkaynaklarla finanse edilmesi, bilanço açısından oldukça güçlü bir sermaye yapısına işaret ediyor. Bu oran, şirketin borç finansmanına aşırı bağımlı olmadığını ve zayıf talep dönemlerinde finansal esnekliğinin bulunduğunu gösteren önemli bir unsur.
Net borç kaleminin negatif olması şirketin net nakit taşıdığı anlamına geliyor. Ancak net nakit pozisyonu 11,7 milyar TL’den 9,5 milyar TL’ye gerilemiş durumda. Başka bir ifadeyle şirket hâlâ borcundan daha fazla nakit ve benzeri varlığa sahip, fakat nakit tamponu yıl sonuna kıyasla 2,2 milyar TL azalmış. Net borç/FAVÖK oranı yaklaşık -1,5x seviyesinde; bu, borçluluk riskinin düşük olduğunu ve şirketin operasyonel zayıflığı yüksek finansal kaldıraçla taşımadığını gösteriyor. Yine de net nakitteki gerilemenin nedenleri, nakit akış tablosu üzerinden ayrıca izlenmeli.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, geçen yılın aynı dönemindeki -1,3 milyar TL’den -1,2 milyar TL’ye geldi. Zararın mutlak olarak %9,1 azalması olumlu görünse de şirket hâlâ net parasal kayıp yazıyor. Enflasyon muhasebesinde yüksek nakit ve parasal varlık taşıyan şirketler enflasyon karşısında değer kaybederken, net parasal yükümlülüğü yüksek şirketler teorik olarak kazanç sağlayabilir. OYAKC’nin bilançosundaki güçlü likidite ve net nakit yapısı, bu açıdan net parasal pozisyon zararının sürmesine neden oluyor.
Bu kalem faaliyet performansının doğrudan göstergesi değil; ancak net kâr üzerinde önemli bir etkisi var. FAVÖK marjı korunmasına rağmen net kâr marjının %15,5’ten %8,1’e gerilemesinde TAS 29 etkisi, finansal kalemler ve diğer vergi/finansman unsurları birlikte rol oynayabilir. Net parasal zararın geçen yıla göre sınırlı iyileşmesi, kâr düşüşünün tek nedeni olmadığını; fakat enflasyon muhasebesinin net sonuç üzerinde hâlâ baskı yarattığını gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
OYAKC’nin 2026/6AB sonuçları, operasyonel dayanıklılık ile zayıflayan büyümenin aynı anda görüldüğü bir tablo sunuyor. Fırsat tarafında şirketin güçlü özkaynakları, düşük finansal riski ve 9,5 milyar TL net nakit pozisyonu öne çıkıyor. Bu yapı, sektör talebi toparlandığında şirketin yüksek borç servisi baskısı olmadan kapasitesini ve kârlılığını yeniden büyütmesine imkân verebilir.
Risk tarafında ise satışların enflasyonun oldukça gerisinde kalması, brüt marjın yaklaşık 1 puan daralması ve net kârın %54,1 azalması dikkat çekiyor. Yatırımcıların özellikle şu başlıkları izlemesi gerekiyor:
- İkinci yarıda çimento talebinin ve satış hacimlerinin toparlanıp toparlanmadığı,
- FAVÖK marjının yaklaşık %23,6 seviyesinde korunup korunamayacağı,
- Net nakit pozisyonundaki gerilemenin geçici işletme sermayesi ihtiyacından mı, yoksa kalıcı nakit çıkışından mı kaynaklandığı,
- Net kâr ile FAVÖK arasındaki farkın sonraki dönemlerde daralıp daralmadığı,
- TAS 29 kaynaklı net parasal kaybın enflasyon ve faiz koşullarıyla nasıl değişeceği.
Özetle OYAKC, bilançosu güçlü ve borç riski düşük bir şirket görünümünü koruyor; ancak bu çeyrekte büyüme ve net kârlılık tarafında belirgin bir ivme kaybı var. Operasyonel marjın korunması olumlu olsa da yatırım tezinin güçlenmesi için satışların yeniden nominal büyümeye dönmesi ve FAVÖK’ün net kâra daha güçlü yansıması gerekiyor. Yatırım tavsiyesi değildir.