
Açılış
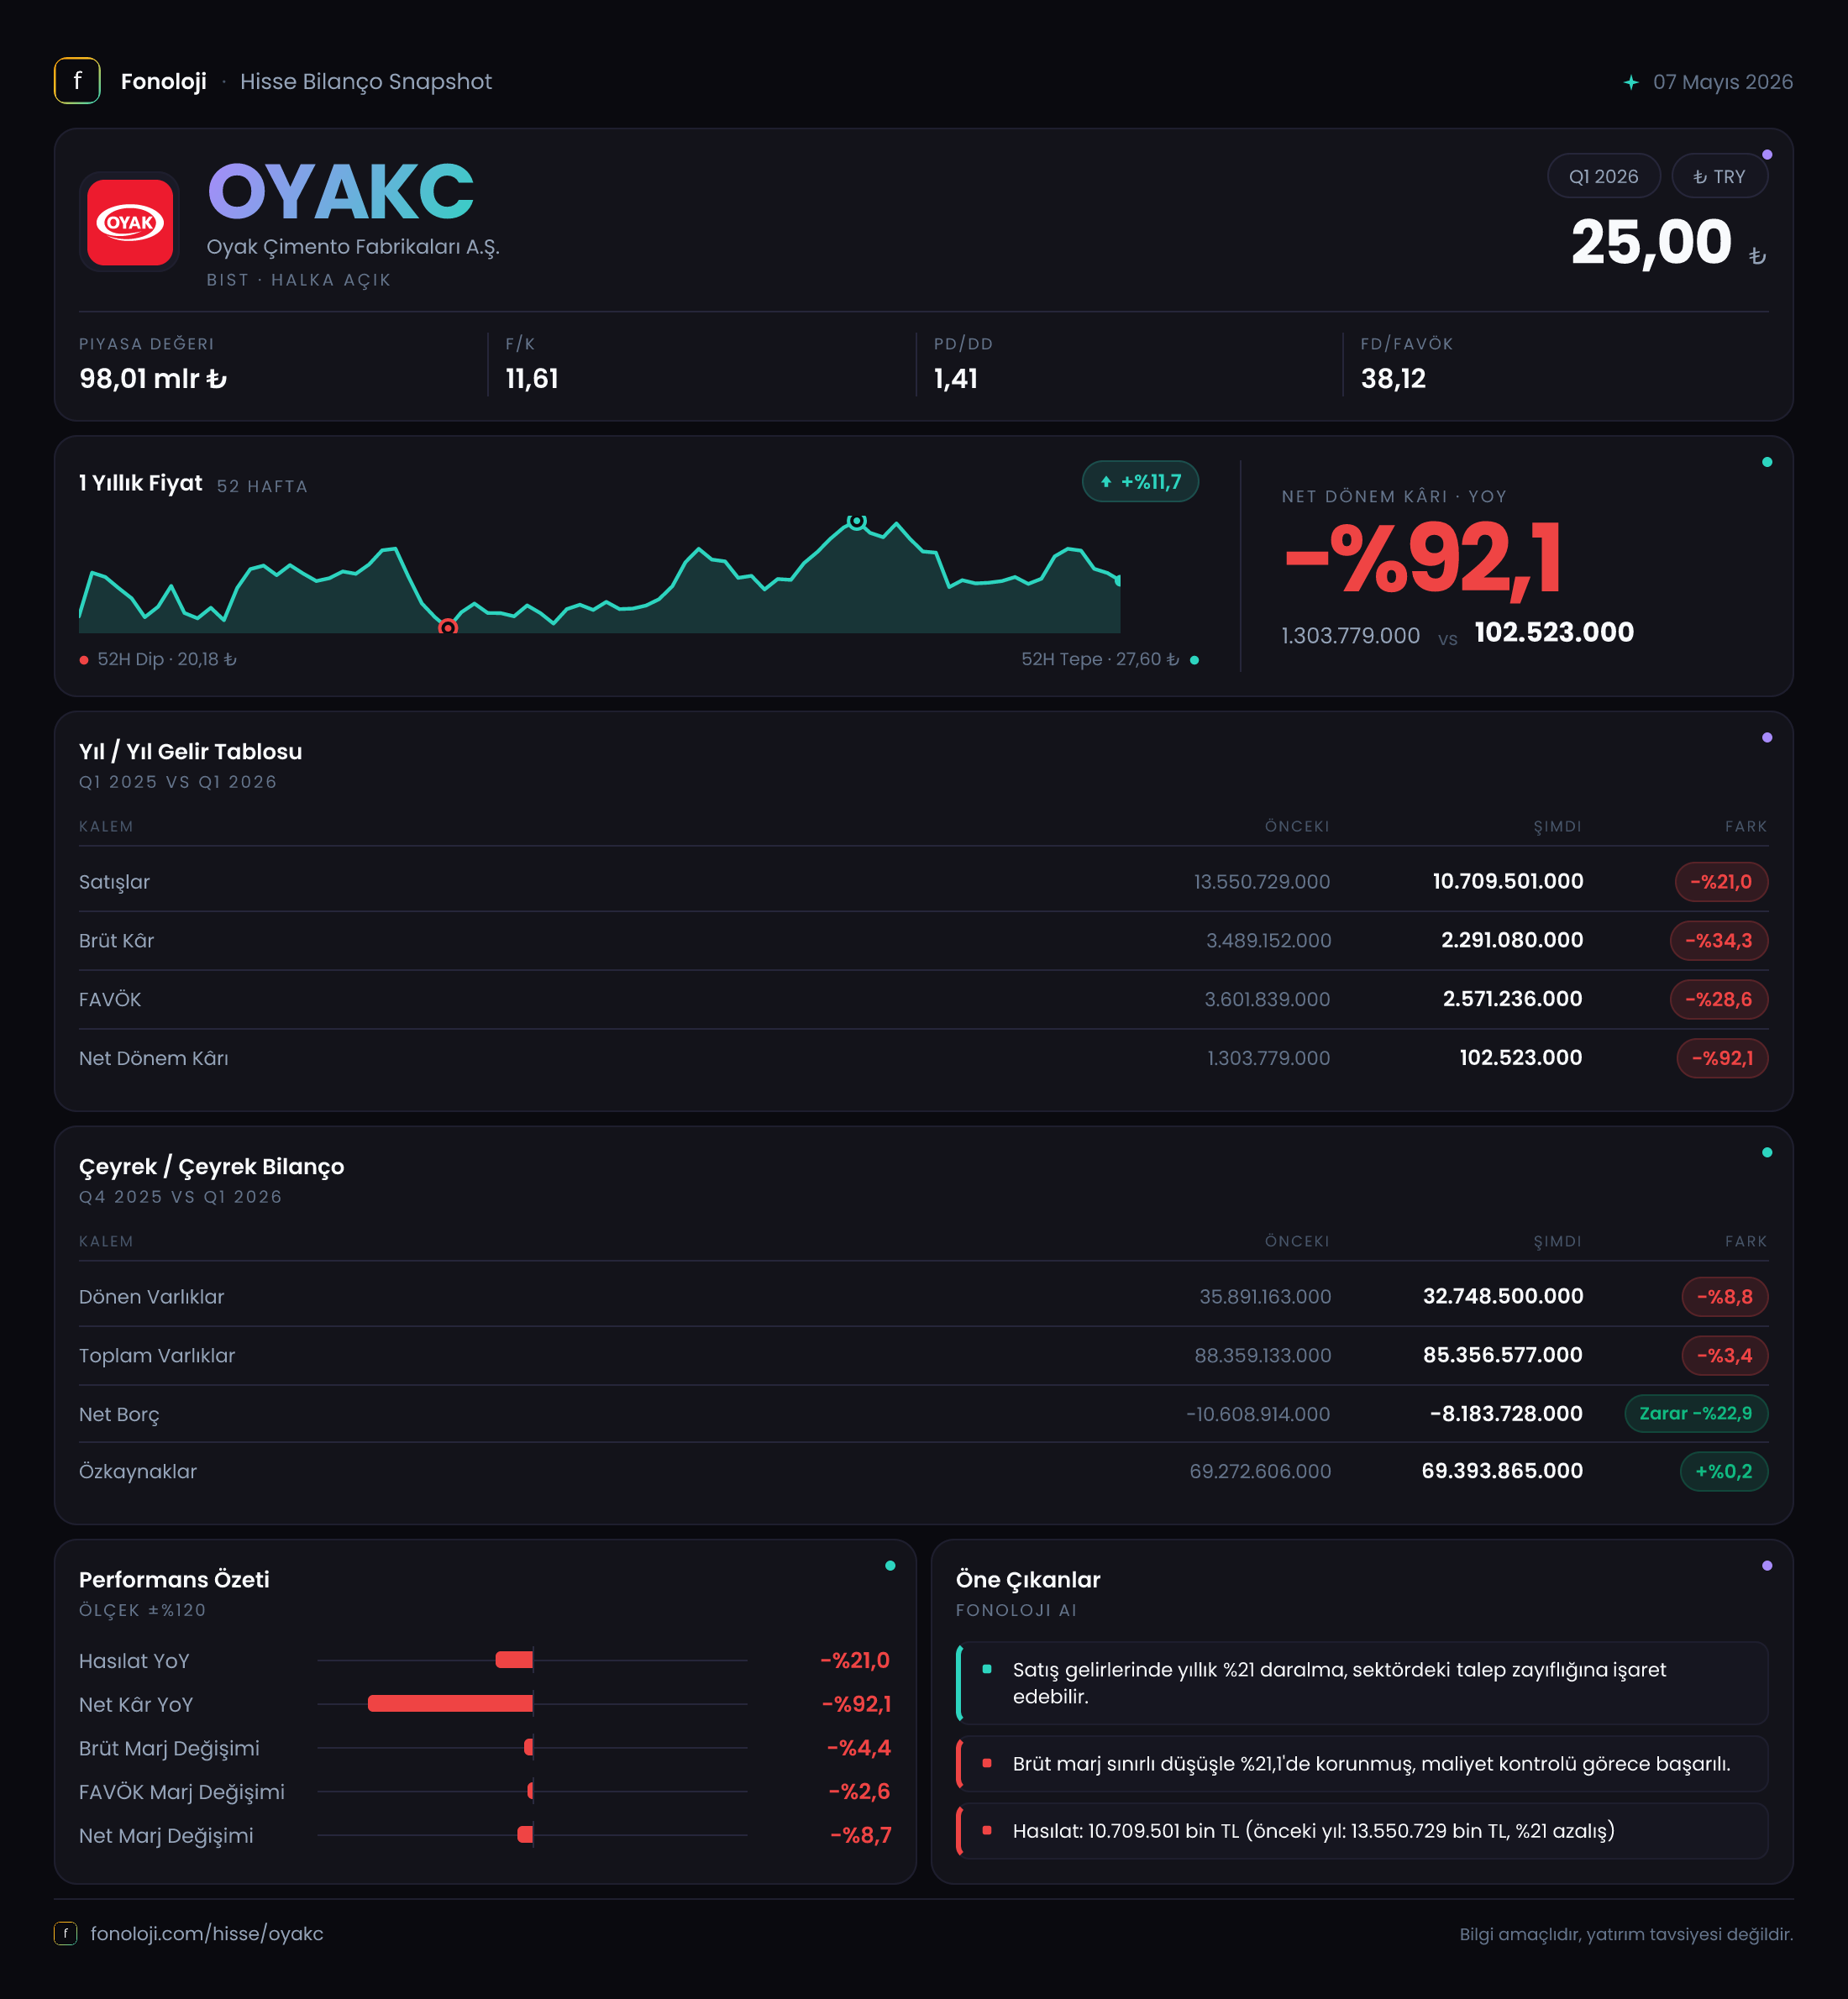
OYAK Çimento, Türkiye’nin önde gelen çimento üreticilerinden biri olarak faaliyet gösteriyor; dolayısıyla sonuçları inşaat, altyapı ve kentsel dönüşüm talebinin yanı sıra enerji ve hammadde maliyetlerinden de doğrudan etkileniyor. 2026/3AB döneminin ana mesajı, satışlardaki sert gerilemenin kârlılık üzerinde daha da belirgin bir baskı oluşturduğu yönünde. Şirketin net nakit pozisyonu devam etse de bu nakit tamponu önceki yıl sonuna göre zayıflamış durumda. Enflasyon muhasebesi kapsamında net parasal pozisyon zararı azalırken, bu iyileşme faaliyet kârındaki düşüşü telafi etmeye yetmemiş ve net dönem kârı %92,1 gerilemeyle yalnızca 102,5 milyon TL seviyesinde kalmış.
Satış Hikayesi
OYAKC’nin satışları geçen yılın aynı çeyreğindeki 13,6 milyar TL’den 10,7 milyar TL’ye geriledi. Bu, nominal olarak %21,0 düşüş anlamına geliyor. Ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal düşüş, reel açıdan çok daha ağır bir tabloya işaret ediyor. Basit bir %30 enflasyon varsayımıyla bakıldığında, satışların enflasyondan arındırılmış reel gerilemesi yaklaşık %39-40 seviyesine ulaşabilir. Başka bir ifadeyle şirket yalnızca fiyat artışlarının gerisinde kalmamış, satış hacmi veya ürün karması açısından da ciddi bir daralma yaşamış olabilir.
Burada verinin bize söylemediği noktalar var. Satış düşüşünün ne kadarının çimento hacmindeki azalmadan, ne kadarının fiyatlama, ihracat, bölgesel talep veya ürün karmasından kaynaklandığı açıklanan özet veride ayrıştırılmıyor. Bu nedenle, şirketin faaliyet raporunda iç pazar tonajı, ihracat hacmi ve ortalama satış fiyatlarının ayrıca incelenmesi önemli olacak.
Çeyreklik trend açısından elimizde yalnızca 2025/3 dönemi bulunuyor. Bu nedenle 2026’nın ilk çeyreğini 2025’in son çeyreğiyle karşılaştırarak ivme analizi yapmak mümkün değil. Yine de yıllık bazdaki %21’lik satış daralması, dönemsel bir dalgalanmanın ötesinde, bu çeyrekte talep ve operasyonel görünümün zorlandığını gösteriyor.
Kârlılık
Satışlardaki gerileme, brüt kârda daha sert hissedilmiş. Brüt kâr 3,5 milyar TL’den 2,3 milyar TL’ye düşerken, gerileme oranı %34,3 oldu. Buna göre brüt kâr marjı yaklaşık %25,7’den %21,5’e indi. Satışların %21 azalmasına karşın brüt kârın %34 düşmesi, maliyetlerin satışlardan daha hızlı gerilediğini veya fiyat-maliyet makasının şirket aleyhine daraldığını gösteriyor.
FAVÖK de 3,4 milyar TL’den 2,4 milyar TL’ye gerileyerek %29,8 azaldı. FAVÖK marjı ise yaklaşık %25,0’ten %22,4’e indi. Marj düşüşü, şirketin operasyonel kârlılığında yaklaşık 2,6 puanlık bir bozulma olduğunu gösteriyor. Enerji maliyetleri, yakıt giderleri, bakım harcamaları ve kapasite kullanımındaki değişimler çimento üreticilerinde marjları hızlı biçimde etkileyebildiği için, önümüzdeki dönemlerde maliyet kalemlerinin seyri kritik olacak.
Bununla birlikte raporlanan rakamlarda dikkat edilmesi gereken teknik bir nokta bulunuyor: 2,4 milyar TL’lik FAVÖK, 2,3 milyar TL’lik brüt kârın üzerinde. Normal gelir tablosu mantığında FAVÖK’ün brüt kârdan yüksek olması beklenen bir durum değildir. Bu fark, özet veride kullanılan sınıflandırma, faaliyet dışı kalemler veya raporlama sunumundan kaynaklanabilir. Dolayısıyla marj hesapları yön gösterici olsa da, kesin değerlendirme için şirketin ayrıntılı gelir tablosunda FAVÖK tanımının ve mutabakatının kontrol edilmesi gerekir.
Net kâr tarafındaki bozulma ise çok daha sert. Net dönem kârı 1,3 milyar TL’den 102,5 milyon TL’ye inerken %92,1 geriledi. Net kâr marjı yaklaşık %9,6’dan %1,0’e düştü. Bu sonuç, faaliyet kârındaki gerilemeye ek olarak enflasyon muhasebesi ve diğer finansal kalemlerin net kârı baskıladığını gösteriyor. Şirket operasyonel olarak hâlâ kâr üretse de, bu kârın hissedarlar için net kazanca dönüşme oranı ciddi şekilde azalmış durumda.
Bilanço Sağlığı
OYAKC’nin bilançosunda en güçlü unsur özkaynak yapısı ve net nakit pozisyonu. Toplam varlıklar önceki yıl sonundaki 88,4 milyar TL’den 85,4 milyar TL’ye geriledi; düşüş %3,4 seviyesinde kaldı. Duran varlıklar 52,5 milyar TL’den 52,6 milyar TL’ye çıkarak büyük ölçüde yatay kalırken, dönen varlıklar 35,9 milyar TL’den 32,7 milyar TL’ye indi. Dönen varlıklardaki %8,8’lik gerileme, likit varlıklar, ticari alacaklar veya stoklar tarafında bir azalma olabileceğine işaret ediyor; ancak bu kalemlerin ayrıntısı olmadan neden konusunda kesin hüküm kurmak mümkün değil.
Özkaynaklar 69,3 milyar TL’den 69,4 milyar TL’ye yükseldi ve neredeyse yatay kaldı. Böylece özkaynakların toplam varlıklara oranı yaklaşık %81,2 seviyesine ulaştı. Bu, bilanço finansmanında özkaynakların ağırlığının yüksek olduğunu ve şirketin borç kaynaklı kırılganlığının sınırlı kaldığını gösteriyor.
Net borç kaleminin negatif olması, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğu anlamına geliyor. Net nakit 10,6 milyar TL’den 8,2 milyar TL’ye geriledi. Yani şirket hâlâ güçlü bir nakit pozisyonunda, ancak üç ay içinde yaklaşık 2,4 milyar TL tutarında tampon kaybı yaşamış. FAVÖK üzerinden bakıldığında net nakit/FAVÖK oranı yaklaşık 3,4 kat düzeyinde. Bu, borçluluk riski açısından rahat bir görünüm sunuyor; fakat nakit azalmasının faaliyetlerden mi, yatırımlardan mı veya işletme sermayesinden mi kaynaklandığı izlenmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon zararı 1,0 milyar TL’den 839,3 milyon TL’ye geriledi. Bu, nominal olarak %17,3’lük bir iyileşme anlamına geliyor. Ancak şirket hâlâ önemli bir net parasal zarar yazıyor. Net parasal pozisyon zararının azalması, enflasyon muhasebesinin bu çeyrekte geçen yıl kadar sert bir negatif etki yaratmadığını gösterse de, zarar tutarı net kârla karşılaştırıldığında oldukça yüksek.
Nitekim 839,3 milyon TL’lik net parasal zarar, 102,5 milyon TL’lik net kârın yaklaşık sekiz katı büyüklüğünde. Bu karşılaştırma, enflasyon muhasebesinin şirketin raporlanan net kârını ne ölçüde aşağı çektiğini açıkça ortaya koyuyor. Ancak bu kalem doğrudan nakit çıkışı anlamına gelmiyor; esas olarak parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini muhasebeleştiriyor. Yatırımcı açısından faaliyet kârlılığı ile TAS 29 sonrası net kârı ayrı ayrı izlemek gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
OYAKC’nin bilançosu güçlü, özkaynak oranı yüksek ve şirket net nakit pozisyonunu koruyor. Bu yapı, yüksek faiz ve finansman maliyetlerinin önem kazandığı bir dönemde önemli bir savunma unsuru. Ancak 2026/3AB sonuçları faaliyet tarafında belirgin bir yavaşlamaya işaret ediyor:
- Satışlar nominal olarak %21 düşerken, reel gerileme %30’un oldukça üzerinde olabilir.
- Brüt ve FAVÖK marjlarında yaklaşık 2,6 puanlık bozulma yaşandı.
- Net kâr marjı %1 seviyesine kadar indi.
- Net nakit güçlü kalmasına rağmen 2,4 milyar TL azaldı.
- TAS 29 kaynaklı net parasal zarar, net kâr üzerinde hâlâ ağır bir baskı oluşturuyor.
Bu nedenle yatırım tezinin temel dayanağı yalnızca güçlü bilanço olmamalı. Talebin toparlanıp toparlanmadığı, çimento fiyatlarının maliyet artışlarını karşılayıp karşılamadığı, enerji giderlerinin seyri ve net nakit azalmasının kaynağı birlikte takip edilmeli. Özellikle gelecek çeyreklerde satışların yeniden büyümeye başlaması ve marjların %2025 seviyelerine yaklaşması, bu dönemdeki zayıflığın geçici olduğunu gösterebilir. Aksi halde güçlü bilanço, zayıflayan operasyonel kârlılığı tek başına telafi etmeyebilir.
Yatırım tavsiyesi değildir.