
Açılış
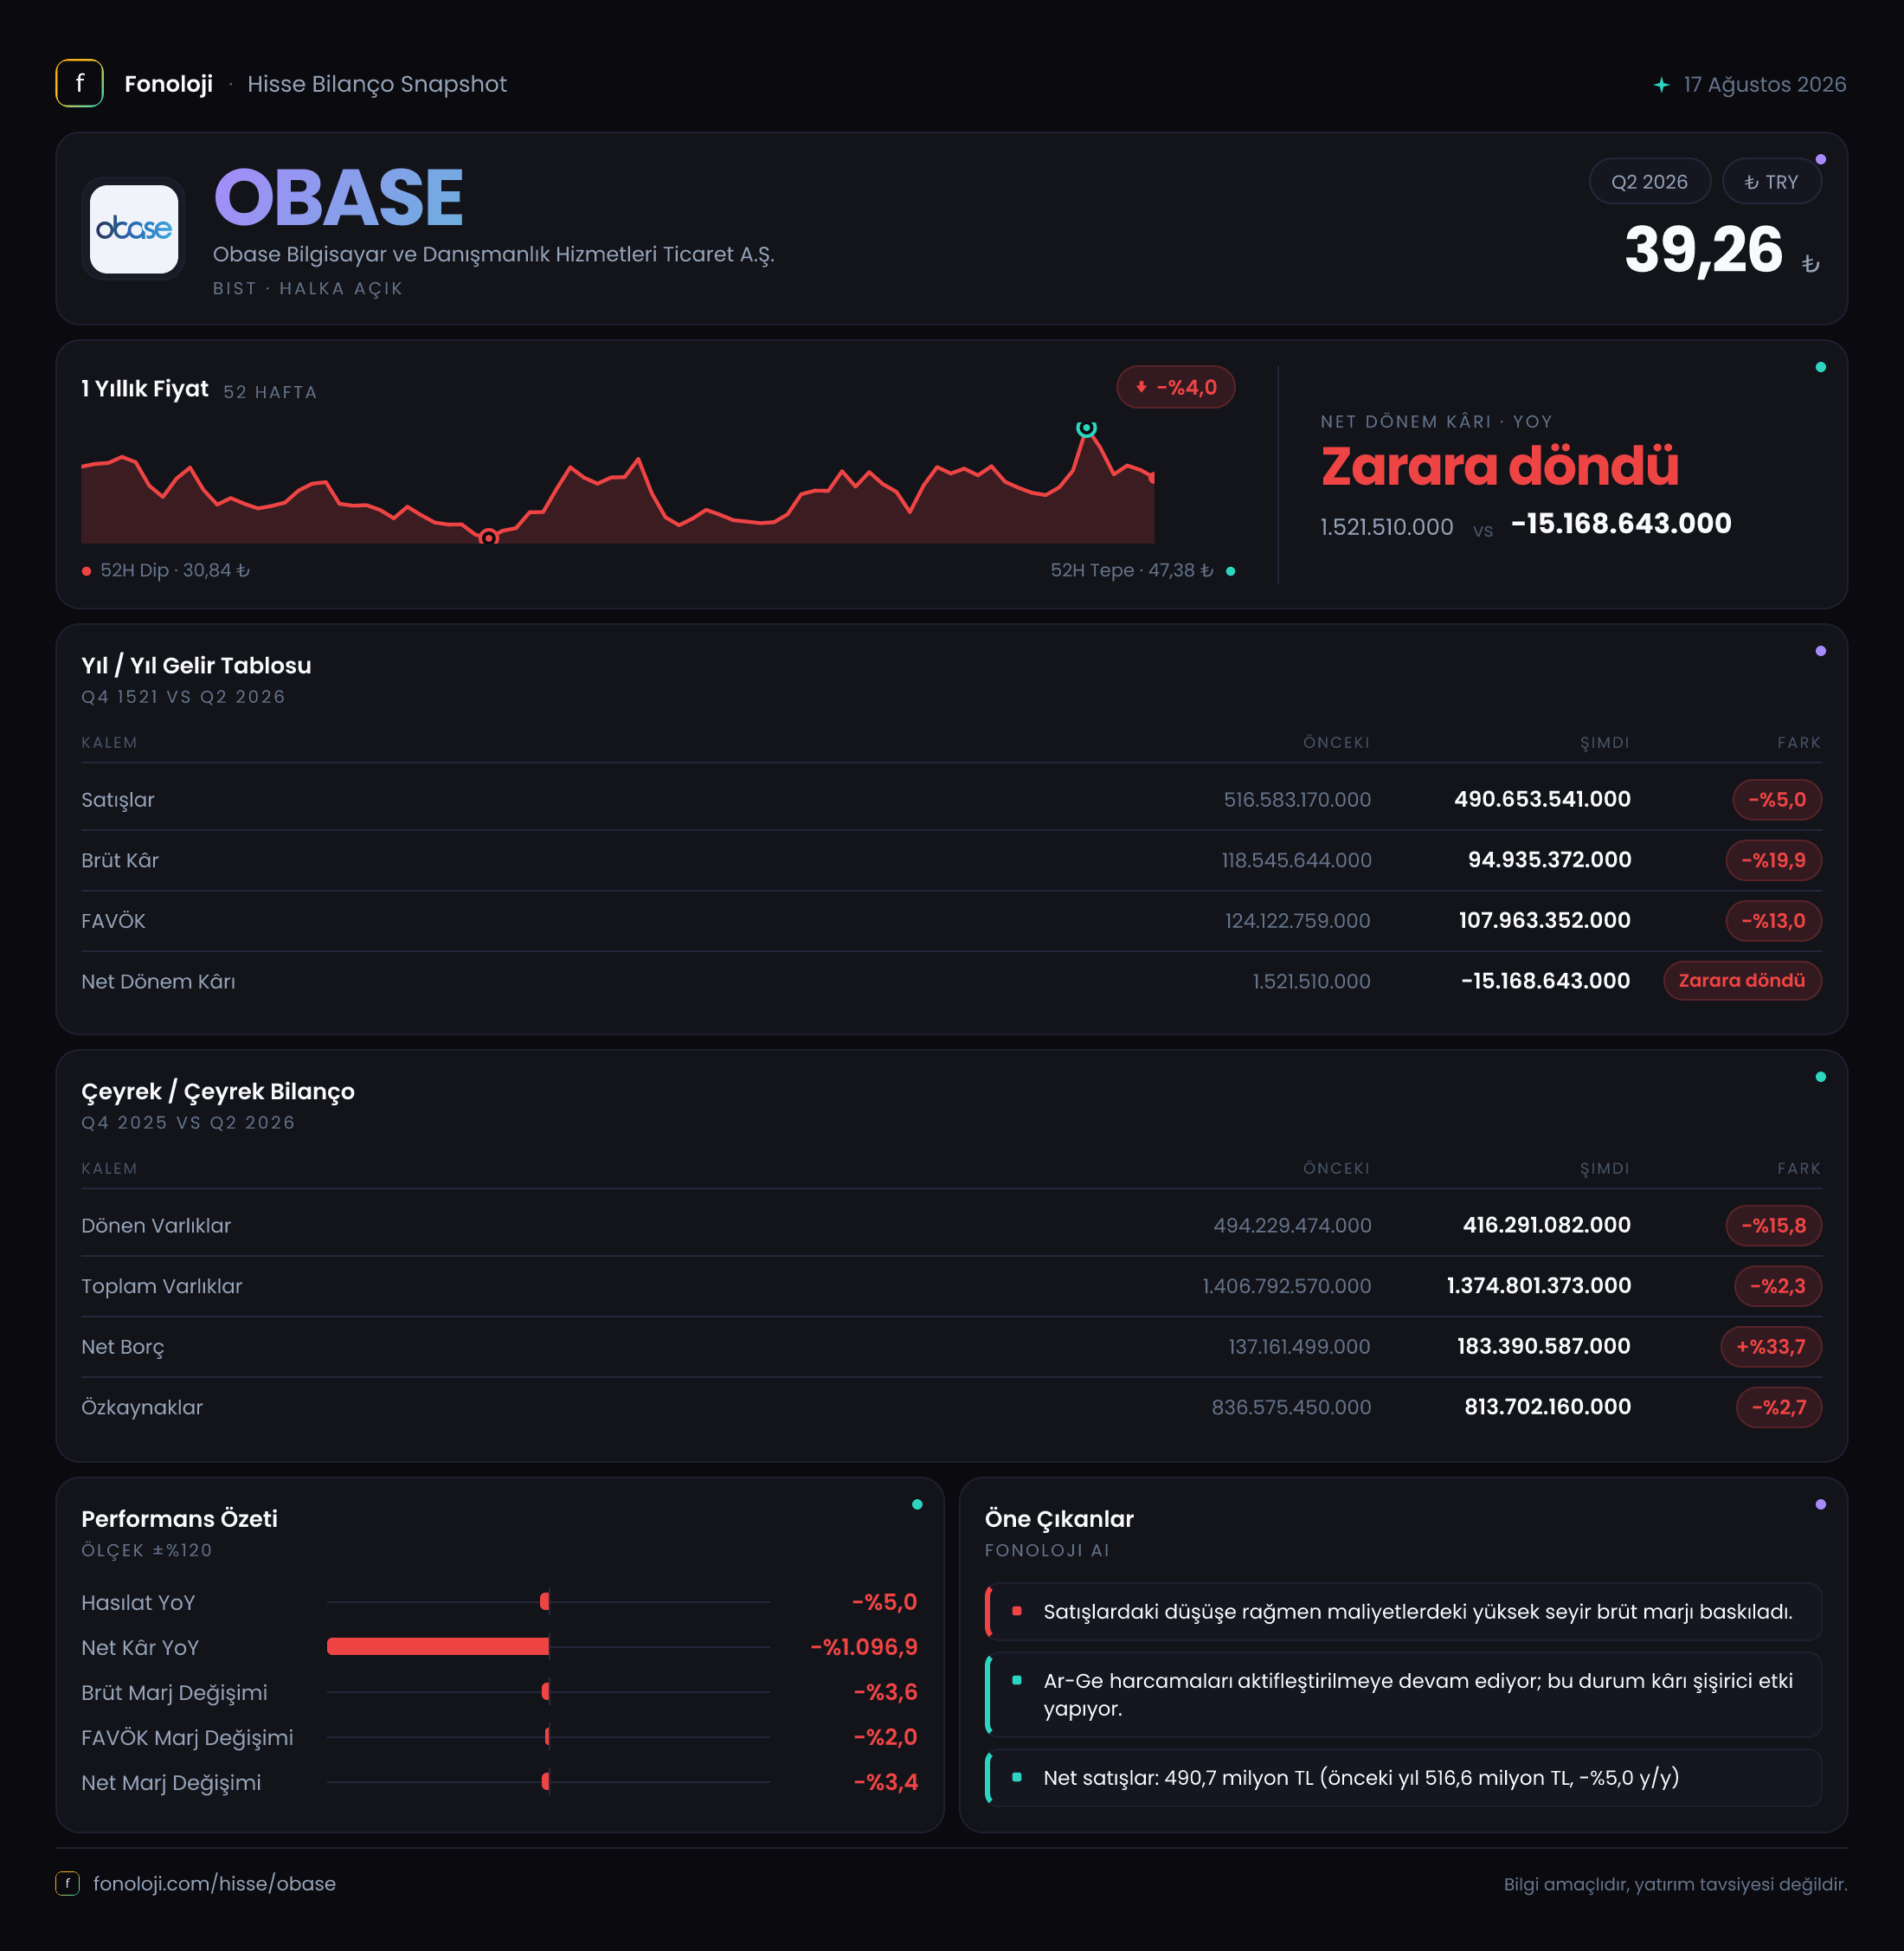
OBASE, bilgisayar yazılımı, teknoloji çözümleri ve danışmanlık hizmetleri sunan bir şirket olarak faaliyet gösteriyor. 2026’nın ilk altı ayında şirketin satışları geçen yılın aynı dönemine göre gerilerken, kârlılık göstergelerindeki düşüş satış daralmasının ötesine geçti. Satışların %5 azalmasına karşılık brüt kâr %19,9, FAVÖK ise %13 geriledi; net sonuç ise geçen yılki sınırlı kârdan 15,2 milyon TL zarara döndü. Bilançoda toplam varlıklar büyük ölçüde korunurken, net borcun artması ve özkaynakların zayıflaması yatırımcı açısından izlenmesi gereken iki temel başlık olarak öne çıkıyor.
Satış Hikayesi
OBASE’nin satışları, 2026/6AB döneminde 490,7 milyon TL oldu. Geçen yılın aynı dönemindeki 516,6 milyon TL satışla karşılaştırıldığında nominal gerileme %5 seviyesinde. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak azalması, şirketin sadece hacim veya müşteri kazanımı açısından değil, fiyatlama gücü bakımından da zorlandığına işaret ediyor. Başka bir ifadeyle, şirket mevcut gelir tabanını enflasyonun üzerinde büyütemediği gibi, nominal bazda da küçülmüş durumda.
Bu tablo özellikle teknoloji ve danışmanlık şirketleri için önemli. Bu tür işletmelerde satış büyümesi yalnızca yeni proje kazanımlarına değil, mevcut müşterilerle yapılan sözleşmelerin yenilenmesine, fiyat güncellemelerine ve yüksek katma değerli hizmetlerin toplam içindeki payına bağlı. OBASE’nin satışlarındaki düşüş, bu unsurlardan en az birinde dönemsel bir yavaşlama yaşandığını gösteriyor; ancak verilen veriler müşteri, segment veya proje bazında ayrıntı sunmadığı için düşüşün kaynağını kesinleştirmek mümkün değil.
Çeyreklik veri bulunmadığından, satışların yılın ilk çeyreğinden ikinci çeyreğine hızlanıp hızlanmadığını veya zayıflığın dönem geneline mi yayıldığını söylemek mümkün değil. Bu nedenle yatırımcı açısından bir sonraki raporda özellikle ikinci çeyrek satış performansı, yeni sözleşme kazanımları ve devam eden projelerin ciroya katkısı takip edilmeli. Yıllık bazdaki daralmanın kalıcı bir trende mi, yoksa proje teslimatlarının zamanlamasından kaynaklanan geçici bir dalgalanmaya mı işaret ettiği ancak çeyreklik seriyle anlaşılabilir.
Kârlılık
Kârlılık tarafındaki bozulma, satış gerilemesinden daha dikkat çekici. Brüt kâr 94,9 milyon TL seviyesinde gerçekleşirken, geçen yıl aynı dönemde bu rakam 118,5 milyon TL idi. Böylece brüt kâr %19,9 azalırken, brüt kâr marjı yaklaşık %22,9’dan %19,3’e geriledi. Satışlar %5 düşerken brüt kârın yaklaşık dört kat daha hızlı azalması, maliyetlerin gelirlerden daha hızlı arttığını veya daha düşük marjlı işlerin toplam satışlar içindeki payının yükseldiğini gösteriyor.
FAVÖK 108,0 milyon TL oldu ve geçen yılki 124,1 milyon TL seviyesine göre %13 geriledi. FAVÖK marjı da yaklaşık %24,0’tan %22,0’a indi. Bu düşüş, şirketin operasyonel giderlerini kısmen kontrol edebildiğini ancak brüt kârdaki baskıyı tamamen telafi edemediğini ortaya koyuyor. Brüt kâr ile FAVÖK rakamlarının aynı dönem için verilmiş olması ve FAVÖK’ün brüt kârdan yüksek görünmesi, kullanılan FAVÖK tanımında faaliyet gelirleri veya farklı düzeltmeler bulunabileceğine işaret edebilir. Bu nedenle marj analizi yapılırken şirketin finansal tablo dipnotlarındaki FAVÖK hesaplama yönteminin kontrol edilmesi gerekir.
Net sonuç ise operasyonel kârlılıktaki baskının finansal tablonun alt satırında daha sert hissedildiğini gösteriyor. OBASE, geçen yılın aynı dönemindeki 1,5 milyon TL net kâra karşılık bu dönemde 15,2 milyon TL net zarar açıkladı. Net kâr marjı yaklaşık %0,3’ten -%3,1’e geriledi. Net parasal pozisyonun 2,5 milyon TL’den 12,4 milyon TL’ye yükselmesi kârı destekleyen bir unsur olsa da bu katkı, faaliyet ve diğer giderlerdeki baskıyı karşılamaya yetmemiş görünüyor. Ancak finansman gideri, amortisman, vergi ve diğer gelir-gider kalemleri paylaşılmadığı için zararın hangi kalemden kaynaklandığı konusunda veri dışı bir çıkarım yapmak doğru olmaz.
Bilanço Sağlığı
OBASE’nin toplam varlıkları yaklaşık 1,4 milyar TL seviyesinde kaldı ve önceki yıl sonuna göre %2,3 geriledi. Ancak bu sınırlı değişimin içinde bilanço kompozisyonu farklılaştı. Dönen varlıklar 494,2 milyon TL’den 416,3 milyon TL’ye inerek %15,8 azaldı. Bu gerileme, şirketin kısa vadeli likidite tamponunun zayıfladığını gösteriyor; fakat nakit, ticari alacak ve stok kırılımı verilmediği için düşüşün doğrudan nakit azalmasından mı yoksa alacak tahsilatları veya diğer dönen varlık kalemlerinden mi kaynaklandığı net değil.
Duran varlıklar ise %5 artarak 958,5 milyon TL’ye çıktı. Bu durum şirketin varlık yapısında daha uzun vadeli kalemlerin ağırlığının arttığını gösteriyor. Teknoloji şirketlerinde maddi olmayan duran varlıklar, yazılım geliştirme yatırımları veya diğer uzun vadeli kalemlerin etkisi önemli olabilir; ancak ilgili kırılım bulunmadığından bu artışın niteliği ayrıca incelenmeli.
Net borç 137,2 milyon TL’den 183,4 milyon TL’ye yükseldi ve artış %33,7 oldu. FAVÖK’ün gerilediği bir dönemde borcun artması, borç taşıma kapasitesi açısından olumsuz bir kombinasyon. Net borcun açıklanan altı aylık FAVÖK’e oranı yaklaşık 1,7 kat seviyesinde. Bu oran tek başına yüksek bir borçluluk alarmı yaratmasa da, dönemsel FAVÖK yıllık faaliyet gücünü tam yansıtmayabileceği için izlenmeli. Özkaynaklar da 836,6 milyon TL’den 813,7 milyon TL’ye gerileyerek %2,7 azaldı. Zarar ve borç artışı aynı dönemde gerçekleştiği için bilanço esnekliği önceki yıl sonuna göre sınırlanmış durumda.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon geliri 12,4 milyon TL oldu; geçen yıl aynı dönemde bu tutar 2,5 milyon TL idi. Yaklaşık %403’lük artış, yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin bilanço üzerindeki etkisinin belirginleştiğini gösteriyor.
Bu kalem, şirketin operasyonel olarak daha iyi performans gösterdiği anlamına gelmez. TAS 29 kapsamında net parasal pozisyon geliri, enflasyonist ortamda şirketin parasal yükümlülükleri ile parasal varlıkları arasındaki yapının muhasebesel etkisini yansıtır. OBASE’de bu gelir artmış olsa da şirket yine de 15,2 milyon TL net zarar açıklamış durumda. Dolayısıyla enflasyon muhasebesinden kaynaklanan katkı, operasyonel ve finansal baskıları dengelemeye yetmemiştir. Yatırımcı, net parasal kazancı faaliyet kârlılığının yerine koymamalı; şirketin enflasyondan arındırılmış gerçek büyümesini satış, brüt marj ve nakit akışı üzerinden değerlendirmeli.
Yatırımcı için Ne Anlama Geliyor?
OBASE’nin 2026/6AB finansalları, büyümeden çok marj ve bilanço yönetiminin öne çıktığı bir döneme işaret ediyor. Ana tablo şu şekilde özetlenebilir:
- Satışlar 490,7 milyon TL’ye gerileyerek yüksek enflasyon ortamında reel açıdan daha belirgin bir daralma gösterdi.
- Brüt marjın %22,9’dan %19,3’e inmesi, maliyet baskısının satış düşüşünden daha güçlü olduğunu ortaya koydu.
- FAVÖK marjı %24,0’tan %22,0’a geriledi; operasyonel kârlılık korunmuş olsa da ivme kaybetti.
- Net sonuç 15,2 milyon TL zarar oldu ve geçen yılki sınırlı kârın tersine döndü.
- Net borç 183,4 milyon TL’ye yükselirken özkaynaklar 813,7 milyon TL’ye geriledi.
- Net parasal pozisyon geliri arttı, ancak bu katkı zarar oluşmasını engelleyemedi.
Önümüzdeki dönemde yatırımcı için en kritik göstergeler satışların yeniden nominal büyümeye dönüp dönmediği, brüt marjın toparlanıp toparlanmadığı ve artan net borcun nakit yaratımıyla desteklenip desteklenmediği olacak. Özellikle çeyreklik verilerin eksik olması nedeniyle, bir sonraki raporda faaliyet kârlılığındaki toparlanma ve işletme sermayesi hareketleri görülmeden kalıcı bir iyileşme varsayımı yapmak erken. Şirketin güçlü tarafı, hâlâ 108,0 milyon TL seviyesinde FAVÖK üretebilmesi; temel riski ise bu kârlılığın gerileyen satışlar ve artan borçla birlikte baskı altında kalmasıdır.
Yatırım tavsiyesi değildir.