
Açılış
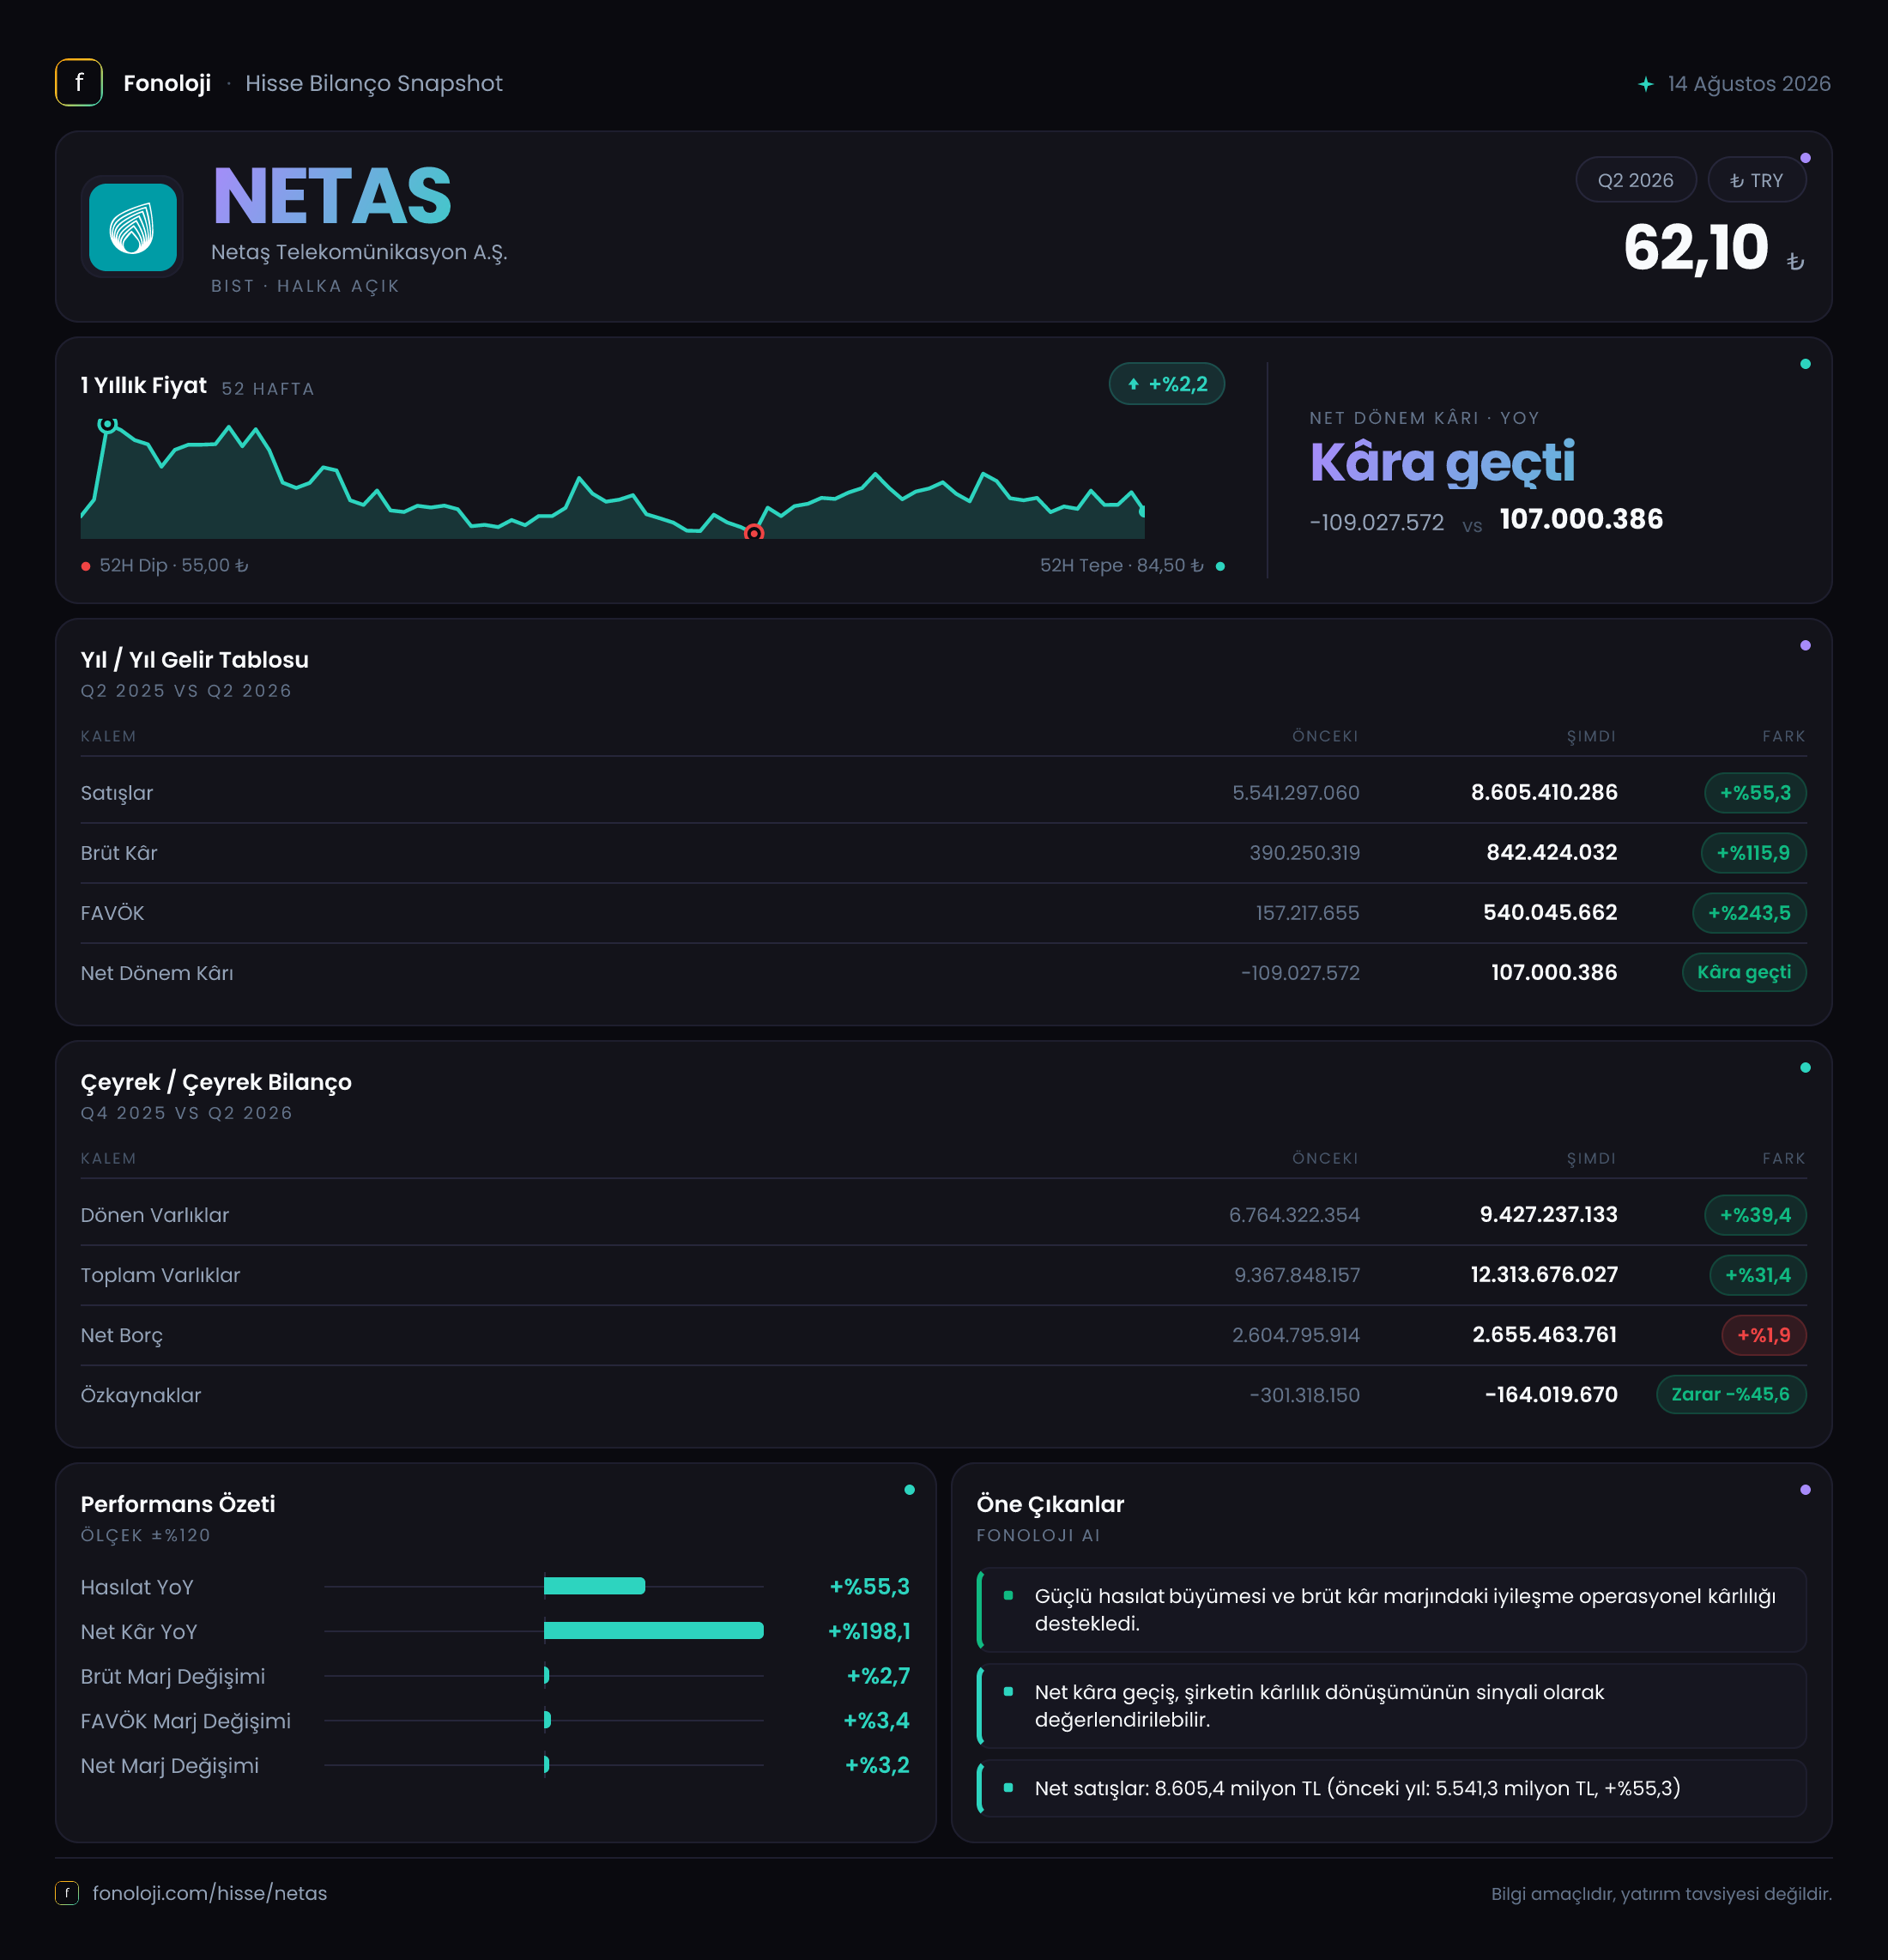
Netaş, telekomünikasyon altyapısı, bilgi teknolojileri ve kurumsal teknoloji çözümleri alanında faaliyet gösteren bir şirket. 2026 yılının ilk altı ayında açıklanan finansalların ana mesajı, satış büyümesinden çok kârlılığın satışlardan daha hızlı toparlanması. Şirketin satışları geçen yılın aynı dönemine göre %55,3 artarak 8,6 milyar TL’ye ulaşırken, brüt kâr %115,9, FAVÖK ise %243,5 yükseldi. Buna karşın bilanço tarafında özkaynaklar hâlâ negatif ve net borç yüksek seviyesini koruyor. Dolayısıyla tablo, operasyonel iyileşme ile finansal kaldıraç baskısının aynı anda izlendiği bir döneme işaret ediyor.
Satış Hikayesi
Netaş’ın satışları 5,5 milyar TL’den 8,6 milyar TL’ye çıkarak nominal bazda 3,1 milyar TL arttı. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda %55,3’lük büyüme, yalnızca fiyat artışlarından ibaret görünmüyor; ancak satışların ne kadarının gerçek hacim, proje teslimatı veya kur etkisinden kaynaklandığını bu verilerle kesin olarak ayırmak mümkün değil. Yine de büyümenin enflasyonun üzerinde gerçekleşmesi, şirketin iş hacminde ve/veya proje teslimlerinde belirgin bir genişleme olduğunu gösteriyor.
Daha dikkat çekici nokta, satış büyümesinin brüt kâra aynı ölçüde değil, çok daha güçlü yansıması. Brüt kâr 390,3 milyon TL’den 842,4 milyon TL’ye yükseldi. Bu, satışlardaki %55,3’lük artışa karşılık brüt kârda %115,9’luk büyüme anlamına geliyor. Başka bir ifadeyle Netaş, sadece daha fazla satış yapmamış; satışlarının daha yüksek kârlı bir bileşime sahip olduğu veya maliyet kontrolünün iyileştiği bir dönem geçirmiş.
Bununla birlikte çeyreklik bazda sağlıklı bir trend analizi yapacak veri bulunmuyor. Eldeki karşılaştırma, 2025/6AB ile 2026/6AB arasındaki ilk altı aylık dönem karşılaştırması. Bu nedenle büyümenin yılın ikinci çeyreğinde hızlanıp hızlanmadığını, yoksa ilk çeyrekteki güçlü bir baz etkisinin devamı mı olduğunu görmek için sonraki ara dönem sonuçlarını beklemek gerekiyor.
Kârlılık
Kârlılık göstergeleri, raporun en güçlü tarafını oluşturuyor:
| Gösterge | 2025/6AB | 2026/6AB | Yorum | |---|---:|---:|---| | Brüt kâr marjı | %7,1 | %9,8 | Yaklaşık 2,7 puan iyileşme | | FAVÖK marjı | %2,9 | %6,3 | Yaklaşık 3,4 puan iyileşme | | Net kâr marjı | -%2,0 | %1,2 | Zarar bölgesinden kâra geçiş |
Brüt kâr marjının %7,1’den %9,8’e yükselmesi, şirketin ana faaliyetlerinde maliyet baskısını daha iyi yönettiğini gösteriyor. Netaş gibi proje, entegrasyon ve teknoloji hizmetleri sunan şirketlerde marj; proje karmasına, donanım-yazılım dağılımına, teslimat zamanlamasına ve kur hareketlerine oldukça duyarlı olabilir. Bu nedenle tek bir dönemdeki marj artışının kalıcı olup olmadığı, önümüzdeki dönemlerde yakından izlenmeli.
FAVÖK’ün 157,2 milyon TL’den 540 milyon TL’ye çıkması ise operasyonel kaldıraç etkisini ortaya koyuyor. Satışlar %55,3 büyürken FAVÖK’ün %243,5 artması, sabit giderlerin satış büyümesi karşısında daha yavaş arttığını ve ek satışların kâra daha yüksek oranda katkı verdiğini düşündürüyor. FAVÖK marjındaki 3,4 puanlık yükseliş, brüt kârdaki iyileşmenin faaliyet giderleri sonrasında da korunduğunu gösteriyor.
Net dönem kârı da geçen yılki 109 milyon TL zarardan 107 milyon TL kâra döndü. Bu, yaklaşık 216 milyon TL’lik bir iyileşme. Ancak net kâr marjı hâlâ yalnızca %1,2 seviyesinde. Yani operasyonel kârlılıkta güçlü bir toparlanma görülse de faiz giderleri, parasal pozisyon ve diğer finansal kalemler şirketin nihai kârını sınırlamaya devam ediyor.
Bilanço Sağlığı
Netaş’ın toplam varlıkları, önceki yıl sonundaki 9,4 milyar TL’den 12,3 milyar TL’ye yükseldi. %31,4’lük artış, bilançonun büyüdüğünü gösteriyor. Bu büyümenin ana kaynağı dönen varlıklar: dönen varlıklar 6,8 milyar TL’den 9,4 milyar TL’ye çıkarak %39,4 arttı. Proje ve teknoloji şirketlerinde dönen varlıkların yükselmesi; ticari alacak, stok veya devam eden işlerin finansmanı ile bağlantılı olabilir. Ancak bu kalemlerin dağılımı verilmediği için büyümenin ne kadarının nakde hızlı dönebileceği net değil.
Net borç 2,6 milyar TL’den 2,7 milyar TL’ye yükseldi. Artış yalnızca %1,9 ile sınırlı kalarak varlık ve satış büyümesinin gerisinde kaldı. Bu olumlu bir nokta; ancak borç seviyesi hâlâ yüksek. Net borcun raporlanan ilk altı aylık FAVÖK’e oranı yaklaşık 5,0x. FAVÖK’ün yıllık bazda benzer seviyelerde devam edeceği varsayımıyla mekanik olarak daha düşük bir yıllıklaştırılmış oran hesaplanabilir; fakat mevsimsellik ve proje teslimatlarının dönemsel yapısı nedeniyle bu yaklaşım temkinli kullanılmalı.
Özkaynaklar negatif olmakla birlikte -301,3 milyon TL’den -164 milyon TL’ye iyileşti. Bu, yaklaşık 137,3 milyon TL’lik toparlanma anlamına geliyor ve net kâra geçişin bilançoya olumlu katkısını yansıtıyor. Buna rağmen özkaynakların hâlâ negatif olması önemli bir risk: şirketin toplam varlıkları, toplam yükümlülüklerini karşılayacak seviyede özkaynak tamponu üretmiyor. Kârlılığın sürdürülebilirliği, bilançonun normalleşmesi açısından kritik.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon sonucu -22,5 milyon TL’den -45 milyon TL’ye geriledi. Rakamın mutlak büyüklüğü net kârla karşılaştırıldığında önemli: 45 milyon TL’lik parasal kayıp, 107 milyon TL’lik net kârın yaklaşık %42’sine denk geliyor.
Bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki dengesini yansıtıyor. Negatif net parasal pozisyon, enflasyon muhasebesi açısından şirketin net parasal yükümlülük taşıdığını ve enflasyonun bu yapı üzerinde zarar yaratabildiğini gösteriyor. Bu dönemde operasyonel kârlılık güçlenmiş olsa da TAS 29 etkisi net kârın daha yüksek oluşmasını engellemiş.
Dolayısıyla yatırımcı yalnızca FAVÖK büyümesine değil, net borcun ve parasal pozisyonun nasıl yönetildiğine de bakmalı. Faiz ve enflasyon ortamı yüksek kaldığı sürece, operasyonel marj artışının net kâra dönüşmesi bilanço yapısına bağlı olmaya devam edecek.
Yatırımcı için Ne Anlama Geliyor?
Netaş’ın 2026/6AB sonuçları, operasyonel açıdan belirgin bir iyileşme sunuyor:
- Satışlar enflasyonun üzerinde büyüyerek 8,6 milyar TL’ye ulaştı.
- Brüt ve FAVÖK marjları anlamlı biçimde yükseldi.
- Şirket geçen yılki zarardan çıkarak 107 milyon TL net kâra geçti.
- Net borç, büyüyen operasyonlara kıyasla sınırlı arttı.
Buna karşılık temel riskler de devam ediyor:
- Özkaynaklar hâlâ -164 milyon TL ile negatif.
- Net borcun raporlanan altı aylık FAVÖK’e oranı yaklaşık 5x.
- Net parasal pozisyon zararı iki katına çıkarak 45 milyon TL’ye ulaştı.
- Tek dönemlik marj artışının kalıcı olup olmadığı henüz kanıtlanmış değil.
- Çeyreklik trend verisi sınırlı olduğu için kârlılığın yıl içine nasıl yayıldığı görülemiyor.
Özetle veri, Netaş’ın faaliyet performansında güçlü bir dönüşüm başladığını gösteriyor; ancak bu dönüşümün yatırımcı açısından kalıcı değer yaratabilmesi için şirketin pozitif özkaynağa geçmesi, net borcunu azaltması ve yükselen FAVÖK marjını birkaç dönem boyunca koruması gerekiyor. Bir sonraki odak noktası, yüksek operasyonel kârlılığın nakit akışına ne ölçüde dönüştüğü ve bilanço riskini azaltıp azaltmadığı olacak.
Yatırım tavsiyesi değildir.