
Açılış
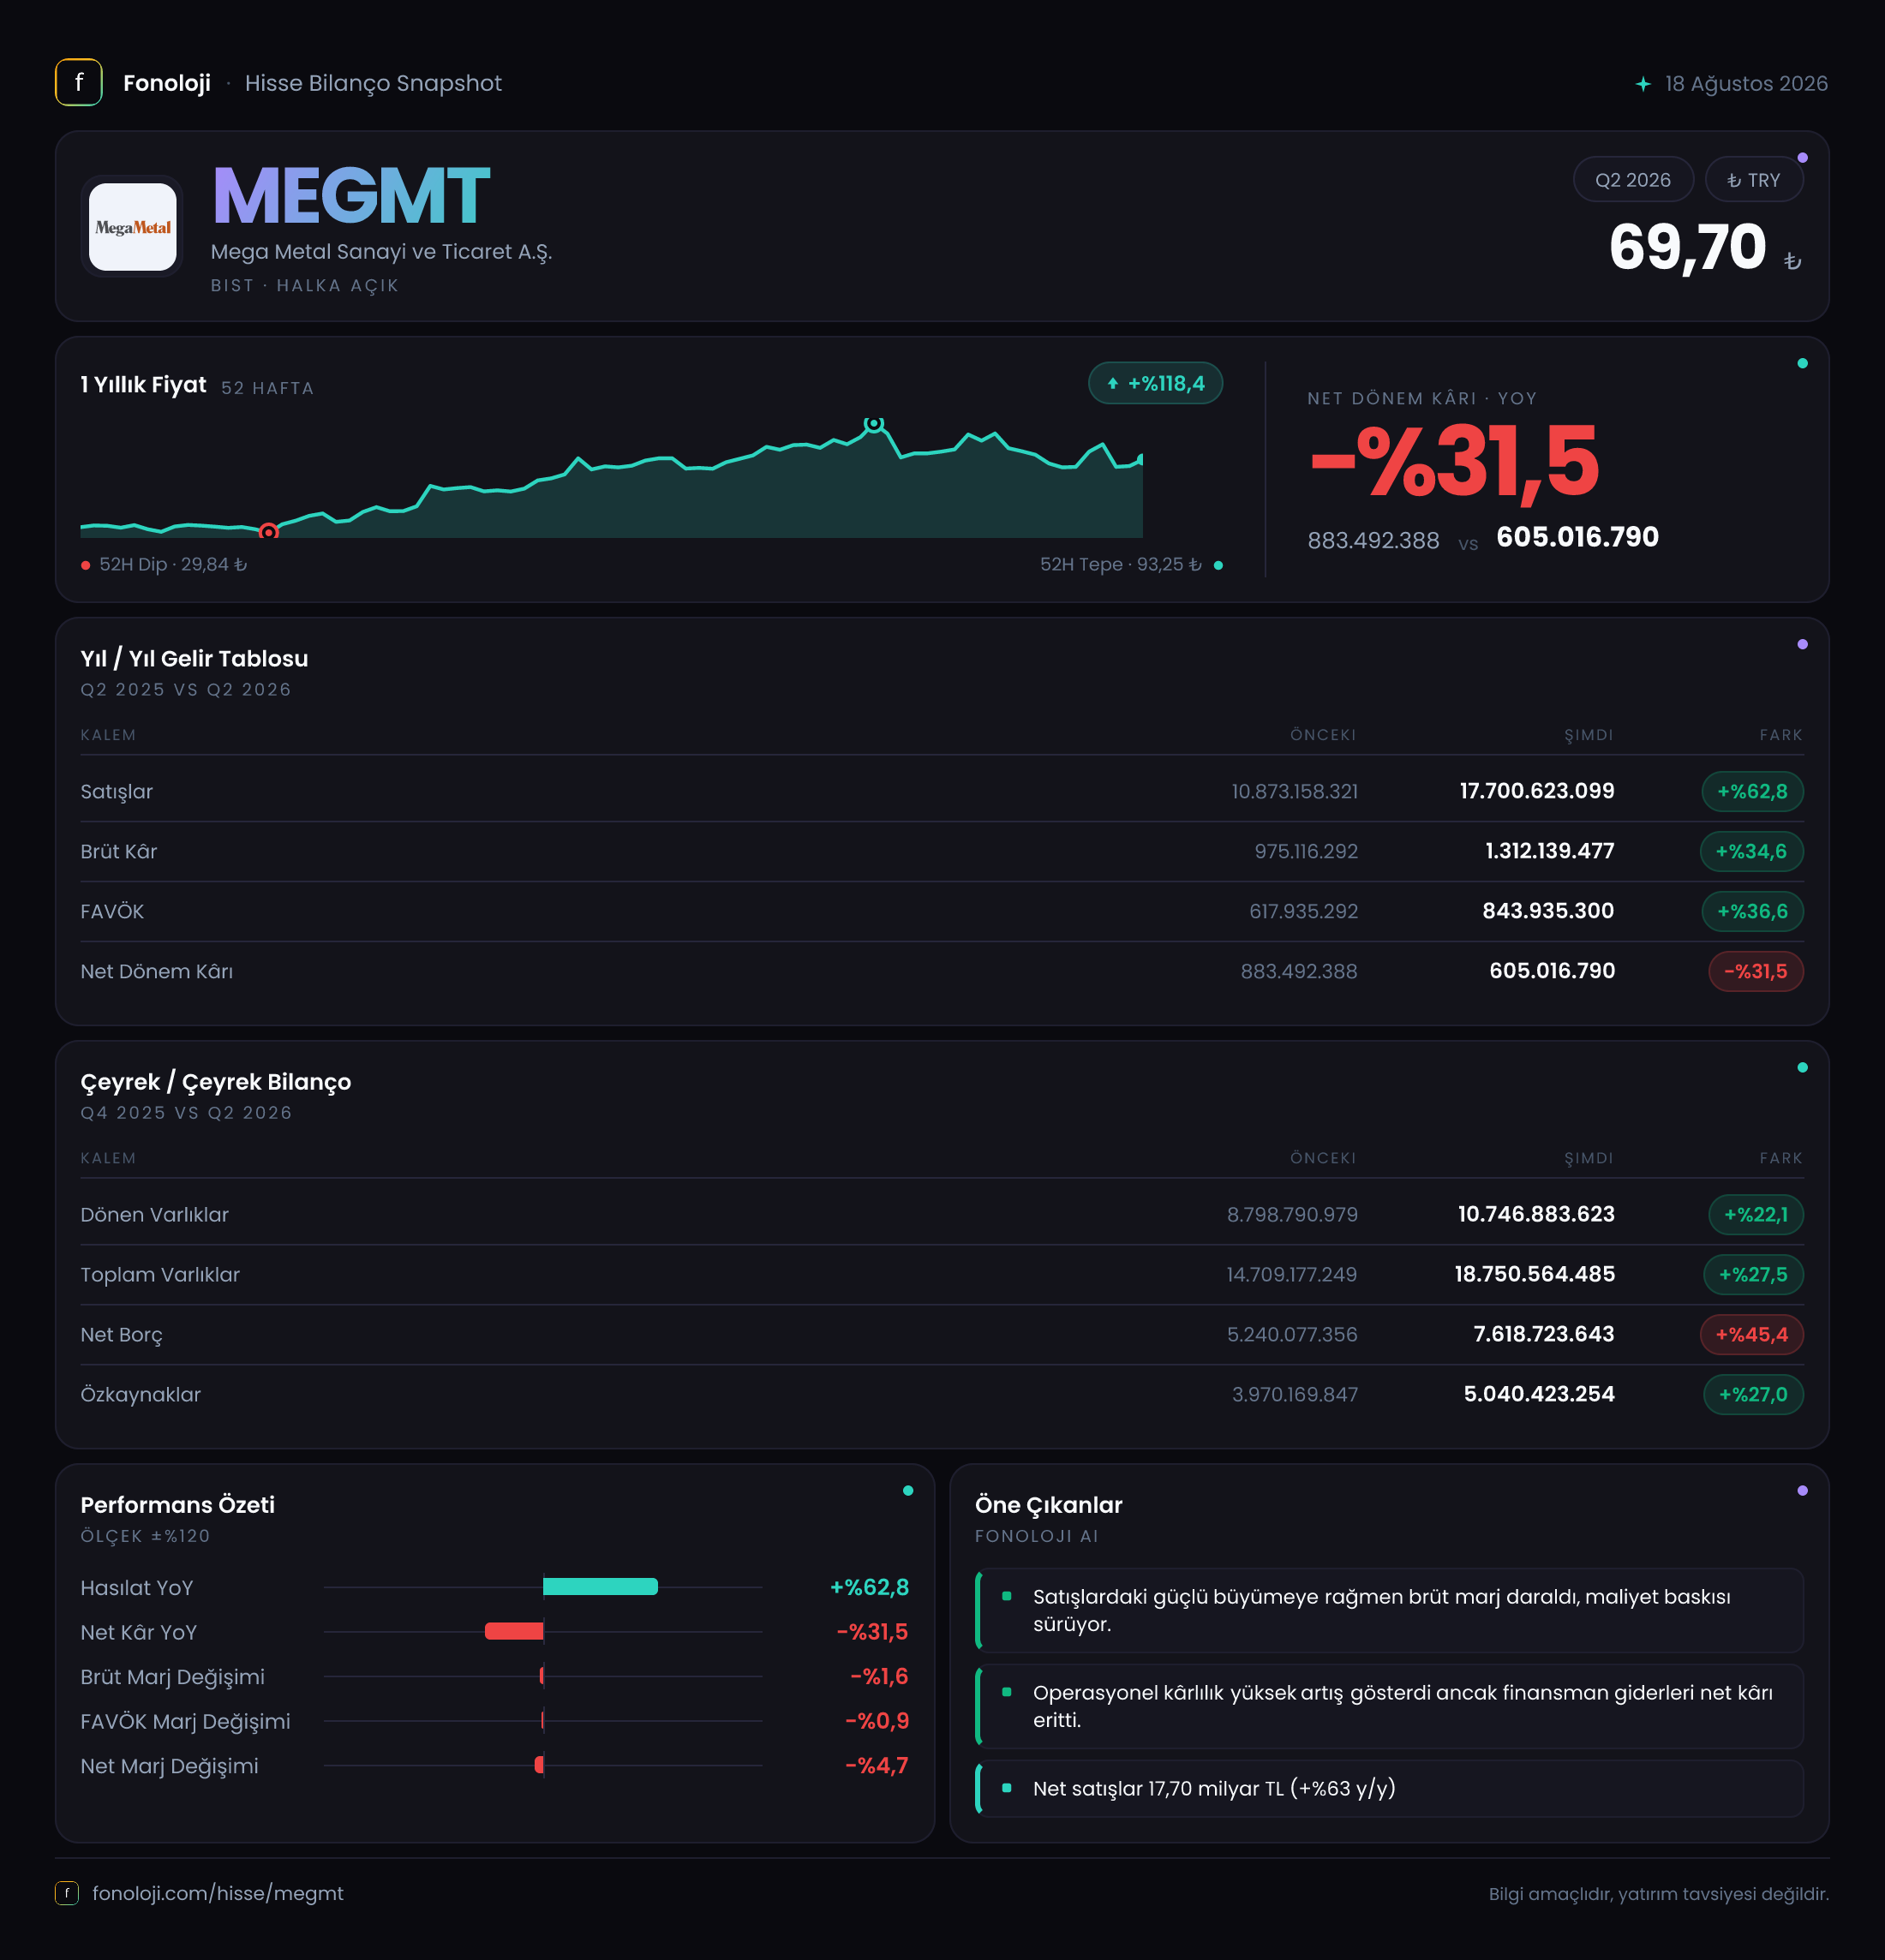
MEGMT — Mega Metal Sanayi ve Ticaret A.Ş., 2026/6AB döneminde satışlarını güçlü biçimde artırırken, kârlılık tarafında aynı ivmeyi koruyamadı. Şirketin ilk altı aylık satışları geçen yılın aynı dönemine göre %62,8 artarak 17,7 milyar TL’ye ulaştı; ancak brüt kâr ve FAVÖK artışı satış büyümesinin gerisinde kaldı. Bunun sonucunda marjlar daralırken net dönem kârı %31,5 gerileyerek 605 milyon TL’ye indi. Bilançoda büyüme devam ediyor fakat net borcun varlıklardan ve özkaynaklardan daha hızlı yükselmesi, finansal risklerin yatırımcı açısından daha görünür hale geldiğini gösteriyor.
Bu raporun ara dönem niteliğinde olduğunu ve gelir tablosu karşılaştırmasının geçen yılın aynı dönemiyle yapıldığını vurgulamak gerekir. Bilanço kalemleri ise önceki yıl sonuna göre karşılaştırılmıştır.
Satış Hikayesi
MEGMT’nin satışları 10,9 milyar TL’den 17,7 milyar TL’ye yükseldi. %62,8’lik büyüme, nominal olarak oldukça güçlü bir performansa işaret ediyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, bu artışın tamamını reel büyüme olarak değerlendirmek doğru olmaz. Bununla birlikte enflasyonun yaklaşık %30 olduğu varsayımıyla, satışlarda kabaca %25 civarında reel bir büyüme potansiyeli ortaya çıkıyor. Kesin reel büyümeyi belirlemek için şirketin satış hacmi, ürün fiyatları, ihracat payı ve ürün karması gibi ayrıntılara ihtiyaç var.
Buradaki önemli nokta, satış büyümesinin kâr kalemlerine aynı ölçüde yansımamış olmasıdır. Satışlar %62,8 artarken brüt kâr yalnızca %34,6, FAVÖK ise %36,6 yükseldi. Bu fark, artan satışların daha düşük marjla gerçekleştiğini veya maliyetlerin fiyat artışlarının önemli bölümünü tükettiğini düşündürüyor.
Çeyreklik bazda sağlıklı bir trend analizi yapmak için mevcut veri yeterli değil. Paylaşılan karşılaştırma yalnızca 2025/6AB’deki 10,9 milyar TL satış rakamını içeriyor; 2026’nın ilk ve ikinci çeyreklerinin ayrı performansı bulunmuyor. Bu nedenle büyümenin dönem içinde hızlanıp hızlanmadığını veya ikinci çeyrekte ivme kaybedip kaybetmediğini henüz söylemek mümkün değil. Bir sonraki finansal raporda çeyrek bazlı satış ve marj gelişimi özellikle izlenmeli.
Kârlılık
MEGMT’nin brüt kârı 975,1 milyon TL’den 1,3 milyar TL’ye çıktı. Ancak brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %9,0 seviyesinden %7,3’e geriledi. Yani şirket her 100 TL’lik satıştan geçen yıl yaklaşık 9 TL brüt kâr üretirken, bu dönemde bu tutar yaklaşık 7,3 TL’ye düştü. Satış büyümesine rağmen marjın daralması, maliyet baskısının belirgin olduğunu gösteriyor.
FAVÖK tarafında da benzer bir tablo var. FAVÖK 617,9 milyon TL’den 843,9 milyon TL’ye yükselirken, FAVÖK marjı yaklaşık %5,7’den %4,8’e geriledi. Bu, operasyonel kârlılığın mutlak olarak büyüdüğünü fakat satışların daha düşük verimlilikle kâra dönüştüğünü gösteriyor. Brüt marjdaki 1,7 puanlık düşüşün FAVÖK marjına da yansıması, yalnızca üretim maliyetlerinin değil, faaliyet giderlerinin de takip edilmesi gerektiğine işaret ediyor.
Net dönem kârı ise 883,5 milyon TL’den 605 milyon TL’ye geriledi. Net kâr marjı yaklaşık %8,1’den %3,4’e düştü. Böylece satışlardaki güçlü artışa rağmen şirketin nihai kârlılığı belirgin biçimde zayıfladı. FAVÖK’te büyüme sürerken net kârın düşmesi; finansman giderleri, parasal kazanç/kayıplar, amortisman veya vergi kalemleri gibi faaliyet dışı unsurların net sonucu baskılamış olabileceğini gösterir. Ancak paylaşılan veride bu kalemlerin ayrıntısı bulunmadığı için net kâr düşüşünün kaynağı kesin olarak ayrıştırılamaz.
| KPI | 2026/6AB | 2025/6AB | Yorum | |---|---:|---:|---| | Satışlar | 17,7 mlr TL | 10,9 mlr TL | %62,8 büyüme | | Brüt kâr marjı | %7,3 | %9,0 | Marj daralması | | FAVÖK marjı | %4,8 | %5,7 | Operasyonel verimlilik baskı altında | | Net kâr marjı | %3,4 | %8,1 | Net kârlılıkta belirgin düşüş |
Bilanço Sağlığı
Bilanço büyümeye devam ediyor. Dönen varlıklar 8,8 milyar TL’den 10,7 milyar TL’ye, yani %22,1 yükseldi. Duran varlıklar ise %35,4 artarak 8 milyar TL’ye ulaştı. Böylece toplam varlıklar 14,7 milyar TL’den 18,8 milyar TL’ye çıktı ve %27,5 büyüdü. Duran varlıklardaki daha hızlı artış, şirketin kapasite, makine-teçhizat veya uzun vadeli yatırım tarafında bilançosunu genişlettiğini gösteriyor; fakat bu yatırımların satış ve FAVÖK üretimine ne hızla katkı sağlayacağı önem taşıyor.
Özkaynaklar 4 milyar TL’den 5 milyar TL’ye yükselerek %27 arttı. Bu artış olumlu olmakla birlikte toplam varlık büyümesine yakın seyrediyor. Buna karşılık net borç 5,2 milyar TL’den 7,6 milyar TL’ye çıkarak %45,4 yükseldi. Net borcun, toplam varlıklardan yaklaşık 18 puan, özkaynaklardan ise yaklaşık 18 puan daha hızlı büyümesi finansal kaldıraçta artış olduğunu ortaya koyuyor.
Net borç/FAVÖK oranı, yalnızca ilk altı aylık FAVÖK üzerinden hesaplandığında yaklaşık 9,0x seviyesindedir. Bu oran yıllıklandırılmış FAVÖK kullanılarak kabaca 4,5x düzeyine gelir; ancak bu hesap, yılın ikinci yarısında benzer operasyonel performans varsayar. Dolayısıyla kesin bir yıllık borçluluk oranı değildir. Her iki bakış açısında da borcun yakından izlenmesi gerekiyor. FAVÖK marjı düşerken net borcun hızlı artması, faiz ve kur koşullarındaki olumsuzluklara karşı şirketin hassasiyetini artırabilir.
Net Parasal Pozisyon (TAS 29)
Paylaşılan finansal veride net parasal pozisyon kalemi için rakam bulunmuyor. Bu nedenle TAS 29 kapsamında şirketin net parasal varlık mı yoksa net parasal yükümlülük mü taşıdığı ve enflasyon muhasebesinin net kâr üzerindeki etkisi analiz edilemiyor.
Bu eksiklik önemli; çünkü yüksek enflasyon ortamında nakit, ticari alacaklar ve borçların kompozisyonu net kârı ciddi biçimde etkileyebilir. Özellikle net borcu yükselen bir şirkette, parasal yükümlülüklerin büyüklüğü ve enflasyon muhasebesi kaynaklı kazanç veya kayıp, operasyonel performanstan bağımsız olarak net sonucu değiştirebilir. 2026/6AB dipnotlarında net parasal pozisyon ve net parasal kazanç/kayıp açıklanırsa, 605 milyon TL’lik net kârın ne kadarının operasyonel faaliyetlerden, ne kadarının parasal ve finansal etkilerden oluştuğu daha sağlıklı değerlendirilebilir.
Yatırımcı için Ne Anlama Geliyor?
MEGMT’nin bu dönemki hikâyesi, güçlü satış büyümesi fakat zayıflayan marjlar ve artan borçluluk şeklinde özetlenebilir. Fırsat tarafında şirket, satışlarını enflasyonun üzerinde büyütmüş ve FAVÖK’ünü 843,9 milyon TL’ye taşımıştır. Bu, faaliyet ölçeğinin genişlediğini ve talep tarafında belirli bir direnç bulunduğunu gösteriyor.
Ancak yatırımcı açısından asıl soru, bu büyümenin ne kadarının sürdürülebilir ve ne kadarının kârlı olduğudur. Brüt marjın %9,0’dan %7,3’e, FAVÖK marjının %5,7’den %4,8’e gerilemesi, fiyat artışlarının maliyetleri tam olarak telafi edemediğini gösteriyor. Net kârın %31,5 düşmesi ve net borcun %45,4 artması da büyümenin bilanço üzerinde daha fazla finansman ihtiyacı yarattığını ortaya koyuyor.
Önümüzdeki dönemde özellikle şu başlıklar izlenmeli:
- Satış büyümesinin hacimden mi, fiyat artışından mı kaynaklandığı,
- Brüt ve FAVÖK marjlarının yeniden toparlanıp toparlanmadığı,
- Net borç artışının durup durmadığı,
- Faiz ve kur giderlerinin net kâr üzerindeki etkisi,
- TAS 29 kapsamında net parasal pozisyonun net sonucu nasıl etkilediği.
MEGMT için büyüme potansiyeli korunuyor; fakat bu büyümenin yatırımcı açısından değer yaratması, satış artışının yeniden daha yüksek marj ve daha güçlü nakit üretimiyle desteklenmesine bağlı. Yatırım tavsiyesi değildir.