
Açılış
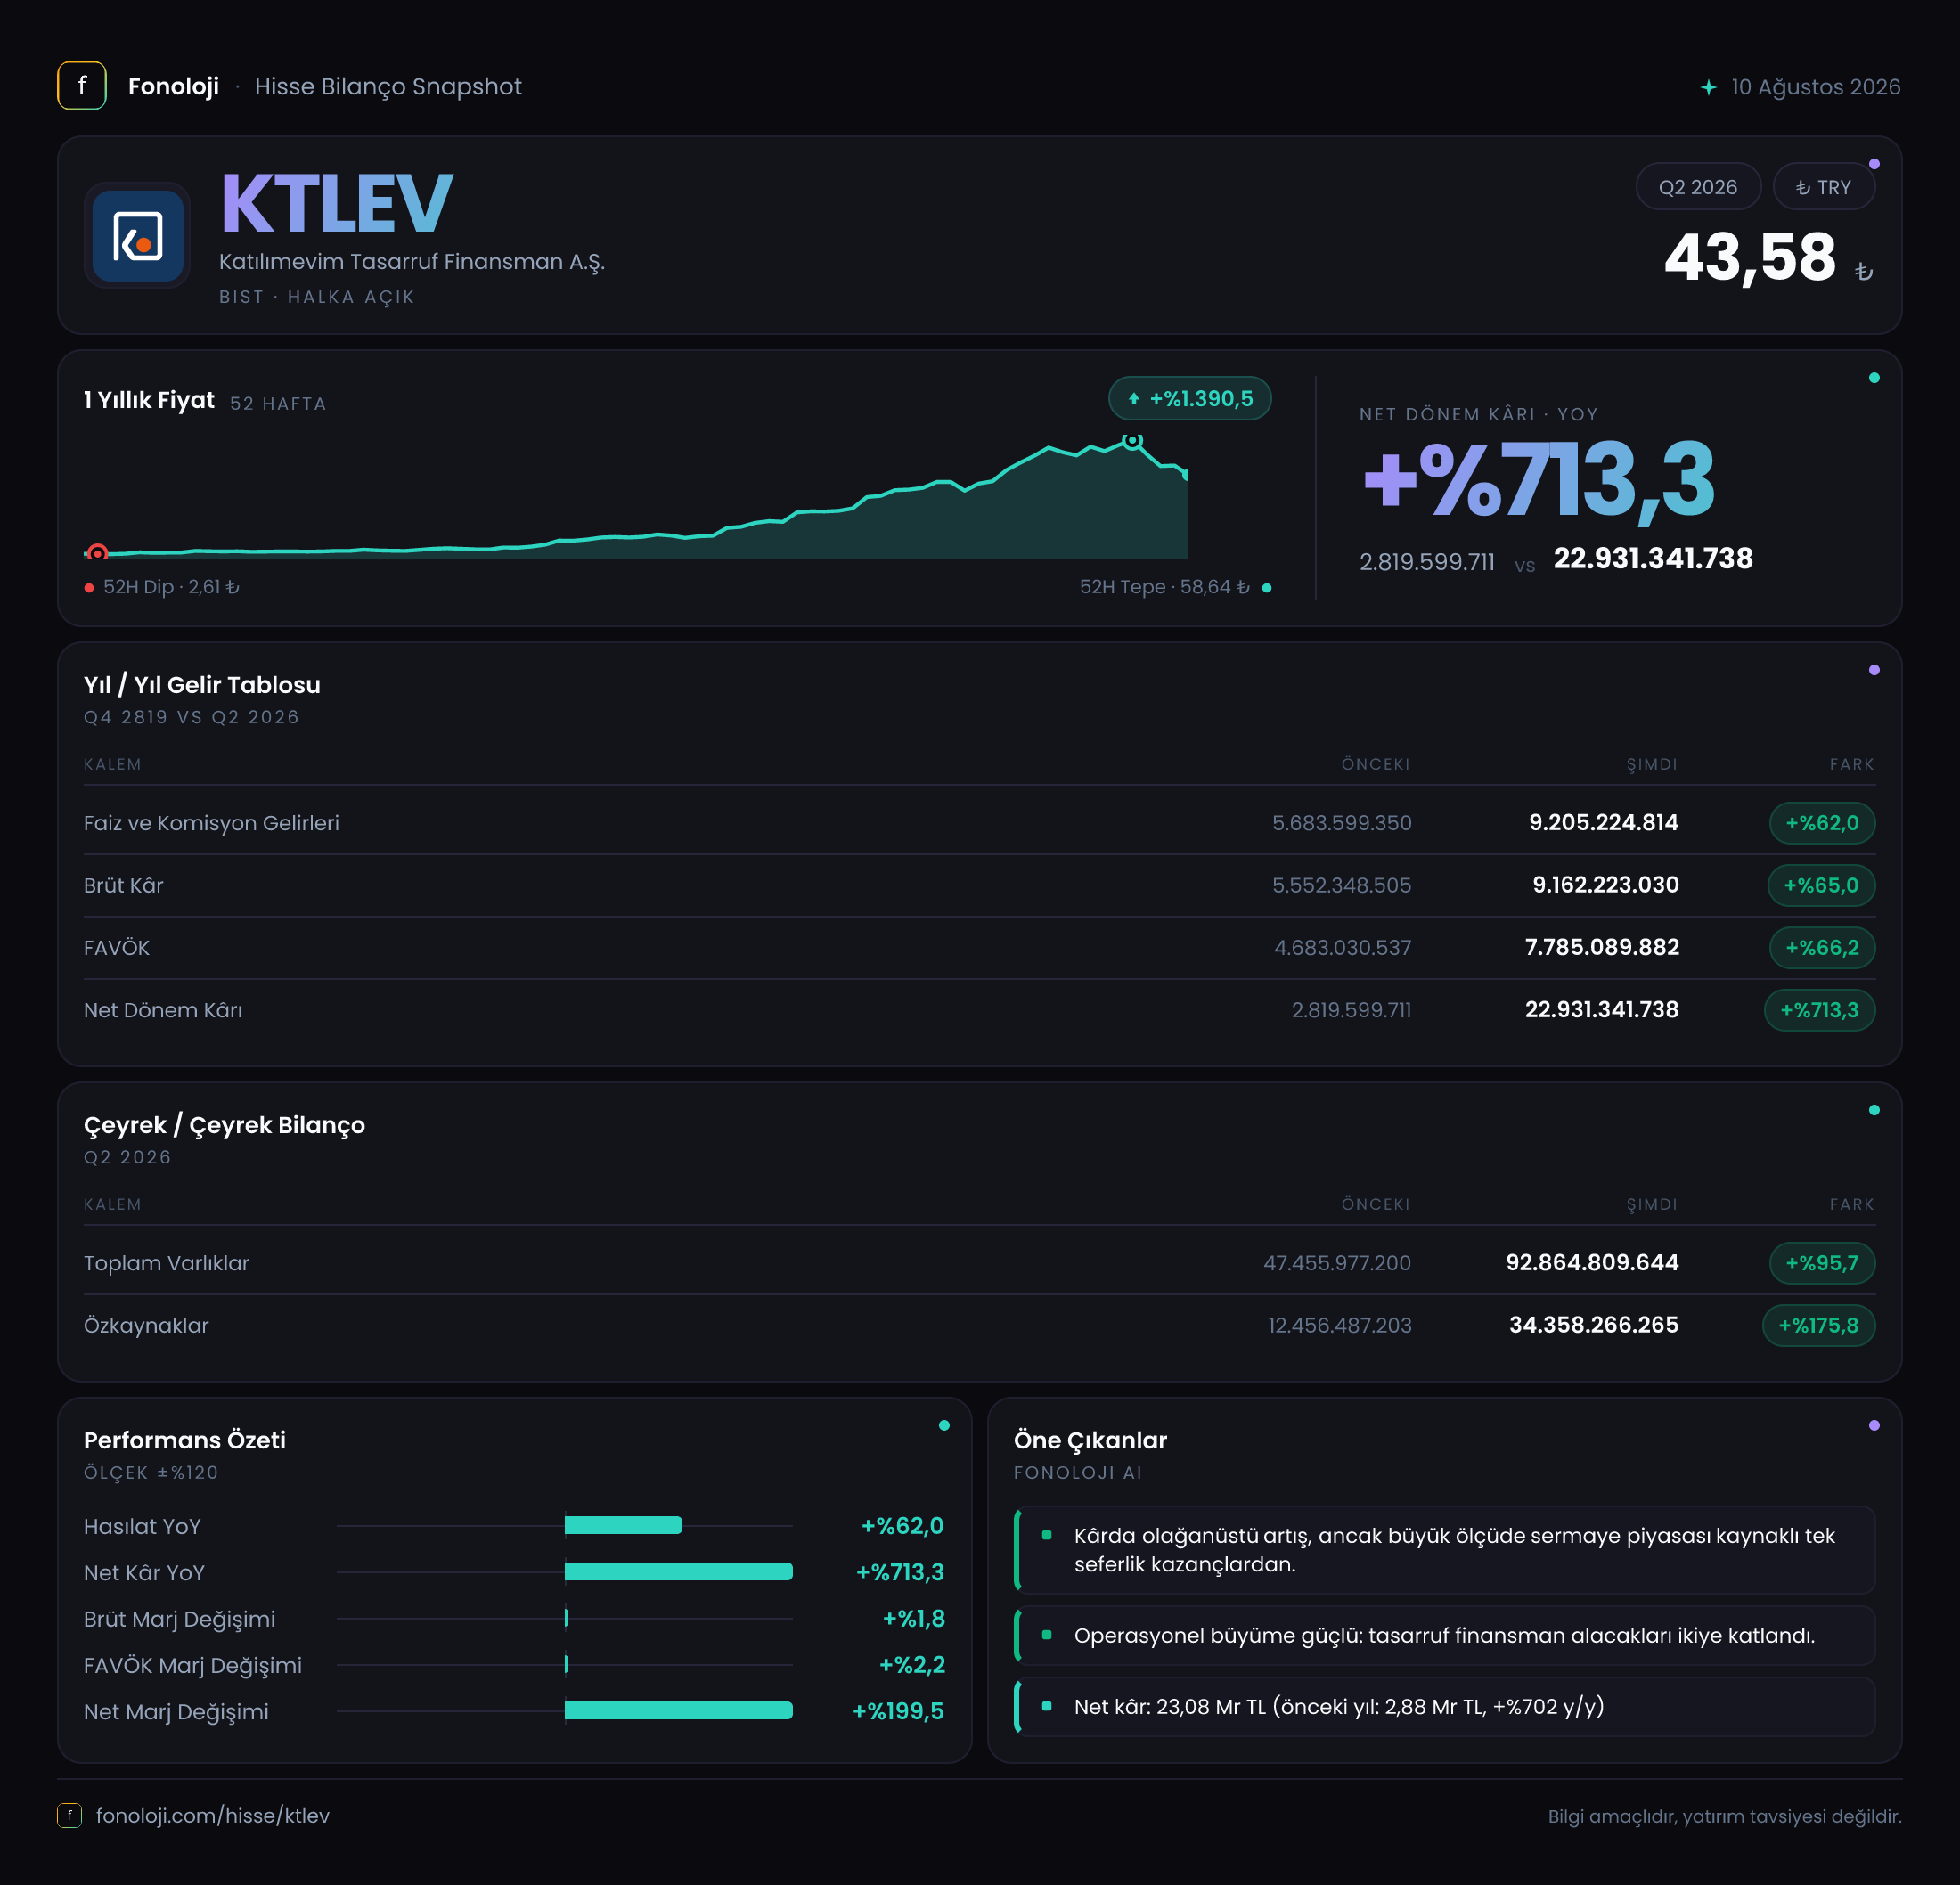
Katılımevim Tasarruf Finansman, müşterilerin konut, taşıt veya benzeri ihtiyaçlar için tasarruf finansmanı planlarına katılmasını sağlayan bir finansman şirketi olarak faaliyet gösteriyor. 2026/6AB sonuçlarında ana hikâye, faaliyet gelirlerindeki güçlü büyümenin çok ötesine geçen net kâr artışı. İlk altı ayda satışlar 9,2 milyar TL’ye, FAVÖK 7,8 milyar TL’ye ulaşırken net dönem kârı 22,9 milyar TL oldu. Ancak kârın satışlardan yaklaşık 2,5 kat yüksek gerçekleşmesi, operasyonel performansın yanı sıra finansal ve muhasebesel kalemlerin sonucu belirgin biçimde etkilediğini gösteriyor.
Bilanço tarafında toplam varlıklar yıl sonuna göre %95,7, özkaynaklar ise %175,8 büyüdü. Bu görünüm sermaye tabanının güçlendiğine işaret ediyor; fakat net borç ve varlık kompozisyonu verileri bulunmadığı için bilanço kalitesini ve finansal kaldıraç düzeyini tam olarak değerlendirmek mümkün değil.
Satış Hikayesi
Şirketin ilk altı aylık satışları geçen yılın aynı dönemindeki 5,7 milyar TL’den 9,2 milyar TL’ye yükseldi. Bu, nominal olarak %62,0 büyüme anlamına geliyor. Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda bu artış yalnızca fiyat etkisiyle açıklanamayacak kadar güçlü görünüyor; ancak gelirlerin ne kadarının yeni müşteri kazanımından, ne kadarının sözleşme büyüklüğü veya fiyat artışından kaynaklandığını ayırmak için müşteri sayısı, tahsisat hacmi ve sözleşme adetleri gibi operasyonel göstergelere ihtiyaç var.
Satış büyümesi geçen yılın aynı dönemine göre dikkat çekici olsa da rapor, çeyreklik kırılım sunmuyor. Bu nedenle 2026’nın ikinci çeyreğinde ilk çeyreğe göre ivmenin artıp artmadığını veya satışların dönemsel olarak tek bir çeyrekte yoğunlaşıp yoğunlaşmadığını söylemek mümkün değil. Tasarruf finansmanı iş modelinde sözleşme girişleri, teslimat/tahsisat zamanlaması ve tahsilat performansı dönemsel sonuçları önemli ölçüde değiştirebilir. Çeyreklik trend için bir sonraki rapor dönemini beklemek gerekir.
Brüt kâr da 5,6 milyar TL’den 9,2 milyar TL’ye çıkarak %65,0 arttı. Dikkat çekici nokta, sunulan veride brüt kârın satışlarla aynı seviyede görünmesi. Buna göre brüt kâr marjı hem bu dönemde hem de geçen yılın aynı döneminde yaklaşık %100 seviyesinde hesaplanıyor. Bu oran, faaliyet modelinin klasik üretim veya perakende şirketlerinden farklı maliyet yapısına sahip olmasıyla ilişkili olabilir; yine de finansal tablolardaki maliyet sınıflandırmasının ve gelir tanımının ayrıca incelenmesi gerekir.
Kârlılık
FAVÖK, geçen yılın aynı dönemindeki 4,7 milyar TL’den 7,8 milyar TL’ye yükseldi ve artış %66,2 oldu. Satışlara oranlandığında FAVÖK marjı yaklaşık %84,8 seviyesine çıkıyor. Geçen yıl aynı oran yaklaşık %82,5 düzeyindeydi. Dolayısıyla şirket, yüksek büyümenin yanında operasyonel marjını da yaklaşık 2,3 puan artırmış görünüyor. Bu, gelir artışının önemli bir bölümünün faaliyet kârına taşındığını gösteren olumlu bir sinyal.
Bununla birlikte %84,8 FAVÖK marjı, finansman ve tasarruf finansmanı şirketleri için dahi oldukça yüksek bir oran. Bu nedenle FAVÖK tanımının hangi gelir ve gider kalemlerini içerdiği kritik önem taşıyor. Personel giderleri, pazarlama harcamaları, tahsilat karşılıkları ve operasyonel giderlerin sınıflandırılması bilinmeden bu marjı doğrudan sürdürülebilir kârlılık göstergesi olarak kabul etmek doğru olmaz.
Net dönem kârı ise 2,8 milyar TL’den 22,9 milyar TL’ye yükselerek %713,3 arttı. Net kâr marjı geçen yıl yaklaşık %49,1 iken bu dönemde %249,0 seviyesine ulaşıyor. Başka bir ifadeyle şirket, faaliyetlerinden elde ettiği satış gelirinin üzerinde net kâr açıklamış durumda. Bu fark, olağan operasyonel performanstan ziyade faaliyet dışı gelirler, değerleme etkileri, parasal kazançlar veya tek seferlik muhasebe kalemleri gibi unsurların sonucu olabilir.
Veride net parasal pozisyon ve diğer gelir-gider detayları yer almadığı için 22,9 milyar TL’lik kârın ne kadarının nakit yaratımı, ne kadarının muhasebesel etki olduğu belirlenemiyor. Yatırımcı açısından bu sonuçlarda en kritik takip noktası, sonraki dönemlerde net kârın FAVÖK’e ve işletme nakit akışına ne ölçüde dönüştüğüdür.
Bilanço Sağlığı
Toplam varlıklar, önceki yıl sonundaki 47,5 milyar TL’den 92,9 milyar TL’ye çıkarak %95,7 büyüdü. Bu artış, şirketin bilançosunun altı aylık dönemde neredeyse iki katına çıktığını gösteriyor. Ancak dönen varlıklar ve duran varlıklar ayrı ayrı paylaşılmadığı için büyümenin nakit, finansal yatırımlar, alacaklar veya diğer varlık kalemlerinden hangileriyle gerçekleştiği görülemiyor.
Özkaynaklar 12,5 milyar TL’den 34,4 milyar TL’ye yükseldi ve artış %175,8 oldu. Özkaynakların varlıklara oranı yaklaşık %37,0 seviyesine gelirken, önceki yıl sonunda bu oran yaklaşık %26,3 idi. Bu gelişme, şirketin bilançosunda özkaynak tamponunun güçlendiğini ve varlık büyümesinin önemli bir bölümünün sermaye tabanındaki artışla desteklendiğini gösteriyor.
Buna karşılık net borç verisi bulunmadığı için net borç/FAVÖK rasyosu hesaplanamıyor. Toplam varlıklar ile özkaynaklar arasındaki fark yaklaşık 58,5 milyar TL olsa da bu tutarın tamamını borç olarak nitelendirmek doğru olmaz; müşteri fonları, ticari borçlar, karşılıklar ve diğer yükümlülüklerin bileşimi bilinmiyor. Bu nedenle bilanço güçlü görünse de borçluluk ve likidite tarafında kesin hüküm vermek için daha ayrıntılı dipnotlara ihtiyaç var.
Net Parasal Pozisyon (TAS 29)
Veride net parasal pozisyon kalemi hem bu dönem hem de geçen yıl için paylaşılmamış. Bu nedenle TAS 29 enflasyon muhasebesinin Katılımevim’in net kârına pozitif mi yoksa negatif mi katkı yaptığı hesaplanamıyor.
Enflasyon muhasebesinde parasal varlık ve parasal yükümlülüklerin yapısı şirket sonucunu önemli ölçüde etkileyebilir. Yüksek nakit veya parasal varlık taşıyan şirketler enflasyon karşısında parasal kayıp yazabilirken, parasal yükümlülükleri daha yüksek olan şirketlerde parasal kazanç ortaya çıkabilir. Katılımevim’in net kârının satış ve FAVÖK artışının çok üzerinde büyümesi nedeniyle TAS 29 etkisi, bu dönemin mutlaka incelenmesi gereken başlıklarından biri.
Net parasal pozisyon açıklanmadan 22,9 milyar TL’lik net kârı tamamen operasyonel başarı olarak okumak riskli olur. Yatırımcı, finansal tablo dipnotlarında net parasal kazanç/kayıp, ertelenmiş vergi ve diğer faaliyet dışı kalemleri özellikle kontrol etmeli.
Yatırımcı için Ne Anlama Geliyor?
KTLEV’in 2026/6AB sonuçları, satış ve FAVÖK tarafında güçlü bir büyüme; özkaynak tarafında ise belirgin bir bilanço güçlenmesi sunuyor. Özellikle FAVÖK marjının geçen yılki %82,5’ten %84,8’e yükselmesi, şirketin yüksek kârlı faaliyet yapısını koruduğunu gösteriyor. Özkaynakların varlıklardan daha hızlı büyümesi de finansal dayanıklılık açısından olumlu.
Ancak net kârın 22,9 milyar TL’ye çıkması, faaliyet kârlılığıyla açıklanamayacak kadar büyük bir sıçrama. Bu nedenle yatırım tezinin merkezine yalnızca net kâr büyümesini koymak doğru değil. Önümüzdeki dönemlerde şu başlıklar izlenmeli:
- Net kârın FAVÖK ve nakit akışıyla desteklenip desteklenmediği,
- TAS 29 kaynaklı net parasal kazanç veya kaybın büyüklüğü,
- Sözleşme ve müşteri büyümesinin satış artışını sürdürülebilir kılıp kılmadığı,
- Net borç, müşteri fonları ve yükümlülüklerin bilanço içindeki payı,
- Çeyreklik bazda satış ve kârlılık ivmesinin korunup korunmadığı.
Sonuç olarak veri, güçlü büyüyen ve özkaynak tabanını genişleten bir şirket resmi çiziyor; fakat olağanüstü net kâr artışının niteliği aydınlatılmadan bu tabloyu doğrudan sürdürülebilir kârlılık olarak değerlendirmek mümkün değil. Bir sonraki raporda nakit akışı, net parasal pozisyon ve yükümlülük kompozisyonu açıklanırsa şirketin gerçek finansal gücü çok daha net görülecek.
Yatırım tavsiyesi değildir.