
Açılış
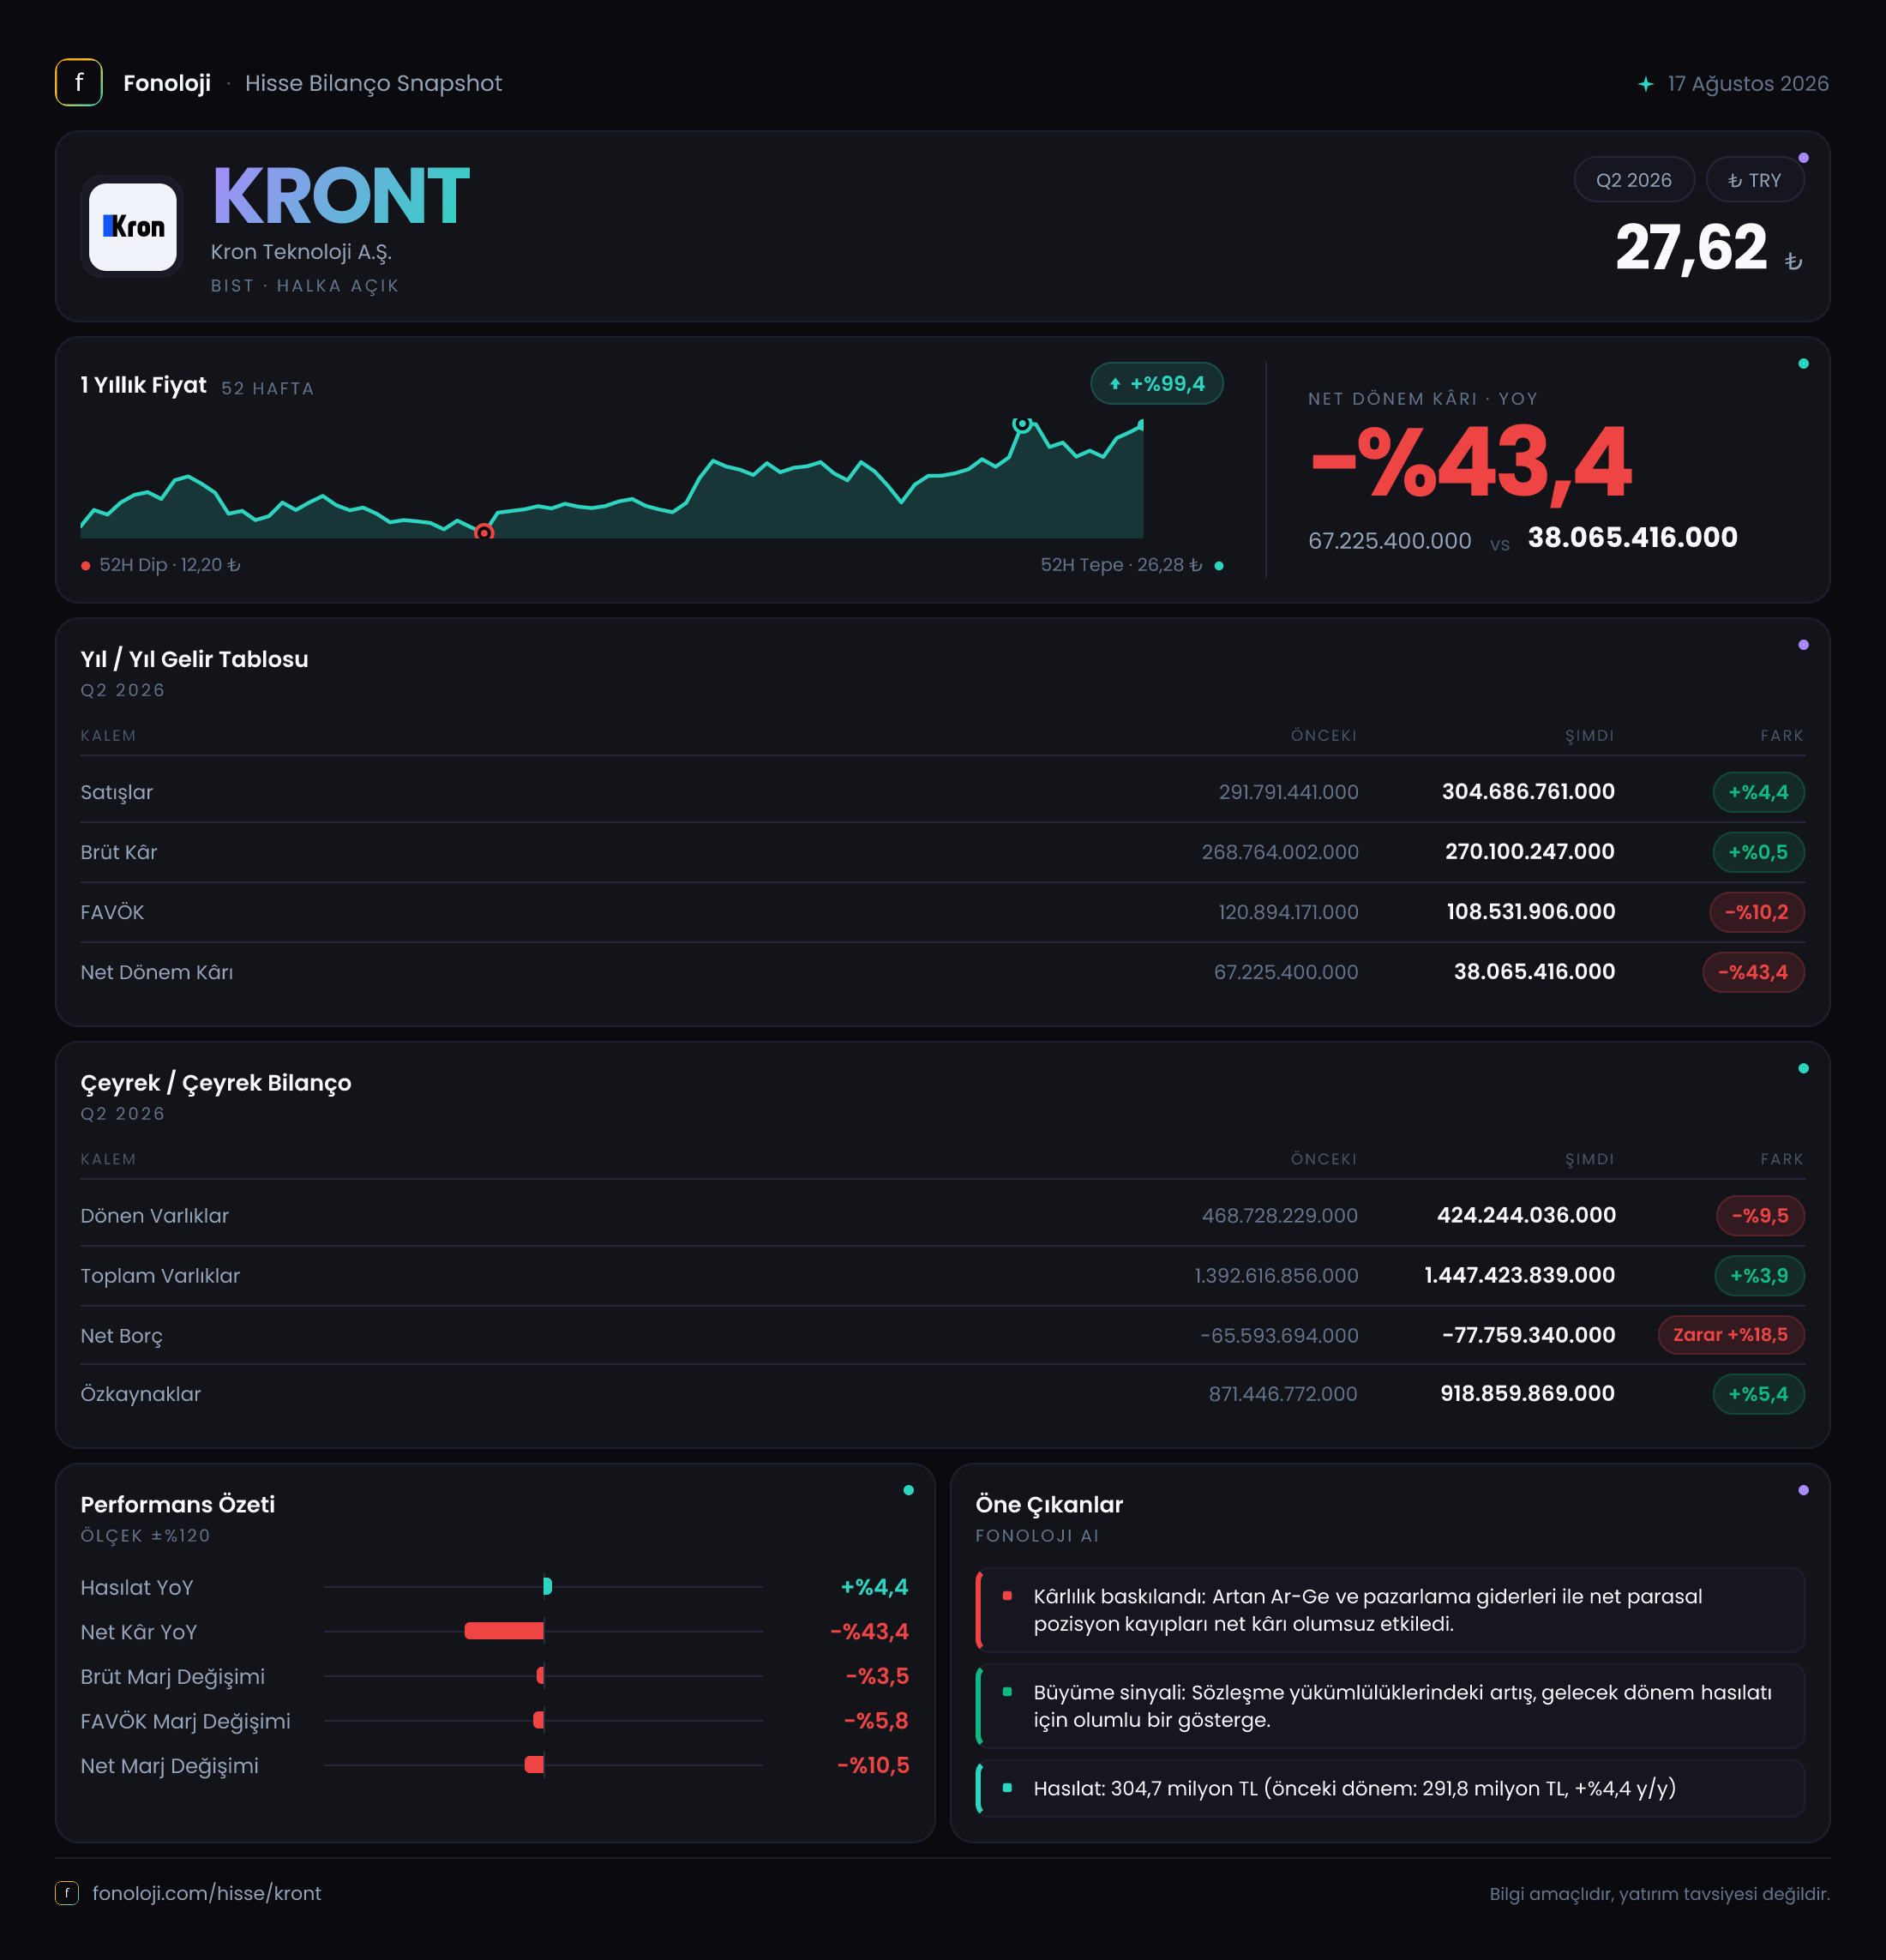
Kron Teknoloji, kurumsal müşterilere teknoloji ve siber güvenlik çözümleri sunan, gelir yapısı ağırlıklı olarak yazılım ve teknoloji hizmetlerine dayanan bir şirket görünümünde. 2026/6AB döneminde satışlar geçen yılın aynı dönemine göre %4,4 artarak 304,7 milyon TL’ye yükselmiş olsa da, kârlılık göstergeleri aynı ivmeyi koruyamamış. Brüt kâr neredeyse yatay kalırken FAVÖK %10,2, net dönem kârı ise %43,4 gerilemiş. Ana mesaj şu: Şirket büyümeye devam ediyor, ancak bu büyüme henüz operasyonel kârlılığa aynı ölçüde yansımıyor.
Satış Hikayesi
Kron Teknoloji’nin satışları, geçen yılın aynı dönemindeki 291,8 milyon TL’den 304,7 milyon TL’ye çıkmış. Nominal olarak 12,9 milyon TL’lik artış ve %4,4’lük büyüme olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon ortamında bu oran, reel açıdan güçlü bir büyümeye işaret etmiyor. Başka bir ifadeyle, şirketin satışları fiyat artışlarının gerisinde kalmış olabilir; mevcut veriler satış hacminin veya müşteri sayısının ne ölçüde değiştiğini göstermiyor.
Bu nedenle yatırımcı açısından yalnızca “satışlar arttı” demek yeterli değil. Teknoloji şirketlerinde büyümenin kalitesi; yeni müşteri kazanımı, tekrar eden gelirlerin payı, yurt dışı satışların katkısı ve sözleşme büyüklükleriyle birlikte değerlendirilir. Bu kalemlere ilişkin veri bulunmadığı için %4,4’lük artışın organik hacim büyümesinden mi, fiyat güncellemelerinden mi kaynaklandığını kesin biçimde söylemek mümkün değil.
Daha dikkat çekici nokta, satışlar artarken brüt kârın yalnızca %0,5 yükselerek 268,8 milyon TL’den 270,1 milyon TL’ye çıkması. Satış büyümesi ile brüt kâr büyümesi arasındaki bu fark, şirketin doğrudan maliyetlerinin gelirlerden daha hızlı arttığını gösteriyor. Dolayısıyla satış tarafındaki sınırlı büyümenin niteliği kadar, bu büyümenin hangi marjla elde edildiği de kritik hale geliyor.
Kârlılık
Kron Teknoloji’nin brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %92,1 seviyesinden %88,6’ya gerilemiş. Marj hâlâ yüksek; ancak yaklaşık 3,5 puanlık düşüş, şirketin satışlarının daha düşük kârlılıkla gerçekleştiğini gösteriyor. Yazılım ve teknoloji şirketlerinde yüksek brüt marj, ölçek ekonomisinin temelini oluşturur. Bu nedenle brüt marjdaki gerileme, tek başına alarm niteliğinde olmasa da yakından izlenmesi gereken bir değişimdir.
FAVÖK tarafındaki tablo daha belirgin. FAVÖK, 120,9 milyon TL’den 108,5 milyon TL’ye düşerken FAVÖK marjı yaklaşık %41,4’ten %35,6’ya gerilemiş. Yani şirket, satışlarının her 100 TL’sinden geçen yıl yaklaşık 41 TL operasyonel kâr üretirken bu dönemde yaklaşık 36 TL üretmiş. Brüt marjdaki bozulmanın yanı sıra faaliyet giderlerinin de satışlara göre daha hızlı arttığı anlaşılıyor. Bunun nedeni personel maliyetleri, satış-pazarlama harcamaları, Ar-Ge yatırımları veya tek seferlik giderler olabilir; ancak paylaşılan veride bu ayrım yapılmadığı için kesin bir neden atfetmek doğru olmaz.
Net dönem kârındaki düşüş daha sert. Kâr 67,2 milyon TL’den 38,1 milyon TL’ye gerileyerek %43,4 azalmış. Net kâr marjı da yaklaşık %23,0’tan %12,5’e inmiş. Böylece FAVÖK’teki gerileme, net parasal pozisyon etkisiyle birlikte nihai kâra daha güçlü yansımış. Net parasal pozisyonun zararı 44,3 milyon TL’den 53,5 milyon TL’ye yükselmiş; bu kalem net kârdaki baskının önemli unsurlarından biri.
Çeyreklik karşılaştırma için yalnızca 2025/6 verisi bulunduğundan dönem içindeki ivmeyi değerlendirmek mümkün değil. Dolayısıyla kârlılık düşüşünün yılın ilk yarısına özgü mü, yoksa devam eden bir eğilim mi olduğunu görmek için sonraki ara dönem sonuçlarını beklemek gerekiyor.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dirençli bir görünüm sunuyor. Toplam varlıklar önceki yıl sonuna göre %3,9 artarak yaklaşık 1,4 milyar TL’ye ulaşmış. Ancak varlıkların kompozisyonunda değişim var: dönen varlıklar 468,7 milyon TL’den 424,2 milyon TL’ye gerilerken duran varlıklar 923,9 milyon TL’den yaklaşık 1,0 milyar TL’ye yükselmiş.
Bu değişim, şirketin kısa vadeli likit varlıklarında azalma, uzun vadeli varlıklarında ise artış olduğunu gösteriyor. Dönen varlıklardaki %9,5’lik gerileme likidite açısından takip edilmeli; ancak yalnızca bu veriyle nakit akışında sorun olduğu söylenemez. Ticari alacaklar, nakit ve benzeri varlıkların ayrı dağılımı paylaşılmadığı için kısa vadeli ödeme gücü konusunda tam bir değerlendirme yapılamıyor.
Özkaynaklar 871,4 milyon TL’den 918,9 milyon TL’ye çıkarak %5,4 yükselmiş. Toplam varlıkların yaklaşık üçte ikisine ulaşan özkaynak seviyesi, bilanço sermaye yapısının güçlü olduğunu gösteriyor. Ayrıca net borç kalemi negatif: net borç -65,6 milyon TL’den -77,8 milyon TL’ye gerilemiş. Negatif net borç, şirketin borcundan daha fazla nakit ve benzeri varlık taşıdığı, yani net nakit pozisyonunda olduğu anlamına gelir. Rakamın daha negatif hale gelmesi, net nakit tamponunun yaklaşık 12,2 milyon TL güçlendiğini gösteriyor.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyonun -53,5 milyon TL olması, şirketin enflasyon muhasebesi etkisinde net parasal zarar yazdığını gösteriyor. Bu zarar geçen yılın aynı dönemindeki -44,3 milyon TL’ye kıyasla %20,8 artmış. Net parasal pozisyon, şirketin nakit ve parasal alacaklarının parasal yükümlülüklerine kıyasla daha yüksek olması durumunda enflasyon karşısında satın alma gücü kaybı yaratabilir.
Kron Teknoloji’nin net nakit pozisyonu güçlü olsa da yüksek enflasyon ortamında nakit ve benzeri parasal varlıkların reel değeri aşınabilir. Bu nedenle bilanço açısından borçsuz olmak önemli bir avantaj sağlarken, net parasal pozisyonun zarar üretmesi bu avantajın gelir tablosunda tamamen olumlu görünmesini engelliyor. Bu kalem, net kârın FAVÖK’e göre neden daha zayıf kaldığını açıklayan kritik unsurlardan biri.
Yatırımcı için Ne Anlama Geliyor?
Kron Teknoloji’de bilanço dayanıklılığı ve net nakit pozisyonu önemli güçlü taraflar. Şirketin özkaynakları büyümüş, net borç yerine yaklaşık 77,8 milyon TL net nakit taşıyor ve toplam varlık yapısı genel olarak sağlam görünüyor. Bu yapı, şirketin borç baskısı altında olmadan yatırım yapabilmesi açısından fırsat yaratıyor.
Buna karşılık yatırımcının ilk izlemesi gereken konu büyümenin kalitesi. Satışların %4,4 artması, mevcut enflasyon ortamında reel büyüme açısından yetersiz kalırken brüt marjın %92,1’den %88,6’ya, FAVÖK marjının ise %41,4’ten %35,6’ya gerilemesi operasyonel verimlilikte baskıya işaret ediyor. Net kâr marjındaki 10,5 puanlık düşüş de bu tablonun finansal sonuçlara güçlü biçimde yansıdığını gösteriyor.
Önümüzdeki dönemlerde özellikle şu başlıklar takip edilmeli:
- Satış büyümesinin enflasyonu aşarak reel büyümeye dönüşüp dönüşmediği,
- Brüt ve FAVÖK marjlarının yeniden toparlanıp toparlanmadığı,
- Net parasal zararının azalması,
- Dönen varlıklar ve işletme sermayesinin güçlenip güçlenmediği,
- Net nakit pozisyonunun korunarak büyüme yatırımlarına dönüştürülüp dönüştürülmediği.
Özetle KRONT’un bilançosu güçlü, ancak 2026/6AB sonuçları kârlılık ivmesinin zayıfladığını gösteriyor. Şirket için olumlu senaryo, net nakit avantajını kullanarak satış büyümesini hızlandırması ve marjları toparlaması olur. Riskli senaryo ise sınırlı gelir büyümesinin devam etmesi, maliyet baskısının sürmesi ve TAS 29 kaynaklı parasal zararın net kârı baskılamaya devam etmesidir. Yatırım tavsiyesi değildir.