
Açılış
KIMMR, gıda ve perakende faaliyetleriyle tüketici harcamalarına doğrudan bağlı bir şirket. 2026/6AB sonuçları, satış ve operasyonel kârlılıkta büyümenin sürdüğünü; ancak enflasyon muhasebesi kaynaklı net parasal pozisyon katkısının belirgin biçimde azalması nedeniyle net kârın gerilediğini gösteriyor. Şirketin en güçlü tarafı, bilançosunda 1,4 milyar TL net nakit taşıması ve borçluluk baskısının bulunmaması. Buna karşılık satış büyümesi ve marjlar, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında henüz güçlü bir reel büyüme hikâyesi ortaya koymuyor.
Veriler ilk altı aylık dönemi kapsıyor ve geçen yılın aynı dönemiyle karşılaştırılıyor. Çeyreklik gelir tablosu kırılımı paylaşılmadığı için ikinci çeyreğin ilk çeyreğe göre ivmesini ayrıca ölçmek mümkün değil.
Satış Hikayesi
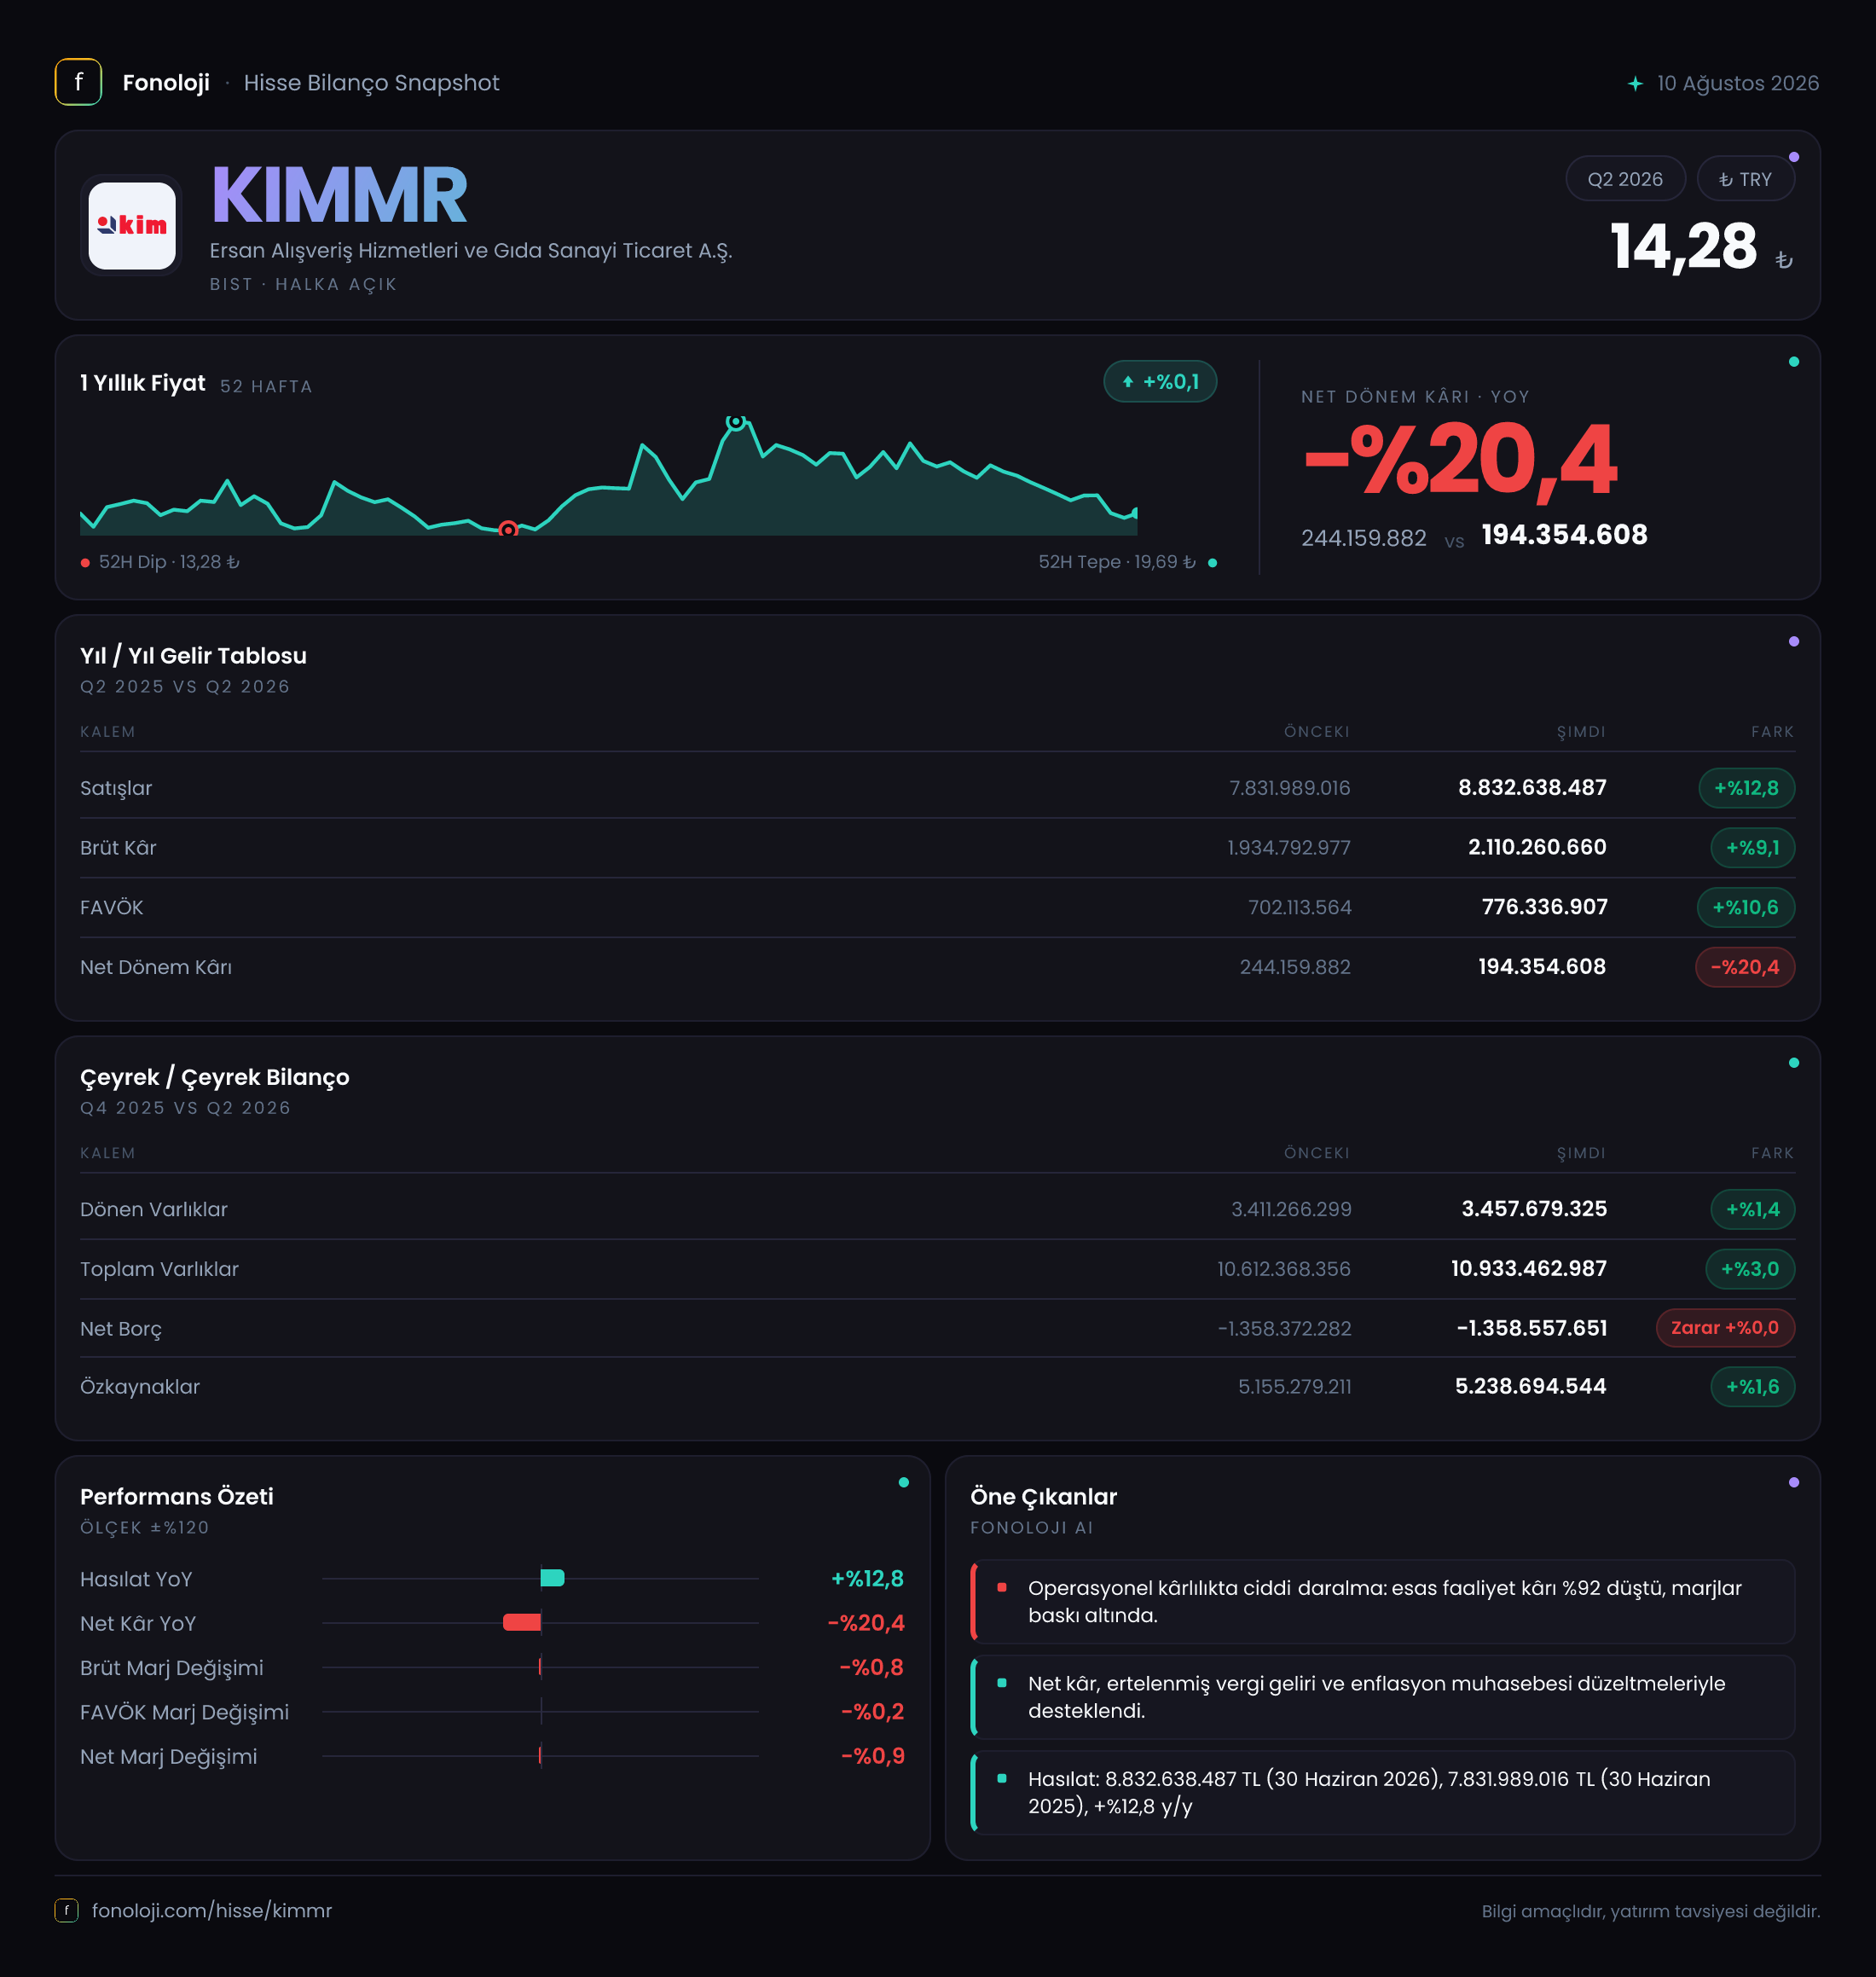
KIMMR’nin satışları geçen yılın aynı dönemindeki 7,8 milyar TL’den 8,8 milyar TL’ye çıkarak %12,8 arttı. İlk bakışta bu artış olumlu görünse de, Türkiye’de %30’un üzerindeki enflasyon ortamında nominal satış büyümesinin enflasyonun altında kalması, şirketin reel hacim veya satın alma gücü açısından aynı ölçüde büyümemiş olabileceğini düşündürüyor. Başka bir ifadeyle şirket daha yüksek bir ciro üretmiş, ancak bu artışın ne kadarının fiyat geçişinden, ne kadarının mağaza trafiği veya satış hacminden geldiği mevcut verilerle ayrıştırılamıyor.
Üstelik TAS 29 kapsamında finansal tablolar enflasyon muhasebesine tabi tutulduğundan, dönemsel karşılaştırmalar basit nominal rakamlar gibi okunmamalı. Bu muhasebe uygulaması, yüksek enflasyonun finansal tablolara etkisini düzeltmeye çalışıyor; ancak satış büyümesinin reel anlamını anlayabilmek için mağaza başına satış, aynı mağaza büyümesi, sepet büyüklüğü ve müşteri trafiği gibi operasyonel göstergeler de gerekli.
Satışlar artarken brüt kârın daha yavaş büyümesi dikkat çekiyor. Brüt kâr %9,1 artarak 1,9 milyar TL’den 2,1 milyar TL’ye yükseldi. Bu tablo, şirketin satış fiyatlarını artırmasına rağmen maliyet artışlarını tamamen müşteriye yansıtamadığını veya ürün karmasının marjları sınırladığını gösteriyor. Perakendede ciro büyümesinin kalitesi, yalnızca satış artışıyla değil, bu satışın ne kadar kâr bıraktığıyla ölçülür. KIMMR tarafında bu kalite göstergesi ilk altı ayda bir miktar zayıflamış durumda.
Kârlılık
Brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %24,4 seviyesinden %23,9’a geriledi. Yaklaşık 0,5 puanlık düşüş küçük görünse de, 8,8 milyar TL’lik satış tabanı üzerinde anlamlıdır. Perakende işinde düşük marjlarla yüksek hacim yaratıldığı için brüt marjdaki sınırlı bozulmalar dahi faaliyet kârına hızlı biçimde yansıyabilir.
FAVÖK, 702,1 milyon TL’den 776,3 milyon TL’ye yükselerek %10,6 büyüdü. Ancak FAVÖK marjı yaklaşık %9,0’dan %8,8’e geriledi. Yani şirket faaliyetlerinden daha yüksek bir kâr üretmiş olsa da, satışların her 100 TL’sinden elde ettiği operasyonel kâr yaklaşık 20 kuruş azalmış. Bu durum, mağaza ve personel giderleri, lojistik maliyetleri veya genel işletme giderlerinin satışlardan daha hızlı artmış olabileceğine işaret ediyor; fakat bu kalemlere ilişkin ayrıntı verilmediği için kesin neden atfetmek mümkün değil.
Net kâr tarafındaki tablo daha zayıf. Net dönem kârı 244,2 milyon TL’den 194,4 milyon TL’ye gerileyerek %20,4 azaldı. Net kâr marjı da yaklaşık %3,1’den %2,2’ye indi. Operasyonel kâr artarken net kârın düşmesi, faaliyet performansının tek başına nihai kârı belirlemediğini gösteriyor.
Buradaki temel unsur net parasal pozisyon kalemindeki sert düşüş. Şirket geçen yıl 244,0 milyon TL net parasal pozisyon katkısı elde ederken, bu dönemde katkı 53,0 milyon TL’ye geriledi. Böylece bu kalemden gelen destek %78,3 azaldı. FAVÖK’teki 74,2 milyon TL’lik artış, net parasal pozisyondaki yaklaşık 191 milyon TL’lik düşüşü telafi edemedi. Sonuç olarak operasyonel kârlılık korunmasına rağmen net kâr geriledi.
Bilanço Sağlığı
KIMMR’nin bilançosu, kârlılık görünümündeki zayıflığa karşı önemli bir denge unsuru sunuyor. Toplam varlıklar önceki yıl sonuna göre %3,0 artarak 10,6 milyar TL’den 10,9 milyar TL’ye çıktı. Dönen varlıklar %1,4 artışla 3,5 milyar TL’ye, duran varlıklar ise %3,8 artışla 7,5 milyar TL’ye ulaştı. Varlık kompozisyonunda duran varlıkların ağırlığı yüksek; bu durum perakende operasyonlarının mağaza, gayrimenkul, ekipman veya benzeri uzun vadeli varlıklar gerektiren yapısıyla uyumlu olabilir.
Özkaynaklar %1,6 artarak 5,2 milyar TL’ye yükseldi. Toplam varlıkların yaklaşık yarısının özkaynaklarla finanse edilmesi, şirketin bilanço dayanıklılığının makul seviyede olduğunu gösteriyor. Bununla birlikte özkaynak artışının sınırlı kalması, net kâr düşüşüyle birlikte değerlendirildiğinde sermaye birikiminin güçlü bir ivme kazanmadığına işaret ediyor.
En dikkat çekici başlık net borç pozisyonu. Net borç eksi 1,4 milyar TL seviyesinde; bu ifade şirketin borcundan daha fazla nakit ve nakit benzeri varlık taşıdığı, yani 1,4 milyar TL net nakit pozisyonunda olduğu anlamına geliyor. Altı aylık FAVÖK üzerinden bakıldığında net borç/FAVÖK oranı yaklaşık -1,8x. FAVÖK yıllıklandırıldığında bu oran yaklaşık -0,9x seviyesine gelir. Bu, şirketin faiz ve refinansman baskısının düşük olduğunu, bilançosunun operasyonel dalgalanmalara karşı önemli bir tampon sunduğunu gösteriyor.
Net Parasal Pozisyon (TAS 29)
TAS 29 ortamında net parasal pozisyon, yüksek enflasyonun şirketin parasal varlık ve yükümlülükleri üzerindeki etkisini yansıtan kritik bir kalem. Şirketin 53,0 milyon TL net parasal pozisyon geliri elde etmesi, bu dönemde net kâra pozitif katkı sağlandığını gösteriyor; ancak geçen yılki 244,0 milyon TL’ye kıyasla katkı çok daha düşük.
Bu gerileme, net kârdaki düşüşün ana açıklamalarından biri. Burada önemli nokta, net parasal pozisyon gelirinin doğrudan mağaza operasyonlarının başarısını göstermemesi. Dolayısıyla geçen yılki yüksek katkı, şirketin satış veya FAVÖK performansının aynı oranda güçlü olduğu anlamına gelmediği gibi, bu yılki düşük katkı da operasyonların bozulduğu anlamına gelmez. Daha doğru okuma şu: KIMMR’nin temel faaliyetleri FAVÖK düzeyinde büyümüş, fakat enflasyon muhasebesinden gelen destek bu yıl belirgin biçimde azalmış.
Yatırımcı için Ne Anlama Geliyor?
KIMMR sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat tarafında, şirket net nakit pozisyonuyla güçlü bir bilançoya sahip. Borçluluk baskısının bulunmaması, yüksek faiz ortamında önemli bir avantaj. FAVÖK’ün %10,6 büyümesi, operasyonların henüz kâr üretme kapasitesini koruduğunu gösteriyor.
- Risk tarafında, satış büyümesi %12,8 ile enflasyonun altında kalıyor. Brüt ve FAVÖK marjlarındaki sınırlı gerileme, maliyetlerin fiyat artışlarından daha hızlı yükselme riskini gündeme getiriyor.
- Net kârdaki %20,4’lük düşüş, yalnızca operasyonel performansa bakmanın yeterli olmadığını gösteriyor. TAS 29 kaynaklı parasal pozisyon katkısı önümüzdeki dönemlerde de dalgalanabilir.
- Çeyreklik veri bulunmadığı için büyümenin hızlanıp hızlanmadığı, ikinci çeyrekte marjların toparlanıp toparlanmadığı ve satış trendinin dönem içinde güçlenip güçlenmediği henüz teyit edilemiyor.
Önümüzdeki dönemde yatırımcıların özellikle aynı mağaza satış büyümesini, brüt marjı, FAVÖK marjını, net nakit pozisyonunun korunup korunmadığını ve net parasal pozisyonun kâra etkisini izlemesi gerekiyor. KIMMR’nin bilançosu güçlü, ancak hisse hikâyesinin kalıcı biçimde güçlenmesi için satış büyümesinin enflasyonun üzerine çıkması ve marjların yeniden genişlemesi gerekecek. Yatırım tavsiyesi değildir.