
Açılış
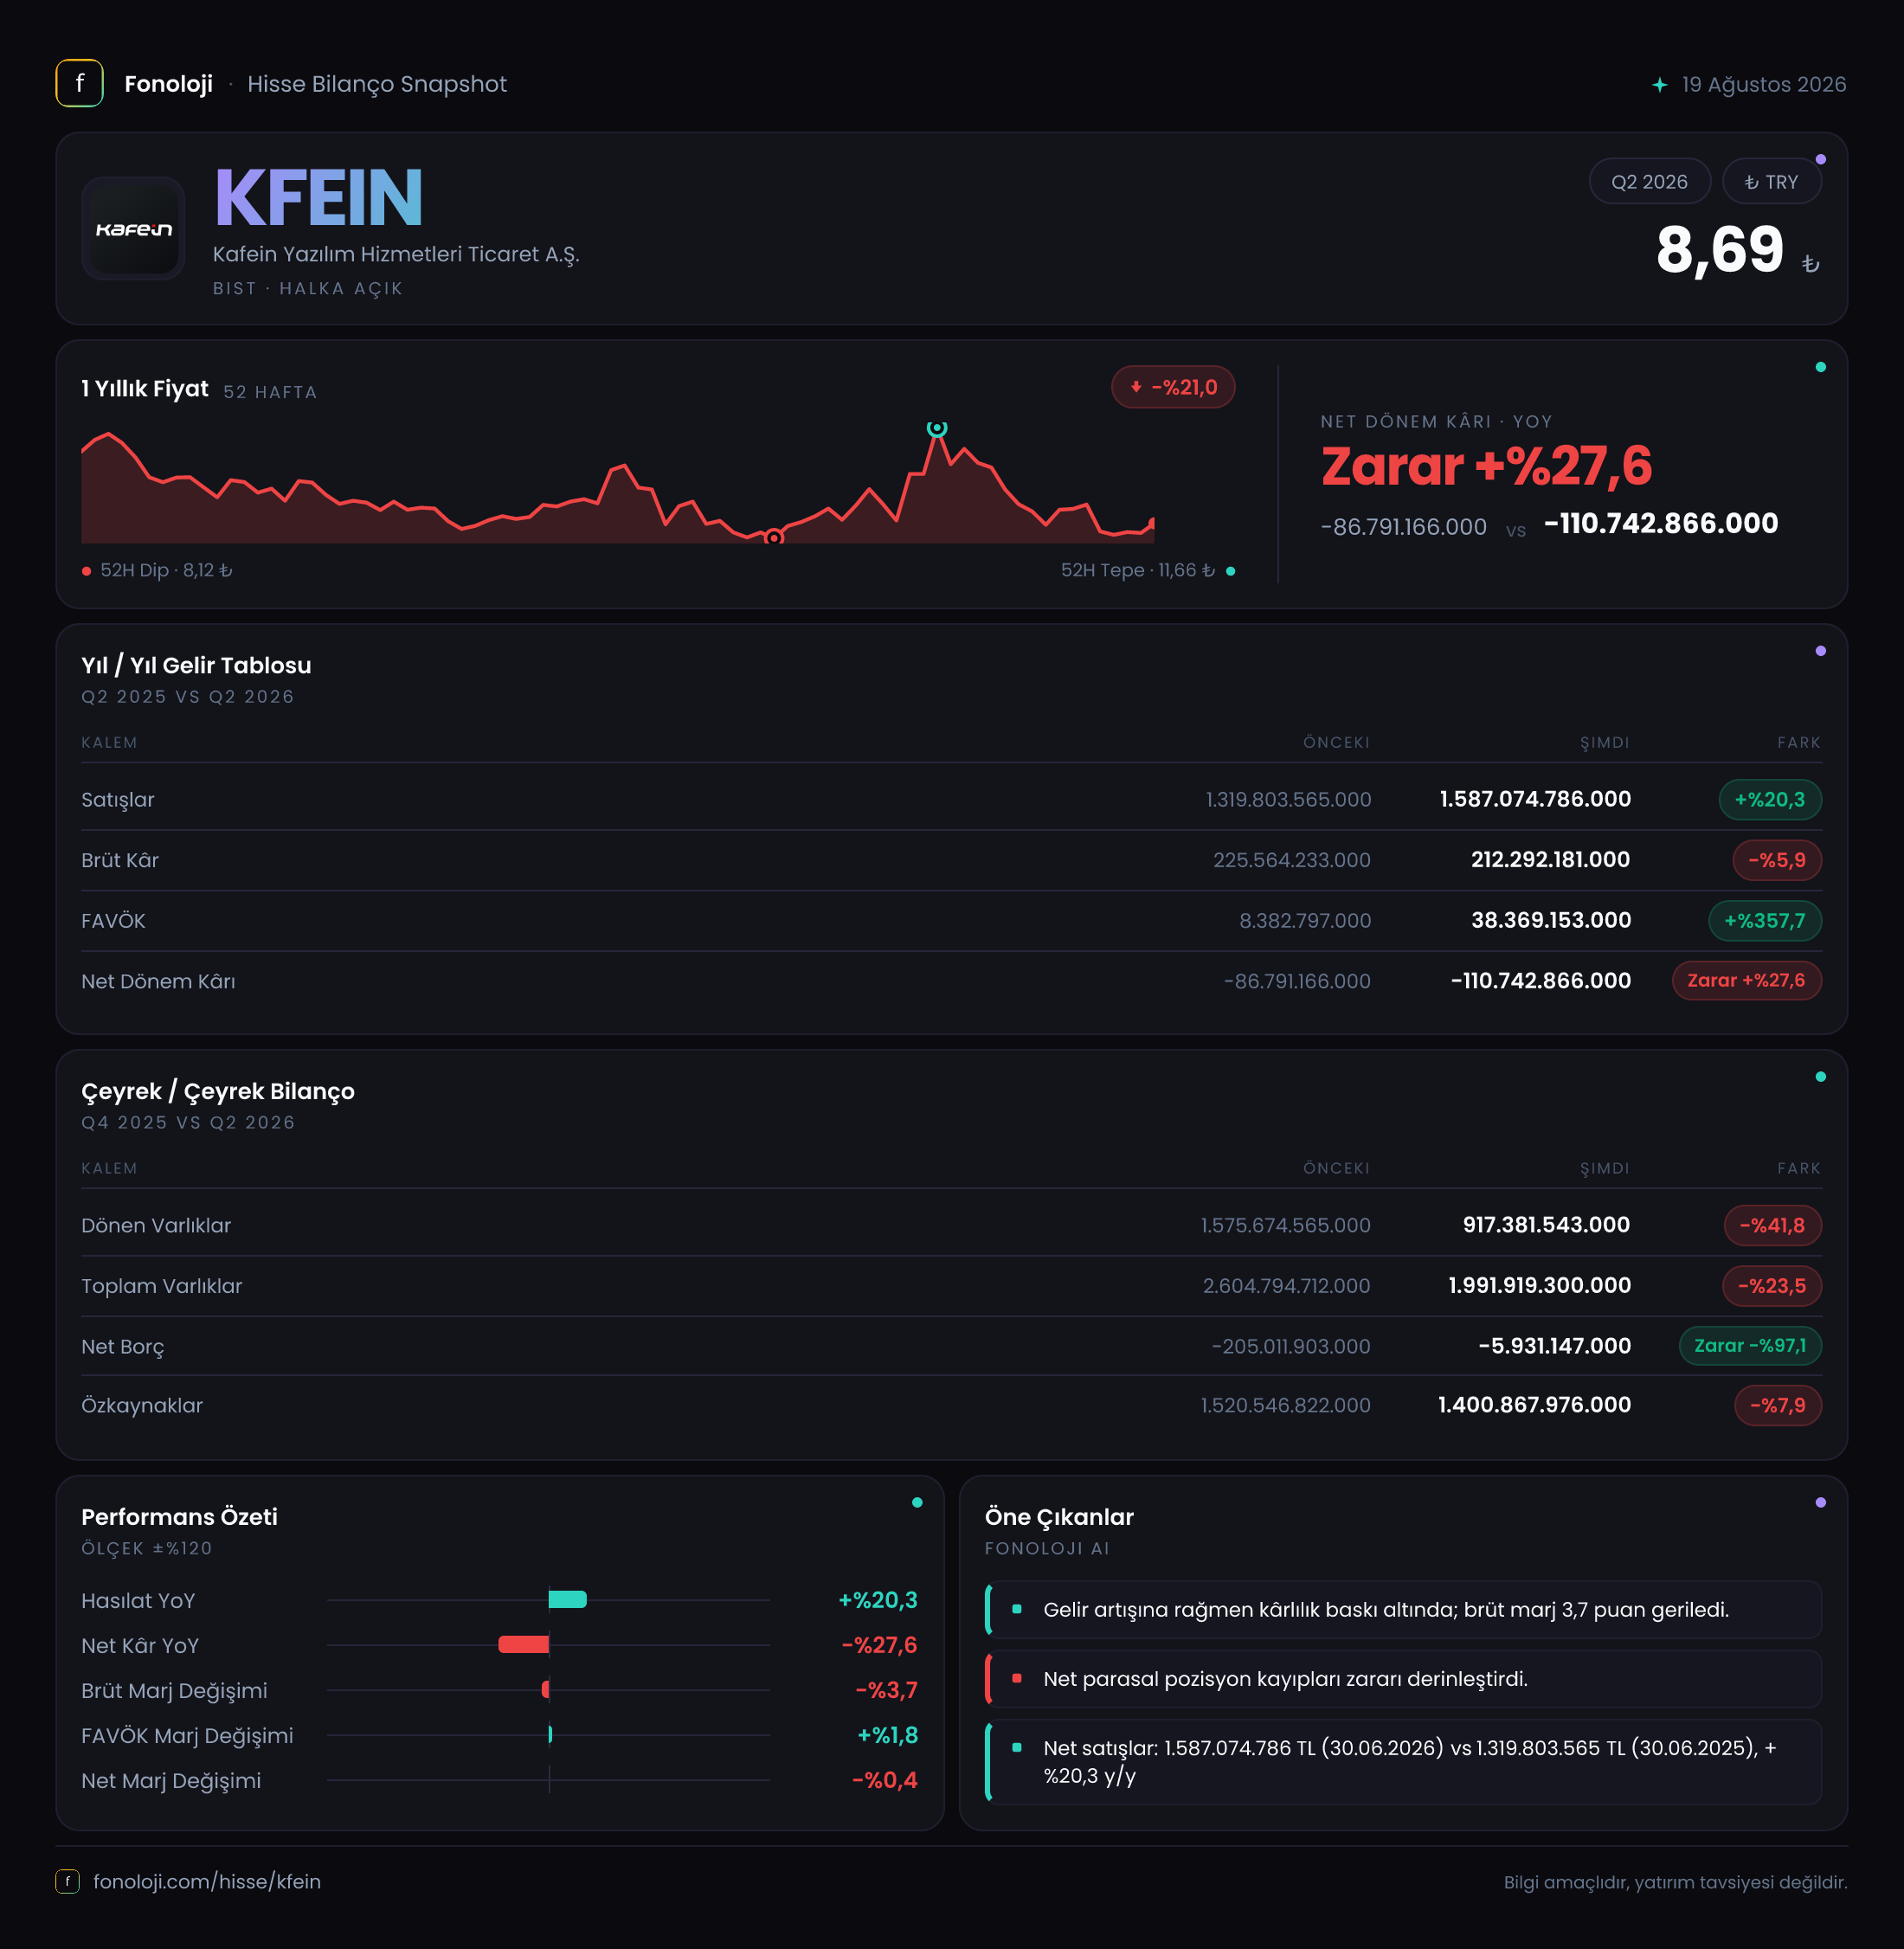
Kafein Yazılım Hizmetleri, yazılım geliştirme, teknoloji danışmanlığı ve kurumsal müşterilere yönelik bilişim hizmetleri sunan bir şirket olarak 2026/6AB döneminde satışlarını büyütmeyi başardı. Ancak bu büyüme, brüt kâra aynı ölçüde yansımadı; şirketin brüt kârı gerilerken FAVÖK belirgin biçimde toparlandı. Buna rağmen dönem net zararı 110,7 milyon TL seviyesine yükseldi. Dolayısıyla bu dönemin ana mesajı, “ciro büyüyor, operasyonel kârlılık iyileşiyor; fakat nihai kâr üretimi ve bilanço likiditesi hâlâ baskı altında” şeklinde özetlenebilir.
| KPI | 2026/6AB | 2025/6AB | Yorum | |---|---:|---:|---| | Satışlar | 1,6 milyar TL | 1,3 milyar TL | %20,3 büyüme | | Brüt kâr | 212,3 milyon TL | 225,6 milyon TL | %5,9 düşüş | | FAVÖK | 38,4 milyon TL | 8,4 milyon TL | %357,7 artış | | Net dönem kârı | -110,7 milyon TL | -86,8 milyon TL | Zarar %27,6 arttı | | Net parasal pozisyon | -88,1 milyon TL | -85,4 milyon TL | Parasal kayıp %3,2 arttı |
Satış Hikayesi
KFEIN’in satışları geçen yılın aynı dönemine göre %20,3 artarak 1,6 milyar TL’ye ulaştı. Nominal olarak bakıldığında bu, şirketin iş hacmini genişlettiğini ve teknoloji hizmetlerine yönelik talebin korunduğunu gösteriyor. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, %20,3’lük büyüme reel anlamda zayıf kalıyor. Başka bir ifadeyle şirketin satışları enflasyonun gerisinde büyümüş durumda; bu nedenle yalnızca nominal ciro artışı, güçlü bir organik büyüme kanıtı olarak değerlendirilemez.
Daha kritik nokta, satış büyümesine rağmen brüt kârın 225,6 milyon TL’den 212,3 milyon TL’ye gerilemesi. Bu gelişme, gelir artışının maliyetler tarafından absorbe edildiğini gösteriyor. Brüt kâr marjı yaklaşık olarak %17,4’ten %13,3’e indi. Yani şirket, geçen yıl her 100 TL’lik satıştan yaklaşık 17,4 TL brüt kâr üretirken bu dönemde aynı satış tutarından yaklaşık 13,3 TL brüt kâr elde etti.
Bu tablo; proje karmasında düşük marjlı işlerin ağırlık kazanması, personel ve hizmet maliyetlerinin fiyat artışlarından daha hızlı yükselmesi veya sözleşmelerde maliyetleri müşteriye yansıtma gücünün sınırlı kalması gibi olasılıkları gündeme getiriyor. Veride bu değişimin nedeni ayrıştırılmadığı için kesin bir sonuca gitmek mümkün değil; ancak satış büyümesinin kalitesini değerlendirirken marj daralması mutlaka dikkate alınmalı.
Çeyreklik bazda sunulan geçmiş verilere göre satışlar 2025/3’te 689,5 milyon TL, 2025/6’da 630,3 milyon TL olmuştu. Bu iki veri, dönem içinde satışların dalgalanabildiğini gösteriyor. Ancak 2026’nın karşılaştırılabilir çeyreklik satış ve kâr verileri bulunmadığından, kısa vadeli ivme ve mevsimsellik hakkında güçlü bir hüküm vermek için yeni dönem sonuçlarını beklemek gerekiyor.
Kârlılık
Kârlılık tablosunda ilk bakışta çelişkili görünen iki gelişme var: Brüt kâr düşerken FAVÖK ciddi biçimde artmış durumda. FAVÖK, 8,4 milyon TL’den 38,4 milyon TL’ye çıkarak yaklaşık %357,7 yükseldi. FAVÖK marjı da yaklaşık %0,6’dan %2,4’e çıktı. Bu, operasyonel giderlerin satışlara oranında iyileşme yaşandığına işaret ediyor.
Ancak %2,4’lük FAVÖK marjı, hâlâ oldukça düşük bir seviyede. Şirketin operasyonel kârlılığı geçen yıla göre toparlanmış olsa da satışların yalnızca yaklaşık 2,4 TL’si faiz, vergi, amortisman ve diğer kalemler öncesinde operasyonel kazanca dönüşüyor. Bu nedenle FAVÖK’teki yüksek yüzdesel artış, düşük baz etkisiyle birlikte okunmalı. Mutlak kâr üretme kapasitesi henüz güçlü bir seviyeye ulaşmış değil.
Net sonuç ise operasyonel iyileşmeden faydalanamadı. Net zarar 86,8 milyon TL’den 110,7 milyon TL’ye yükseldi. Net zarar marjı yaklaşık -%6,7’den -%6,9’a kötüleşti. FAVÖK’ün 30 milyon TL civarında artmasına rağmen şirketin net zararının genişlemesi, faaliyet dışı kalemlerin ve enflasyon muhasebesinin net kâr üzerinde ağır baskı oluşturduğunu gösteriyor. Mevcut veride finansman giderleri, vergi etkisi veya tek seferlik kalemlerin detayları bulunmadığı için zarar artışının tamamını tek bir nedene bağlamak doğru olmaz.
Bilanço Sağlığı
Bilanço tarafında en dikkat çekici değişim, dönen varlıklardaki sert daralma. Dönen varlıklar önceki dönem sonundaki 1,6 milyar TL’den 917,4 milyon TL’ye gerileyerek %41,8 azaldı. Bu düşüş; nakit, ticari alacaklar veya diğer kısa vadeli varlık kalemlerinden birinde önemli değişim yaşanmış olabileceğini gösteriyor. Ancak alt kırılımlar verilmediğinden, azalmanın tahsilat kaynaklı mı, nakit kullanımından mı yoksa başka bir bilanço hareketinden mi kaynaklandığı net değil.
Duran varlıklar %4,4 artarak 1,1 milyar TL’ye yükseldi. Buna karşın toplam varlıklar 2,6 milyar TL’den 2,0 milyar TL’ye geriledi. Varlık tabanındaki %23,5’lik küçülme, bilanço ölçeğinin dönem içinde daraldığını ortaya koyuyor.
Net borç kalemi negatif olmaya devam ediyor. Net borcun -205,0 milyon TL’den -5,9 milyon TL’ye gelmesi, şirketin net nakit pozisyonunun büyük ölçüde azaldığı anlamına gelir. Teknik olarak şirket hâlâ yaklaşık 5,9 milyon TL net nakit konumunda; ancak önceki dönemdeki net nakit tamponu korunamamış. Bu nedenle bilanço borçluluk açısından henüz alarm üretmese de likidite esnekliği belirgin biçimde zayıflamış durumda.
Özkaynaklar 1,5 milyar TL’den 1,4 milyar TL’ye geriledi ve düşüş yaklaşık %7,9 oldu. Bu gerileme, dönem zararının özkaynak tabanını aşındırdığını gösteriyor. Buna rağmen toplam varlıkların yaklaşık %70’i hâlâ özkaynaklarla finanse ediliyor; bu da sermaye yapısının genel olarak borç ağırlıklı olmadığını ortaya koyuyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi açısından KFEIN’in net parasal pozisyonu önemli bir baskı unsuru olmaya devam ediyor. Şirketin net parasal pozisyonu -88,1 milyon TL olurken geçen yıl aynı dönemde bu rakam -85,4 milyon TL idi. Buradaki negatif değer, şirketin net parasal kayıp yazdığını ifade ediyor.
Parasal kayıp, enflasyonist ortamda parasal yükümlülüklerin parasal varlıklardan daha yüksek olması veya parasal kalemlerin enflasyon karşısında değer kaybetmesiyle ilişkilidir. Bu kalem faaliyet kârından ayrı çalıştığı için FAVÖK’teki iyileşme, net kâra doğrudan yansımayabilir. Nitekim bu dönemde FAVÖK yükselmesine rağmen net zarar artmış; 88,1 milyon TL’lik net parasal pozisyon zararı da bu ayrışmanın önemli parçalarından biri olmuştur.
Net parasal kaybın %3,2 artması, şirketin enflasyon muhasebesi kaynaklı baskıyı henüz azaltamadığını gösteriyor. Önümüzdeki dönemlerde yatırımcıların yalnızca FAVÖK’e değil, FAVÖK ile net kâr arasındaki farkın ne kadarının parasal kayıplardan oluştuğuna da bakması gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
KFEIN’de olumlu taraf, satışların nominal olarak büyümesi ve FAVÖK’ün düşük bazdan da olsa belirgin biçimde toparlanması. Şirket, operasyonel giderlerini daha iyi yönetebilir ve brüt marjı yeniden yukarı taşıyabilirse, mevcut ciro tabanı daha anlamlı bir kârlılık yaratabilir. Borçluluk tarafında şirketin hâlâ net nakit pozisyonunda olması da finansal riskleri sınırlayan bir unsur.
Buna karşılık üç temel risk öne çıkıyor:
- Satış büyümesi %30’un üzerindeki enflasyonun gerisinde kaldığı için reel büyüme zayıf.
- Brüt kâr marjındaki yaklaşık 4 puanlık düşüş, büyümenin maliyet baskısıyla geldiğini gösteriyor.
- FAVÖK artmasına rağmen net zararın büyümesi, operasyonel toparlanmanın henüz hissedar değerine dönüşmediğini ortaya koyuyor.
Bir sonraki dönemde özellikle brüt marjın toparlanıp toparlanmadığı, net parasal kaybın azalıp azalmadığı ve dönen varlıklardaki sert düşüşün hangi kalemlerden kaynaklandığı izlenmeli. KFEIN için hikâyenin devamı, yalnızca daha fazla satış değil; satışı daha yüksek marjla ve sürdürülebilir net kârla büyütebilmek olacak.
Yatırım tavsiyesi değildir.