
Açılış
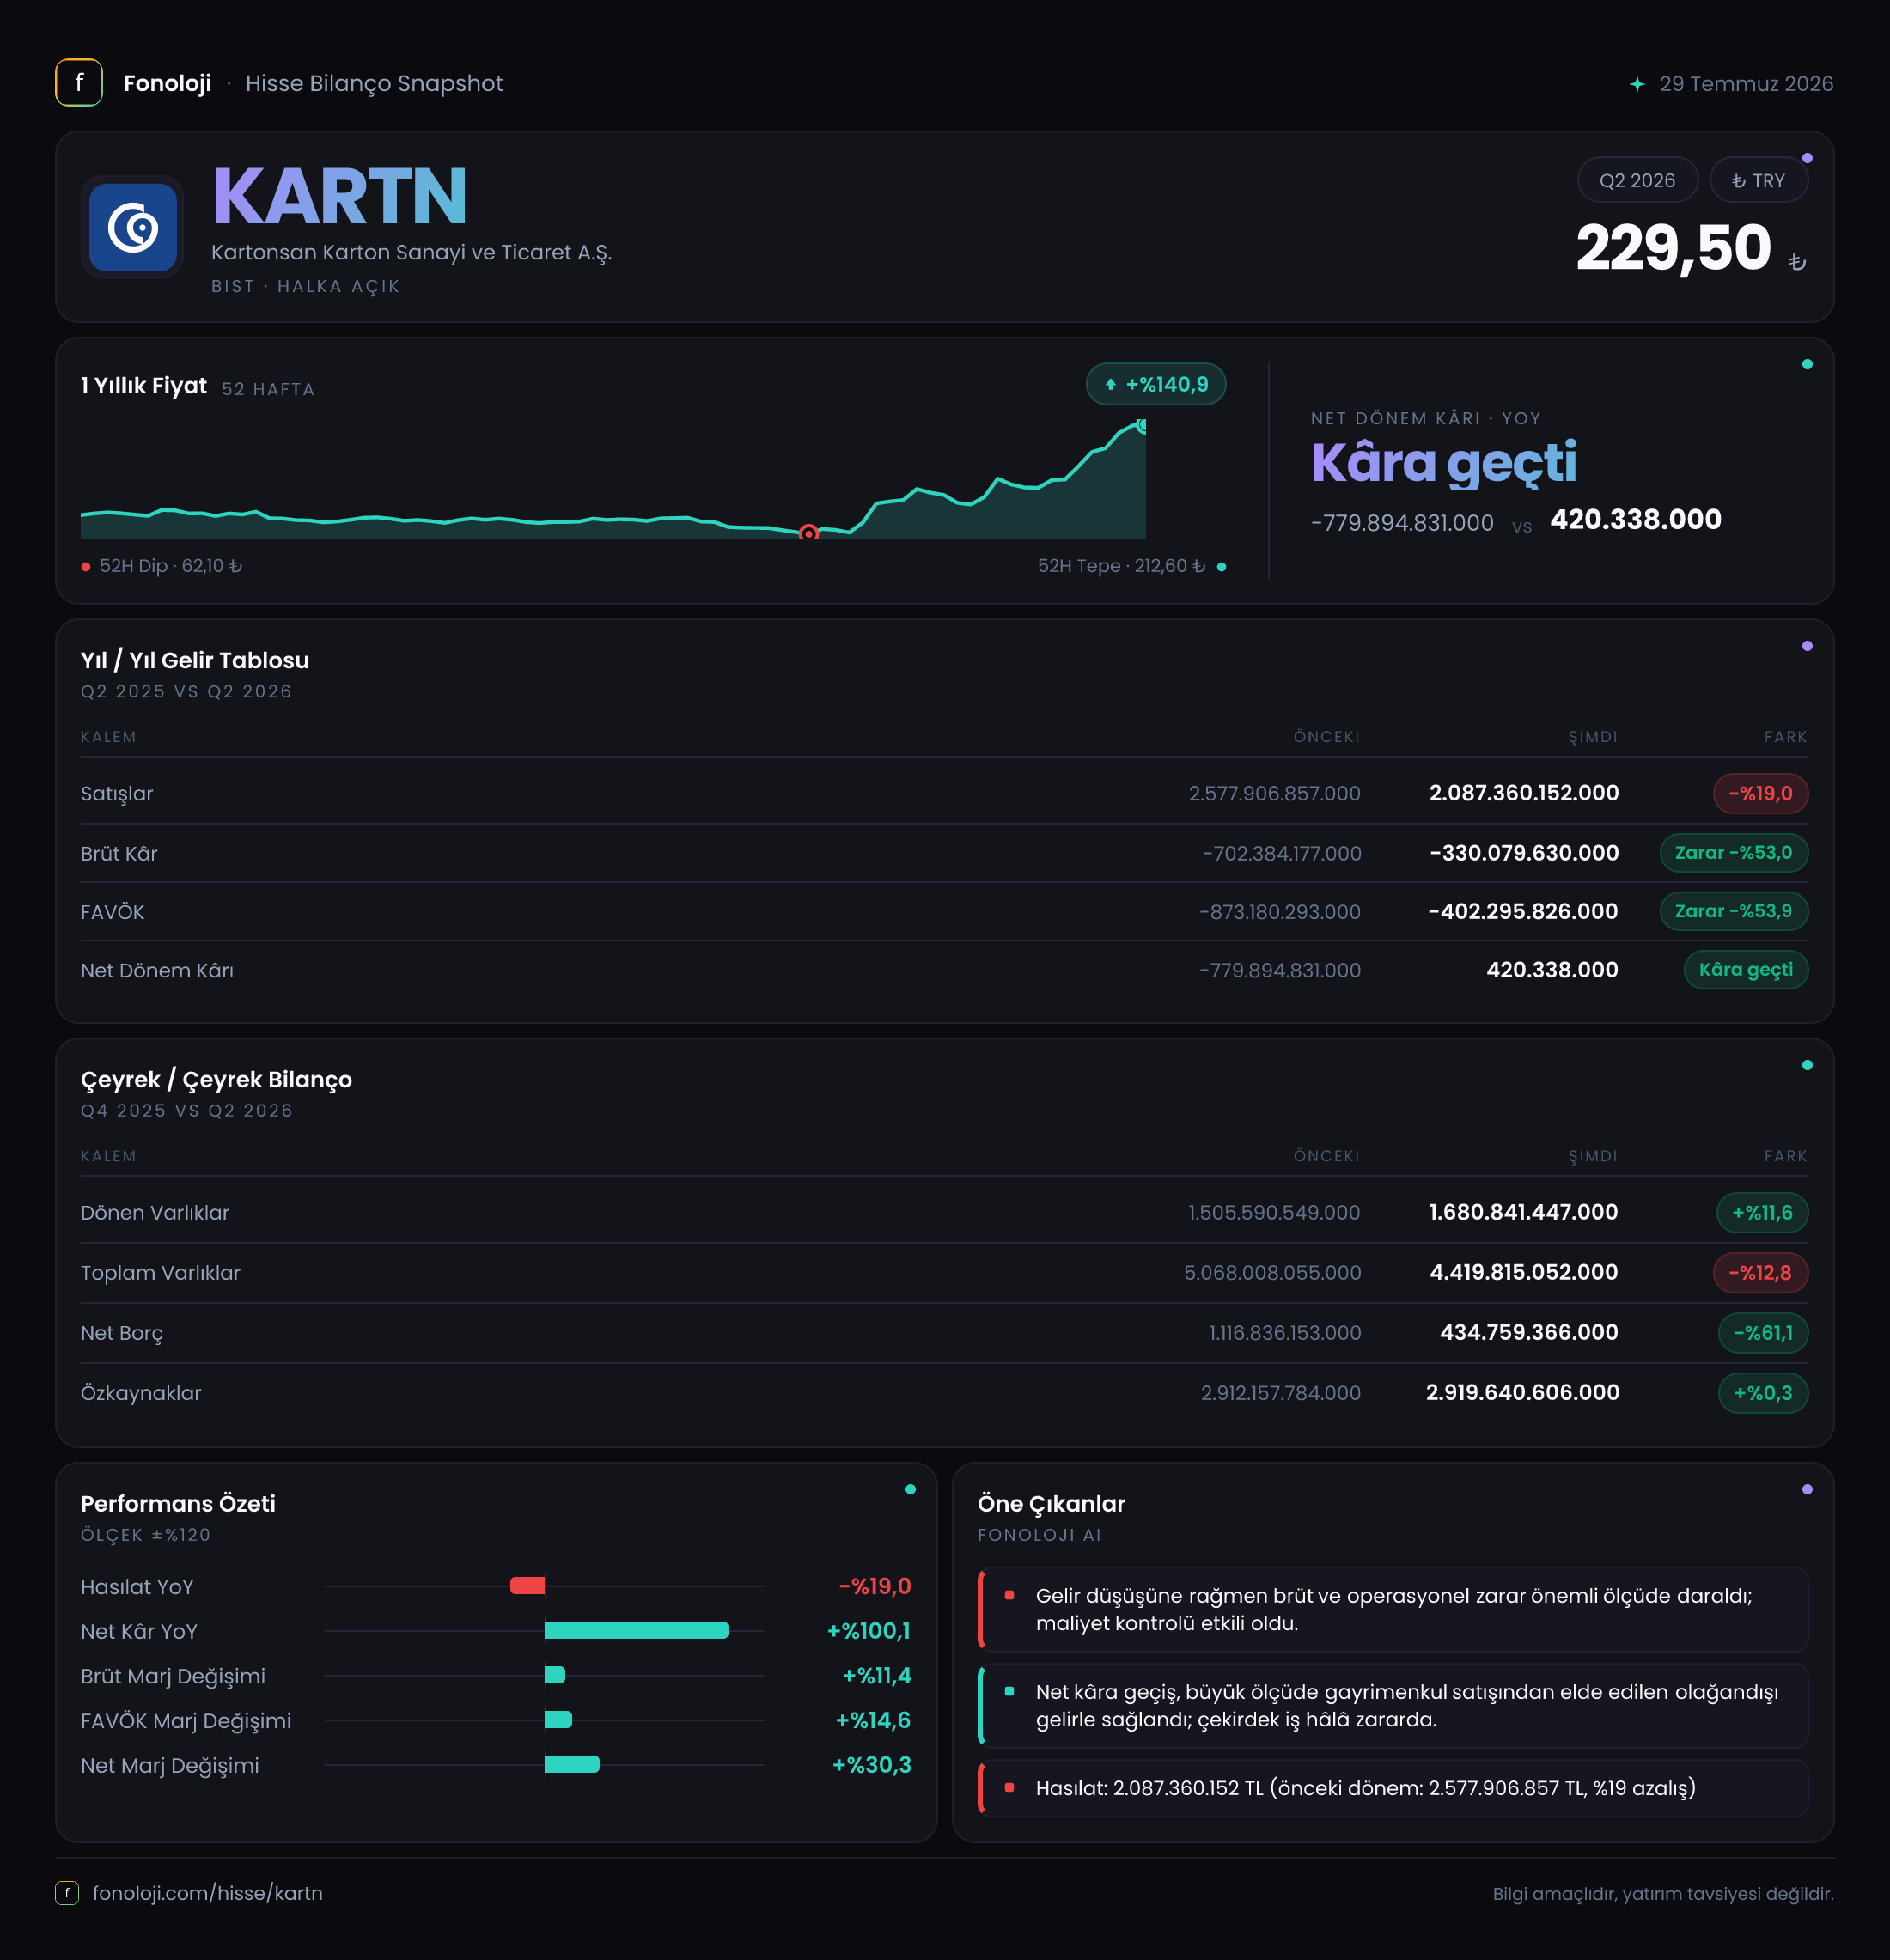
Kartonsan, ambalaj ve diğer kullanım alanlarına yönelik karton üreten, performansı büyük ölçüde satış hacmi, ürün fiyatları, enerji maliyetleri ve hammadde fiyatlarına bağlı bir sanayi şirketi. 2026/6AB sonuçlarının ana mesajı, operasyonel zararın geçen yılın aynı dönemine göre belirgin biçimde azalmasına rağmen şirketin henüz faaliyet düzeyinde kâra geçemediği yönünde. Satışlardaki daralmaya karşın brüt zarar ve FAVÖK zararındaki iyileşme dikkat çekiyor; ancak bu toparlanma hâlâ negatif seviyelerden gerçekleşiyor. Dönem sonunda oluşan 422,6 bin TL net kâr ise operasyonel kârdan değil, büyük ölçüde net parasal pozisyon katkısından geliyor ve bu nedenle kârlılığın kalıcı biçimde düzeldiği şeklinde okunmamalı.
Satış Hikayesi
Kartonsan’ın 2026’nın ilk altı ayındaki satışları geçen yılın aynı dönemine göre %19,0 gerileyerek 2,1 milyar TL’ye indi. Bu, nominal olarak dahi küçülme anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların %19 azalması, reel bazda çok daha sert bir daralmaya işaret ediyor. Başka bir ifadeyle şirket yalnızca daha az ciro üretmemiş; fiyat artışlarının da gerisinde kalmış.
Bu düşüş, karton talebindeki zayıflık, üretim hacmindeki gerileme, müşteri karması veya kapasite kullanımındaki değişim gibi unsurlarla ilişkili olabilir; ancak verilen veriler bu nedenlerden hangisinin baskın olduğunu göstermiyor. Bu nedenle satış tarafındaki temel soru, önümüzdeki dönemlerde büyümenin fiyat artışlarıyla mı yoksa gerçek hacim toparlanmasıyla mı geleceği olacak.
Eldeki çeyreklik karşılaştırma da satış ivmesinin zayıf olduğunu gösteriyor. 2025/3’te 1,4 milyar TL olan satışlar, 2025/6’da 1,2 milyar TL’ye gerilemiş. Bu veri geçen yılın ilk ve ikinci çeyrekleri arasında yaklaşık %14’lük bir düşüşe işaret ediyor. 2026’ya ilişkin çeyreklik satış verisi paylaşılmadığı için şirketin son çeyrekte ivme kazanıp kazanmadığını kesin biçimde değerlendiremiyoruz. Çeyreklik trend için yeni raporları beklemek gerekiyor.
Satışlardaki daralma tek başına olumsuz görünse de, şirketin zararını azaltması önemli. Bu durum, maliyet yapısında iyileşme, daha yüksek marjlı ürünlerin payında artış veya üretim maliyetlerinin satışlara göre daha hızlı gerilemesi gibi faktörlerin devreye girmiş olabileceğini gösteriyor. Fakat satış hacmi toparlanmadıkça bu iyileşmenin sürdürülebilirliği sınırlı kalabilir.
Kârlılık
Kartonsan’ın brüt kârı, geçen yılın aynı dönemindeki 702,4 milyon TL zarardan 330,1 milyon TL zarara geriledi. Zarar devam etse de mutlak zarar %53,0 azaldı. Satışlara oranladığımızda brüt marj, geçen yılki yaklaşık -%27,0 seviyesinden -%15,7’ye yükselmiş durumda. Bu, ürünlerin üretim maliyeti ile satış fiyatı arasındaki makasın daraldığını, ancak hâlâ şirket aleyhine çalıştığını gösteriyor.
FAVÖK tarafındaki tablo da benzer. FAVÖK zararı 763,8 milyon TL’den 355,6 milyon TL’ye düşerken, FAVÖK marjı yaklaşık -%29,4’ten -%16,9’a iyileşti. Brüt marj ile FAVÖK marjının birbirine yakın olması, brüt zarar sonrasında faaliyet giderlerinin de önemli bir yük oluşturmaya devam ettiğini düşündürüyor. Şirketin faaliyetlerinden pozitif nakit üretmeye başlaması için yalnızca brüt zararı azaltması değil, önce brüt kârı pozitife çevirmesi ve ardından faaliyet giderlerini karşılayacak düzeye ulaşması gerekiyor.
| KPI | 2026/6AB | 2025/6AB | Yorum | |---|---:|---:|---| | Satışlar | 2,1 mlr TL | 2,6 mlr TL | %19 düşüş | | Brüt marj | -%15,7 | -%27,0 | Zarar belirgin biçimde azaldı | | FAVÖK marjı | -%16,9 | -%29,4 | Operasyonel verimlilik toparlandı | | Net dönem kârı | 0,4 mn TL | -779,4 mn TL | Başabaş seviyesinde, operasyonel kâr değil |
Net dönem sonucu, geçen yılki 779,4 milyon TL zarardan 422,6 bin TL kâra dönmüş görünüyor. Yüzdesel olarak bu değişim %100,1’lik bir iyileşme gibi görünse de, kârın büyüklüğü şirketin esas faaliyetlerinin henüz sağlıklı bir kâr üretmediğini ortaya koyuyor. Net kâr marjı yaklaşık %0,02 seviyesinde; yani şirket başabaş noktasında, fakat güçlü bir kârlılık bölgesinde değil.
Bilanço Sağlığı
Bilanço tarafında en olumlu gelişme net borçtaki belirgin azalma. Net borç, önceki yıl sonundaki 1,1 milyar TL’den 434,8 milyon TL’ye gerileyerek %61,1 azalmış. Bu düşüş, finansal riskin ve faiz baskısının azalması açısından değerli. Net borcun özkaynaklara oranı da yaklaşık %15 seviyesinde; bu oran, şirketin özkaynak tabanına kıyasla sınırlı bir borç yükü taşıdığını gösteriyor.
Bununla birlikte FAVÖK hâlâ negatif olduğu için net borç/FAVÖK rasyosu anlamlı bir performans ölçüsü olarak kullanılamıyor. Negatif FAVÖK, borçluluğun faaliyet kârıyla kaç yılda çevrilebileceğini hesaplamayı imkânsız hâle getiriyor. Şirketin borç yükü azalmış olsa da esas faaliyet kârlılığı düzelmeden bilanço rahatlığının tamamen kalıcı olduğunu söylemek erken.
Toplam varlıklar önceki yıl sonuna göre %12,8 azalarak 4,4 milyar TL’ye gerilemiş. Bu düşüşte duran varlıkların 3,6 milyar TL’den 2,7 milyar TL’ye, yani %23,1 oranında azalması etkili olmuş. Verilen bilgiler bu değişimin nedenini açıklamadığı için bunun amortisman, yeniden değerleme, elden çıkarma veya başka bir bilanço hareketinden kaynaklandığı sonucuna varılamaz.
Dönen varlıklar ise %11,6 artarak 1,7 milyar TL’ye yükselmiş. Bu, kısa vadeli varlıkların likidite açısından daha güçlü bir görünüm sergilediğini gösteriyor. Özkaynaklar 2,9 milyar TL ile yatay kalmış; net borçtaki düşüş ve özkaynakların korunması, bilançonun geçen yıl sonuna göre daha dengeli görünmesini sağlıyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon katkısı bu dönemde 284,9 milyon TL oldu; geçen yıl aynı dönemdeki 220,9 milyon TL’ye göre %29 arttı. Bu kalem, yüksek enflasyon ortamında parasal varlık ve borçların şirket üzerindeki etkisini yansıtıyor. Şirketin net parasal pozisyon geliri elde etmesi, parasal yükümlülüklerinin veya parasal varlık kompozisyonunun enflasyon muhasebesi açısından dönem lehine çalıştığını gösteriyor.
Ancak bu katkı, üretim, satış ve faaliyet kârlılığından kaynaklanan bir gelir değil. Nitekim şirketin FAVÖK’ü 355,6 milyon TL zarar ederken net parasal pozisyon katkısı 284,9 milyon TL seviyesinde. Bu iki rakam arasındaki ilişki, dönem net sonucunun neden başabaş seviyesine geldiğini açıklıyor. Dolayısıyla yatırımcı, net kârdaki düzelmeyi doğrudan operasyonel dönüşüm olarak değil, faaliyet zararının TAS 29 etkisiyle büyük ölçüde telafi edilmesi olarak değerlendirmeli.
Yatırımcı için Ne Anlama Geliyor?
Kartonsan’da yatırım tezinin olumlu tarafı, şirketin geçen yıla göre zararını ciddi biçimde azaltması ve net borcunu %61,1 düşürmesi. Brüt marj ve FAVÖK marjındaki toparlanma, maliyet baskısının hafiflediğini veya operasyonel verimliliğin arttığını gösteriyor. Özkaynakların korunması da bilanço dayanıklılığı açısından destekleyici.
Buna karşılık şirketin en önemli sorunu, satışların enflasyonun belirgin biçimde gerisinde kalması ve ana faaliyetlerin hâlâ zarar üretmesi. 2,1 milyar TL satışa karşılık 355,6 milyon TL FAVÖK zararı, faaliyet modelinin henüz sağlıklı bir seviyeye gelmediğini ortaya koyuyor. Net kârın yalnızca 422,6 bin TL olması da şirketi kârlılık açısından kırılgan bırakıyor.
İzlenmesi gereken başlıklar şunlar:
- Satışların nominal ve reel olarak yeniden büyüyüp büyümeyeceği,
- Brüt marjın negatif bölgeden çıkıp çıkamayacağı,
- FAVÖK zararının ne zaman pozitife döneceği,
- Net borçtaki düşüşün korunup korunamayacağı,
- Net parasal pozisyon katkısı olmadan şirketin başabaş veya kârlı kalıp kalamayacağı.
Özetle Kartonsan’da bilanço riski geçen yıla göre azalırken, operasyonel toparlanma henüz tamamlanmış değil. Hissenin daha güçlü bir yatırım hikâyesine dönüşmesi için yalnızca zararın azalması değil, satışların reel olarak toparlanması ve faaliyet kârlılığının kalıcı biçimde pozitife geçmesi gerekiyor. Yatırım tavsiyesi değildir.