
Açılış
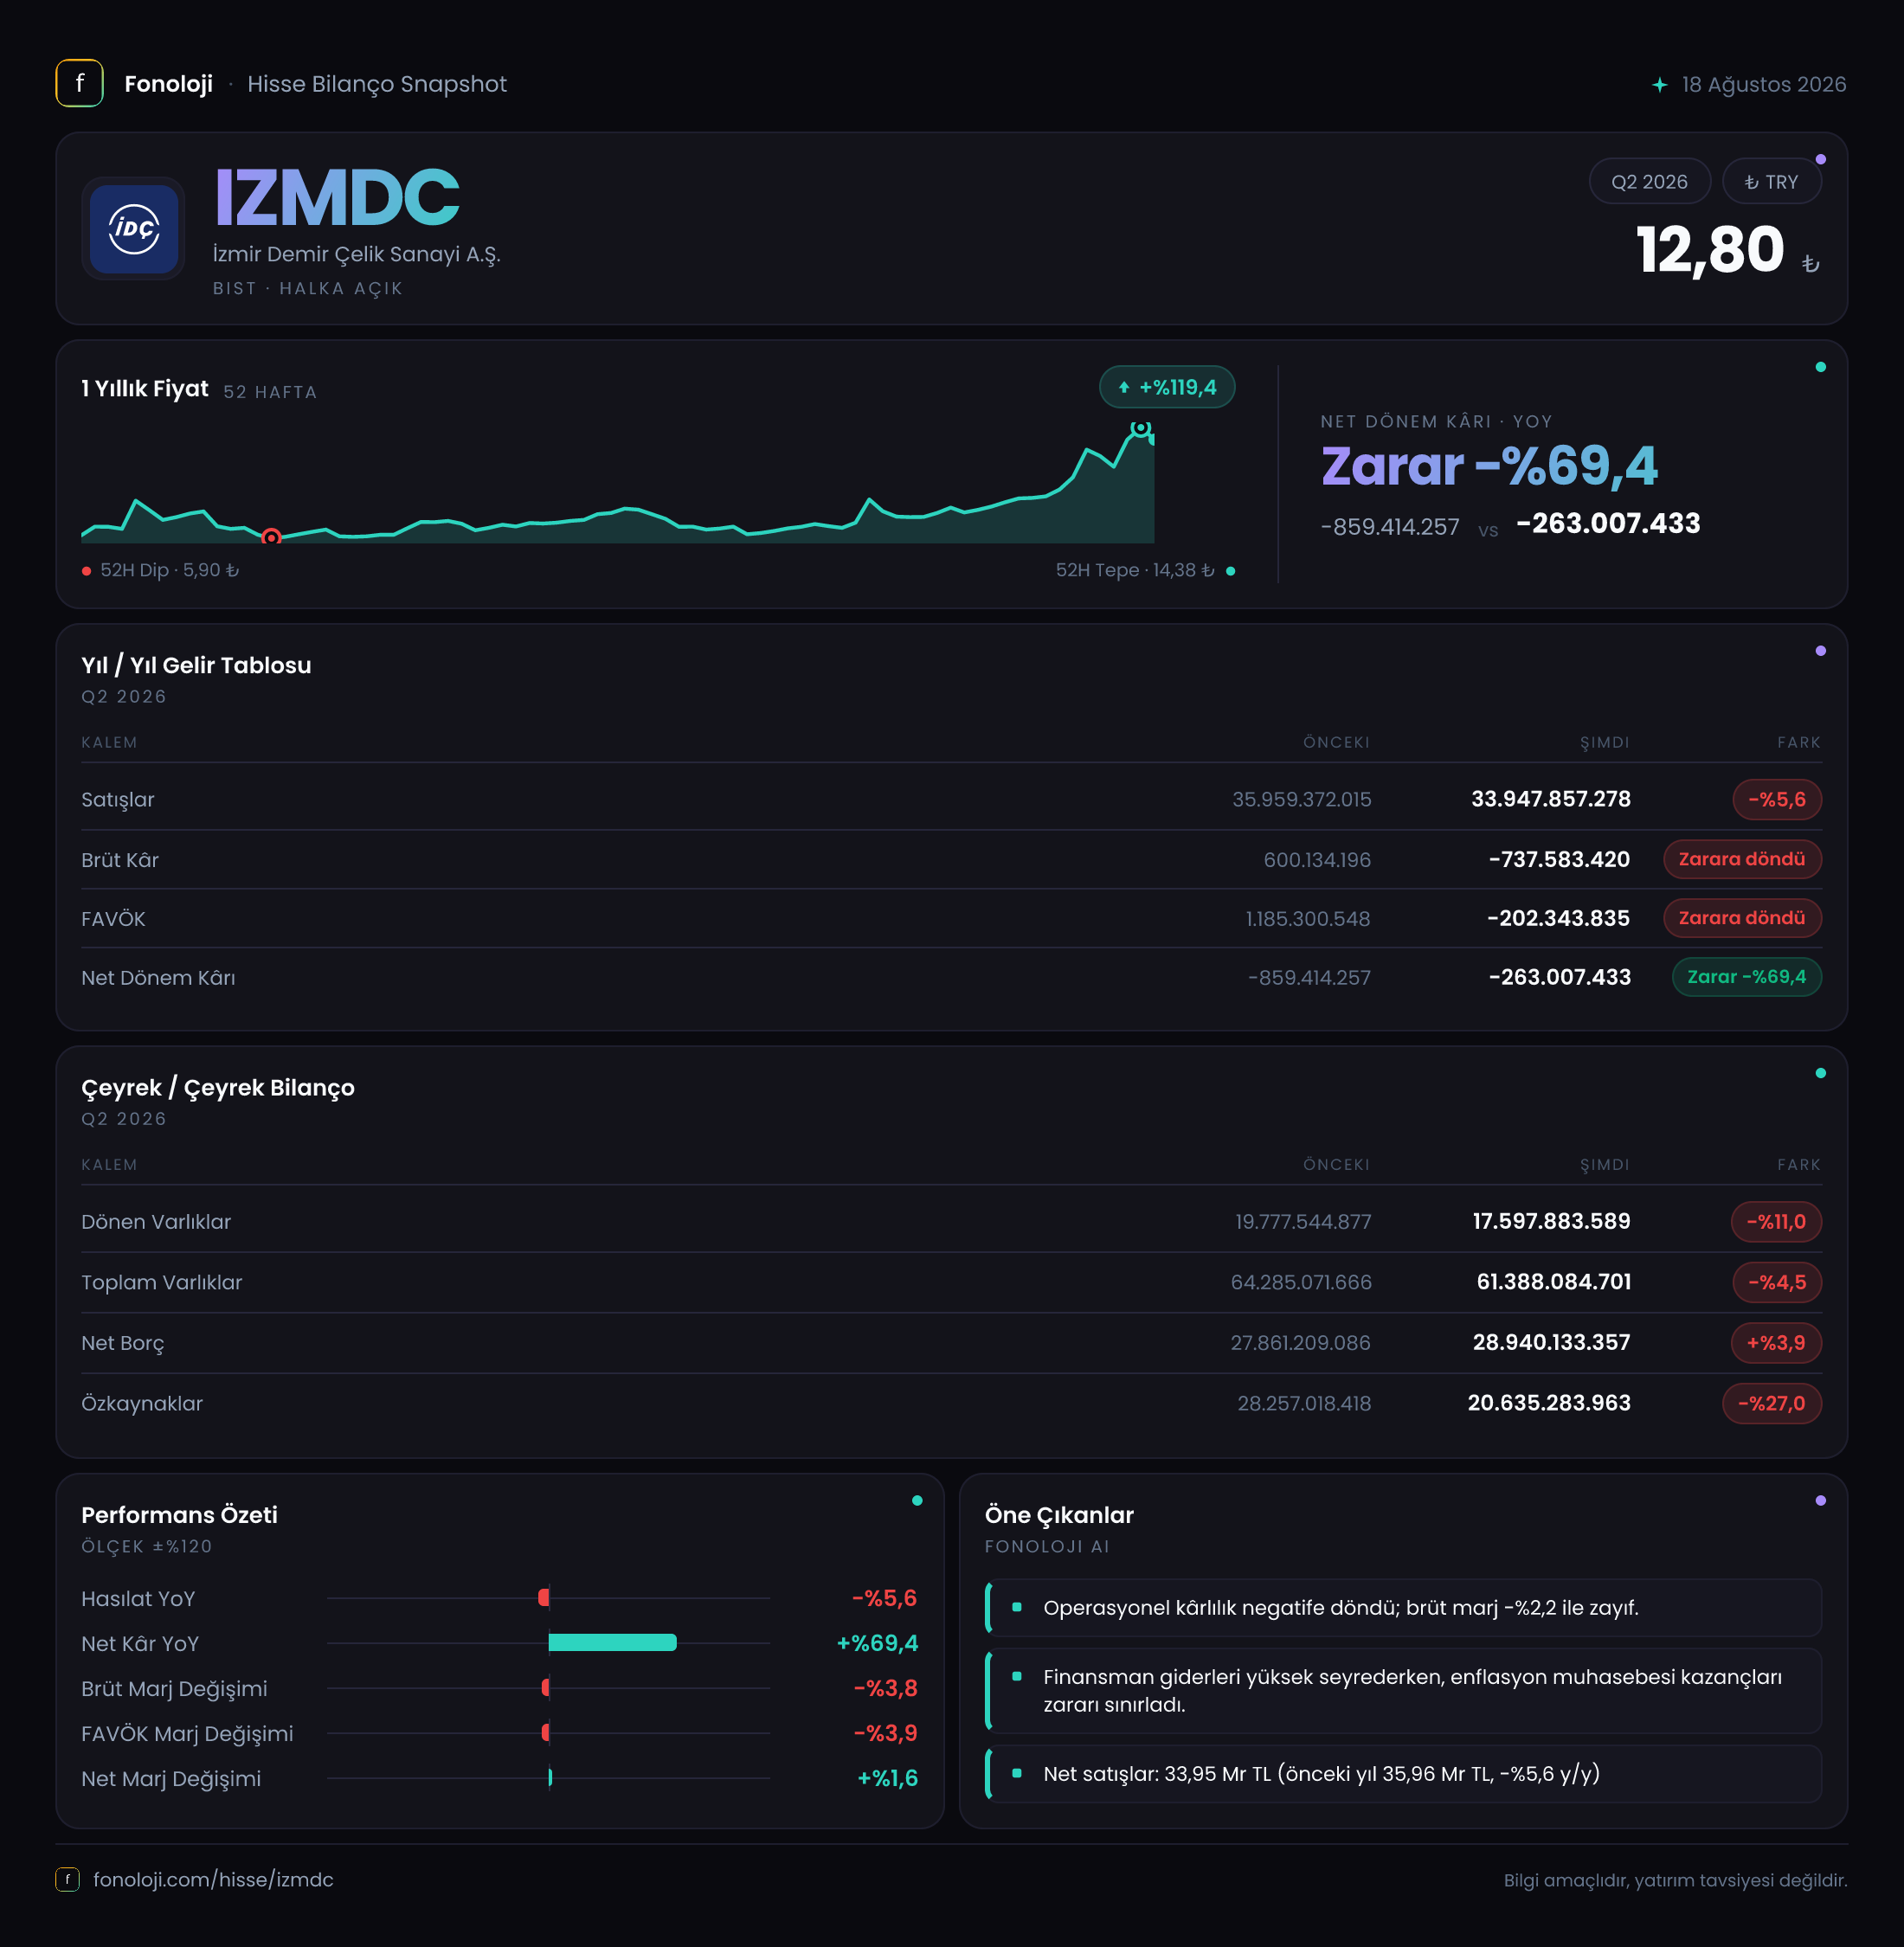
İzmir Demir Çelik, çelik üretimi ve işlenmesi alanında faaliyet gösteren, sonuçları demir-çelik fiyatları, enerji maliyetleri, iç talep ve finansman koşullarına yüksek duyarlılık gösteren bir şirket. 2026’nın ilk altı ayında satışlar %5,6 gerileyerek 33,9 milyar TL’ye, brüt kâr ve FAVÖK ise negatife döndü. Buna karşılık 4,3 milyar TL’lik net parasal pozisyon kazancı, operasyonel zayıflığın net zarara tam olarak yansımasını sınırladı. Ana mesaj şu: Şirket net zararını azaltmış olsa da bu iyileşme faaliyet kârlılığından değil, ağırlıklı olarak enflasyon muhasebesi kaynaklı parasal pozitif etkiden geliyor.
Satış Hikayesi
İlk altı ayda satışlar 33,9 milyar TL seviyesinde gerçekleşti; geçen yılın aynı dönemindeki 36,0 milyar TL’ye göre nominal düşüş %5,6 oldu. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların gerilemesi, şirketin reel satış hacmi veya fiyatlama gücü açısından daha belirgin bir baskıya işaret ediyor. Başka bir ifadeyle, satışlar yalnızca enflasyonun gerisinde kalmamış, nominal olarak da küçülmüş durumda.
Çeyreklik görünüm ise daha dengeli bir tablo sunuyor. 2026’nın ilk çeyreğinde satışlar 15,5 milyar TL iken ikinci çeyrekte 18,5 milyar TL’ye yükselmiş. Bu, çeyreklik bazda yaklaşık %19,4’lük bir artış anlamına geliyor. Geçen yılın ikinci çeyreğindeki 17,3 milyar TL satışla karşılaştırıldığında ise ikinci çeyrek satışları %6,9 daha yüksek. Ancak bu artışın enflasyonun üzerinde olup olmadığı sorgulanmalı; mevcut fiyat seviyeleri dikkate alındığında reel büyüme kanıtı henüz güçlü değil.
Dolayısıyla satış tarafında kısa vadeli toparlanma işareti bulunsa da ilk altı aylık toplam sonuç, şirketin çelik piyasasındaki zorlu koşulları henüz aşamadığını gösteriyor. Satışların artması tek başına yeterli olmayacak; asıl kritik konu bu satışların kârlı bir şekilde gerçekleştirilip gerçekleştirilemediği.
Kârlılık
Kârlılık cephesinde tablo belirgin biçimde bozulmuş durumda. İlk altı ayda brüt kâr, geçen yılki 600,1 milyon TL’den 737,6 milyon TL brüt zarara dönmüş. Böylece brüt marj yaklaşık %1,7’den -%2,2’ye gerilemiş. Satışların düşmesi kadar, üretim maliyetlerinin satış fiyatlarına yeterince yansıtılamaması da bu dönüşümde etkili görünüyor.
FAVÖK ise geçen yılın ilk altı ayındaki 1,2 milyar TL’den 2026/6AB’de 202,3 milyon TL zarara gerilemiş. FAVÖK marjı da yaklaşık %3,3’ten -%0,6’ya düşmüş. Bu, şirketin temel faaliyetlerinin faiz, vergi ve muhasebe etkileri öncesinde dahi para kazanamadığını gösteriyor. Brüt kârın negatife dönmesi, FAVÖK zararının ana nedeninin finansman giderlerinden önce operasyonel maliyet yapısında olduğunu düşündürüyor; ancak gider kırılımı paylaşılmadığı için enerji, hammadde veya diğer kalemlerin katkısı ayrı ayrı ölçülemiyor.
Net dönem zararı ise geçen yılki 859,4 milyon TL’den 263,0 milyon TL’ye gerilemiş; zarar tutarı %69,4 azalmış. İlk bakışta bu güçlü bir iyileşme gibi görünse de faaliyet kârlılığı aynı yönde ilerlemiyor. Net kârı destekleyen ana unsur 4,3 milyar TL’lik net parasal pozisyon kazancı. Bu nedenle net zarardaki daralma, şirketin çekirdek operasyonlarında kalıcı bir dönüşüm yaşandığını henüz göstermiyor.
Çeyreklik verilere göre 2026’nın ilk çeyreğinde 754,9 milyon TL net zarar, ikinci çeyrekte ise 225,5 milyon TL net kâr kaydedilmiş. İkinci çeyrekteki dönüşüm olumlu; ancak altı aylık toplamın hâlâ 263,0 milyon TL zarar olması, ilk çeyrek kaybının tamamen telafi edilemediğini ortaya koyuyor. Çeyreklik kârın sürdürülebilirliği için brüt marj ve FAVÖK marjında da iyileşme görülmesi gerekiyor.
Bilanço Sağlığı
Bilanço büyüklüğü yıl sonuna göre küçülmüş. Toplam varlıklar 64,3 milyar TL’den 61,4 milyar TL’ye, yani %4,5 gerilemiş. Dönen varlıklardaki düşüş daha belirgin: 19,8 milyar TL’den 17,6 milyar TL’ye inen dönen varlıklar %11 azalmış. Bu hareket, işletme sermayesi, stoklar veya ticari alacaklar tarafında daralma yaşanmış olabileceğini gösteriyor; ancak detay verilmediği için hangi kalemin belirleyici olduğu söylenemez.
Daha kritik gelişme özkaynaklarda görülüyor. Özkaynaklar 28,3 milyar TL’den 20,6 milyar TL’ye gerileyerek %27 küçülmüş. Varlıklar yalnızca %4,5 azalırken özkaynakların çok daha hızlı düşmesi, bilanço kaldıraç seviyesinin arttığını gösteriyor. Net borç da 27,9 milyar TL’den 28,9 milyar TL’ye çıkarak 1,0 milyar TL, yani %3,9 yükselmiş.
Net borcun toplam varlıklara oranı yaklaşık %47 seviyesinde. FAVÖK negatif olduğu için net borç/FAVÖK rasyosu anlamlı biçimde hesaplanamıyor; daha doğrusu negatif FAVÖK, borç servis kapasitesinin bu metrik üzerinden değerlendirilemediğini gösteriyor. Şirket için öncelik, yalnızca satışları artırmak değil, operasyonel nakit üretimini yeniden pozitife çevirmek ve borç artışını durdurmak.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kalemi bu dönemde 4,3 milyar TL gelir yaratmış; geçen yıl aynı dönemdeki 3,7 milyar TL’ye göre artış %14,6. Bu tutar, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki muhasebesel etkisini yansıtıyor. Genel olarak net parasal borç pozisyonu taşıyan şirketlerde yüksek enflasyon dönemlerinde bu kalem gelir yaratabilir; ancak bunun işletmenin kasasına aynı tutarda nakit girişi anlamına gelmediği özellikle vurgulanmalı.
İzmir Demir Çelik’te bu kazanç, negatif brüt kâr ve negatif FAVÖK’e rağmen net zararın 263,0 milyon TL ile sınırlı kalmasını sağlıyor. Bu nedenle net parasal pozisyon, finansal sonuçları okumada önemli bir destekleyici unsur olsa da faaliyet performansının yerine konulmamalı. Enflasyon muhasebesinin etkisi dönemden döneme değişebilir ve operasyonel marjlar düzelmeden tek başına sürdürülebilir kâr göstergesi olarak kabul edilemez.
Yatırımcı için Ne Anlama Geliyor?
İzmir Demir Çelik’te yatırımcı açısından iki farklı hikâye aynı anda yaşanıyor:
- Olumlu taraf: İkinci çeyrekte satışlar ilk çeyreğe göre yükselmiş ve net kâr pozitife dönmüş. Geçen yıla göre net zarar önemli ölçüde azalmış.
- Riskli taraf: İlk altı ayda satışlar nominal olarak gerilemiş, brüt marj ve FAVÖK marjı negatife dönmüş. Net borç artarken özkaynaklar hızlı biçimde küçülmüş.
- Kritik izleme noktası: Önümüzdeki dönemlerde brüt kârın yeniden pozitife dönüp dönmeyeceği, FAVÖK’ün kalıcı biçimde artıya geçip geçmeyeceği ve net borcun düşürülüp düşürülemeyeceği.
- Yanıltıcı olabilecek gösterge: Net zarardaki iyileşme, şu aşamada operasyonel kârlılıktan çok 4,3 milyar TL’lik net parasal pozisyon kazancına dayanıyor.
Özetle, şirketin ikinci çeyrekteki net kâr dönüşü olumlu olsa da bilanço ve faaliyet kârlılığı henüz güçlü bir toparlanma teyidi vermiyor. Çelik fiyatları, enerji ve hammadde maliyetleri, işletme sermayesi ihtiyacı ve borç çevirme kapasitesi önümüzdeki sonuçların ana belirleyicileri olacak. Kalıcı bir yatırım hikâyesi için net parasal kazançtan bağımsız olarak operasyonel marjların toparlanması gerekiyor.
Yatırım tavsiyesi değildir.