
Açılış
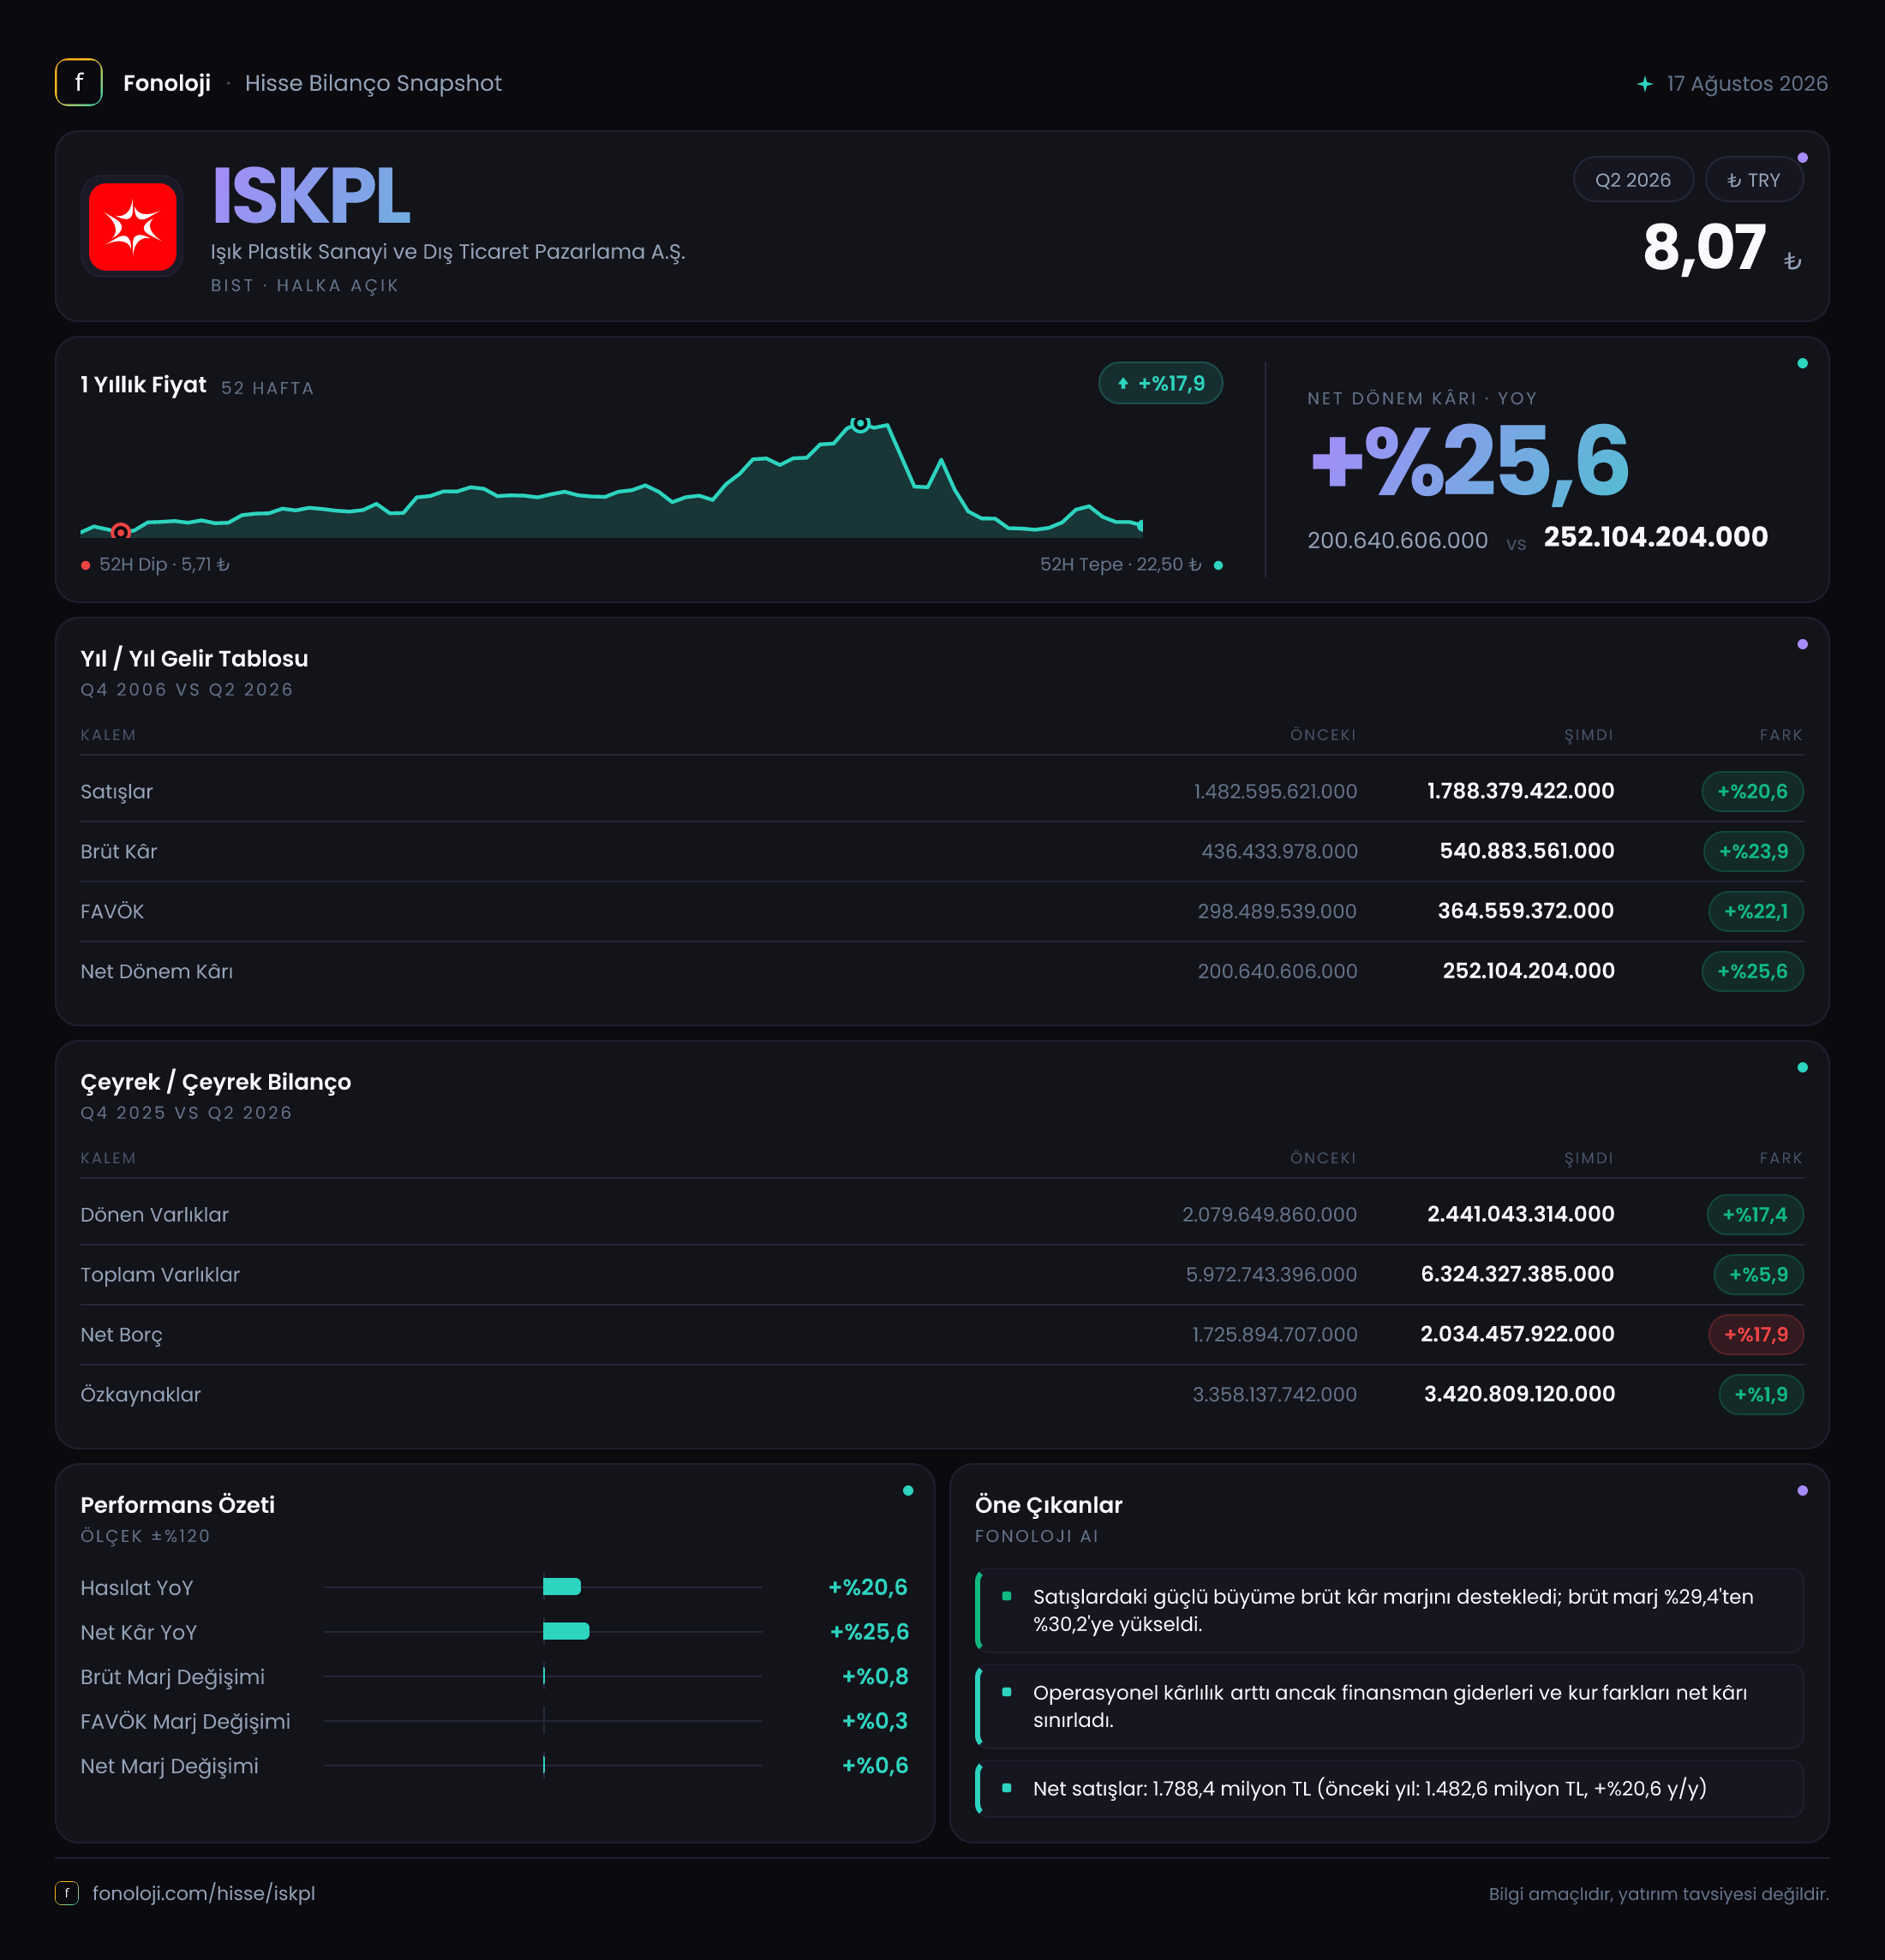
Işık Plastik, plastik hammadde ve mamul ürünler alanında faaliyet gösteren, üretim ve dış ticaret kabiliyeti bilançosunda önemli yer tutan bir sanayi şirketi. 2026/6AB döneminde satışlar nominal olarak %20,6, FAVÖK %22,1 ve net dönem kârı %25,6 arttı. İlk bakışta operasyonel büyüme korunuyor; ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satış büyümesi reel anlamda yeterince güçlü görünmüyor. Dönemin en dikkat çekici kalemi ise net parasal pozisyonun 99,9 milyon TL’den 245,6 milyon TL’ye yükselmesi ve net kâra önemli katkı sağlaması.
Satış Hikayesi
Şirketin satışları geçen yılın aynı dönemindeki 1,5 milyar TL’den 1,8 milyar TL’ye yükseldi. Bu, bir yılda yaklaşık 310 milyon TL ilave satış anlamına geliyor ve nominal olarak sağlıklı bir artış gösteriyor. Ancak bu artışı yalnızca yüzdesel olarak değerlendirmek yanıltıcı olabilir. Türkiye’de aynı dönemde tüketici ve üretici fiyatları %30’un üzerinde artmışsa, Işık Plastik’in %20,6’lık satış büyümesi fiyat artışlarının gerisinde kalıyor demektir. Başka bir ifadeyle, şirketin cirosu nominal olarak büyürken satış hacmi veya reel satış gücü zayıflamış olabilir.
Burada şirketin ürün fiyatlaması, ihracat payı, satış hacmi ve müşteri karması belirleyici olacaktır. Verilen finansal tabloda bu ayrıntılar bulunmadığı için büyümenin ne kadarının fiyat, ne kadarının hacim kaynaklı olduğunu ayrıştırmak mümkün değil. Yine de brüt kârın satışlardan daha hızlı büyümesi olumlu bir sinyal: satışlar %20,6 artarken brüt kâr %23,9 yükseldi. Bu tablo, ürün fiyatlandırmasının maliyet artışlarını belirli ölçüde karşılayabildiğini veya ürün karmasının daha kârlı ürünler lehine geliştiğini gösteriyor.
Çeyreklik trend açısından veri seti sınırlı. Paylaşılan karşılaştırmada 2025/6 satışları 758,3 milyon TL olarak yer alıyor; ancak bunun tam olarak aynı dönem içindeki çeyreği mi, yoksa ara dönem karşılaştırmasının farklı bir kapsamı mı olduğu net değil. Bu nedenle dönemsel ivme hakkında kesin bir yorum yapmak yerine, gelecek raporlarda ardışık çeyrek satışlarının ve hacim göstergelerinin izlenmesi daha sağlıklı olacaktır.
Kârlılık
Işık Plastik’in kârlılık tablosu, ciro büyümesinden biraz daha güçlü bir operasyonel performansa işaret ediyor. Brüt kâr 436,4 milyon TL’den 540,9 milyon TL’ye yükselirken brüt kâr marjı yaklaşık %29,1’den %30,1’e çıktı. Yaklaşık 1 puanlık bu marj artışı, maliyet baskısının tamamen ortadan kalktığını göstermese de şirketin satış fiyatları ve ürün karması üzerinden brüt kârlılığını koruyabildiğini ortaya koyuyor.
FAVÖK ise 298,5 milyon TL’den 364,6 milyon TL’ye çıktı. FAVÖK marjı da yaklaşık %19,9’dan %20,3’e yükseldi. Brüt marjda görülen iyileşmenin faaliyet giderleri seviyesinde büyük ölçüde korunduğu anlaşılıyor. Bu önemli; çünkü yalnızca brüt kârın artması, satış ve yönetim giderleri yükseliyorsa şirketin faaliyet kârlılığına yansımayabilir. Burada ise FAVÖK büyümesi %22,1 ile satış büyümesinin üzerinde gerçekleşmiş.
Net dönem kârı 200,6 milyon TL’den 252,1 milyon TL’ye yükseldi ve net kâr marjı yaklaşık %13,4’ten %14,0’a çıktı. Net kârın FAVÖK’ten daha hızlı büyümesinde finansal kalemler ve özellikle net parasal pozisyon etkili. Bu nedenle net kâr artışını tamamen operasyonel verimlilik olarak okumamak gerekiyor. Şirketin ana faaliyet performansı olumlu olsa da kârın sürdürülebilirliği açısından FAVÖK artışı, net kâr artışından daha güvenilir bir gösterge olarak öne çıkıyor.
| KPI | 2026/6AB | Geçen yıl aynı dönem | Yorum | |---|---:|---:|---| | Satışlar | 1,8 milyar TL | 1,5 milyar TL | Nominal büyüme %20,6, enflasyonun altında | | Brüt kâr marjı | %30,1 | %29,1 | Yaklaşık 1 puan iyileşme | | FAVÖK marjı | %20,3 | %19,9 | Operasyonel kârlılık korunmuş | | Net kâr marjı | %14,0 | %13,4 | Net parasal pozisyon desteği var |
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar önceki yıl sonundaki 6,0 milyar TL’den 6,3 milyar TL’ye çıkarak %5,9 büyüdü. Bu büyümenin ana kaynağı dönen varlıklar oldu: dönen varlıklar 2,1 milyar TL’den 2,4 milyar TL’ye yükseldi. Buna karşılık duran varlıklar 3,9 milyar TL seviyesinde yatay kaldı. Dönen varlıkların daha hızlı artması, işletme sermayesi ihtiyacının veya stok ve ticari alacakların bilanço içinde büyüdüğüne işaret edebilir; ancak kalem detayları paylaşılmadığı için likidite kalitesini kesin olarak ölçmek mümkün değil.
Net borç 1,7 milyar TL’den 2,0 milyar TL’ye çıkarak %17,9 arttı. Bu artış, toplam varlık büyümesinin ve özkaynak artışının üzerinde gerçekleşmiş durumda. Özkaynaklar yalnızca %1,9 artarak 3,4 milyar TL seviyesine geldi. Dolayısıyla bilanço büyümesinin daha fazla borç kullanımıyla desteklendiği görülüyor.
Net borcun altı aylık FAVÖK’e oranı yaklaşık 5,5 kat seviyesinde. Bu oran, altı aylık FAVÖK doğrudan yıllıklaştırılmadan hesaplandığı için temkinli okunmalı. FAVÖK’ün ikinci yarıda benzer şekilde devam ettiği varsayımıyla yıllıklandırılmış yaklaşık FAVÖK 729 milyon TL olur ve net borç/FAVÖK oranı yaklaşık 2,7 kata geriler. Buna rağmen borçluluk izlenmesi gereken bir konu olmaya devam ediyor; faiz oranları, kur hareketleri ve işletme sermayesi ihtiyacı şirketin nakit üretimini baskılarsa finansman yükü artabilir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon geliri 99,9 milyon TL’den 245,6 milyon TL’ye yükseldi. Bu, yıllık bazda %146 artış demek ve şirketin net kârındaki 51,5 milyon TL’lik artıştan oldukça büyük bir hareket. Bu nedenle net parasal pozisyon, dönem kârının oluşumunda kritik rol oynuyor.
TAS 29 kapsamında enflasyon muhasebesi, parasal varlık ve borçların enflasyon karşısındaki etkisini gelir tablosuna yansıtır. Net parasal pozisyon gelirinin artması, şirketin parasal yükümlülük yapısı, işletme sermayesi kompozisyonu ve enflasyon ortamındaki bilanço pozisyonu üzerinden muhasebesel bir katkı oluştuğunu gösterir. Bu kalem nakit yaratımıyla birebir aynı şey değildir; dolayısıyla net kârın tamamını operasyonel nakit performansı olarak değerlendirmek doğru olmaz.
Buradaki temel yatırımcı mesajı şu: Net parasal pozisyon kârı destekliyor, ancak bu desteğin büyüklüğü enflasyon muhasebesi koşullarına ve bilanço kompozisyonuna bağlı. Gelecek dönemlerde bu katkı azalırsa, net kârın FAVÖK’e göre daha yüksek büyümesi zorlaşabilir. Bu yüzden şirket değerlendirilirken net kârdan önce faaliyet kârı, FAVÖK ve serbest nakit akışı izlenmeli.
Yatırımcı için Ne Anlama Geliyor?
Işık Plastik’in 2026/6AB sonuçları, marjlarını koruyan ve operasyonel kârlılığını artıran bir şirket profili sunuyor. Brüt ve FAVÖK marjlarındaki iyileşme, maliyet baskısına rağmen faaliyet yapısının dirençli olduğunu gösteriyor. Buna karşılık satış büyümesinin %30’un üzerindeki enflasyonun gerisinde kalması, reel büyüme açısından soru işareti yaratıyor.
Öne çıkan fırsatlar:
- Brüt marjın yaklaşık 1 puan artması, fiyatlama ve ürün karmasında olumlu gelişmeye işaret ediyor.
- FAVÖK’ün satışlardan daha hızlı büyümesi, operasyonel verimliliğin korunduğunu gösteriyor.
- Net parasal pozisyonun katkısı kısa vadede net kârı destekliyor.
Temel riskler ise şunlar:
- Net borcun %17,9 artması ve borçluluğun faaliyet kârına göre yakından izlenmesi.
- Satış büyümesinin enflasyonun altında kalması nedeniyle reel hacim daralması ihtimali.
- Net kârın önemli bölümünün net parasal pozisyon desteğiyle güçlenmesi.
- İşletme sermayesi kalemleri yükseliyorsa, kârlılığın nakde dönüşümünün zayıflayabilmesi.
Bu çerçevede yatırımcı için en kritik takip başlıkları, sonraki dönemlerde satış büyümesinin enflasyonu aşıp aşmadığı, FAVÖK marjının %20 civarında korunup korunmadığı, net borcun gerileyip gerilemediği ve net parasal pozisyon katkısı dışarıda bırakıldığında kâr performansının nasıl şekillendiği olacaktır. Yatırım tavsiyesi değildir.