
Açılış
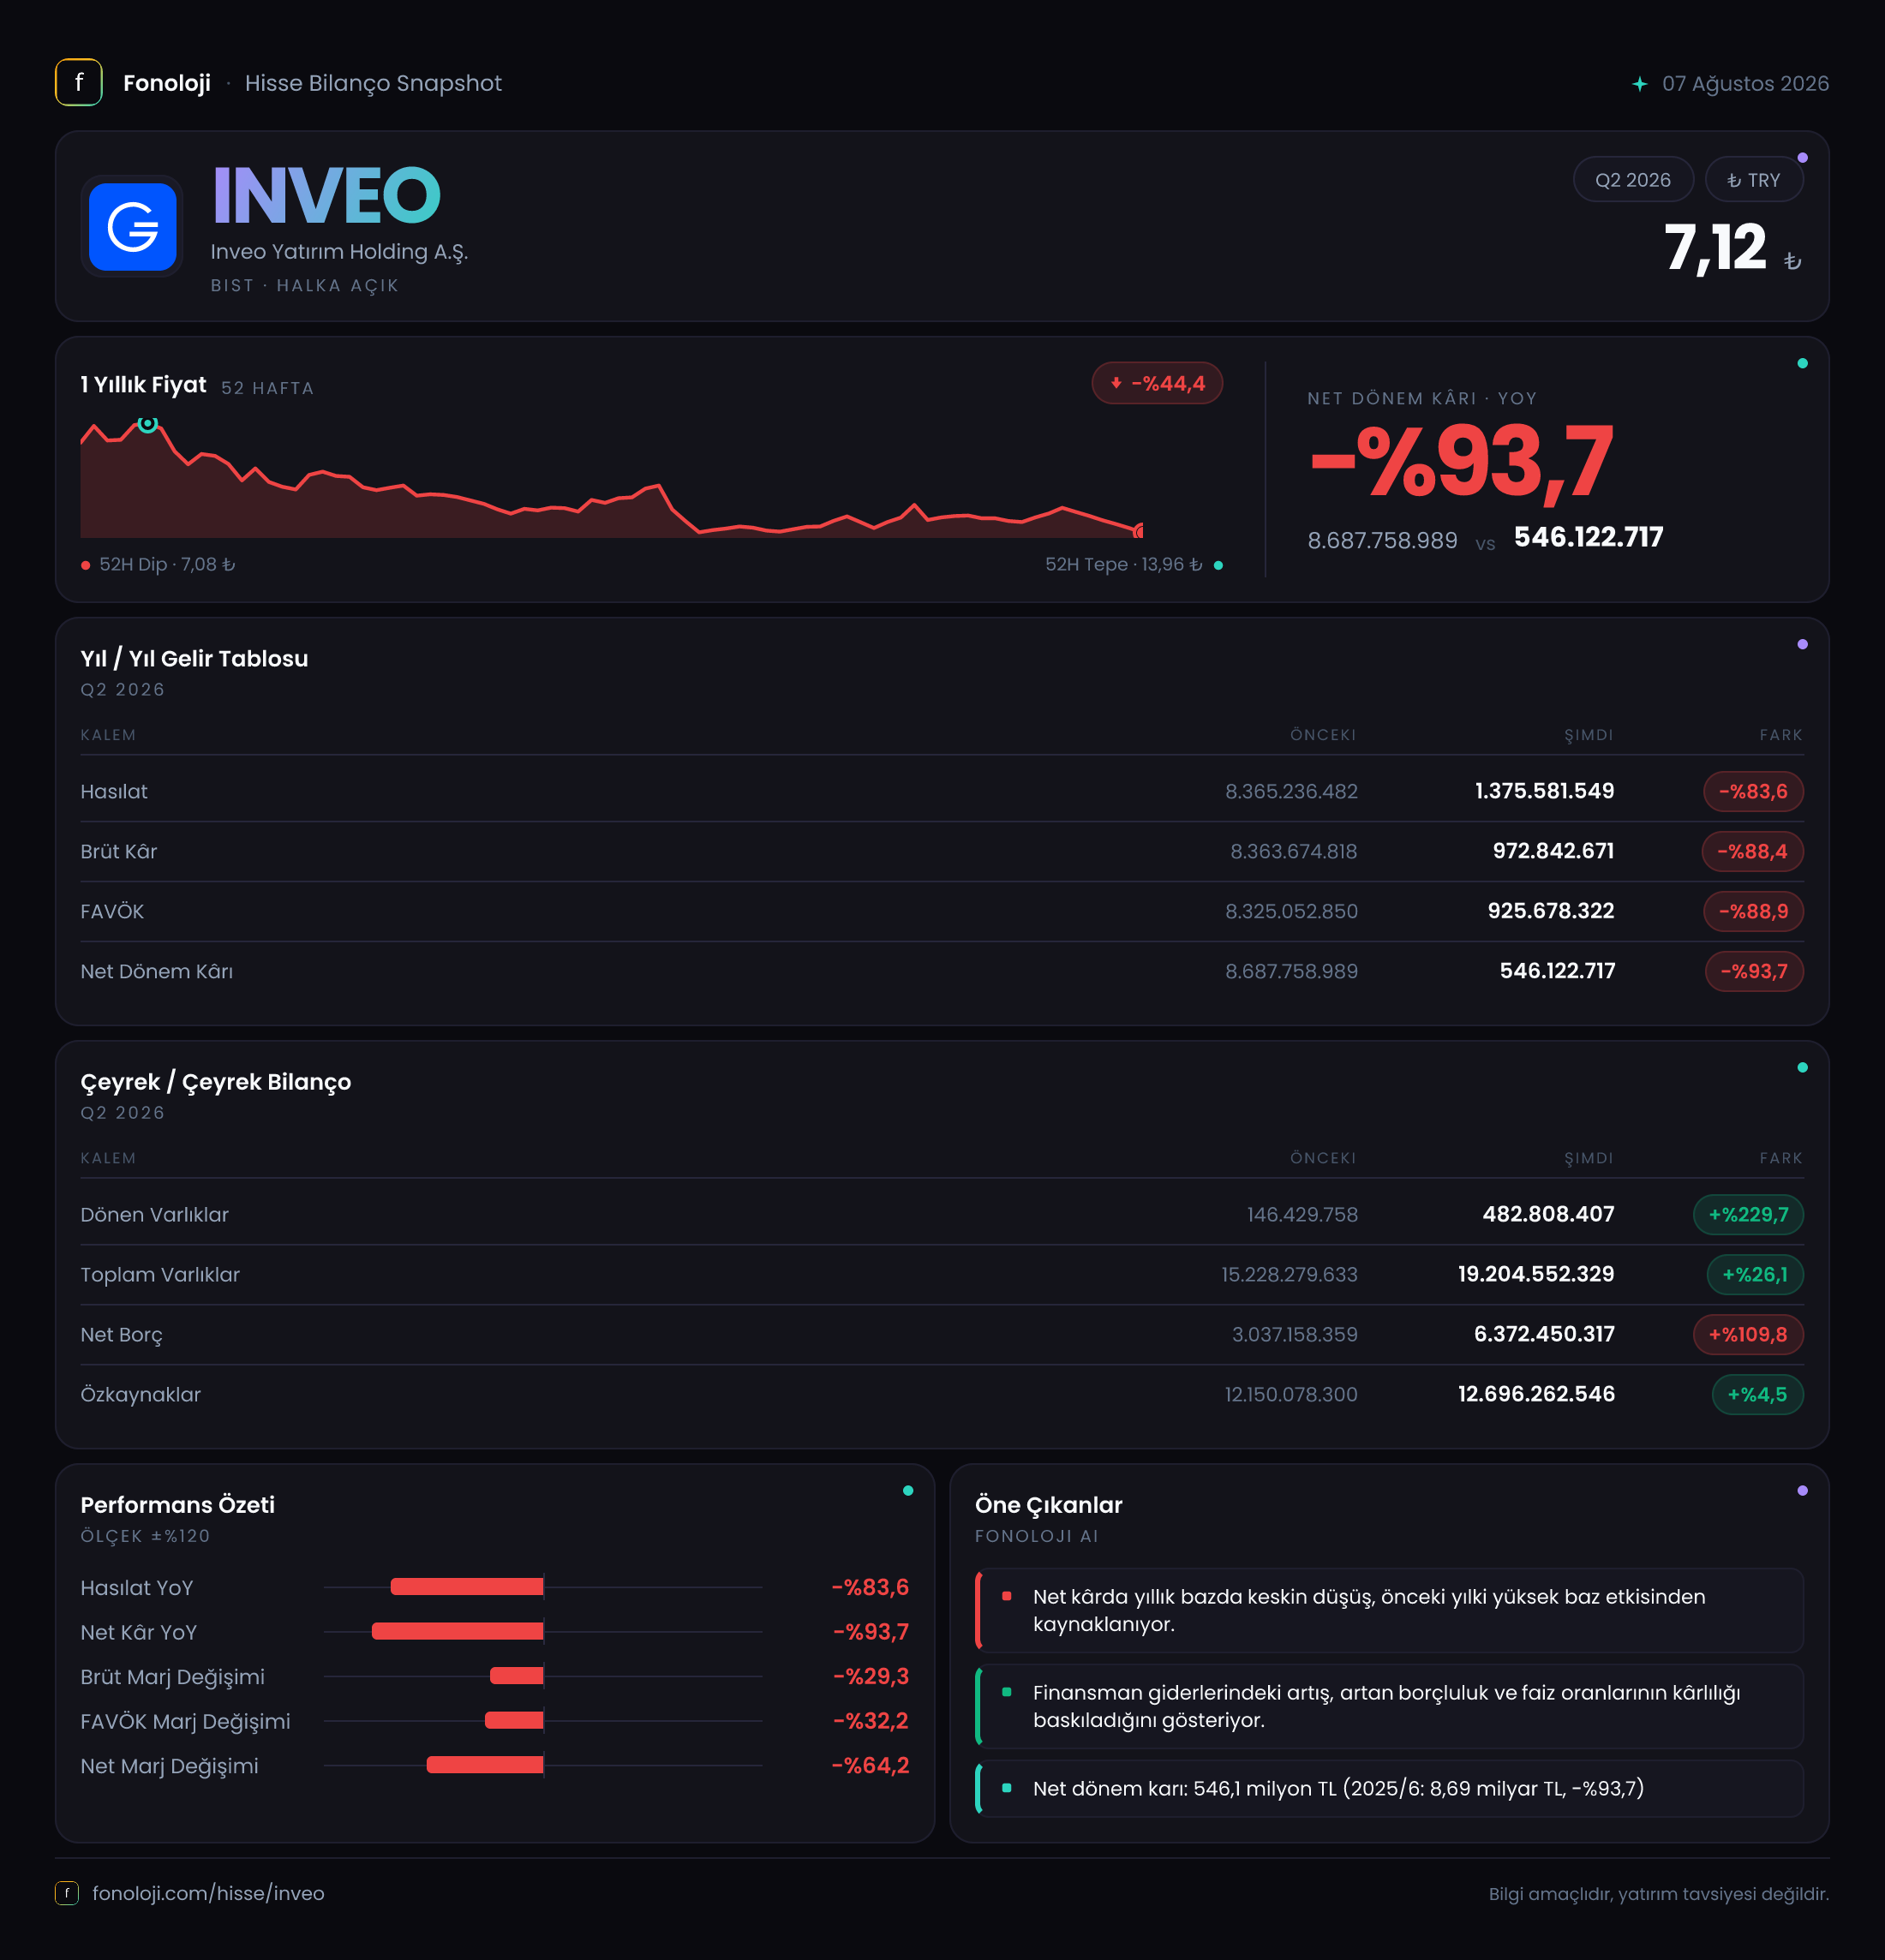
INVEO Yatırım Holding, finansal performansı faaliyet gelirlerinin yanı sıra portföy ve yatırım varlıklarının değer değişimleri, finansman yapısı ve enflasyon muhasebesinden güçlü biçimde etkilenen bir holding görünümünde. 2026/6AB döneminde şirketin satışları ve kârlılığı geçen yılın aynı dönemine göre sert gerilerken, bilanço büyümeye devam etmiş; ancak bu büyümenin önemli kısmı daha yüksek net borçla finanse edilmiş. Ana mesaj şu: Şirket hâlâ kâr üretiyor, fakat geçen yılki çok yüksek kâr tabanının korunamaması ve borçluluğun belirgin biçimde artması, performansın kalitesini daha yakından incelemeyi gerektiriyor.
| KPI | 2026/6AB | Geçen yıl aynı dönem | Yorum | |---|---:|---:|---| | Satışlar | 1,4 milyar TL | 8,4 milyar TL | %83,6 düşüş | | Brüt kâr | 972,8 milyon TL | 8,4 milyar TL | %88,4 düşüş | | FAVÖK | 925,7 milyon TL | 8,3 milyar TL | %88,9 düşüş | | Net dönem kârı | 546,1 milyon TL | 8,7 milyar TL | %93,7 düşüş | | Net borç | 6,4 milyar TL | 3,0 milyar TL | %109,8 artış |
Satış Hikayesi
INVEO’nun satışları 1,4 milyar TL’ye gerileyerek geçen yılın aynı dönemindeki 8,4 milyar TL’nin oldukça altında kaldı. Nominal olarak %83,6’lık bu düşüş, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında reel açıdan daha da sert bir daralmaya işaret ediyor. Yani şirket yalnızca fiyat artışlarının gerisinde kalmamış, satış hacmi veya gelir yaratma kapasitesi bakımından da ciddi bir zayıflama yaşamış görünüyor.
Burada holding yapısının önemli bir özelliği var: Satış kalemi, klasik bir sanayi veya perakende şirketindeki gibi istikrarlı ürün satışlarını göstermeyebilir. Yatırım holdinglerinde dönemsel yatırım işlemleri, portföy hareketleri veya değerleme kaynaklı gelirler rakamları bir yıldan diğerine büyük ölçüde değiştirebilir. Bu nedenle 2025/6AB’deki 8,4 milyar TL’lik satış tabanı, sürdürülebilir ve tekrarlanabilir bir operasyonel gelir tabanı mıydı, yoksa tek seferlik veya dönemsel bir katkı mı içeriyordu sorusu kritik.
Mevcut veride çeyrek bazlı 2026 satış rakamı bulunmadığı için yılın ilk yarısındaki performansın ilk çeyreğe göre hızlanıp hızlanmadığını veya toparlanıp toparlanmadığını söylemek mümkün değil. Çeyreklik trend için şirketin 2026/3 ve 2026/6 dönemlerine ait ayrı gelir tablosu kalemlerini beklemek gerekir. Ancak yıllık karşılaştırma, gelir tarafında yatırımcı açısından güçlü bir uyarı üretmektedir.
Kârlılık
Şirketin brüt kârı 972,8 milyon TL olurken brüt kâr marjı yaklaşık %69,5 seviyesinde gerçekleşti. Geçen yıl aynı dönemde brüt kârın satışlara neredeyse eşit olması, yaklaşık %100’lük olağandışı yüksek bir marja işaret ediyordu. Bu nedenle marjın %69,5’e gerilemesi, yalnızca satış düşüşünden değil, gelirlerin niteliğindeki değişimden de etkilenmiş olabilir.
FAVÖK 925,7 milyon TL’ye indi ve FAVÖK marjı yaklaşık %66,1 oldu. Başka bir ifadeyle brüt kârın yaklaşık %95’i FAVÖK seviyesine taşınmış durumda. Bu oran, raporlanan brüt kârın önemli bölümünün operasyonel giderlerle erimediğini gösteriyor. Ancak geçen yıl FAVÖK marjı yaklaşık %98,8 idi; dolayısıyla bu yıl hem kâr tabanı küçülmüş hem de faaliyet kârlılığında normalleşme yaşanmış.
Net dönem kârı 546,1 milyon TL olarak gerçekleşti. Net kâr marjı yaklaşık %39,0 seviyesinde; bu oran yüzeyde güçlü görünse de geçen yılki yaklaşık %103,6’lık net kâr marjının çok gerisinde. FAVÖK ile net kâr arasındaki farkın oluşmasında finansman giderleri, amortisman, vergi ve enflasyon muhasebesi etkileri rol oynar. Bu dönemde net parasal pozisyon kazancı 596,5 milyon TL olduğu için, net kârın önemli bir destek aldığı görülüyor. Dolayısıyla şirketin 546,1 milyon TL’lik net kârı, yalnızca faaliyet performansıyla açıklanabilecek bir sonuç değil.
Bilanço Sağlığı
INVEO’nun toplam varlıkları önceki yıl sonuna göre %26,1 artarak 19,2 milyar TL’ye çıktı. Bu büyümenin ana kaynağı duran varlıklar oldu: Duran varlıklar 15,1 milyar TL’den 18,7 milyar TL’ye yükseldi ve %24,1 arttı. Dönen varlıklar ise 146,4 milyon TL’den 482,8 milyon TL’ye çıkarak %229,7 büyüdü; ancak mutlak tutar hâlâ toplam varlıklar içinde sınırlı kalıyor.
Özkaynaklar 12,2 milyar TL’den 12,7 milyar TL’ye yükseldi. %4,5’lik artış, net dönem kârının özkaynakları desteklediğini ancak bilanço büyümesinin gerisinde kaldığını gösteriyor. Buna karşılık net borç 3,0 milyar TL’den 6,4 milyar TL’ye çıkarak %109,8 arttı. Bu, varlık büyümesinin borçlanma tarafında daha hızlı gerçekleştiğini ortaya koyuyor.
Net borç/FAVÖK oranı yaklaşık 6,9x seviyesinde. Holding şirketlerinde bu oran, portföy varlıklarının likiditesi ve değerleme yapısına bağlı olarak sanayi şirketleriyle birebir kıyaslanamaz; yine de yüksek bir kaldıraç seviyesine işaret ediyor. FAVÖK’ün geçen yılki gibi 8 milyar TL’nin üzerinde kalmadığı bir ortamda, borç servis kapasitesinin daha hassas hâle geldiği söylenebilir. Faiz oranları, portföy varlıklarının nakde dönüşebilme kabiliyeti ve borcun vadesi bu noktada kritik izleme alanlarıdır.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kazancı 596,5 milyon TL’ye çıktı; geçen yıl aynı dönemde bu tutar 246,8 milyon TL idi. Böylece katkı %141,6 arttı. Bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki net etkisini yansıtır. Basitçe ifade edersek, parasal yükümlülüklerin parasal varlıklardan yüksek olduğu bir yapı, enflasyonist ortamda muhasebesel net parasal kazanç yaratabilir.
Ancak bu kazanç doğrudan nakit yaratımı anlamına gelmez. 596,5 milyon TL’lik net parasal pozisyon etkisi, INVEO’nun raporlanan net kârını desteklemiş olsa da şirketin operasyonel olarak aynı tutarda nakit ürettiğini göstermez. Net borcun 6,4 milyar TL’ye yükseldiği dikkate alındığında, enflasyon muhasebesinden gelen pozitif etkinin borçluluk riskini tek başına ortadan kaldırmadığı açık.
Yatırımcı için Ne Anlama Geliyor?
INVEO’da yatırımcı açısından iki farklı hikâye aynı anda çalışıyor. Bir tarafta 19,2 milyar TL’lik toplam varlık ve 12,7 milyar TL’lik özkaynak tabanı, şirketin önemli bir portföy büyüklüğüne sahip olduğunu gösteriyor. 546,1 milyon TL’lik net kâr ve %66,1’lik FAVÖK marjı da şirketin tamamen kârsız bir yapıya dönüşmediğini ortaya koyuyor.
Diğer tarafta ise satışlarda %83,6, net kârda %93,7 düşüş ve net borçta %109,8 artış bulunuyor. Özellikle geçen yılki yüksek kârın ne kadarının tekrarlanabilir faaliyetlerden, ne kadarının dönemsel portföy veya değerleme etkilerinden geldiği açıklığa kavuşmadan, mevcut kârı kalıcı bir normalleşme seviyesi olarak kabul etmek doğru olmaz.
Yatırımcıların takip etmesi gereken başlıklar şunlar:
- Borç artışının hangi varlık veya yatırımları finanse ettiği,
- Net borç/FAVÖK oranının gelecek dönemlerde gerileyip gerilemeyeceği,
- Satış ve FAVÖK’ün 2026’nın ikinci yarısında toparlanıp toparlanmayacağı,
- Net parasal kazanç dışarıda bırakıldığında net kârın ne ölçüde sürdürülebilir olduğu,
- Duran varlıkların değerleme yapısı ve nakde dönüşme kapasitesi.
Sonuç olarak veri, INVEO için varlık büyümesine rağmen kârlılık kalitesinin ve bilanço kaldıraç seviyesinin daha yakından incelenmesi gereken bir döneme işaret ediyor. Fırsat, portföy varlıklarının değer kazanması ve faaliyet gelirlerinin toparlanmasıyla ortaya çıkabilir; temel risk ise yüksek borçluluğun, zayıf gelir tabanı ve düşük tekrarlanabilir kârlılıkla aynı anda taşınmasıdır. Yatırım tavsiyesi değildir.