
Açılış
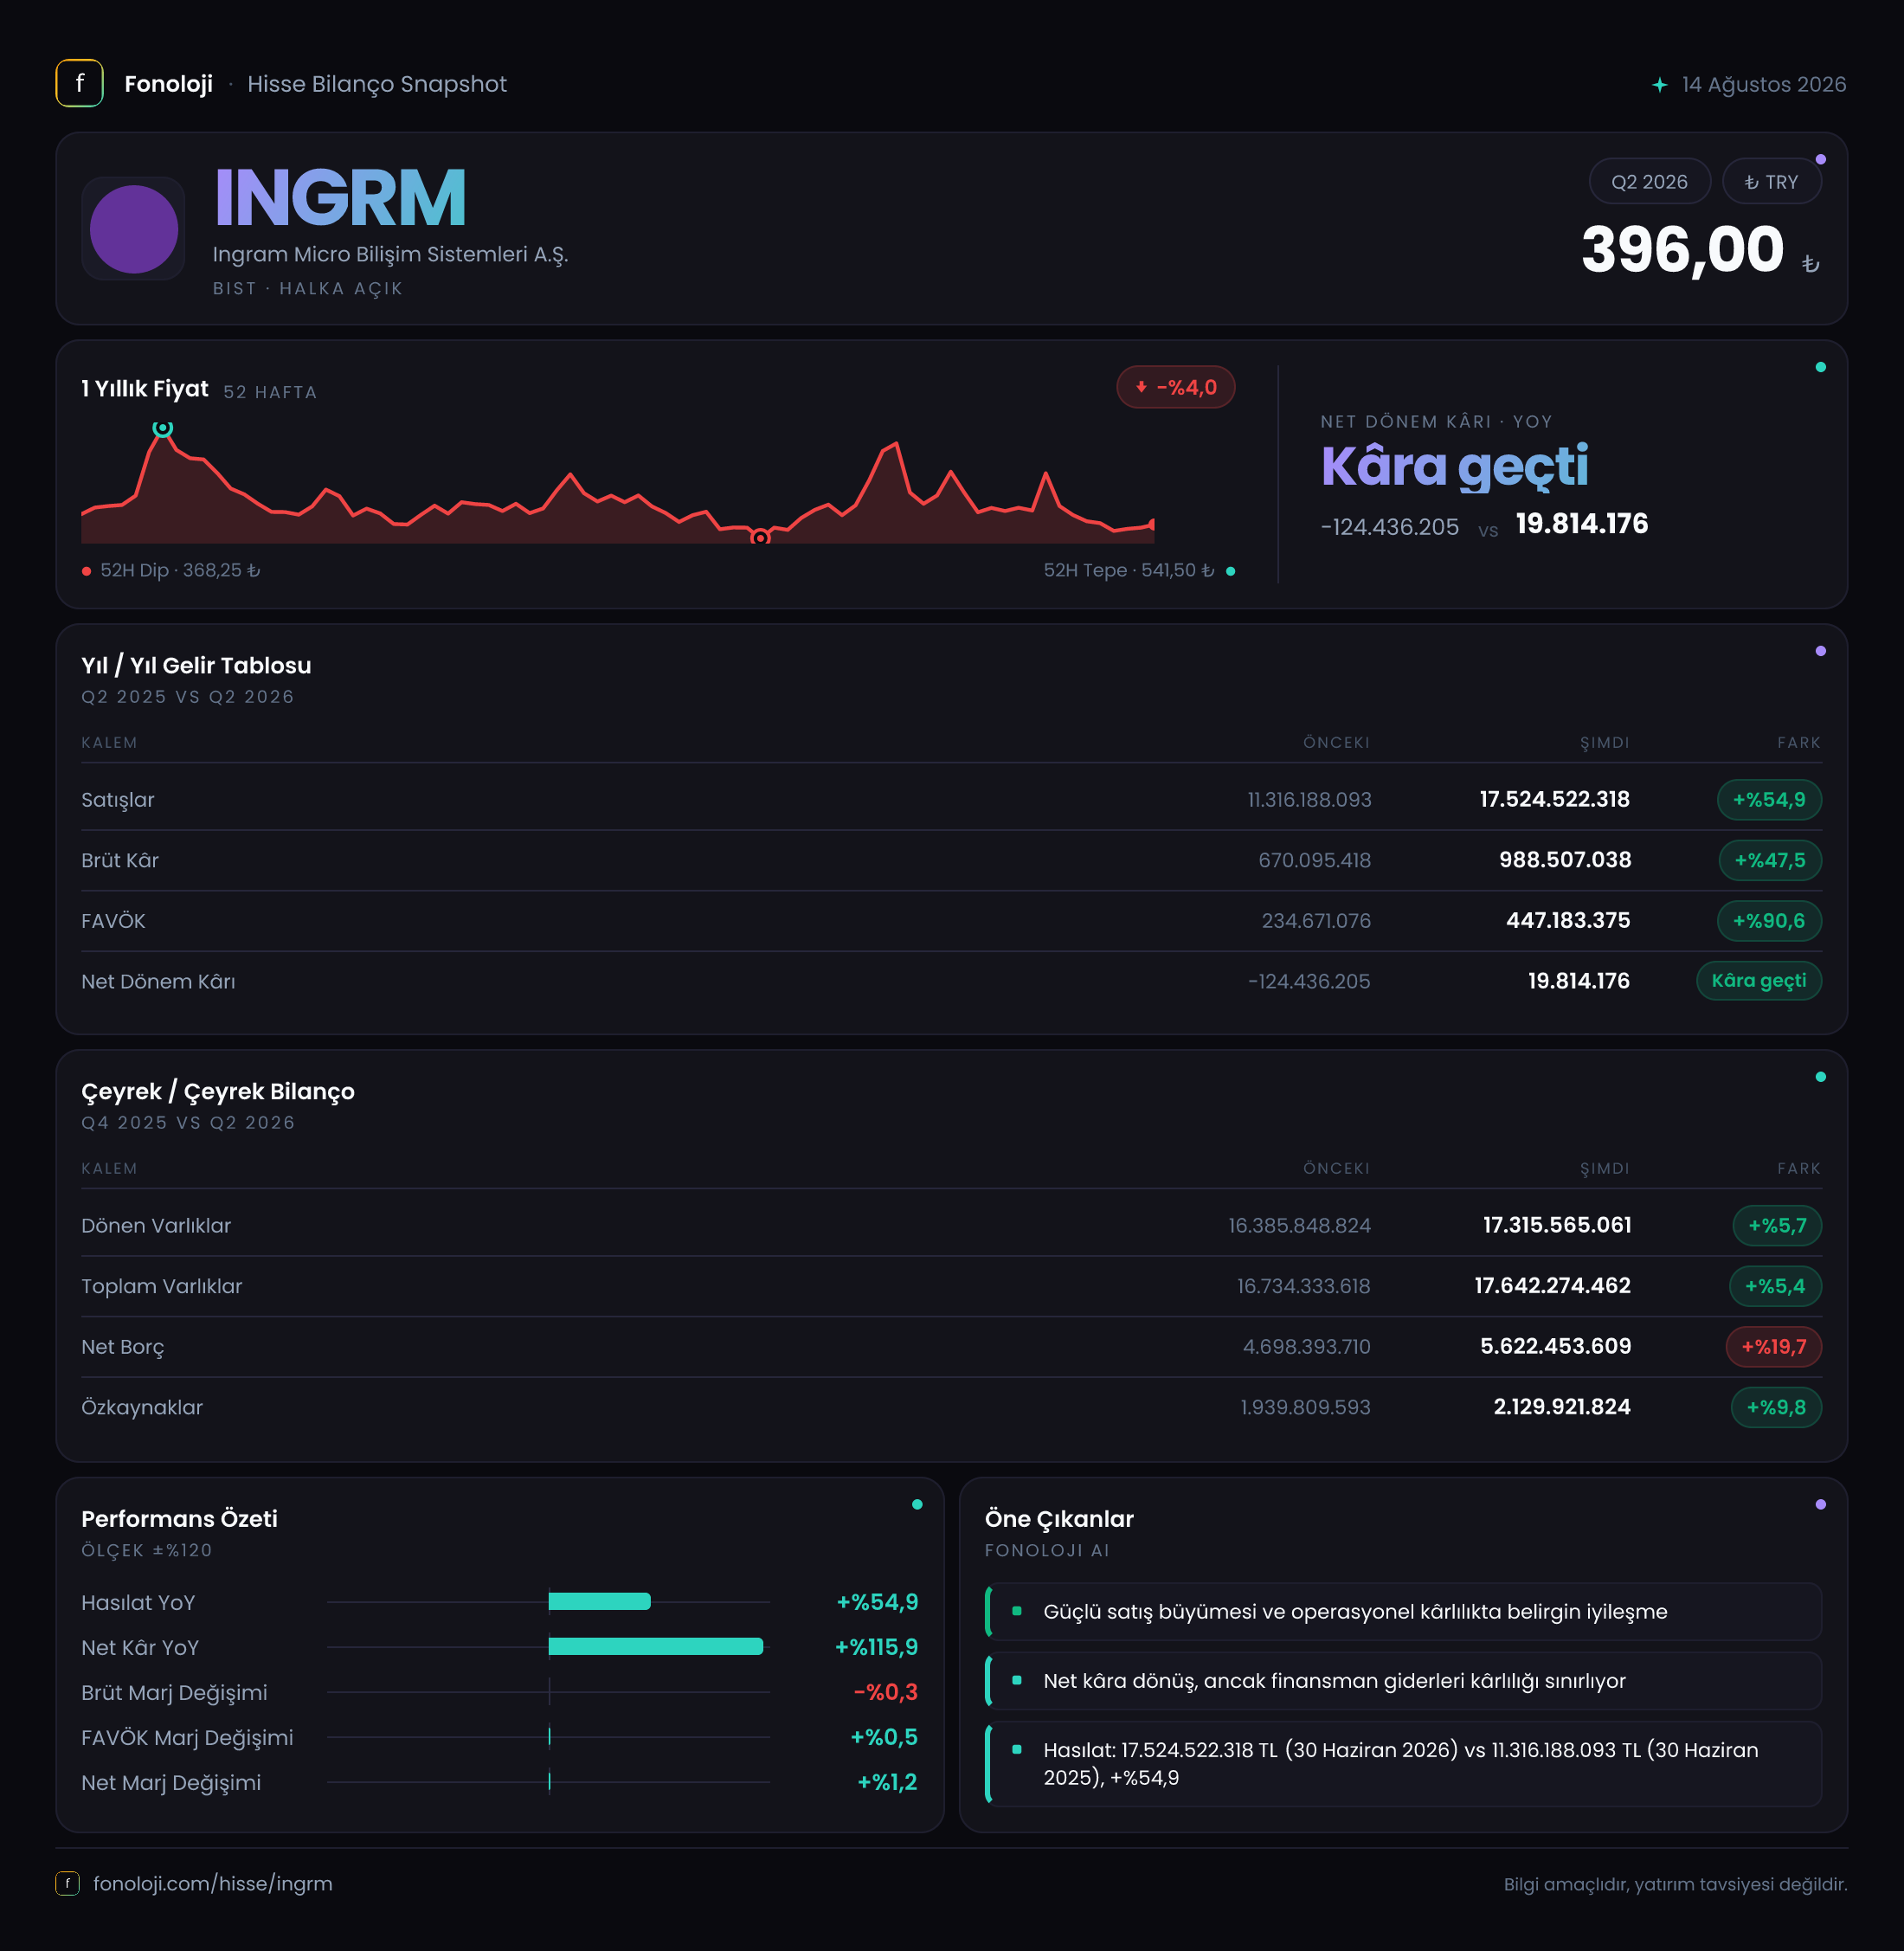
Ingram Micro Bilişim Sistemleri, teknoloji ürünleri, donanım ve bilişim çözümlerinin dağıtımında faaliyet gösteren, yüksek ciro fakat görece düşük marjlarla çalışan bir şirket profiline sahip. 2026’nın ilk altı ayında satışlar %54,9 artarak 17,5 milyar TL’ye, FAVÖK ise satışlardan daha hızlı büyüyerek 447,2 milyon TL’ye ulaştı. Net kâr tarafında ise geçen yılki zarardan sınırlı da olsa kâra geçiş gerçekleşti. Ana hikâye, operasyonel kârlılıktaki belirgin iyileşmeye karşın net borcun ve finansal yükün hâlâ yüksek olması; dolayısıyla şirketin büyüme kadar bilanço kalitesiyle de izlenmesi gerekiyor.
Satış Hikayesi
Ingram Micro’nun satışları 2026’nın ilk altı ayında 17,5 milyar TL oldu. Geçen yılın aynı dönemindeki 11,3 milyar TL’ye kıyasla büyüme %54,9 seviyesinde. Bu, nominal olarak güçlü bir artış; ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışlardaki büyümenin tamamını reel büyüme olarak okumamak gerekir. Şirketin cirosu enflasyonun üzerinde genişlemiş görünüyor, fakat ürün fiyatlarındaki artış, kur etkisi ve gerçek satış hacmi birbirinden ayrıştırılmadan operasyonel büyümenin ne kadarının kalıcı olduğunu söylemek mümkün değil.
Çeyreklik görünüm, satış ivmesinin yılın ikinci çeyreğinde güçlendiğini gösteriyor. 2025’in ikinci çeyreğinde 5,2 milyar TL olan satışlar, 2026’nın ilk çeyreğinde 8,0 milyar TL’ye, ikinci çeyreğinde ise 9,6 milyar TL’ye yükselmiş. Böylece ikinci çeyrek satışları bir önceki çeyreğe göre %20 arttı; geçen yılın aynı çeyreğine göre artış ise yaklaşık %84,6 oldu. Bu güçlü ivme, sadece fiyat artışından değil, dağıtım hacminin ve teknoloji talebinin de katkısından kaynaklanıyor olabilir.
Bununla birlikte, bilişim dağıtım sektöründe yüksek satış hacmi tek başına yeterli değil. Marjlar düşük olduğu için stok devir hızı, vadeli satışlar, kur hareketleri ve tedarikçi finansmanı şirket kârlılığını doğrudan etkiliyor. Satışların büyümesi olumlu, ancak bu büyümenin işletme sermayesi ihtiyacını da artırdığı bilanço tarafında görülüyor.
Kârlılık
Brüt kâr, satışlardan daha yavaş büyüdü. İlk altı ayda brüt kâr %47,5 artarak 988,5 milyon TL’ye çıktı. Bu artış güçlü olmakla birlikte satışlardaki %54,9’luk büyümenin gerisinde kaldı. Sonuç olarak brüt kâr marjı geçen yılki yaklaşık %5,9’dan %5,7’ye geriledi. Marjdaki 0,2 puanlık düşüş küçük görünse de düşük marjlı dağıtım iş modelinde önemlidir; çünkü kur, iskonto ve ürün karmasındaki sınırlı değişiklikler dahi net kârı ciddi biçimde etkileyebilir.
FAVÖK tarafında tablo daha olumlu. FAVÖK %90,6 artarak 447,2 milyon TL’ye yükseldi. FAVÖK marjı da geçen yılın aynı dönemindeki yaklaşık %2,1’den %2,6’ya çıktı. Yani şirket, brüt kâr marjı hafif gerilemesine rağmen faaliyet giderlerini satışlara kıyasla daha kontrollü yönetmiş veya operasyonel ölçek avantajı yaratmış. FAVÖK büyümesinin satış büyümesinin belirgin şekilde üzerinde olması, operasyonel verimlilik açısından dönemin en güçlü göstergesi.
Ancak FAVÖK ile net kâr arasındaki fark dikkat çekiyor. İlk altı ayda FAVÖK 447,2 milyon TL iken net dönem kârı yalnızca 19,8 milyon TL seviyesinde kaldı. Net kâr marjı yaklaşık %0,1. Geçen yıl 124,4 milyon TL zarar yazan şirketin kâra dönmesi olumlu olsa da faaliyet kârının büyük bölümü finansman giderleri, kur etkileri, amortismanlar ve enflasyon muhasebesi gibi kalemler tarafından emiliyor.
Çeyreklik olarak bakıldığında net kâr trendi iyileşiyor: 2025’in ikinci çeyreğinde 107,6 milyon TL zarar, 2026’nın ilk çeyreğinde 9,6 milyon TL zarar sonrasında 2026’nın ikinci çeyreğinde 29,4 milyon TL kâr oluşmuş. İlk çeyrek ve ikinci çeyrek sonuçlarının toplamı, açıklanan 19,8 milyon TL’lik altı aylık kârla uyumlu. Bu dönüşüm olumlu, fakat kârın henüz düşük bir tabandan geldiği ve finansman yükü azalmadan sürdürülebilirliğinin test edilmesi gerektiği unutulmamalı.
Bilanço Sağlığı
Toplam varlıklar yıl sonuna göre %5,4 artarak 17,6 milyar TL’ye yükseldi. Bu artışın neredeyse tamamı dönen varlıklardan geliyor: dönen varlıklar %5,7 artışla 17,3 milyar TL olurken duran varlıklar %6,2 gerileyerek 326,7 milyon TL’ye indi. Bu yapı, şirketin sermayesinin büyük ölçüde stoklar, ticari alacaklar ve nakit benzeri dönen kalemlerde çalıştığını gösteriyor.
Özkaynaklar %9,8 artarak 2,1 milyar TL’ye ulaştı. Özkaynakların toplam varlıklara oranı yaklaşık %12 seviyesinde. Önceki dönemde bu oran yaklaşık %11,4 düzeyindeydi; dolayısıyla bilanço içinde özkaynak payı sınırlı da olsa iyileşmiş. Yine de şirket varlıklarının büyük bölümü borç ve kısa vadeli yükümlülüklerle finanse ediliyor. Bu durum, dağıtım sektöründe olağan olabilir; ancak faiz ve kur oynaklığı yükseldiğinde kırılganlığı artırır.
Net borç %19,7 artarak 5,6 milyar TL’ye yükselmiş. Bu artış, toplam varlık ve özkaynak büyümesinden daha hızlı. Altı aylık FAVÖK bazında net borç/FAVÖK yaklaşık 12,5 kat seviyesinde. FAVÖK’ün yıllıklandırılmış olarak iki katına çıkabileceği varsayımıyla oran yaklaşık 6,3 kata gerileyebilir; ancak bu yalnızca mevcut performansın ikinci yarıda korunmasına bağlı teorik bir hesaplama. Her iki yaklaşımda da borçluluk, özellikle net kârın düşük kaldığı bir şirket için yakından izlenmesi gereken risk alanı.
Net Parasal Pozisyon (TAS 29)
Sunulan finansal veride net parasal pozisyon kalemi açıklanmamış. Bu nedenle şirketin enflasyon muhasebesinden kaynaklanan net parasal kazanç veya zararı hakkında rakamsal bir yorum yapmak mümkün değil.
TAS 29 kapsamında yüksek parasal varlık taşıyan bir şirket enflasyon ortamında net parasal kayıp, yüksek parasal yükümlülük taşıyan bir şirket ise koşullara bağlı olarak net parasal kazanç veya kayıp yaratabilir. Ingram Micro’da net borcun 5,6 milyar TL seviyesine çıkmış olması, parasal pozisyonun net kâr üzerindeki etkisinin önemli olabileceğini düşündürüyor; ancak borcun vadesi, para birimi, nakit seviyesi ve parasal varlık-yükümlülük dağılımı bilinmeden yön tayini yapılamaz. Bu kalemin gelecek raporlarda ayrıca incelenmesi kritik.
Yatırımcı için Ne Anlama Geliyor?
Ingram Micro’nun 2026/6AB sonuçları, operasyonel açıdan geçen yıla göre belirgin bir toparlanma sunuyor:
- Satışlar %54,9, FAVÖK %90,6 arttı.
- FAVÖK marjı %2,1’den %2,6’ya yükseldi.
- Net kâr, 124,4 milyon TL zarardan 19,8 milyon TL kâra döndü.
- İkinci çeyrekte satış ve net kâr ivmesi güçlendi.
Buna karşılık yatırımcı açısından üç temel risk öne çıkıyor:
- Net borcun %19,7 artması, operasyonel büyümenin finansman ihtiyacını artırdığını gösteriyor.
- Net borç/FAVÖK seviyesi yüksek; kârdaki iyileşme henüz borç yükünü rahatlatacak ölçekte değil.
- Brüt marjın gerilemesi ve net kâr marjının yaklaşık %0,1 seviyesinde kalması, şirketin küçük maliyet ve finansman değişimlerine duyarlı olduğunu gösteriyor.
Özetle veri, Ingram Micro’da satış büyümesinden çok kârlı büyümeye geçişin başladığını, ancak bu dönüşümün henüz tamamlanmadığını söylüyor. Önümüzdeki dönemlerde özellikle FAVÖK marjının korunması, net borcun satışlardan daha yavaş büyümesi, ticari alacak ve stokların kontrol altında tutulması ve TAS 29 etkisinin açıklanması yatırım tezinin güvenilirliğini belirleyecek. Yatırım tavsiyesi değildir.