
Açılış
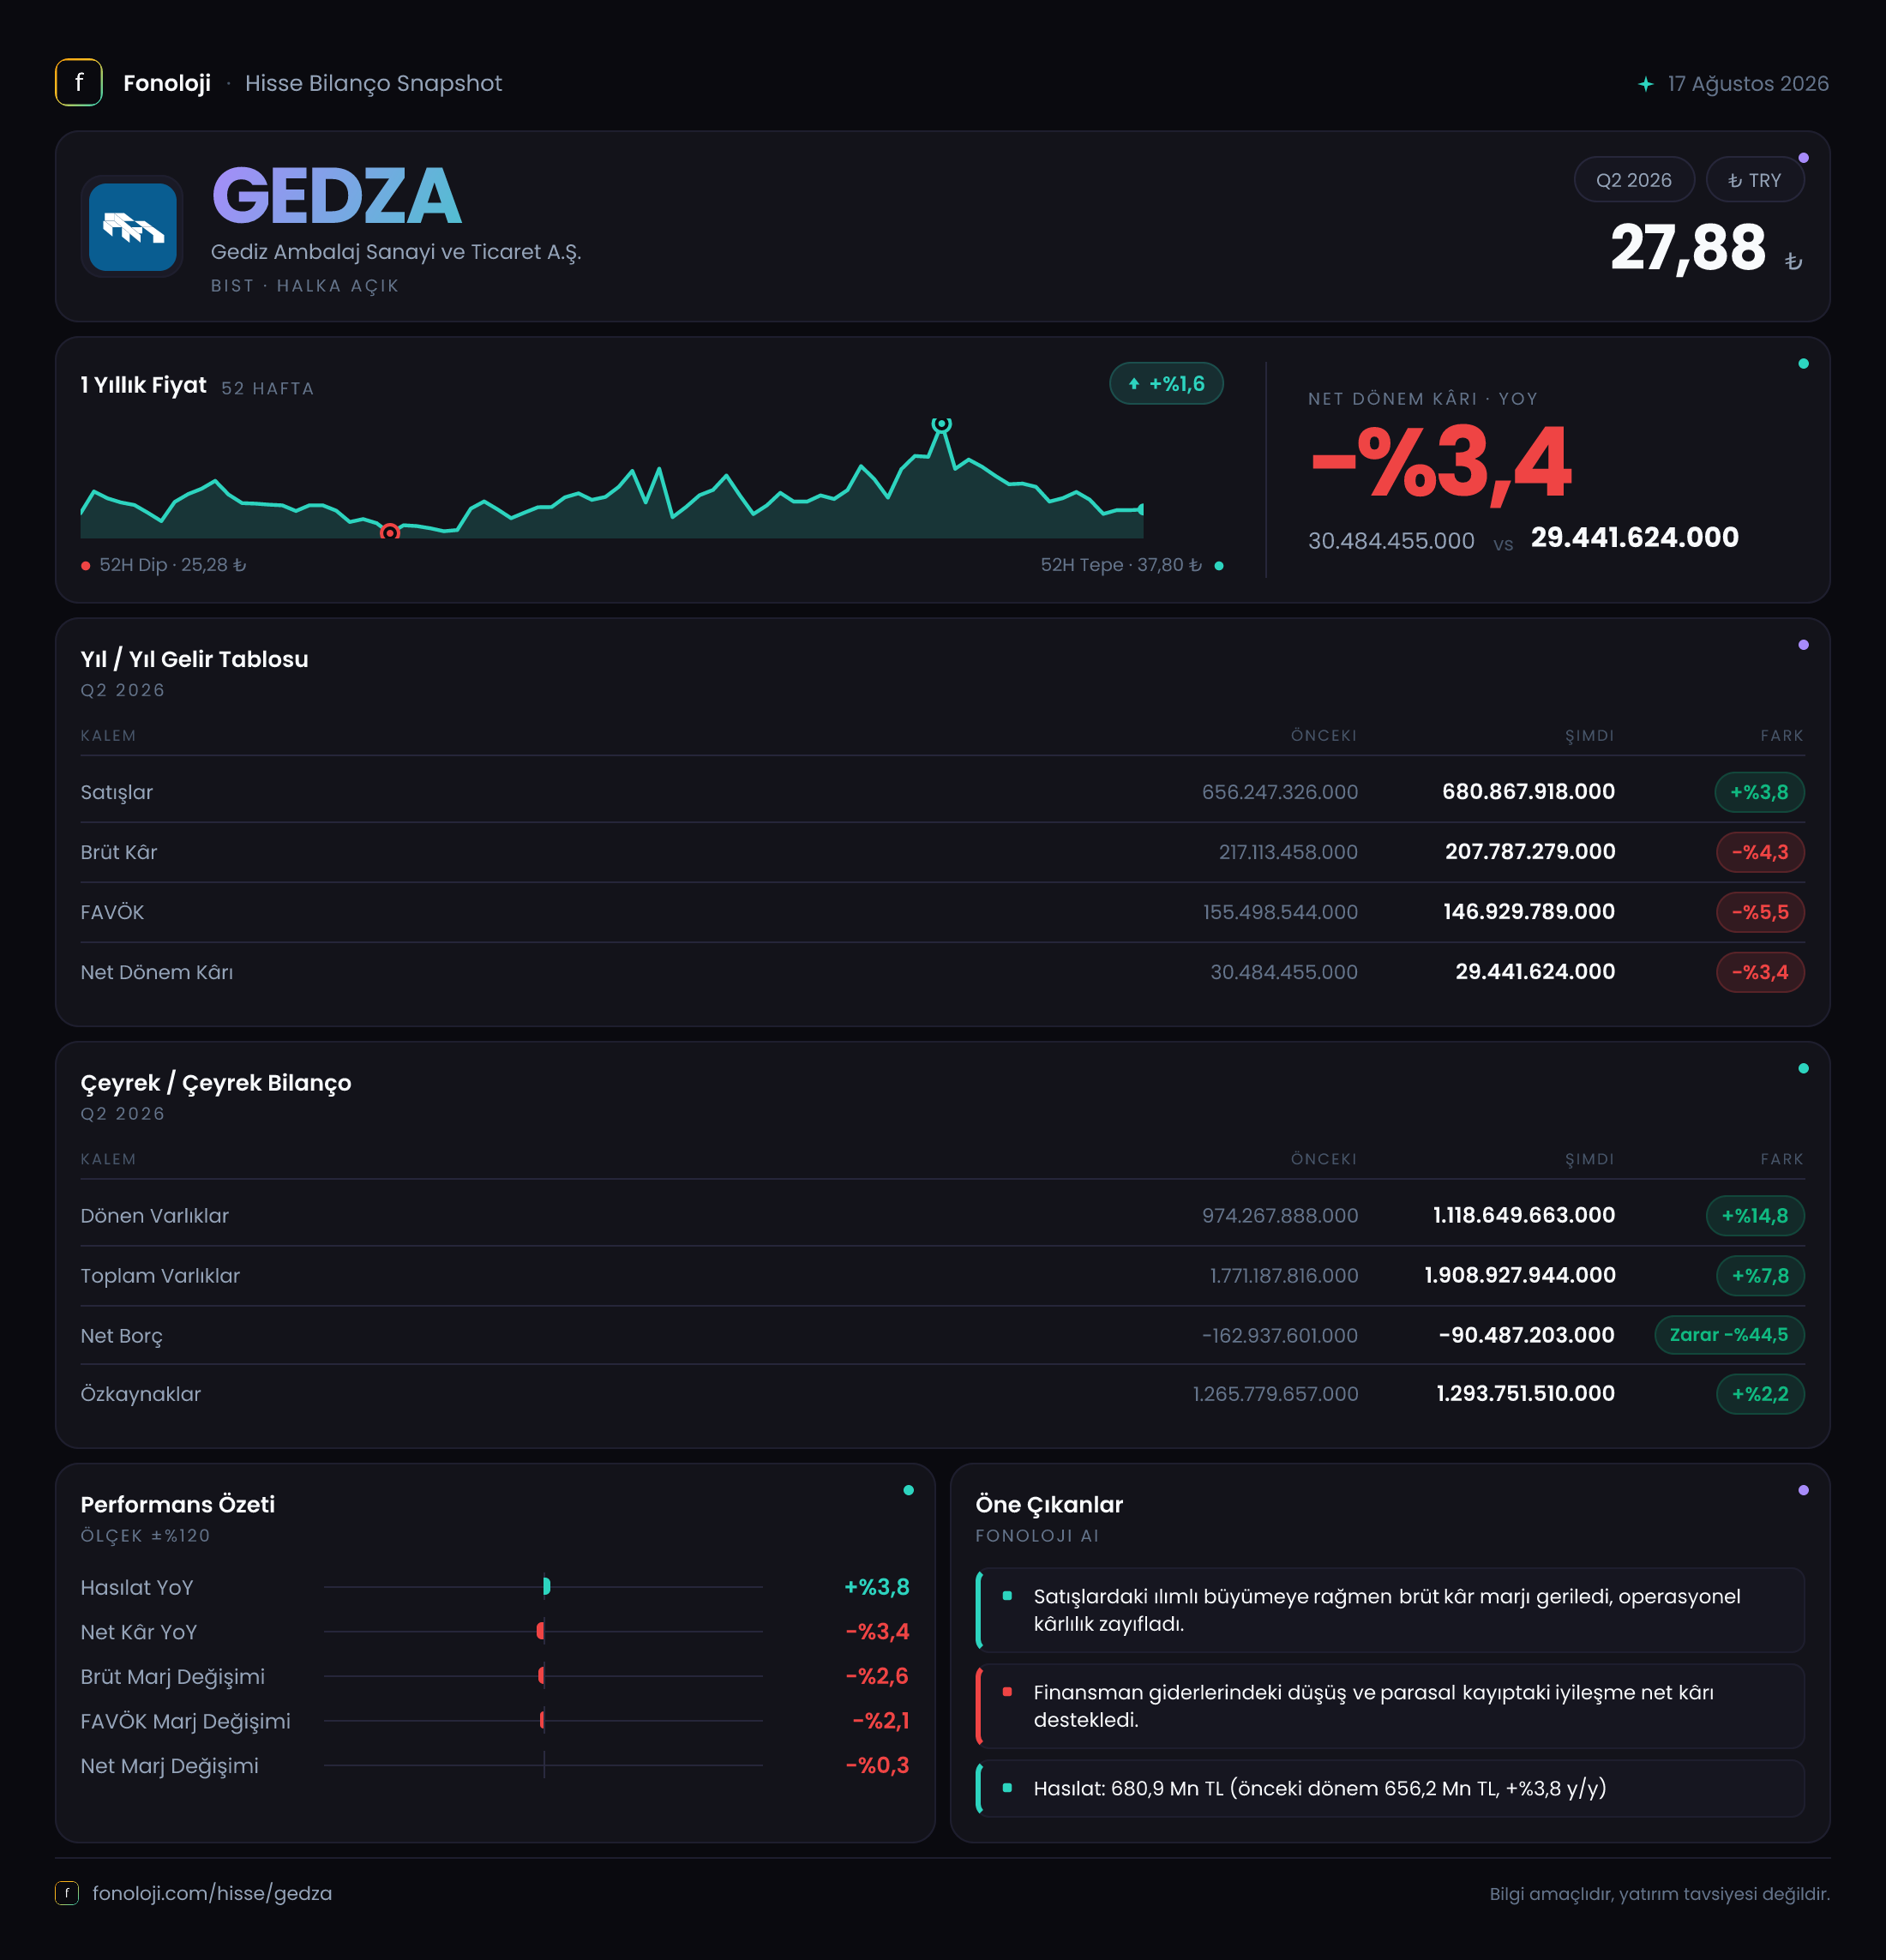
Gediz Ambalaj, ambalaj sektöründe faaliyet gösteren ve finansallarında üretim maliyetleri ile enflasyon muhasebesinin belirleyici olduğu bir şirket. 2026/6AB döneminde satışlar nominal olarak %3,8 artarak 680,9 milyon TL’ye yükselirken, brüt kâr, FAVÖK ve net kâr geriledi. Ana mesaj şu: şirket ciroyu koruyor ancak bu büyüme kârlılık tarafına taşınamıyor. Buna karşılık bilanço hâlâ güçlü bir özkaynak yapısı ve net nakit pozisyonu sergiliyor; ancak net nakit tamponunun önceki yıl sonuna göre daraldığı görülüyor.
Satış Hikayesi
Gediz Ambalaj’ın satışları geçen yılın aynı dönemindeki 656,2 milyon TL’den 680,9 milyon TL’ye çıktı. Bu, %3,8’lik bir nominal büyümeye işaret ediyor. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satışlardaki bu artış reel anlamda büyümeyi değil, fiyat geçişinin dahi sınırlı kaldığını düşündürüyor. Başka bir ifadeyle şirket daha yüksek bir ciro üretmiş olsa da, bu artış enflasyonun oldukça gerisinde.
Ambalaj sektöründe satış performansı yalnızca fiyat artışlarına değil, müşterilerin üretim hacimlerine, ihracat talebine ve hammadde maliyetlerinin müşterilere ne ölçüde yansıtılabildiğine bağlı. Mevcut veri, Gedza’nın satışlarını koruduğunu ancak güçlü bir hacim büyümesi ortaya koyamadığını gösteriyor. Cirodaki sınırlı artışa karşın brüt kârın gerilemesi de satış büyümesinin niteliği hakkında önemli bir uyarı veriyor: şirketin satış fiyatları veya ürün karması, maliyetlerdeki baskıyı telafi etmekte yeterli olmamış olabilir.
Çeyreklik trend açısından elimizde yalnızca 2025/6AB karşılaştırması bulunuyor. Bu nedenle 2026 yılının ilk çeyreğinden ikinci çeyreğine geçişte satışların hızlanıp hızlanmadığı veya yavaşladığı konusunda kesin bir değerlendirme yapmak mümkün değil. Daha sağlıklı bir okuma için sonraki ara dönem finansallarında çeyrek bazlı satış ve marj gelişimini takip etmek gerekecek.
Kârlılık
Kârlılık tarafında tablo, satış hikâyesinden daha zayıf. Brüt kâr 217,1 milyon TL’den 207,8 milyon TL’ye geriledi; düşüş %4,3 oldu. Böylece brüt kâr marjı yaklaşık %33,1’den %30,5’e indi. Satışlar artarken brüt kârın düşmesi, maliyetlerin gelirlerden daha hızlı yükseldiğini gösteriyor. Bu durum ambalaj üretiminde kullanılan hammaddeler, enerji, işçilik veya lojistik gibi kalemlerin fiyatlama gücünden daha hızlı hareket etmiş olabileceğine işaret eder; ancak şirketin detaylı maliyet kırılımı paylaşılmadığı için tek bir kaleme kesin atıf yapmak mümkün değil.
FAVÖK de 155,5 milyon TL’den 146,9 milyon TL’ye geriledi ve yıllık düşüş %5,5 olarak gerçekleşti. FAVÖK marjı yaklaşık %23,7’den %21,6’ya düştü. Brüt marjdaki 2,6 puanlık gerilemenin FAVÖK marjına yaklaşık 2,1 puan olarak yansıması, faaliyet giderlerinin de kârlılık üzerindeki baskıyı tamamen absorbe edemediğini gösteriyor. Yine de %21,6 FAVÖK marjı, mutlak olarak güçlü bir faaliyet kârlılığı seviyesine işaret ediyor; burada kritik konu marjın seviyesi kadar yönü. Şirketin geçmişine göre marj aşağı geliyor.
Net dönem kârı ise 30,5 milyon TL’den 29,4 milyon TL’ye geriledi ve düşüş %3,4 oldu. Net kâr marjı yaklaşık %4,6’dan %4,3’e indi. Net kârdaki düşüşün FAVÖK düşüşünden daha sınırlı kalmasında net parasal pozisyondaki iyileşme etkili olmuş görünüyor. Ancak operasyonel kârlılığın zayıfladığı bir dönemde net kârın korunması, temel faaliyet performansındaki baskıyı ortadan kaldırmıyor. Yatırımcı açısından odak noktası, önümüzdeki dönemlerde brüt marjın ve FAVÖK marjının yeniden toparlanıp toparlanmayacağı olmalı.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dirençli bir görünüm sunuyor. Dönen varlıklar önceki yıl sonundaki 974,3 milyon TL’den yaklaşık 1,1 milyar TL’ye çıkarak %14,8 arttı. Buna karşılık duran varlıklar 796,9 milyon TL’den 790,3 milyon TL’ye geriledi ve değişim -%0,8 oldu. Sonuç olarak toplam varlıklar yaklaşık 1,8 milyar TL’den 1,9 milyar TL’ye yükseldi; artış %7,8 seviyesinde.
Varlık büyümesinin ağırlıklı olarak dönen varlıklardan gelmesi, işletme sermayesi kalemlerinin bilanço içinde daha fazla yer tuttuğunu gösteriyor. Ancak veri setinde stoklar, ticari alacaklar ve nakit gibi alt kırılımlar bulunmadığından, bu artışın likiditeyi mi yoksa işletme sermayesi ihtiyacını mı büyüttüğünü ayrıştırmak mümkün değil.
Özkaynaklar 1,3 milyar TL seviyesinde kalırken, önceki yıl sonuna göre %2,2 arttı. Özkaynakların toplam varlıkların yaklaşık üçte ikisini karşılaması, şirketin borçluluk açısından sağlam bir tabana sahip olduğunu gösteriyor.
Net borç kalemi negatif olduğu için Gedza net borçlu değil, net nakit pozisyonunda. Bununla birlikte net borç/net nakit göstergesi -162,9 milyon TL’den -90,5 milyon TL’ye geldi. Bu, şirketin net nakit tamponunun yaklaşık 72,4 milyon TL azaldığı anlamına geliyor. Net nakit/FAVÖK oranı dönemsel FAVÖK üzerinden kabaca 1,1 kat civarından 0,6 kata gerilemiş durumda. Şirket hâlâ finansal açıdan rahat; fakat nakit fazlası küçülüyor ve bu eğilim izlenmeli.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon -57,2 milyon TL’den -29,6 milyon TL’ye yükseldi. Buradaki negatif işaret, şirketin enflasyon muhasebesi kapsamında net parasal kayıp yazdığı anlamına geliyor. Ancak kayıp geçen yılın aynı dönemine göre yaklaşık 27,6 milyon TL azaldı; başka bir ifadeyle negatif etkinin şiddeti %48,3 oranında geriledi.
Bu gelişme net kâr açısından destekleyici. Şirketin operasyonel kârlılığı düşmesine rağmen net kârındaki gerilemenin sınırlı kalmasının nedenlerinden biri, TAS 29 kaynaklı parasal kaybın azalması. Ancak bu kalem faaliyet performansını temsil etmiyor ve sürdürülebilir bir operasyonel iyileşme olarak okunmamalı. Enflasyon muhasebesi etkisi dönemden döneme değişebileceği için yatırımcı, net kârdan önce FAVÖK ve marj trendine bakmalı.
Yatırımcı için Ne Anlama Geliyor?
Gedza’nın 2026/6AB finansalları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat: Şirket net nakit pozisyonunu koruyor, özkaynakları güçlü ve bilanço borç baskısı altında değil.
- Risk: Satışlar enflasyonun belirgin biçimde altında büyüyor; brüt kâr ve FAVÖK gerilerken marjlar daralıyor.
- Dikkat noktası: Net nakit tamponundaki azalma, dönen varlık artışının niteliği ve işletme sermayesi ihtiyacı izlenmeli.
- Ana katalizör: Hammadde ve diğer üretim maliyetlerinin fiyatlara daha iyi yansıtılması, FAVÖK marjının yeniden %23-24 bandına yaklaşmasını sağlayabilir.
- Ana risk: Ciro artışı düşük kalmaya devam eder ve maliyet baskısı sürerse, güçlü bilanço yapısına rağmen hisse başına kârlılık zayıflayabilir.
Özetle Gedza’da bilanço güven veriyor, fakat gelir tablosu henüz aynı ölçüde güçlü değil. Bu çeyrekte yatırımcı için en önemli gösterge satış büyümesinden çok marjların dip yapıp yapmadığı olacak. Net parasal kaybın azalması kısa vadede destek sağlasa da, kalıcı değer yaratımı için operasyonel kârlılığın toparlanması gerekiyor. Yatırım tavsiyesi değildir.