
Açılış
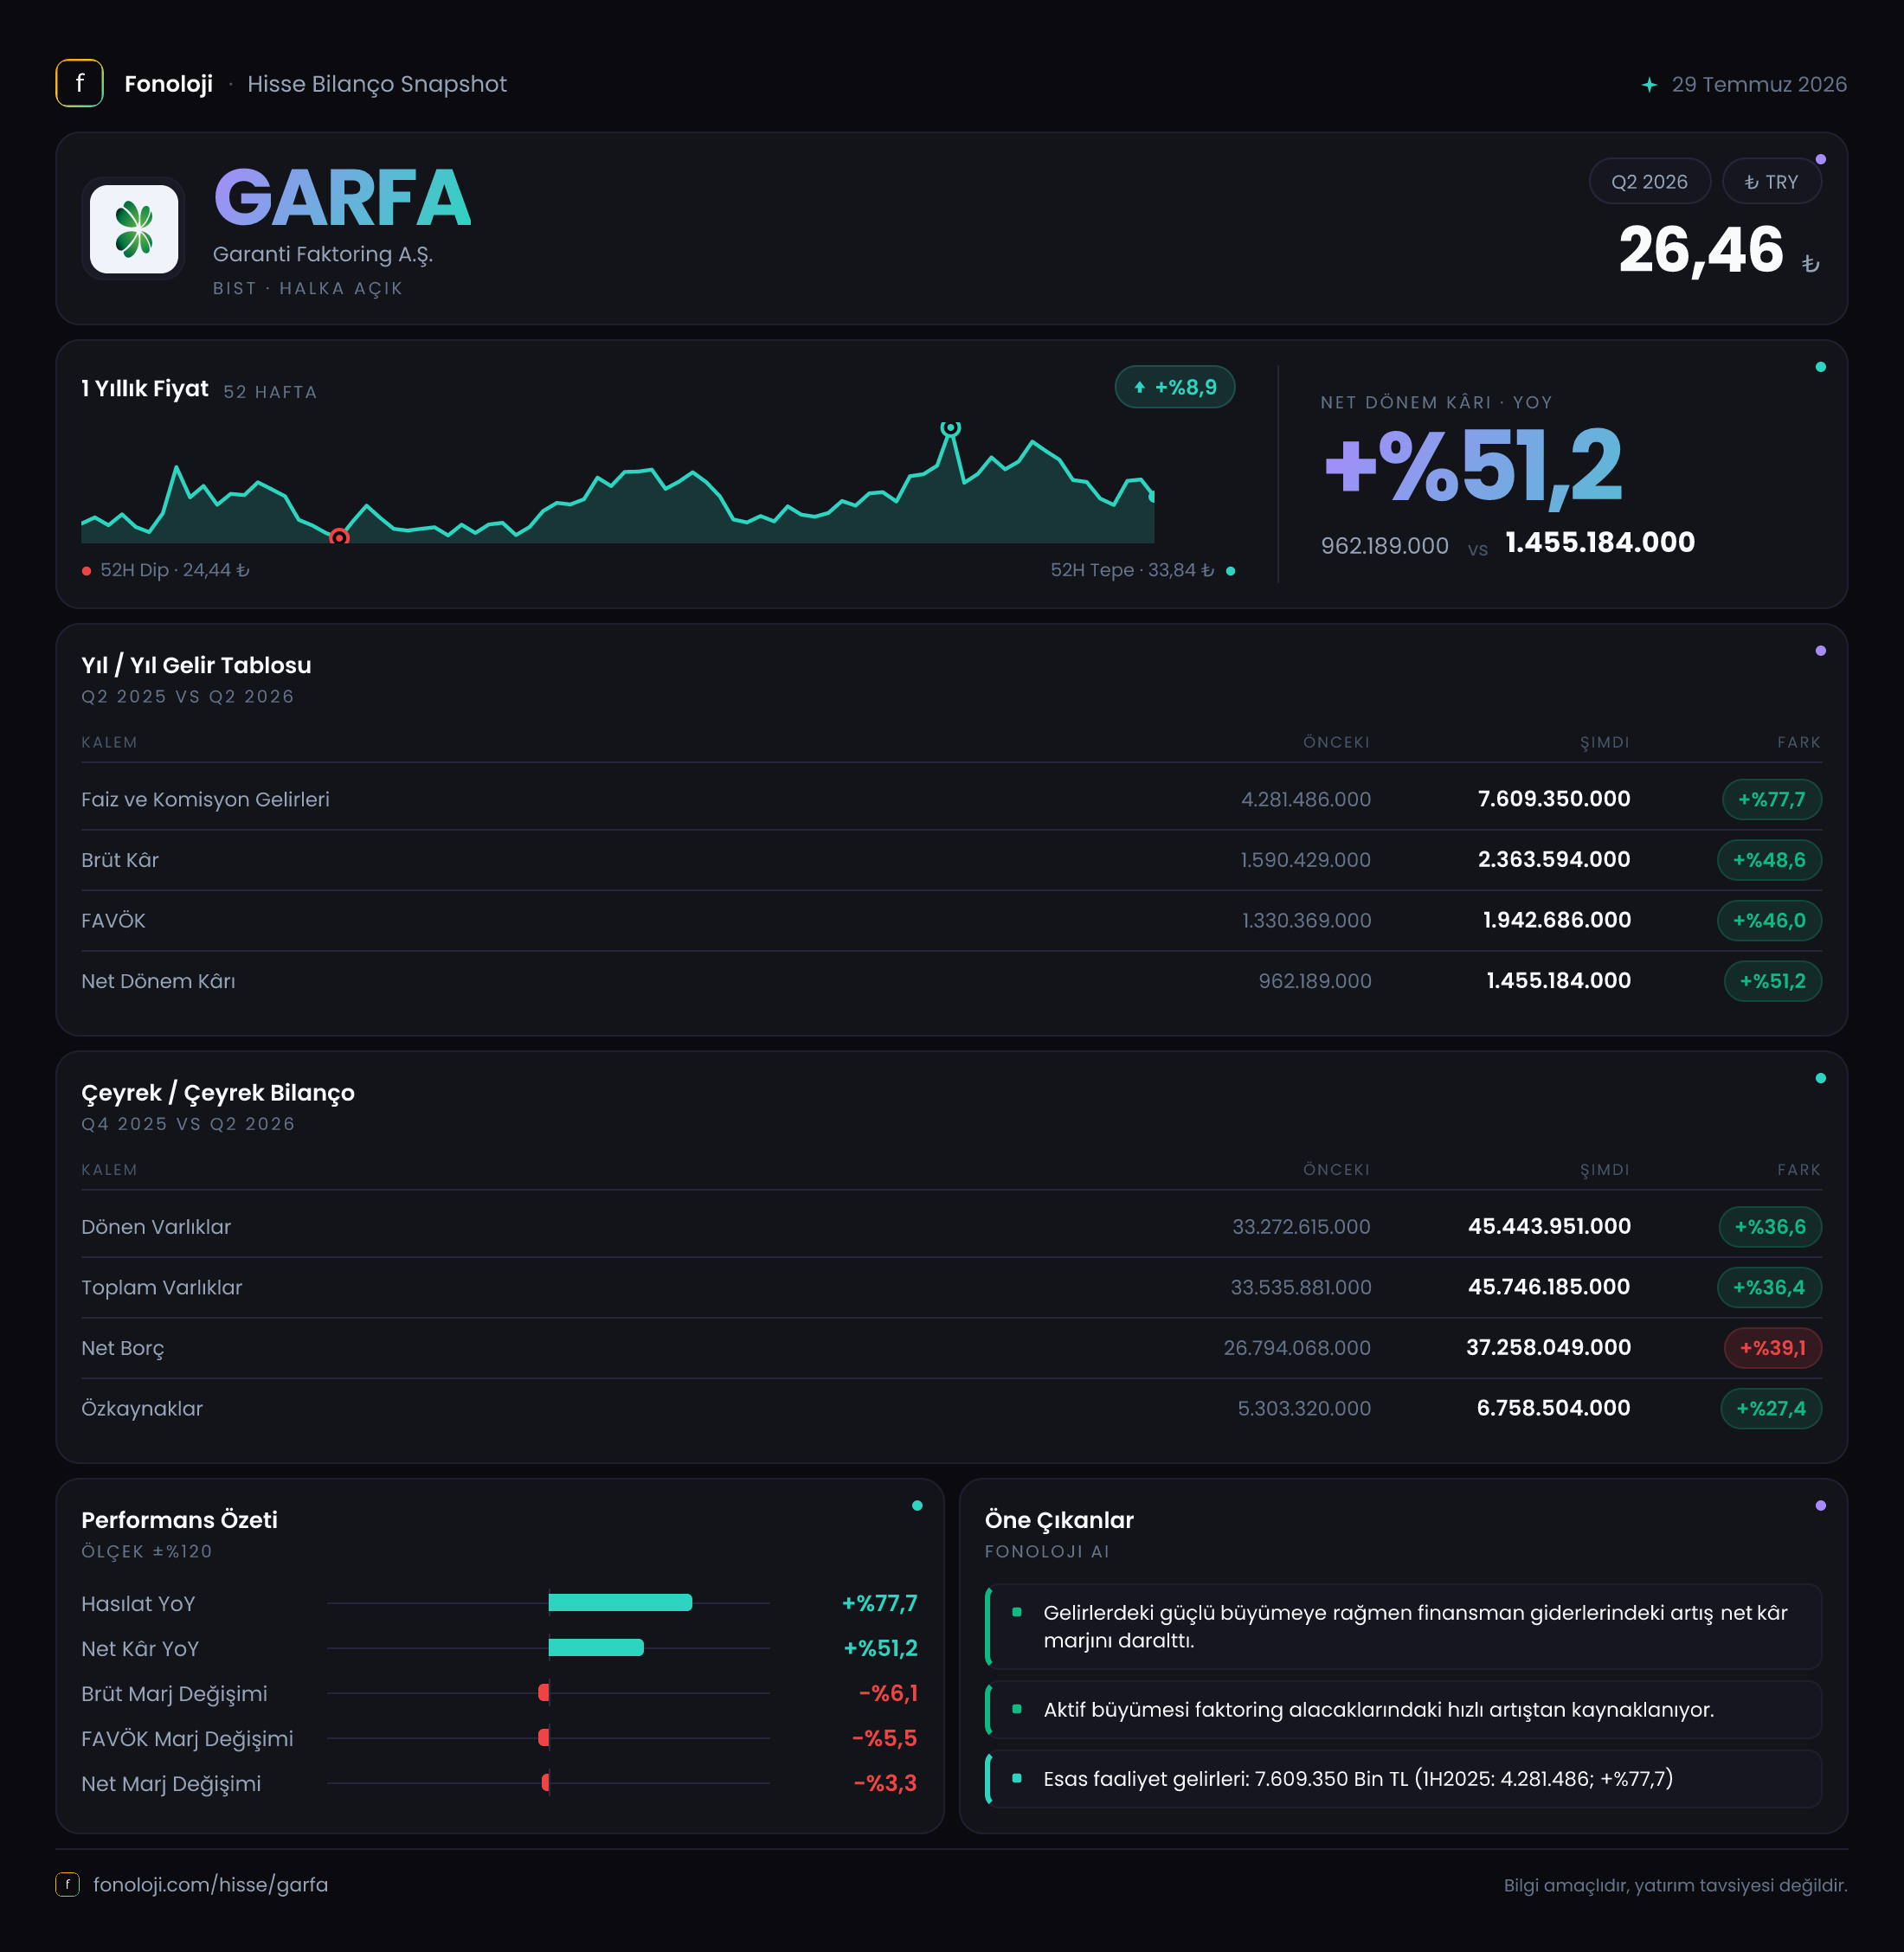
Garanti Faktoring, şirketlerin kısa vadeli işletme sermayesi ihtiyacını karşılayan ve ticari alacaklar üzerinden finansman sağlayan bir finansal kuruluş. 2026/6AB sonuçları, yani yılın ilk altı ayı, şirketin faaliyet hacminde güçlü bir büyümeye işaret ediyor: satışlar geçen yılın aynı dönemine göre %77,7 artarak 7,6 milyar TL’ye ulaşmış. Buna karşın kârlılık artışı satış büyümesinin gerisinde kalmış; net dönem kârı %51,2 yükselerek 1,5 milyar TL olmuş. Bu tablo, ölçeğin büyüdüğünü ancak büyümenin marjlar üzerinde baskı oluşturduğunu gösteriyor.
Bilanço tarafında da belirgin bir genişleme var. Toplam varlıklar yıl sonuna göre %36,4 artarken net borç %39,1 yükselmiş. Faktoring şirketlerinde borçlanma, fonlama ve alacak portföyünü büyütmenin doğal bir parçası olsa da borç artışının özkaynak büyümesinden daha hızlı olması, sermaye tamponunun yakından izlenmesini gerektiriyor.
Satış Hikayesi
Garanti Faktoring’in satışları ilk altı ayda 7,6 milyar TL’ye yükselerek geçen yılın aynı dönemindeki 4,3 milyar TL’nin oldukça üzerine çıkmış. Nominal olarak 3,3 milyar TL’lik artış, şirketin işlem hacmini ve gelir yaratma kapasitesini büyüttüğünü gösteriyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda %77,7’lik büyüme, yalnızca fiyat etkisiyle açıklanamayacak kadar yüksek görünüyor; ancak faktoring gelirlerinin faiz, komisyon, portföy büyüklüğü ve fonlama maliyetleriyle birlikte değerlendirilmesi gerekiyor.
Buradaki kritik nokta, satış büyümesinin ne kadarının gerçek hacim artışından, ne kadarının yüksek faiz ve nominal fiyatlama etkisinden kaynaklandığı. Faktoring sektöründe bilanço büyüdükçe faiz ve komisyon gelirleri de artabilir; ancak aynı dönemde borçlanma maliyeti yükseliyorsa üst satırdaki güçlü büyüme kâra aynı ölçüde yansımayabilir. Garanti Faktoring’de görülen tablo da buna işaret ediyor: satışlar %77,7 büyürken brüt kâr artışı %48,6’da kalmış.
Çeyreklik trend verisi paylaşılmadığı için büyümenin 2026’nın ilk çeyreğinden ikinci çeyreğine hızlanıp hızlanmadığını veya yavaşladığını söylemek mümkün değil. Bu nedenle yatırımcı açısından bir sonraki ara raporda gelir artışının sürdürülebilirliği ve alacak portföyünün kalitesi özellikle önemli olacak.
Kârlılık
Brüt kâr 2,4 milyar TL’ye çıkarak geçen yılın aynı dönemindeki 1,6 milyar TL’den %48,6 yükselmiş. Ancak brüt marj gerilemiş durumda:
- 2026/6AB brüt marjı: yaklaşık %31,6
- Geçen yılın aynı dönemi brüt marjı: yaklaşık %37,2
Başka bir ifadeyle şirket, satışlarını güçlü biçimde artırırken her 100 TL’lik satıştan elde ettiği brüt kâr yaklaşık 37 TL’den 32 TL’ye düşmüş. Bu, fonlama maliyetleri, fiyatlama baskısı veya portföy kompozisyonundaki değişimin marjları zorlamış olabileceğini düşündürüyor. Veride bu hareketin kesin nedeni yer almadığı için maliyet kalemlerinin ayrıntılı dipnotlarla incelenmesi gerekiyor.
FAVÖK verisi paylaşılmamış. Ayrıca faktoring şirketlerinde FAVÖK, sanayi ve hizmet şirketlerindeki kadar standart ve anlamlı bir performans göstergesi olmayabilir; faiz gelirleri ve finansman giderleri faaliyet modelinin merkezinde yer alır. Bu nedenle Garanti Faktoring’i değerlendirirken brüt kâr marjından çok net faiz/komisyon dinamiği, tahsilat performansı, karşılık giderleri ve net kârın sermayeye oranı izlenmeli.
Net dönem kârı 1,5 milyar TL’ye yükselmiş; geçen yıl aynı dönemde bu rakam 962,2 milyon TL idi. Kâr artışı güçlü görünse de satış büyümesinin altında kalıyor. Net kâr marjı da yaklaşık %22,4’ten %19,7’ye gerilemiş. Yani şirket daha büyük bir gelir tabanı yaratmış, fakat bu gelirin kâra dönüşüm oranı zayıflamış. Ayrıca %51,2’lik kâr artışı, Türkiye’deki %30’un üzerindeki enflasyonun üzerinde olsa da reel büyüme satışlardaki kadar kuvvetli değil.
Bilanço Sağlığı
Garanti Faktoring’in toplam varlıkları önceki yıl sonundaki 33,5 milyar TL’den 45,7 milyar TL’ye yükselmiş. Bu 12,2 milyar TL’lik artış, ağırlıklı olarak dönen varlıkların büyümesinden kaynaklanıyor. Dönen varlıklar 33,3 milyar TL’den 45,4 milyar TL’ye çıkarak %36,6 artmış; toplam varlıkların yaklaşık %99,3’ünü oluşturuyor. Bu oran, faktoring iş modelinin kısa vadeli alacak ve finansal varlık ağırlıklı yapısıyla uyumlu.
Net borç ise 26,8 milyar TL’den 37,3 milyar TL’ye çıkarak %39,1 büyümüş. Bu artış, varlık büyümesinden ve özkaynak artışından daha hızlı. Özkaynaklar 5,3 milyar TL’den 6,8 milyar TL’ye yükselmiş; artış oranı %27,4. Şirket kâr üreterek sermayesini büyütüyor, ancak bilanço genişlemesinin önemli bölümü borçla finanse ediliyor.
Mevcut rakamlarla net borcun özkaynaklara oranı yaklaşık 5,5 kat seviyesinde. Bu, faktoring şirketleri açısından borçlanmanın iş modelinin doğal parçası olduğu dikkate alınarak yorumlanmalı; yine de yüksek kaldıraç, fonlama maliyetlerindeki artışa ve tahsilat sorunlarına karşı bilançonun hassasiyetini artırır. Net borcun toplam varlıklara oranı da yaklaşık %81,6. Dolayısıyla şirketin gelecekteki kârlılığı yalnızca alacak portföyünün büyümesine değil, bu portföyün hangi maliyetle fonlandığına da bağlı olacak.
| KPI | 2026/6AB | Önceki karşılaştırma | Yorum | |---|---:|---:|---| | Satışlar | 7,6 mlr TL | 4,3 mlr TL | %77,7 güçlü nominal büyüme | | Brüt kâr | 2,4 mlr TL | 1,6 mlr TL | Artış satışın gerisinde | | Net kâr | 1,5 mlr TL | 962,2 mn TL | %51,2 artış, marjda gerileme | | Özkaynaklar | 6,8 mlr TL | 5,3 mlr TL | %27,4 artış | | Net borç | 37,3 mlr TL | 26,8 mlr TL | %39,1 artış |
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon verisi paylaşılmadığı için enflasyon muhasebesinin Garanti Faktoring’in net kârına katkısını veya kâr üzerindeki baskısını sayısal olarak ayrıştırmak mümkün değil. Ancak TAS 29 kapsamında bu kalem, yüksek enflasyon ortamında şirketin parasal varlıkları ile parasal yükümlülükleri arasındaki dengenin kâra etkisini gösteriyor.
Faktoring şirketlerinin borç ve finansal alacak ağırlıklı bilançosu nedeniyle net parasal pozisyonun yönü önem taşıyor. Net parasal yükümlülük taşıyan bir şirket, enflasyon ortamında muhasebesel olarak parasal kazanç sağlayabilir; ancak bu kazanç nakit yaratımı anlamına gelmez. Benzer şekilde parasal varlıkların yüksek olması muhasebesel parasal kayıp yaratabilir. Bu nedenle 1,5 milyar TL’lik net kârın ne kadarının temel faaliyetlerden, ne kadarının TAS 29 etkisinden geldiği dipnotlar görülmeden kesin biçimde değerlendirilemez.
Yatırımcı için Ne Anlama Geliyor?
Garanti Faktoring’in ilk altı aylık performansı iki farklı hikâyeyi aynı anda anlatıyor. Bir tarafta %77,7’lik satış büyümesi, %51,2’lik net kâr artışı ve 6,8 milyar TL’ye ulaşan özkaynaklar şirketin faaliyet ölçeğini büyüttüğünü gösteriyor. Diğer tarafta brüt marjın %37,2’den %31,6’ya, net kâr marjının ise %22,4’ten %19,7’ye gerilemesi, büyümenin maliyet ve fonlama baskısıyla geldiğini ortaya koyuyor.
Yatırımcı açısından izlenmesi gereken başlıklar şunlar:
- Net borç artışının, gelir ve özkaynak büyümesinden daha hızlı olması.
- Fonlama maliyetlerinin brüt kâr ve net faiz marjı üzerindeki etkisi.
- Alacak portföyünün tahsilat kalitesi ve karşılık giderleri.
- TAS 29 etkisi dışarıda bırakıldığında temel faaliyet kârlılığının seyri.
- Bir sonraki raporda marjların toparlanıp toparlanmadığı ve çeyreklik büyümenin devam edip etmediği.
Özetle veri, Garanti Faktoring’de güçlü bir nominal büyüme ve pozitif kâr üretimi gösteriyor; ancak bilanço büyümesinin yüksek kaldıraçla finanse edilmesi ve marjların daralması, bu büyümenin kalitesini sorgulatıyor. Şirket için temel fırsat, genişleyen faaliyet hacmini daha iyi fiyatlama ve kontrollü fonlama maliyetiyle koruyabilmek. Temel risk ise borçlanma maliyetleri veya tahsilat sorunları nedeniyle artan gelirlerin kâra dönüşmemesi.
Yatırım tavsiyesi değildir.