
Açılış
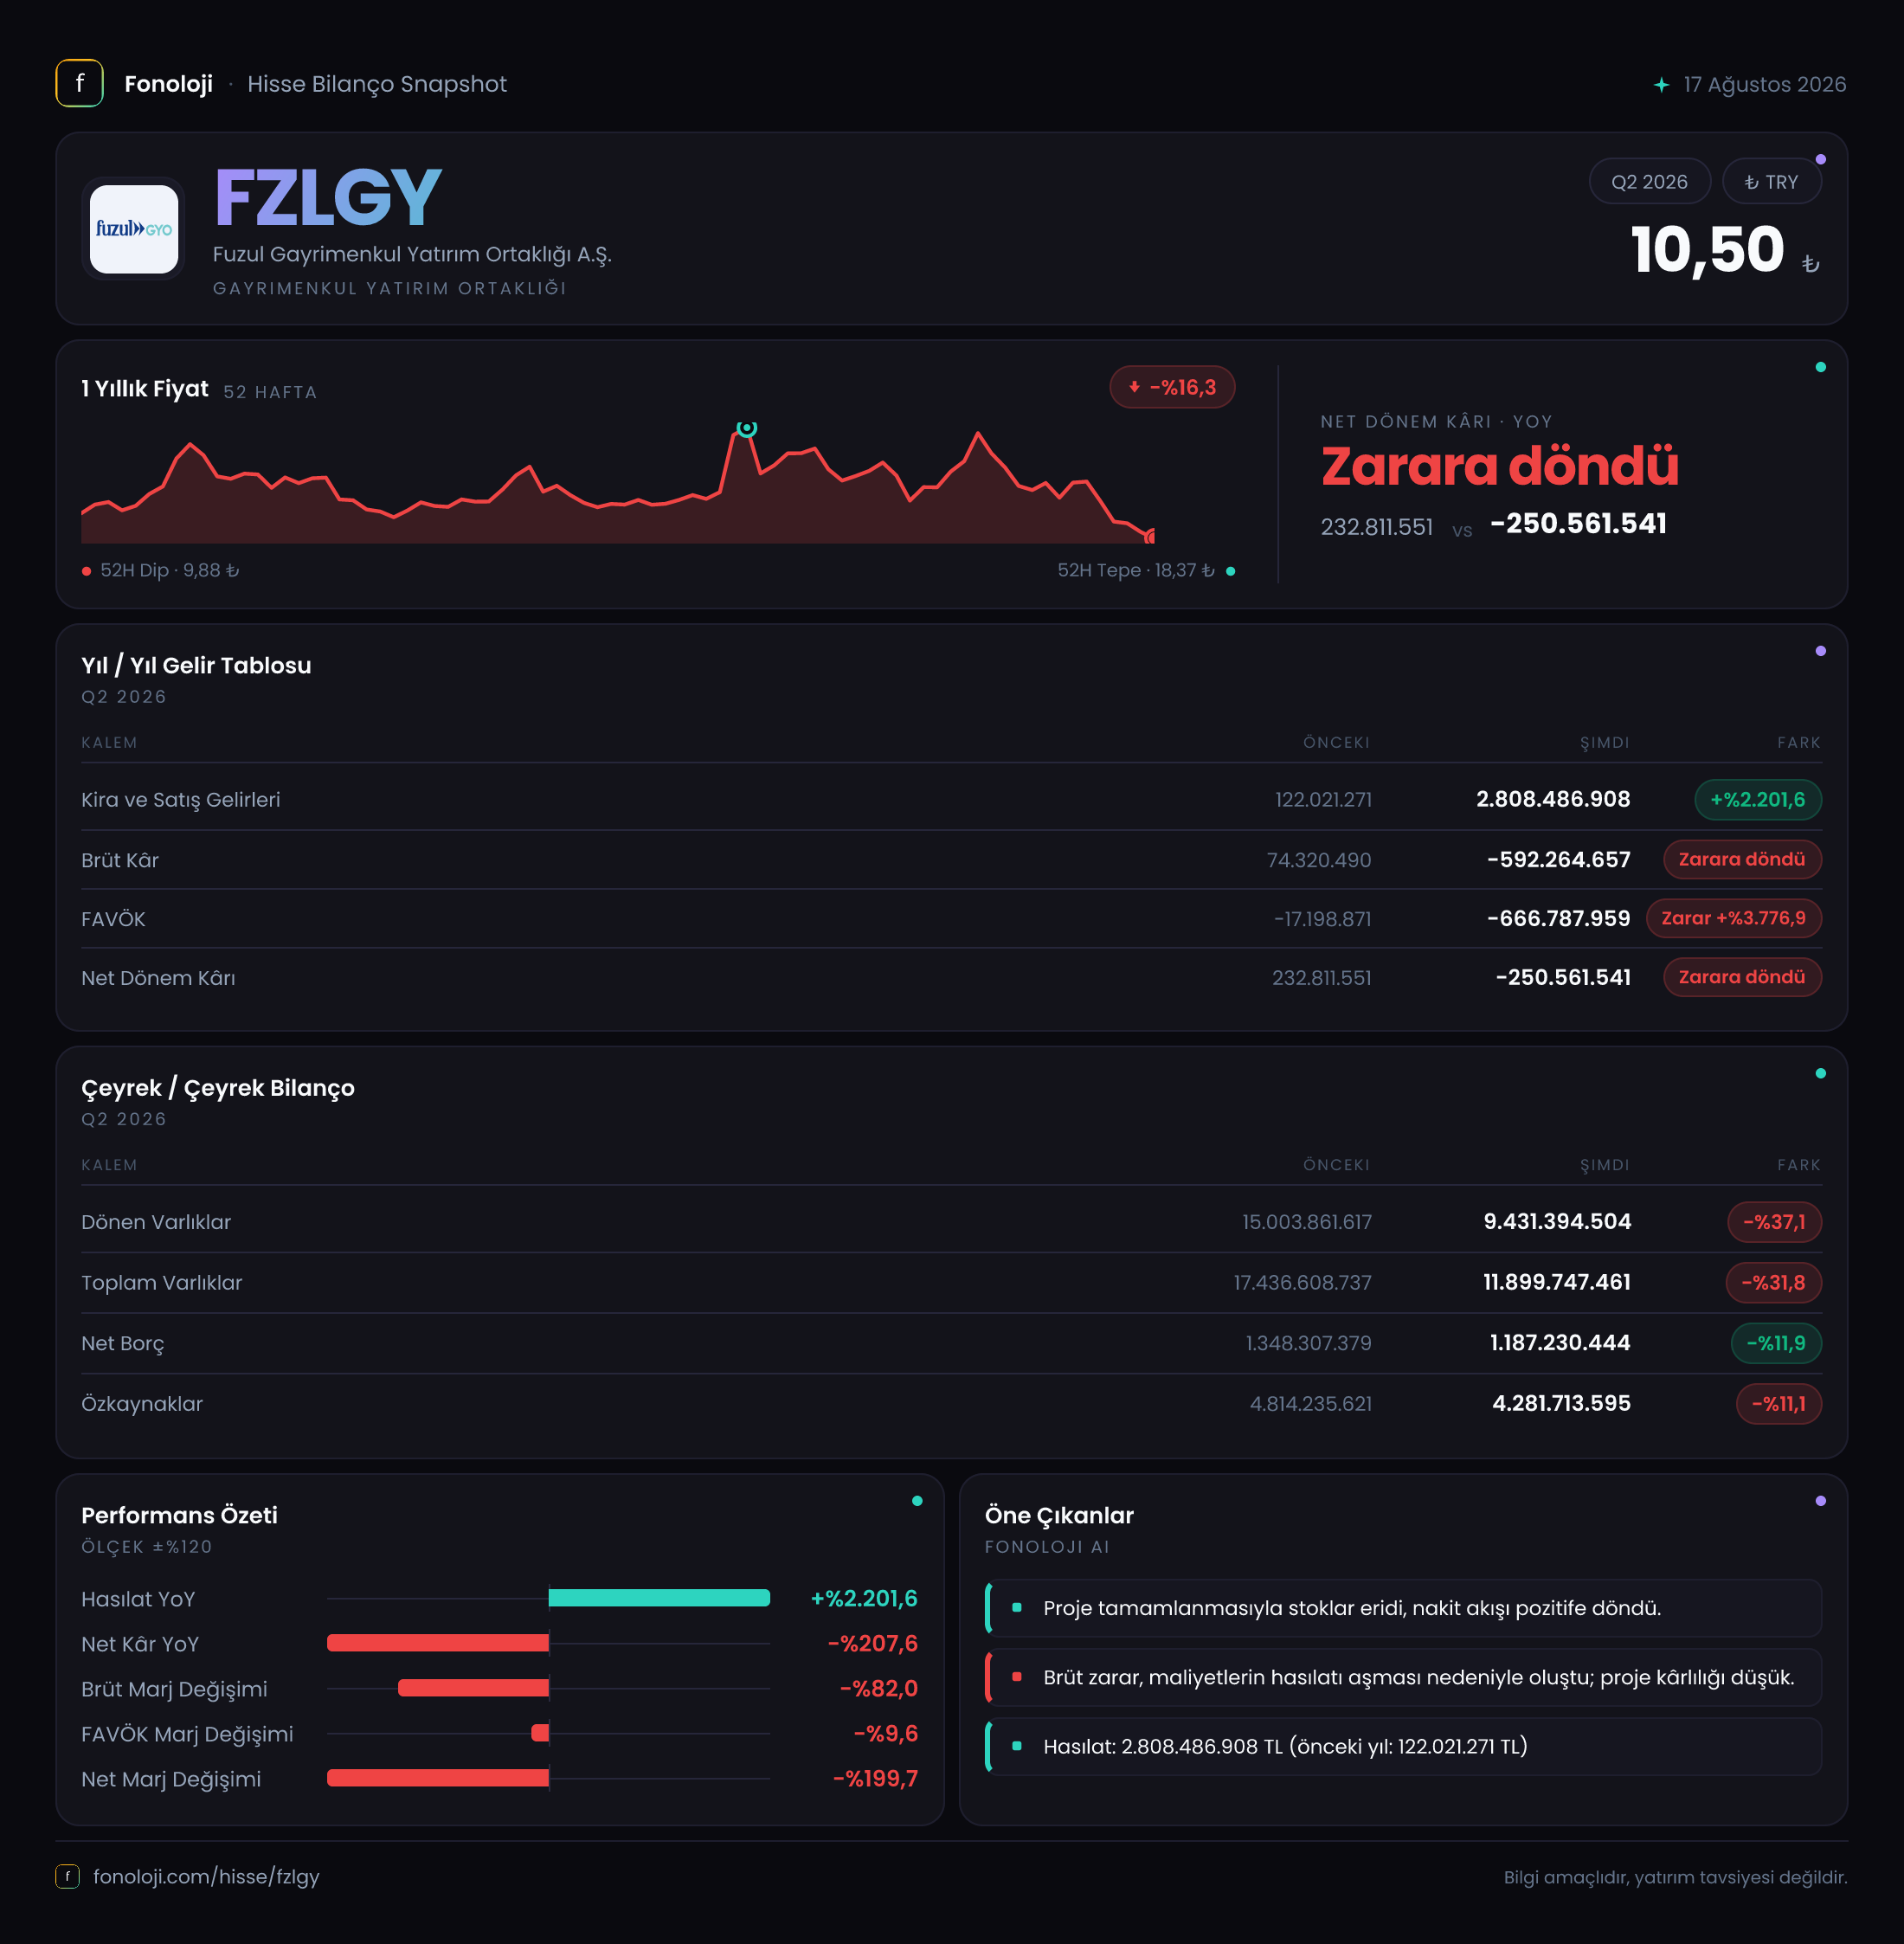
Fuzul Gayrimenkul Yatırım Ortaklığı (FZLGY), gayrimenkul projeleri ve bu projelerden elde edilen satış gelirleri üzerinden büyüyen bir GYO yapısına sahip. 2026/6AB finansallarının ana mesajı oldukça net: Şirket satışlarını 2,8 milyar TL’ye taşıyarak geçen yılın aynı dönemindeki 69,6 milyon TL’ye göre çok güçlü bir nominal büyüme kaydetmiş, ancak bu büyüme kârlılığa dönüşmemiş. Brüt kârın zarara dönmesi ve FAVÖK zararının büyümesi, satış hacminin tek başına yeterli olmadığını gösteriyor.
Dönem sonunda net zarar 258,0 milyon TL olurken, 581,1 milyon TL’lik net parasal pozisyon kazancı zararı önemli ölçüde sınırlamış. Başka bir ifadeyle, enflasyon muhasebesinin sağladığı parasal kazanç olmasaydı operasyonel zayıflığın net sonuç üzerindeki etkisi daha ağır hissedilecekti.
Satış Hikayesi
FZLGY’nin satışları 2,8 milyar TL’ye ulaşarak geçen yılın aynı dönemindeki 69,6 milyon TL’ye kıyasla %3.933,9 arttı. Bu, satışların nominal olarak yaklaşık 40 katına çıktığı anlamına geliyor. İlk bakışta son derece güçlü görünen bu artış, ancak gayrimenkul şirketlerinde dikkatli okunmalı; çünkü yüksek tutarlı proje teslimleri veya tek seferlik satışlar, gelir tablosunda kısa sürede büyük sıçramalar yaratabilir.
Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, %3.933,9’luk artış enflasyonun oldukça üzerinde bulunuyor. Buna rağmen satış büyümesinin ne kadarının gerçek hacim artışından, ne kadarının proje teslim zamanlamasından veya fiyat artışından kaynaklandığı mevcut veri setinden ayrıştırılamıyor. Gayrimenkul sektöründe asıl kritik soru, satışın hangi maliyet yapısıyla gerçekleştirildiği ve bu satışların nakit akışına ne ölçüde dönüştüğü.
Nitekim FZLGY’de yüksek satış artışı, brüt kârda karşılık bulmamış. Bu nedenle dönem, “satışlar büyüdü” başlığından çok, “satışlar kârlı mı büyüdü?” sorusuyla değerlendirilmelidir. Çeyreklik trend için elimizde yalnızca 2025/6 dönemindeki 69,6 milyon TL satış verisi bulunuyor; ara çeyrekler paylaşılmadığı için büyümenin düzenli mi yoksa tek dönemli mi olduğunu henüz söylemek mümkün değil.
Kârlılık
Kârlılık tarafında tablo, satış büyümesinin tersine oldukça zayıf. Şirket geçen yılın aynı döneminde 34,9 milyon TL brüt kâr açıklarken, bu dönemde 592,3 milyon TL brüt zarar kaydetti. Böylece brüt marj yaklaşık %50,1’den -%21,2’ye geriledi. Satışların büyük bölümü maliyetlerin üzerinde bir katkı yaratmak yerine, doğrudan brüt zarar üretiyor.
Bu değişim, gayrimenkul projelerinde maliyetlerin satış gelirlerinden daha hızlı arttığını veya dönemsel olarak düşük marjlı projelerin gelir tablosuna yansıdığını gösteriyor. İnşaat maliyetleri, arsa maliyetleri, finansman koşulları ve proje teslimindeki maliyet muhasebesi bu tabloyu etkileyebilir; ancak sunulan veriler bu unsurların hangisinin belirleyici olduğunu ayrıntılı biçimde ortaya koymuyor.
FAVÖK de geçen yılki 51,8 milyon TL zarardan, bu dönemde 664,4 milyon TL zarara yükseldi. FAVÖK marjı yaklaşık -%74,4’ten -%23,7’ye iyileşmiş görünse de bu, pozitif bir operasyonel kârlılık anlamına gelmiyor. Marj oranındaki iyileşme, satışların zarar artışından daha hızlı büyümesinden kaynaklanıyor; şirket hâlâ operasyonel düzeyde her 100 TL’lik satışta yaklaşık 23,7 TL FAVÖK zararı yazıyor.
Net dönem sonucu da geçen yılki 198,2 milyon TL kârdan, bu dönemde 258,0 milyon TL zarara döndü. Net kâr marjı yaklaşık %284,8’den -%9,2’ye geriledi. Geçen yılki yüksek net marjın da düşük satış tabanı ve enflasyon muhasebesi etkileriyle olağandışı olduğu görülüyor. Bu dönemde ise 581,1 milyon TL’lik net parasal pozisyon kazancı olmasaydı, operasyonel zarar ile net sonuç arasındaki fark daha da belirginleşecekti.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar önceki yıl sonundaki 17,0 milyar TL’den, 11,8 milyar TL’ye geriledi. Bu %30,5’lik düşüşün ana kaynağı dönen varlıklardaki azalma oldu. Dönen varlıklar 15,0 milyar TL’den 9,4 milyar TL’ye inerken, %37,1’lik gerileme yaşandı. Gayrimenkul şirketlerinde dönen varlıklar içinde stoklar, devam eden projeler veya ticari alacaklar önemli yer tutabildiğinden, bu düşüşün nakit tahsilatı mı, stok satışı mı, yoksa bilanço sınıflaması mı kaynaklı olduğu ayrıca incelenmeli.
Duran varlıklar ise 2,0 milyar TL’den 2,4 milyar TL’ye yükselerek %19,5 arttı. Bu artış, şirketin uzun vadeli varlık tabanında büyüme olduğunu gösterse de toplam varlıkların gerilemesini telafi etmeye yetmemiş.
Özkaynaklar 4,5 milyar TL’den 4,2 milyar TL’ye gerileyerek %5,6 azaldı. Net zarar bu düşüşün temel unsurlarından biri. Buna karşın net borç 1,3 milyar TL’den 1,2 milyar TL’ye indi ve yaklaşık %9,9 azaldı. Net borcun özkaynaklara oranı yaklaşık %28,6 seviyesinde; bu oran tek başına yüksek bir kaldıraç görüntüsü vermiyor.
Bununla birlikte FAVÖK negatif olduğu için net borç/FAVÖK rasyosu anlamlı biçimde hesaplanamıyor. Borcun azalması olumlu, ancak operasyonel nakit üretimi zayıfken borç taşıma kapasitesi yalnızca borç tutarına bakılarak değerlendirilmemeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kazancı 581,1 milyon TL’ye yükseldi. Geçen yılın aynı dönemindeki 382,5 milyon TL’ye göre artış %51,9 oldu. Bu kazanç, şirketin parasal yükümlülükleri ile parasal varlıkları arasındaki yapıdan ve enflasyonun bilanço üzerindeki etkisinden kaynaklanıyor.
Bu kalem, şirketin operasyonel olarak para kazandığı anlamına gelmez. Tam tersine, FZLGY’nin brüt ve FAVÖK düzeyinde zarar yazdığı bir dönemde net parasal kazanç, net zararı aşağı çekerek finansal sonucu desteklemiş. Ancak bu kazanç nakit yaratımı değildir ve sürdürülebilir operasyonel kârlılığın yerine konulmamalı.
Yatırımcı açısından doğru okuma şu: 581,1 milyon TL’lik parasal kazanç önemli bir tampon oluşturmuş, fakat temel faaliyetlerdeki 664,4 milyon TL’lik FAVÖK zararını ortadan kaldırmamış. Enflasyon muhasebesi etkisi gelecek dönemlerde değişebileceği için değerleme yapılırken bu kalemin tekrar eden kâr gibi kullanılması riskli.
Yatırımcı için Ne Anlama Geliyor?
FZLGY’nin finansalları, yüksek nominal satış büyümesi ile zayıf operasyonel kârlılığın aynı anda yaşandığı bir döneme işaret ediyor. Önümüzdeki dönemlerde özellikle şu başlıklar izlenmeli:
- Brüt marjın yeniden pozitife dönüp dönmeyeceği: Satış büyümesinin yatırımcı değerine dönüşmesi için ilk koşul bu.
- FAVÖK zararının azalması: Şirketin gerçek faaliyet gücü, net parasal kazançtan önce operasyonel sonuçta görülmeli.
- Dönen varlıkların yapısı: Varlık azalmasının nakit tahsilatından mı, stok çözülmesinden mi kaynaklandığı önemli.
- Net borcun seyri ve nakit akışı: Borç bugün sınırlı görünse de negatif FAVÖK, finansman kapasitesini baskılayabilir.
- Proje bazında teslimat ve maliyet gelişimi: Tek seferlik satış sıçramalarının kalıcı büyüme olarak yorumlanmaması gerekir.
Özetle FZLGY, satış tarafında dikkat çekici bir ölçek artışı yakalamış olsa da bu büyüme henüz kârlı ve sürdürülebilir bir yapıya dönüşmemiş. Bilanço kaldıraç açısından görece kontrollü görünürken, marjların bozulması ve net parasal kazanca duyulan ihtiyaç temel riskleri oluşturuyor. Şirket için en güçlü katalizör, yeni satışlardan çok bu satışların pozitif brüt kâr ve pozitif FAVÖK üretmeye başlaması olacaktır. Yatırım tavsiyesi değildir.