
Açılış
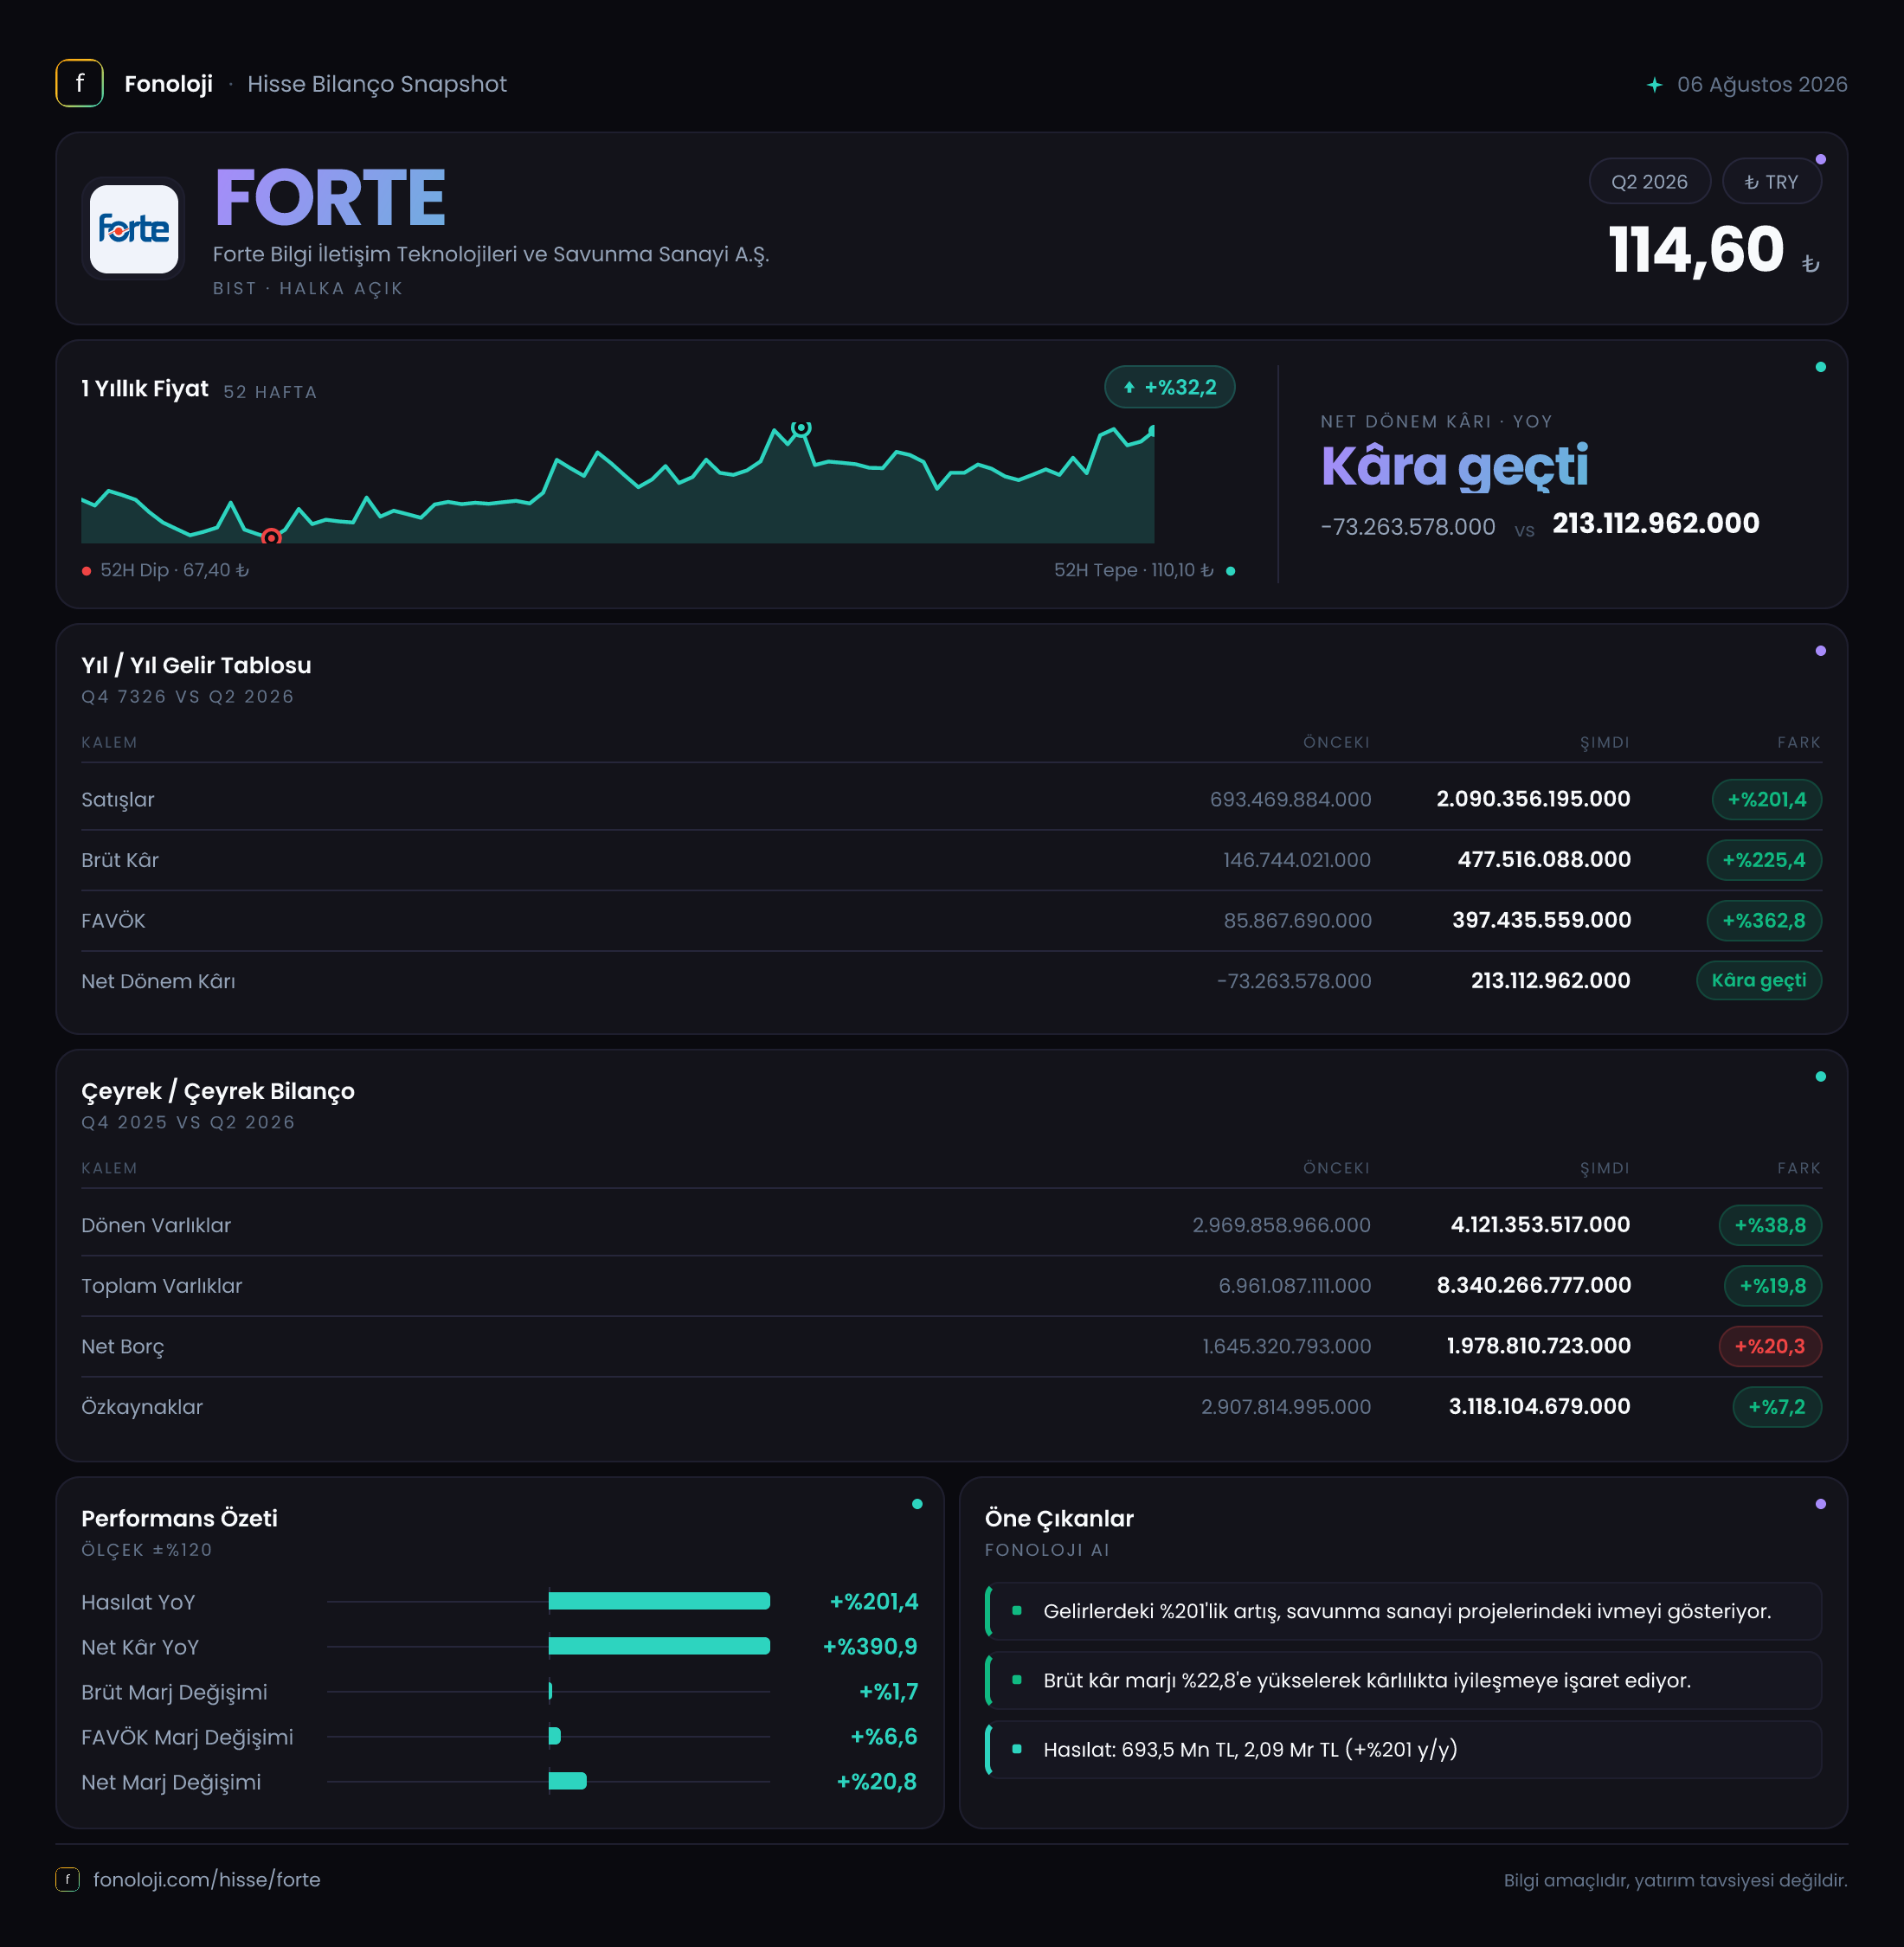
FORTE, bilgi teknolojileri, iletişim çözümleri ve savunma sanayisine yönelik teknoloji hizmetleri sunan bir şirket olarak 2026/6AB döneminde ölçeğini belirgin biçimde büyütmüş görünüyor. Satışlar geçen yılın aynı dönemine göre %201,4 artarak 2,1 milyar TL’ye, FAVÖK ise %362,8 yükselerek 397,4 milyon TL’ye ulaşmış. Üstelik şirket, geçen yıl 73,3 milyon TL net zarar açıklarken bu dönemde 213,1 milyon TL net kâra geçmiş. Ana hikâye yalnızca büyüme değil; satışların üzerinde hızlanan faaliyet kârlılığı ve enflasyon muhasebesinin önemli katkısıyla birlikte bilanço tarafında artan borçluluğun nasıl yönetileceği.
Satış Hikayesi
FORTE’nin satışları 693,5 milyon TL’den 2,1 milyar TL’ye yükselmiş. Bu, nominal olarak son derece güçlü bir artış ve Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında dahi enflasyonun belirgin biçimde üzerinde bir büyümeye işaret ediyor. Başka bir ifadeyle şirket yalnızca fiyat artışlarını satışlarına yansıtmamış; iş hacmi, proje teslimleri veya müşteri kapsamı tarafında da ciddi bir genişleme yaşamış olabileceğini gösteren bir görünüm ortaya koymuş.
Burada önemli ayrım, satış büyümesinin kalitesi. Teknoloji ve savunma projelerinde teslimatların dönemsel olarak yoğunlaşması, birkaç büyük sözleşmenin aynı dönemde muhasebeleştirilmesi veya kamu/kurumsal projelerin ilerleme seviyeleri, ara dönem sonuçlarında yüksek büyüme yaratabilir. Bu nedenle %201,4’lük artış güçlü olsa da, sürdürülebilirliği değerlendirmek için yılın ikinci yarısındaki satış akışını ve yeni sözleşme kazanımlarını izlemek gerekiyor.
Veri setinde çeyreklik kırılım bulunmadığı için satışların ilk çeyrekten ikinci çeyreğe nasıl dağıldığı görülemiyor. Bu nedenle büyümenin düzenli mi, yoksa belirli bir dönemde yoğunlaşmış mı olduğu konusunda kesin hüküm vermek mümkün değil. Ancak mevcut veri, şirketin geçen yılın aynı dönemine kıyasla hem nominal hem de reel açıdan daha geniş bir gelir tabanına ulaştığını gösteriyor.
Kârlılık
Kârlılık tarafında tablo satışlardan da daha dikkat çekici. Brüt kâr 146,7 milyon TL’den 477,5 milyon TL’ye çıkarak %225,4 büyümüş. Buna göre brüt kâr marjı yaklaşık %21,2’den %22,7’ye yükselmiş. Marjdaki 1,5 puanlık artış, satış büyümesinin yalnızca düşük marjlı hacim artışından oluşmadığını; ürün, proje veya hizmet karmasının şirket lehine geliştiğini gösteriyor.
FAVÖK ise 85,9 milyon TL’den 397,4 milyon TL’ye yükselmiş. FAVÖK marjı bu dönemde yaklaşık %18,9 olurken, geçen yıl aynı dönemdeki %12,4 seviyesinin yaklaşık 6,5 puan üzerine çıkmış. Satışlar %201,4 artarken FAVÖK’ün %362,8 büyümesi, şirketin operasyonel giderlerini gelir artışı kadar hızlı artırmadığını ve ölçek ekonomisinden yararlandığını düşündüren güçlü bir işaret.
Brüt marjdaki artış sınırlı, FAVÖK marjındaki iyileşme ise çok daha belirgin. Bu fark, maliyetlerin kontrol edilmesi, genel yönetim ve satış-pazarlama giderlerinin satışlara oranının düşmesi veya yüksek katma değerli işlerin ağırlık kazanması gibi unsurlarla açıklanabilir. Ancak şirketin gider kırılımı paylaşılmadığı için hangi kalemin belirleyici olduğunu kesin olarak söylemek mümkün değil.
Net kâr tarafında şirketin 73,3 milyon TL zarardan 213,1 milyon TL kâra geçmesi önemli bir eşik. Net kâr marjı yaklaşık %10,1 seviyesinde. FAVÖK ile net kâr arasında 184,3 milyon TL fark bulunuyor; bu farkın içinde amortisman, finansman giderleri, vergi ve diğer kalemler yer alabilir. Söz konusu kalemlerin ayrıntıları verilmediğinden net kârlılığın ne kadarının operasyonel, ne kadarının finansal veya muhasebesel etkilerden kaynaklandığı ayrıca incelenmeli.
Bilanço Sağlığı
Bilanço büyürken likidite tarafında da genişleme var. Dönen varlıklar 3,0 milyar TL’den 4,1 milyar TL’ye çıkarak %38,8 artmış. Bu büyüme, şirketin kısa vadeli faaliyetlerini destekleyen varlık tabanının genişlediğini gösteriyor; ancak dönen varlıkların hangi bölümünün nakit, ticari alacak veya stoklardan oluştuğu bilinmediği için likidite kalitesini tam olarak değerlendiremiyoruz.
Duran varlıklar yalnızca %5,7 artarak 4,2 milyar TL’ye ulaşmış. Böylece toplam varlıklar 7,0 milyar TL’den 8,3 milyar TL’ye yükselmiş ve bilanço %19,8 büyümüş. Dönen varlıkların duran varlıklardan daha hızlı büyümesi, dönem içinde işletme sermayesi ihtiyacının veya kısa vadeli ticari varlıkların daha fazla önem kazandığını gösteriyor.
Özkaynaklar 2,9 milyar TL’den 3,1 milyar TL’ye yükselmiş; artış %7,2 ile toplam varlık büyümesinin belirgin biçimde altında kalmış. Buna karşılık net borç %20,3 artarak 2,0 milyar TL’ye çıkmış. Net borcun FAVÖK’e oranı, dönemsel FAVÖK baz alındığında yaklaşık 5,0 kat seviyesinde. Bu oran yıllıklandırılmış bir FAVÖK kullanılmadığı için ihtiyatla yorumlanmalı; yine de şirketin borçluluk seviyesinin göz ardı edilemeyecek bir risk alanı olduğunu gösteriyor.
Net borçtaki artış, güçlü operasyonel büyümeye eşlik ediyor. Eğer bu borç yeni projelerin finansmanı ve kapasite artışı için kullanılıyorsa büyümeyi destekleyebilir; ancak alacak tahsilatının yavaşlaması veya finansman maliyetlerinin yükselmesi halinde net kâr üzerindeki baskı artabilir. Bu nedenle yatırımcıların sonraki dönemlerde borç artış hızını ve faaliyetlerden yaratılan nakdi birlikte takip etmesi gerekiyor.
Net Parasal Pozisyon (TAS 29)
FORTE’nin net parasal pozisyonu geçen yıl 21,9 milyon TL zarardan, bu dönemde 336,0 milyon TL kazanca dönmüş. Bu, net kâr üzerinde son derece güçlü bir muhasebesel destek yaratmış ve net parasal pozisyonun FAVÖK’ün yaklaşık %84,5’i büyüklüğünde olduğunu gösteriyor.
TAS 29 kapsamında yüksek enflasyon ortamında parasal varlık ve parasal yükümlülüklerin yeniden değerlendirilmesi, şirketin net parasal pozisyonuna gelir veya gider olarak yansıyabilir. Net parasal kazanç, şirketin operasyonlarından nakit olarak elde ettiği bir gelir değildir; enflasyon muhasebesinin bilanço yapısı üzerindeki etkisini temsil eder. Bu nedenle 336,0 milyon TL’lik katkı net kârı desteklese de, şirketin temel faaliyet performansını değerlendirirken FAVÖK ve nakit akışıyla birlikte ele alınmalıdır.
Net parasal pozisyonun geçen yılki zarardan bu yılki yüksek kazanca dönmesi, bilanço kompozisyonunun ve parasal varlık-borç dengesinin değiştiğini gösteriyor. Ancak bu etkinin gelecek dönemlerde aynı büyüklükte tekrarlanacağı varsayılmamalı.
Yatırımcı için Ne Anlama Geliyor?
FORTE’nin 2026/6AB sonuçları, hızlı büyüyen satışlar, belirgin operasyonel kaldıraç ve zarar döneminden kârlılığa geçiş açısından güçlü. Özellikle FAVÖK marjının %12,4’ten %18,9’a yükselmesi, büyümenin şirketin faaliyet yapısına olumlu yansıdığını gösteriyor. Savunma ve teknoloji odaklı projelerin devam etmesi, yüksek katma değerli işlerin artması ve satış büyümesinin yılın ikinci yarısında korunması önemli fırsat alanları.
Bununla birlikte net borcun 2,0 milyar TL’ye çıkması, özkaynakların yalnızca %7,2 büyümesi ve net parasal kazancın net kâr üzerindeki güçlü etkisi, sonuçların dikkatle okunmasını gerektiriyor. İzlenmesi gereken başlıca noktalar şunlar:
- Borç artışının operasyonel nakit akışıyla desteklenip desteklenmediği,
- Dönen varlıklardaki %38,8’lik büyümenin ne kadarının nakit ve ne kadarının alacaklardan oluştuğu,
- FAVÖK marjının %18,9 seviyesini koruyup koruyamayacağı,
- Net parasal pozisyon katkısı olmadan net kârlılığın nasıl şekilleneceği,
- Çeyreklik satış ve kârlılık dağılımının yılın ikinci yarısında dengelenip dengelenmeyeceği.
Özetle veri, operasyonel açıdan güçlenen ancak finansman ve bilanço yönetimi daha yakından izlenmesi gereken bir FORTE profili sunuyor. Yatırım tavsiyesi değildir.