
Açılış
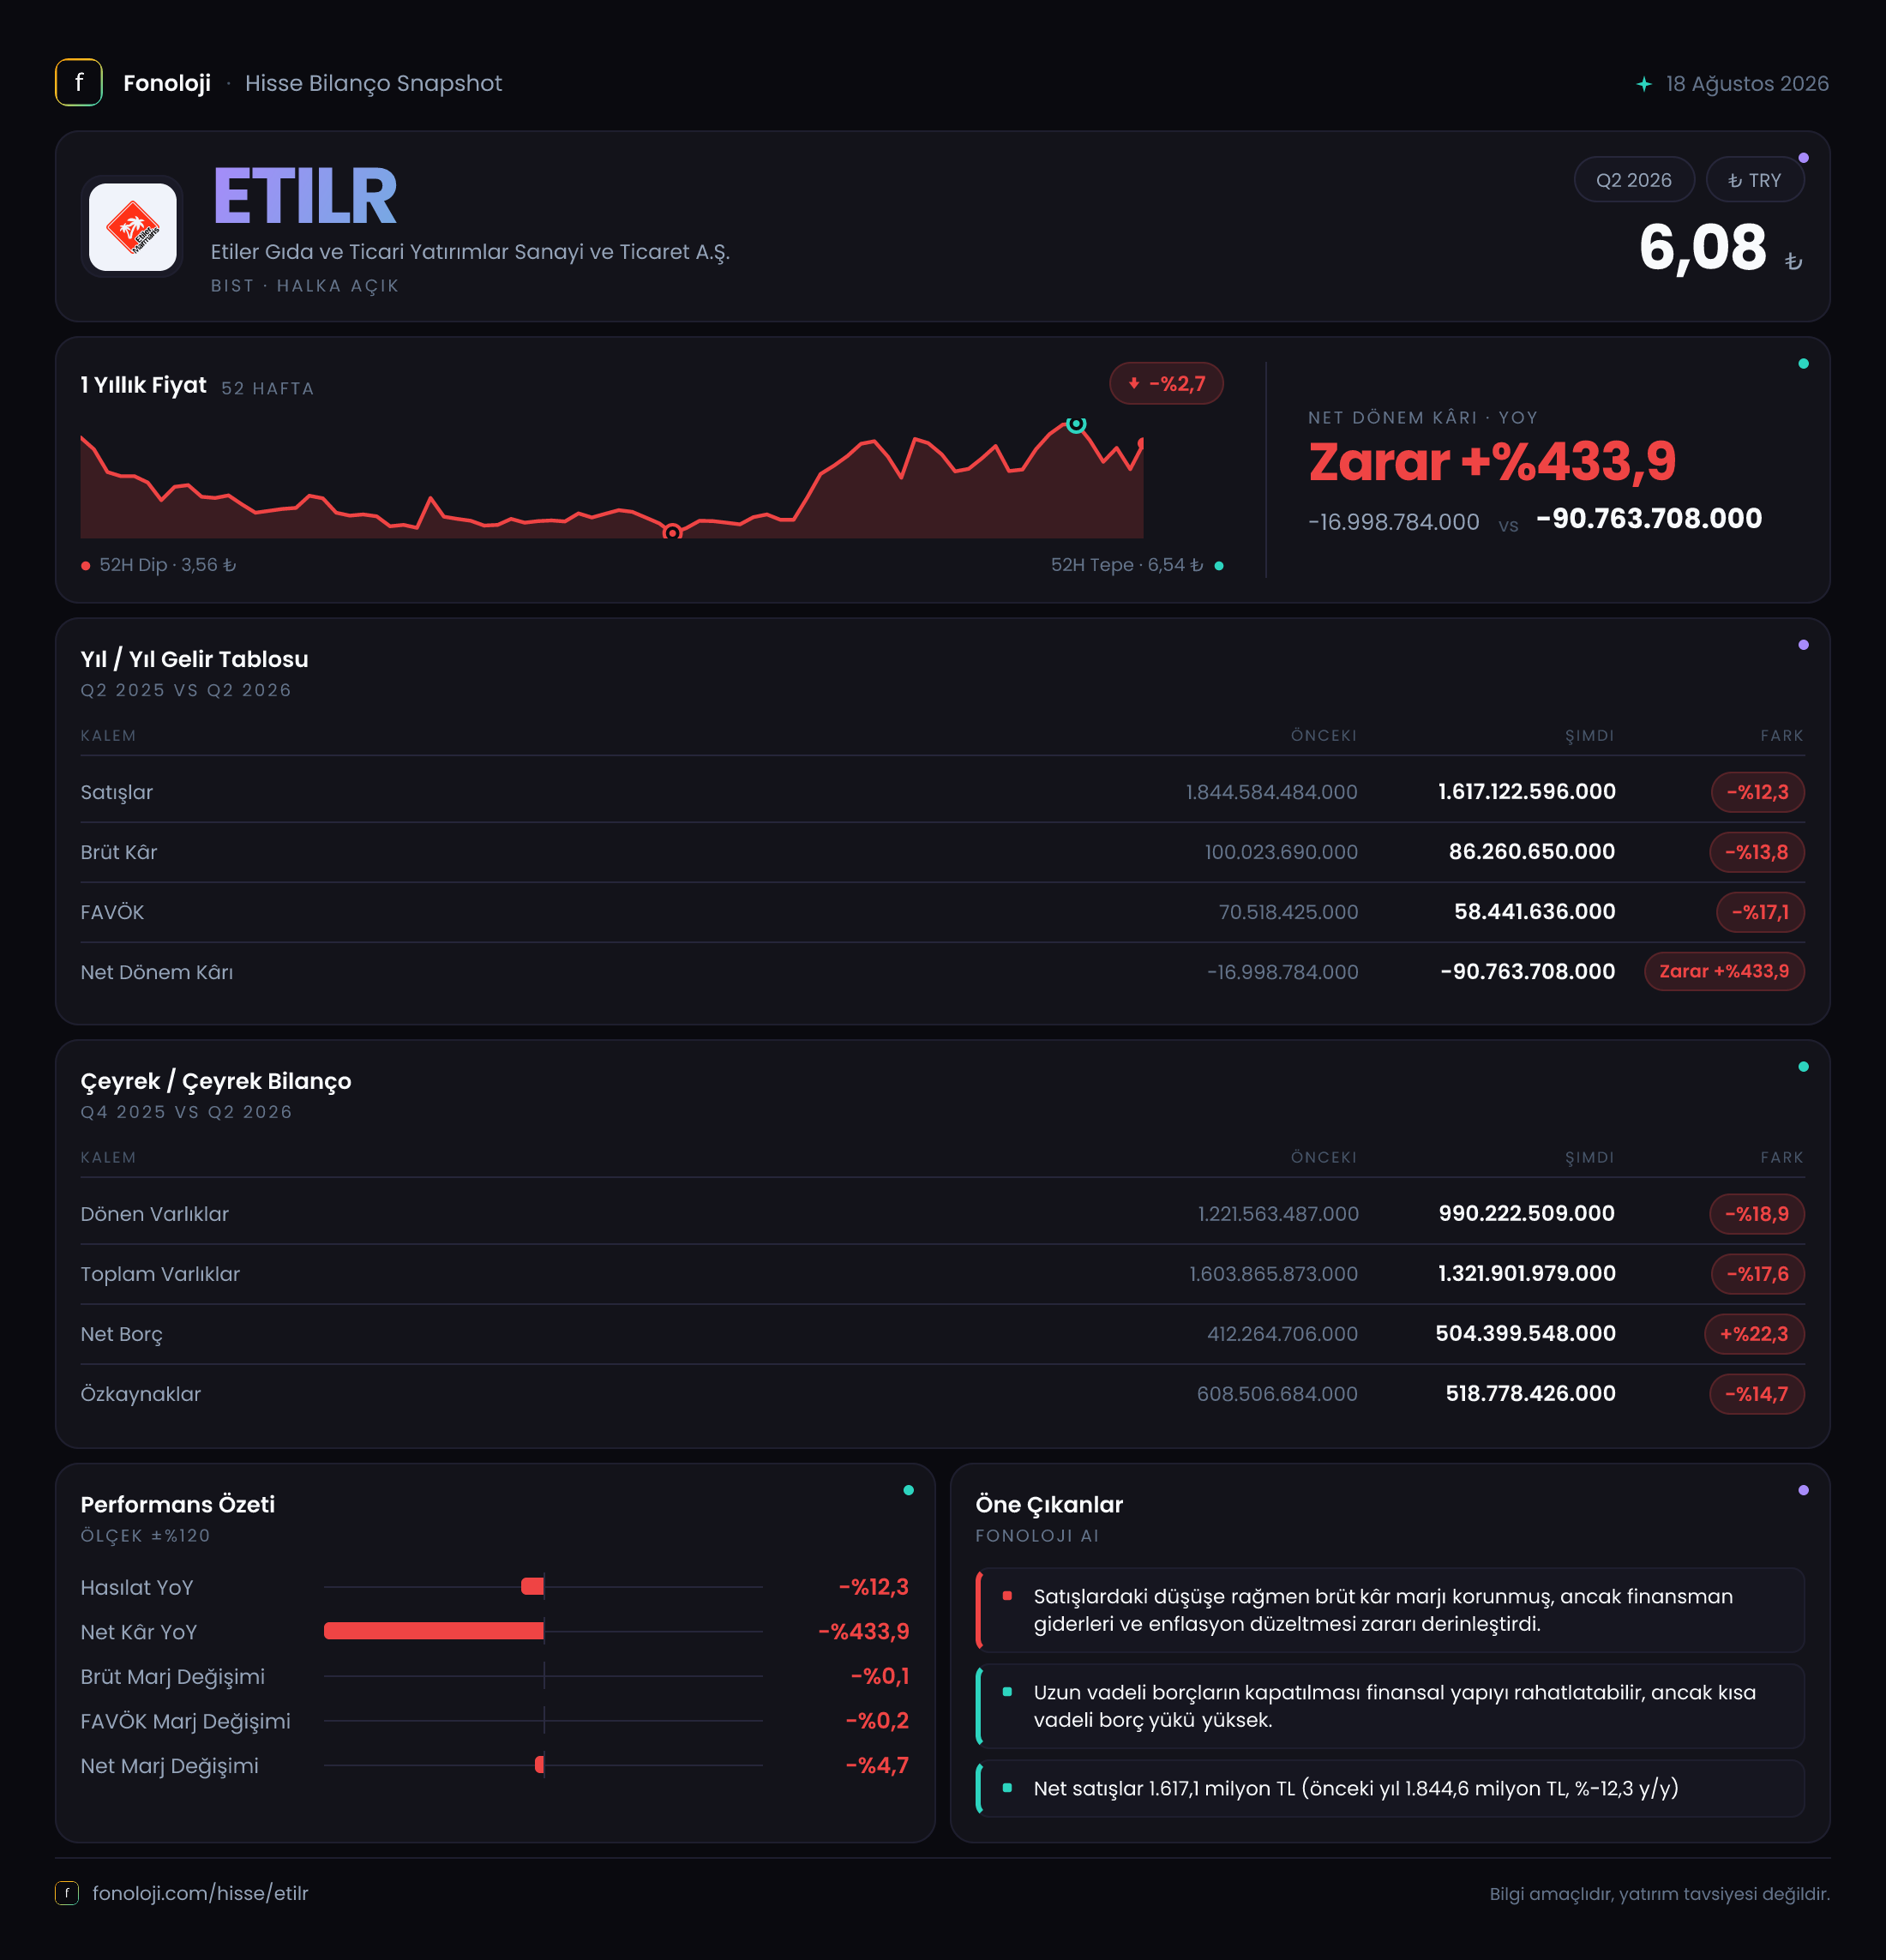
Etiler Gıda ve Ticari Yatırımlar, gıda ve ticari yatırım faaliyetleriyle öne çıkan bir şirket olarak 2026/6AB döneminde zorlu bir tablo sundu. İlk 6 ayda satışlar geçen yılın aynı dönemine göre %12,3 gerilerken, faaliyet kârlılığındaki düşüş satışlardan daha sert gerçekleşti. Buna karşılık net borç yükseldi, özkaynaklar daraldı ve enflasyon muhasebesi kapsamında net parasal pozisyon, geçen yılki pozitif katkıdan bu yıl belirgin bir gider kalemine dönüştü. Ana mesaj şu: Şirket yalnızca küçülmüyor; aynı zamanda daralan satış hacmini ve zayıflayan marjları artan borç yüküyle karşılıyor.
Çeyreklik finansal veri paylaşılmadığı için 2026’nın ilk ve ikinci çeyreği arasındaki ivmeyi ayrıca ölçmek mümkün değil. Bu nedenle değerlendirme, ilk 6 ayın geçen yılın aynı dönemiyle ve bilanço kalemlerinin 2025 yıl sonuyla karşılaştırılması üzerinden yapılmalı.
Satış Hikayesi
Etiler Gıda’nın satışları, 1,8 milyar TL’den 1,6 milyar TL’ye gerileyerek nominal bazda %12,3 düştü. Türkiye’de tüketici fiyat enflasyonunun %30’un üzerinde seyrettiği bir ortamda nominal satışların azalması, yalnızca büyüme hızının yavaşladığını değil, şirketin reel olarak da ciddi bir daralma yaşadığını gösteriyor. Başka bir ifadeyle şirket, fiyat artışlarının yüksek olduğu bir dönemde satış gelirini koruyamamış.
Bu gerileme; mağaza, ürün karması, müşteri trafiği, fiyatlama gücü veya ticari yatırımların katkısı gibi unsurlardan hangisinin baskı yarattığına dair ayrıntılı açıklama olmadan tek başına kesin bir neden sunmuyor. Ancak sonuç net: Şirketin satış tabanı enflasyonun gerisinde kalmış. Gıda sektöründe satışların nominal olarak büyümeye devam etmesi genellikle beklenirken, Etiler Gıda’nın daralması operasyonel talep veya kanal bazlı baskı ihtimalini artırıyor.
Brüt kâr da satışlardaki düşüşü takip ederek 100,0 milyon TL’den 86,3 milyon TL’ye indi ve %13,8 azaldı. Brüt kârdaki düşüşün satış gerilemesinden daha sert olması, maliyetlerin gelirlerden bir miktar daha hızlı baskı yarattığını gösteriyor. Çeyreklik kırılım bulunmadığı için bu baskının yılın ilk çeyreğinde mi, ikinci çeyreğinde mi yoğunlaştığını söylemek mümkün değil; bu nedenle ara dönem trendini değerlendirmek için sonraki rapor beklenmeli.
Kârlılık
Şirketin brüt kâr marjı, %5,6’dan yaklaşık %5,4’e geriledi. Marj düşüşü yaklaşık 0,2 puan ile sınırlı görünse de, zaten düşük olan brüt marj tabanında gerçekleştiği için önem taşıyor. Şirket her 100 TL’lik satıştan geçen yıl yaklaşık 5,6 TL brüt kâr elde ederken, bu dönemde bu tutar 5,4 TL’ye düşmüş durumda. Enflasyon ortamında maliyetlerin fiyatlara tam olarak yansıtılamaması, ürün ve satış kanalı karmasının bozulması veya tedarik maliyetlerindeki artış bu görünümle uyumlu risklerdir; fakat veri seti bunlardan hangisinin baskın olduğunu göstermiyor.
FAVÖK, 70,5 milyon TL’den 58,4 milyon TL’ye gerileyerek %17,1 düştü. Böylece FAVÖK marjı %3,9’dan yaklaşık %3,7’ye indi. FAVÖK’ün satışlardan daha hızlı gerilemesi, faaliyet giderlerinin satış daralmasına rağmen yeterince esnek biçimde aşağı çekilemediğine işaret ediyor. Bu, şirketin operasyonel kaldıraç açısından hassas bir noktada olduğunu gösterir: Satışlarda sınırlı bir düşüş dahi kârlılıkta daha büyük bir gerilemeye yol açabiliyor.
Net dönem sonucu ise geçen yılki 17,0 milyon TL zarardan 90,8 milyon TL zarara geçti. Net zarar yaklaşık 73,8 milyon TL büyüdü. Faaliyet tarafındaki zayıflama bu sonucu açıklayan unsurlardan biri olsa da, net parasal pozisyondaki sert değişim de kritik rol oynuyor. FAVÖK pozitif kalmasına rağmen şirketin net zarar yazması, faaliyet kârlılığının finansal ve enflasyon muhasebesi kaynaklı etkileri karşılamaya yetmediğini ortaya koyuyor.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar, 2025 yıl sonundaki yaklaşık 1,6 milyar TL’den 1,3 milyar TL’ye gerileyerek %17,6 küçüldü. Dönen varlıklar 1,2 milyar TL’den 990,2 milyon TL’ye, duran varlıklar ise 382,3 milyon TL’den 331,7 milyon TL’ye indi. Bu tablo, hem kısa vadeli işletme varlıklarında hem de uzun vadeli varlık tabanında daralmaya işaret ediyor.
Özkaynaklar 608,5 milyon TL’den 518,8 milyon TL’ye gerileyerek %14,7 azaldı. Bu düşüşün temelinde dönem zararı bulunuyor ve şirketin finansal tamponunu zayıflatıyor. Özkaynakların toplam varlıklara oranı yaklaşık %40 seviyesinde kalsa da bu oran, özkaynakların mutlak olarak güçlendiği anlamına gelmiyor; varlıklar da aynı dönemde küçülmüş durumda.
Daha kritik gelişme net borcun 412,3 milyon TL’den 504,4 milyon TL’ye yükselmesi. Net borç %22,3 artarken FAVÖK %17,1 geriledi. İlk 6 aylık FAVÖK üzerinden basit bir karşılaştırma yapıldığında net borç/FAVÖK yaklaşık 8,6 kat seviyesine geliyor. FAVÖK’ün yıllıklandırılmasıyla oran yaklaşık 4,3 kat görünse de bu hesap, ikinci yarıdaki performansın ilk yarıyla aynı olacağını varsayar. Dolayısıyla borçluluk hâlâ dikkat gerektiren yüksek bir seviyede ve şirketin borç taşıma kapasitesi operasyonel toparlanmaya bağlı.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, geçen yılki 14,4 milyon TL’lik pozitif katkıdan bu dönemde 70,2 milyon TL’lik negatif etkiye döndü. Buradaki değişim, mutlak olarak 84,6 milyon TL aleyhte bir salınım anlamına geliyor. Yüzde bazındaki %589 değişim ise önceki dönem değerinin işaret değiştirmesi nedeniyle ekonomik hareketi tek başına sağlıklı anlatmıyor; asıl önemli nokta, pozitif katkının güçlü bir gider etkisine dönüşmesi.
Net parasal pozisyonun negatif olması, enflasyon muhasebesi hesaplamasında parasal kalemlerin şirket aleyhine sonuç ürettiğini gösterir. Bu kalem doğrudan operasyonel satış performansını ölçmez; ancak dönem net kârını ciddi biçimde etkiler. Bu dönemde FAVÖK’ün 58,4 milyon TL pozitif olmasına rağmen net zararın 90,8 milyon TL’ye ulaşması, TAS 29 etkisinin şirketin kâr görünümünde ne kadar belirleyici olduğunu gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
Etiler Gıda’da yatırımcı açısından temel mesele, şirketin büyüme ve bilanço toparlanmasını aynı anda sağlayıp sağlayamayacağıdır. Fırsat tarafında, satışların yeniden nominal büyümeye dönmesi ve brüt marjın iyileşmesi halinde düşük mevcut marj tabanı nedeniyle FAVÖK’te hızlı bir toparlanma potansiyeli bulunuyor. Ancak bunun gerçekleşmesi için yalnızca ciro artışı yeterli değil; maliyet kontrolü ve borç yükünün azaltılması da gerekiyor.
Başlıca riskler şunlar:
- Satışların yüksek enflasyon ortamında %12,3 gerilemesi ve reel daralmaya işaret etmesi,
- FAVÖK marjının yaklaşık %3,7 ile düşük kalması,
- Net borcun 504,4 milyon TL’ye yükselmesi,
- Özkaynakların 518,8 milyon TL’ye gerilemesi,
- Net parasal pozisyonun 70,2 milyon TL gider yaratması,
- Çeyreklik verinin bulunmaması nedeniyle toparlanmanın hangi dönemde başlayacağının görülememesi.
Önümüzdeki raporlarda özellikle satışların enflasyona göre reel gelişimi, brüt ve FAVÖK marjlarının toparlanıp toparlanmadığı, net borcun düşüp düşmediği ve TAS 29 kaynaklı parasal etkinin normalleşip normalleşmediği izlenmeli. Bu göstergeler iyileşmeden, yalnızca FAVÖK’ün pozitif kalması şirketin finansal risklerini ortadan kaldırmıyor.
Yatırım tavsiyesi değildir.