
Açılış
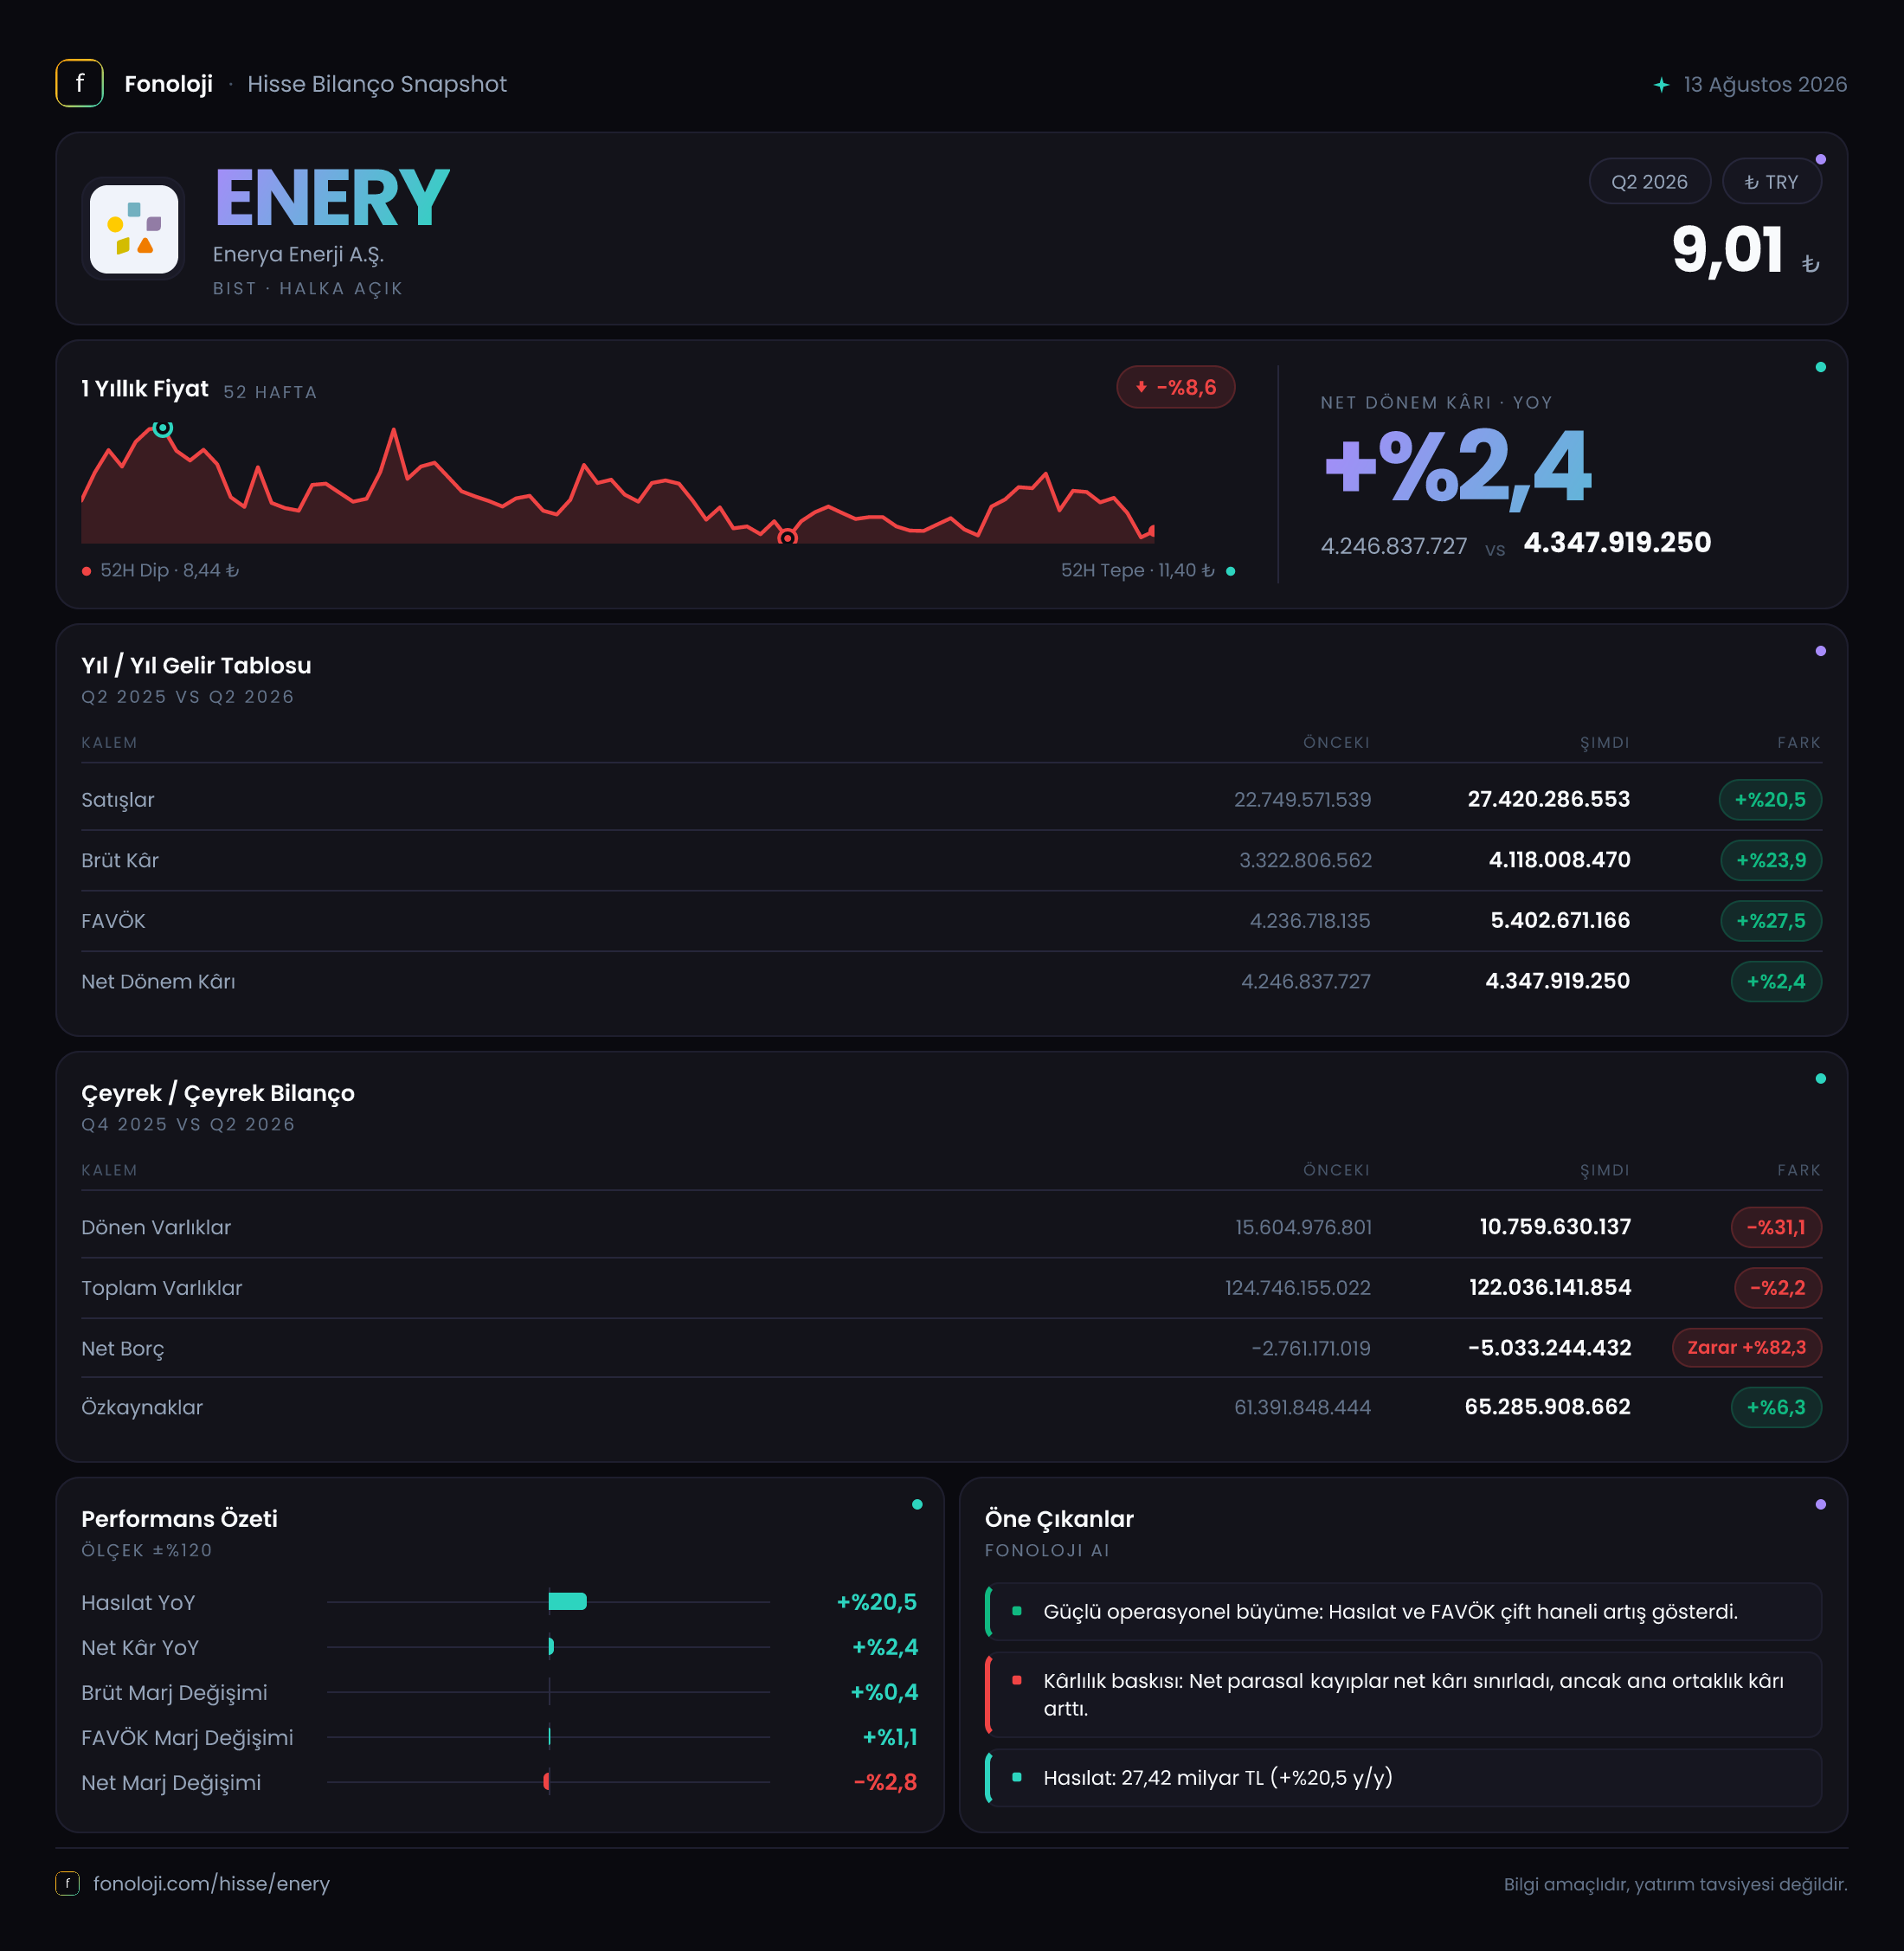
Enerya Enerji, doğal gaz dağıtımı başta olmak üzere enerji sektöründe faaliyet gösteren ve bilançosunda önemli büyüklükte duran varlık taşıyan bir şirket profili sunuyor. 2026’nın ilk altı ayında satışlar %20,5 artarak 27,4 milyar TL’ye, FAVÖK ise %27,5 yükselerek 5,4 milyar TL’ye ulaştı. İlk bakışta operasyonel kârlılık satışlardan daha hızlı büyüyor; bu, faaliyet performansı açısından olumlu bir sinyal. Ancak enflasyon muhasebesi kapsamında net parasal pozisyon zararının 479,9 milyon TL’den 1,9 milyar TL’ye yükselmesi, operasyonel kazanımların net kâra sınırlı yansımasına neden olmuş. Sonuç olarak net dönem kârı yalnızca %2,4 artışla 4,3 milyar TL seviyesinde kalmış.
Satış Hikayesi
Enerya’nın satışları geçen yılın aynı dönemindeki 22,7 milyar TL’den 27,4 milyar TL’ye yükselerek %20,5 büyüdü. Nominal olarak yaklaşık 4,7 milyar TL’lik bir artış var. Fakat Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda bu büyüme oranı, şirketin satışlarının reel olarak aynı hızda genişlemediğine işaret ediyor. Başka bir ifadeyle, satışlardaki artışın önemli bölümü fiyatlama ve enflasyon etkisiyle açıklanabilir; şirketin doğal gaz dağıtım hacmi, abone sayısı veya reel talep büyümesi hakkında verilen verilerde yeterli ayrıntı bulunmuyor.
Bu nedenle satış performansını “güçlü reel büyüme” olarak değil, enflasyonun gerisinde kalan nominal büyüme olarak değerlendirmek daha sağlıklı. Enerji dağıtım şirketlerinde ciro artışı yalnızca tüketim hacmine değil, tarifelere, gaz fiyatlarına ve düzenleyici çerçeveye de bağlıdır. Bu kalemlerin ayrıştırılmadığı bir tabloda, satış artışının ne kadarının gerçek hacim büyümesinden kaynaklandığını kesin biçimde söylemek mümkün değil.
Brüt kâr ise satışlardan daha hızlı, %23,9 artarak 4,1 milyar TL’ye ulaştı. Bu gelişme, en azından raporlanan dönem içinde maliyetlerin satışlara kıyasla daha kontrollü seyrettiğini gösteriyor. Brüt kâr marjı geçen yılki yaklaşık %14,5 seviyesinden %15,0’a yükseldi. Marjdaki yaklaşık 0,5 puanlık iyileşme sınırlı olsa da, maliyet baskısının tamamen satış büyümesini takip etmediğini gösteren olumlu bir ayrıntı.
Çeyreklik veri paylaşılmadığı için satışların ilk çeyrekten ikinci çeyreğe nasıl ilerlediğini ve büyümenin dönem boyunca istikrarlı olup olmadığını değerlendiremiyoruz. Bu nedenle yıllık artışın tek bir dönemdeki fiyatlama veya muhasebe etkilerinden mi, yoksa sürdürülebilir bir trendden mi kaynaklandığını görmek için sonraki ara dönem raporunu beklemek gerekecek.
Kârlılık
Enerya’da kârlılık görünümünün en güçlü tarafı FAVÖK performansı. FAVÖK 4,2 milyar TL’den 5,4 milyar TL’ye çıkarak %27,5 arttı. Böylece FAVÖK marjı geçen yılki yaklaşık %18,5’ten %19,7’ye yükseldi. Satış büyümesinin üzerinde gerçekleşen FAVÖK artışı, şirketin faaliyet seviyesinde ölçek veya maliyet avantajı ürettiğini gösteriyor.
Burada dikkat çeken nokta, raporlanan FAVÖK’ün 5,4 milyar TL ile brüt kâr olan 4,1 milyar TL’nin üzerinde bulunmasıdır. Bu durum, gelir tablosunda faaliyetlerle ilişkili diğer gelirlerin veya sınıflandırma kalemlerinin FAVÖK hesaplamasına dahil olabileceğini düşündürüyor. Verilen özet, bu farkın hangi kalemlerden oluştuğunu göstermediği için FAVÖK artışının tamamını doğrudan ana faaliyet marjındaki iyileşme olarak yorumlamak doğru olmaz. Yatırımcı açısından faaliyet giderleri, diğer faaliyet gelirleri ve FAVÖK hesaplama yöntemi ayrıca incelenmeli.
Net kâr tarafında tablo daha zayıf. Net dönem kârı yalnızca %2,4 artarak 4,3 milyar TL’ye ulaştı. Net kâr marjı geçen yıl yaklaşık %18,5 iken bu dönemde %15,7’ye geriledi. Yani şirket operasyonel düzeyde daha iyi bir performans gösterirken, bu iyileşme net kâra aynı ölçüde ulaşamamış.
Bunun temel nedeni net parasal pozisyon zararındaki sert artış. Operasyonel kârlılıktaki yaklaşık 1,2 milyar TL’lik FAVÖK artışına karşılık, parasal pozisyon zararındaki artış yaklaşık 1,4 milyar TL oldu. Bu ilişki, enflasyon muhasebesinin net kâr üzerindeki baskısını açık biçimde ortaya koyuyor.
Bilanço Sağlığı
Enerya’nın bilançosunda en olumlu unsur, net borç yerine net nakit pozisyonunda olması. Net borç kalemi önceki yıl sonundaki eksi 2,8 milyar TL’den eksi 5,0 milyar TL’ye gerilemiş. Negatif net borç, şirketin finansal borçlarından daha yüksek nakit ve nakit benzeri varlık taşıdığını ifade eder. Dolayısıyla şirketin net nakit pozisyonu yaklaşık 2,2 milyar TL güçlenmiş durumda.
Verilen %82,3’lük değişim oranı, negatif bir kalemdeki yön değişimi nedeniyle tek başına yanıltıcı olabilir. Yatırımcı açısından asıl önemli olan, net nakdin 2,8 milyar TL’den 5,0 milyar TL’ye çıkmasıdır. Bu yapı, faiz maliyeti ve refinansman baskısını azaltırken, şirketin yatırım veya işletme sermayesi ihtiyaçları için finansal esneklik sağlıyor. Bununla birlikte, nakdin hangi varlıklarda tutulduğu ve operasyonel nakit akışının bu pozisyonu destekleyip desteklemediği ayrıca takip edilmeli.
Toplam varlıklar 124,7 milyar TL’den 122,0 milyar TL’ye gerileyerek %2,2 azaldı. Bu düşüş, dönen varlıklardaki %31,1’lik gerilemeden kaynaklanıyor. Dönen varlıklar 15,6 milyar TL’den 10,8 milyar TL’ye düşerken duran varlıklar %2 artışla 111,3 milyar TL’ye yükselmiş. Bu yapı, şirket bilançosunun ağırlıklı olarak uzun vadeli varlıklara dayandığını gösteriyor; enerji dağıtım şirketleri açısından bu beklenen bir özellik olsa da likidite tarafının izlenmesini gerektiriyor.
Özkaynaklar ise %6,3 artarak 65,3 milyar TL’ye ulaştı. Özkaynakların toplam varlıklara oranı yaklaşık %53,5 seviyesinde bulunuyor. Bu oran, bilanço finansmanında özkaynakların önemli bir ağırlığa sahip olduğunu ve şirketin borçluluk kaynaklı kırılganlığının sınırlı olduğunu gösteriyor.
Net Parasal Pozisyon (TAS 29)
Enerya’nın net parasal pozisyonu eksi 1,9 milyar TL olarak gerçekleşti. Geçen yıl aynı dönemdeki eksi 479,9 milyon TL’ye kıyasla zarar yaklaşık dört katına çıkmış. Bu, şirketin enflasyon muhasebesi altında parasal varlık ve yükümlülük kompozisyonundan önemli ölçüde etkilendiğini gösteriyor.
TAS 29 kapsamında yüksek enflasyon ortamında parasal kalemler yeniden değerlendirilirken, şirketin net parasal pozisyonu zarar yazıyorsa bu durum genel olarak parasal yükümlülüklerin veya parasal varlıkların yapısının enflasyon karşısında şirket aleyhine çalıştığına işaret eder. Enerya’nın bilançosu net nakit pozisyonu gösterse de net parasal pozisyon zararının yükselmesi, yalnızca “net nakit” rakamına bakarak enflasyon muhasebesi etkisinin olumlu olduğu sonucuna varılamayacağını ortaya koyuyor.
Bu kalem, net kârı faaliyet performansından koparabiliyor. Nitekim bu dönemde FAVÖK marjı iyileşirken net kâr marjı geriledi. Önümüzdeki dönemlerde parasal pozisyon zararının azalması, operasyonel büyümenin net kâra daha güçlü yansımasını sağlayabilir; ancak mevcut veriler bu konuda henüz bir dönüşüm göstermiyor.
Yatırımcı için Ne Anlama Geliyor?
Enerya’nın 2026/6AB sonuçları, operasyonel kârlılığı güçlenen ancak enflasyon muhasebesi nedeniyle net kârı baskı altında kalan bir şirket profili çiziyor. FAVÖK marjındaki iyileşme ve net nakit pozisyonunun güçlenmesi önemli avantajlar. Buna karşılık satış büyümesinin enflasyonun altında kalması, net kâr marjının gerilemesi ve net parasal zararındaki sert artış temel risk alanları.
Yatırımcıların özellikle şu noktaları izlemesi gerekiyor:
- Satış artışının hacimden mi, tarife ve fiyatlamadan mı kaynaklandığı,
- %19,7’lik FAVÖK marjının sürdürülebilir olup olmadığı,
- Net parasal pozisyon zararının sonraki dönemlerde azalıp azalmadığı,
- Dönen varlıklardaki %31,1’lik düşüşün işletme sermayesi ve likiditeye etkisi,
- Net nakit artışının faaliyetlerden yaratılan nakit akışıyla desteklenip desteklenmediği.
Çeyreklik veri bulunmadığından, büyümenin dönem içindeki dağılımı ve kârlılığın ivmesi henüz net değil. Bu nedenle mevcut tablo güçlü bilanço ve iyi operasyonel kârlılık sinyalleri verse de, sürdürülebilir büyüme değerlendirmesi için bir sonraki raporda nakit akışı ve çeyreklik marj trendi kritik olacak.
Yatırım tavsiyesi değildir.