
Açılış
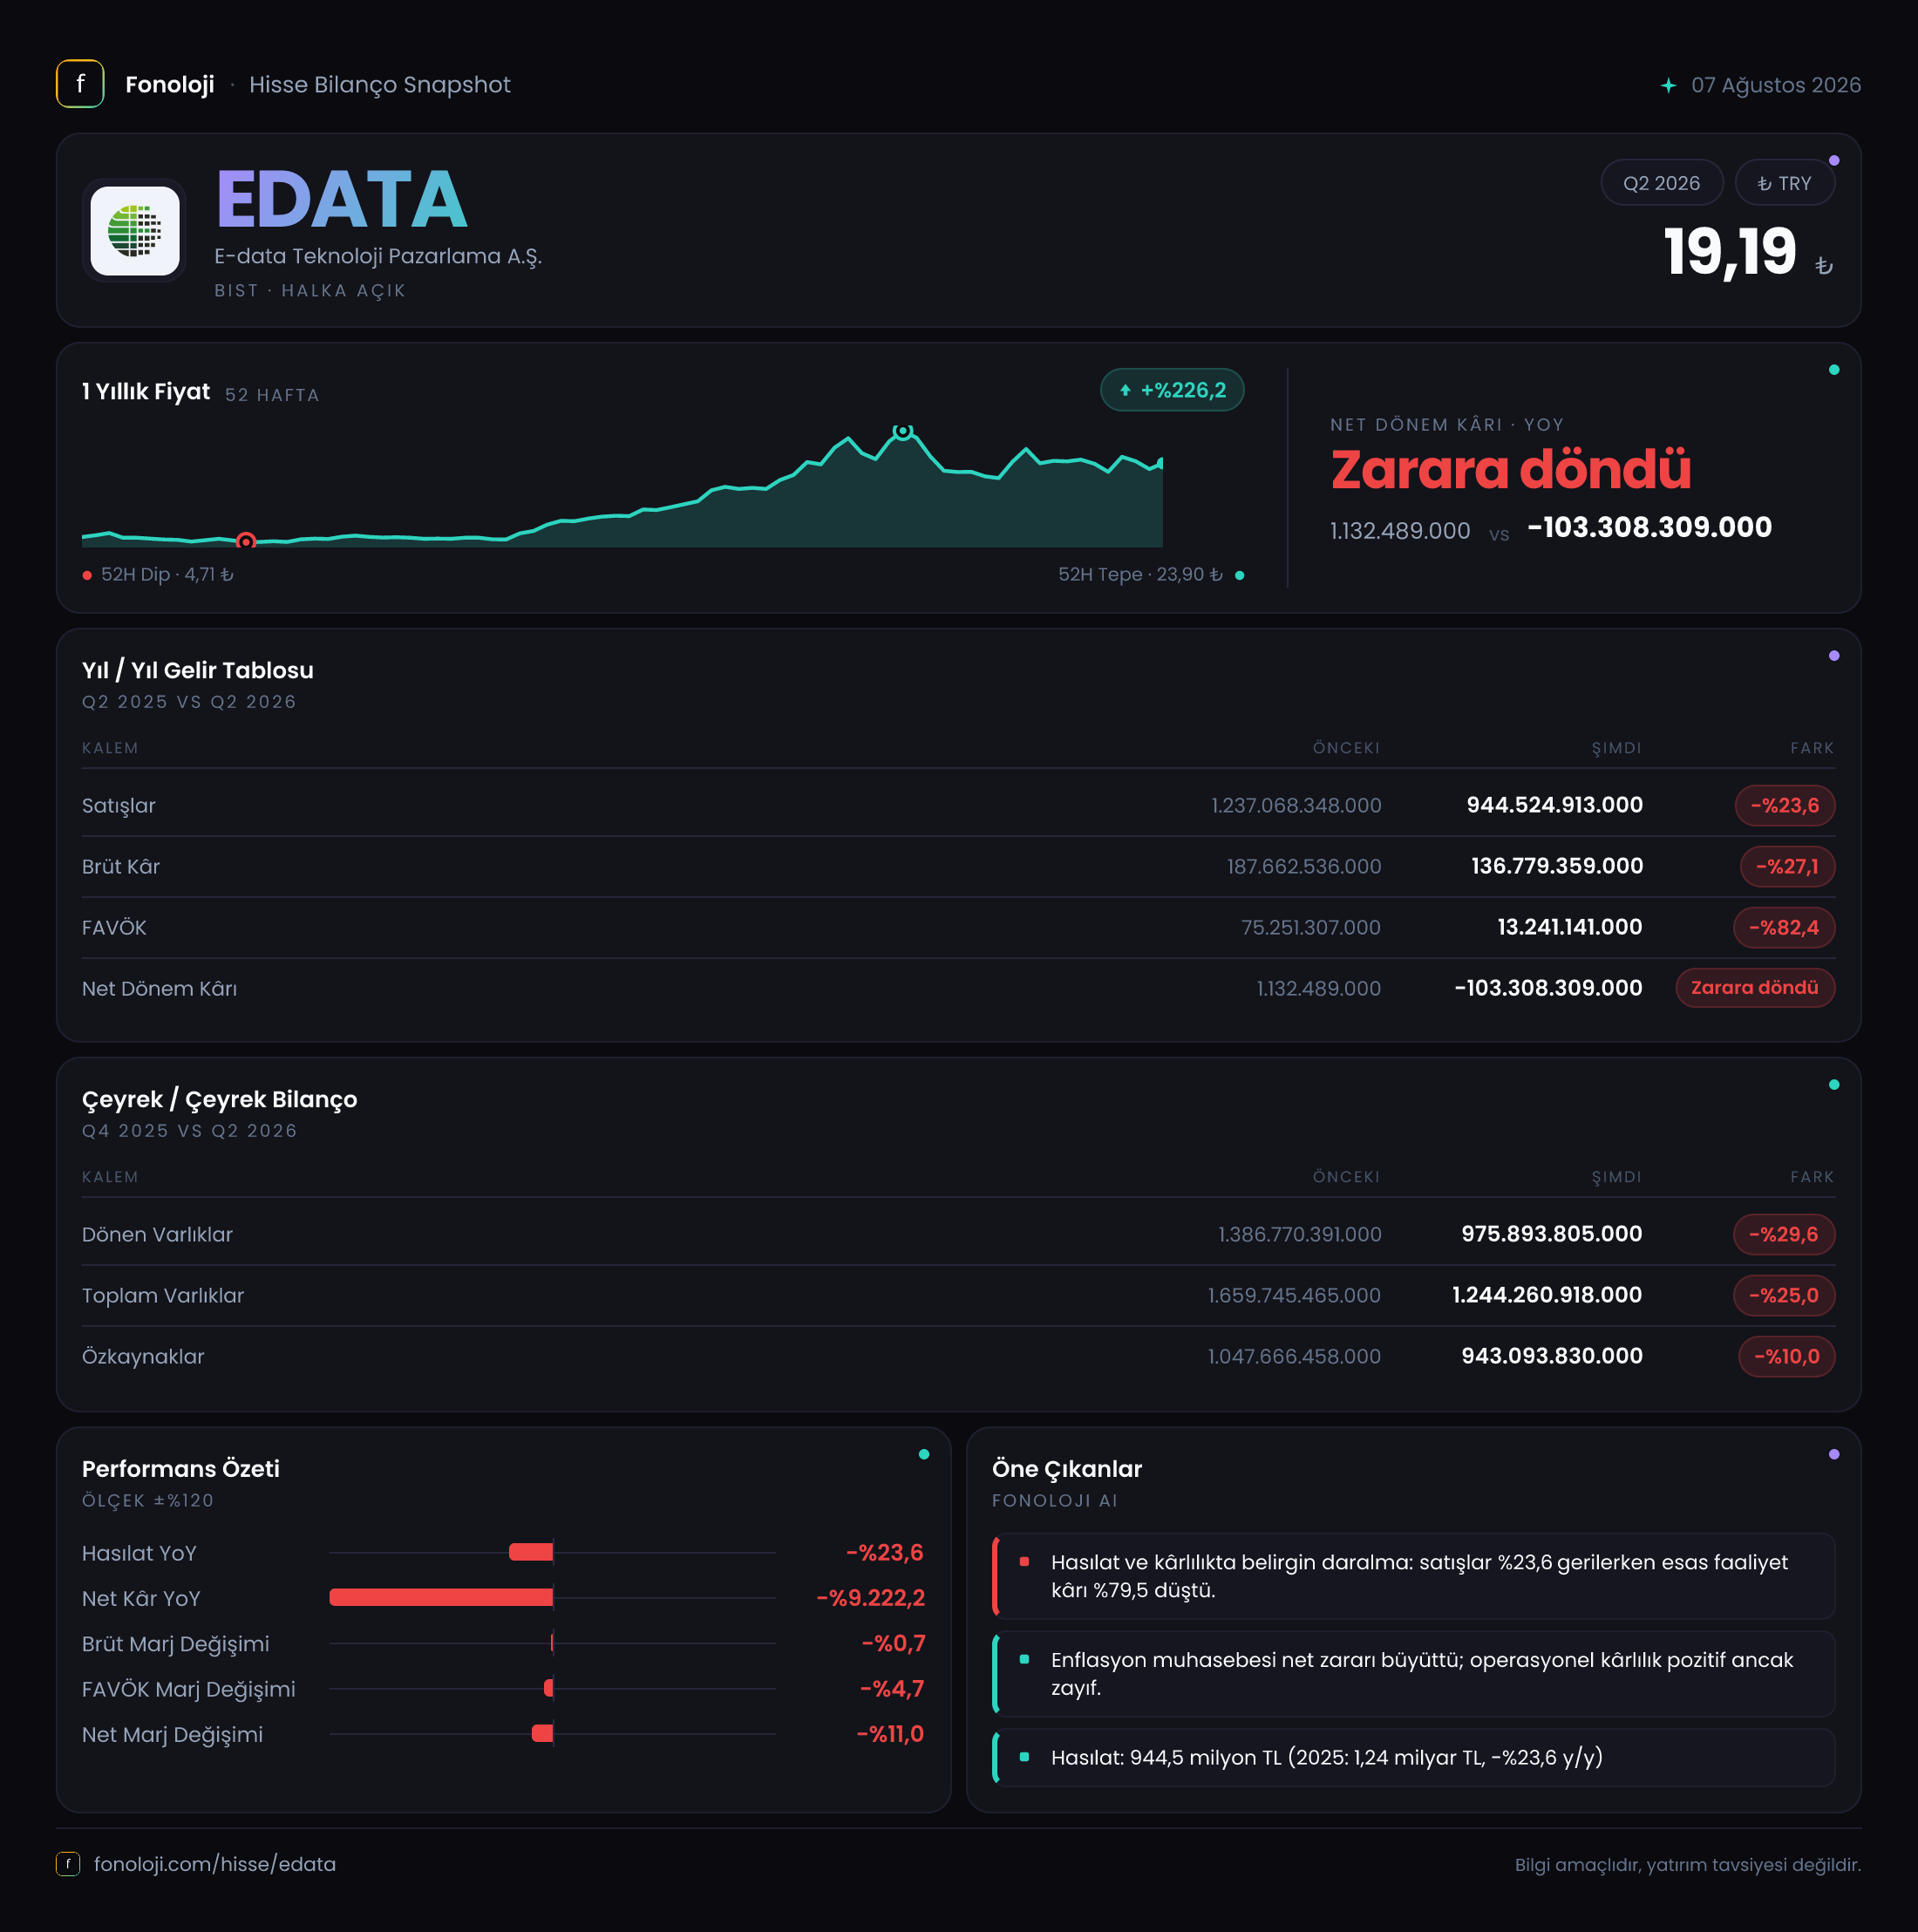
E-DATA Teknoloji, teknoloji ürünleri ve çözümlerinin dağıtımını yapan bir şirket olarak, 2026’nın ilk altı ayında hem satış hem de kârlılık tarafında belirgin bir daralma yaşamış görünüyor. Satışlar geçen yılın aynı dönemine göre %23,6 gerilerken, operasyonel kârlılıktaki düşüş çok daha sert gerçekleşmiş. Özellikle FAVÖK’ün %82,4 azalması, şirketin yalnızca daha düşük ciro üretmediğini; aynı zamanda bu cironun kâra dönüşme kabiliyetinin de ciddi biçimde zayıfladığını gösteriyor. Enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların dahi gerilemesi, dönemin ana yatırımcı mesajını oluşturuyor.
Satış Hikayesi
E-DATA’nın satışları 2026/6AB döneminde 944,5 milyon TL oldu. Geçen yılın aynı döneminde satışlar yaklaşık 1,2 milyar TL seviyesindeydi. Böylece şirketin cirosu nominal olarak %23,6 azaldı. Bu oranı yalnızca bir büyüme kaybı olarak okumak yeterli değil; Türkiye’de yüksek enflasyonun devam ettiği bir dönemde satışların nominal bazda gerilemesi, reel daralmanın çok daha belirgin olabileceğine işaret ediyor.
Başka bir ifadeyle E-DATA, ürün fiyatlarını enflasyon oranında artırsa bile satış hacminde, ürün karmasında veya müşterilerinin teknoloji harcamalarında önemli bir zayıflık yaşamış olabilir. Ancak mevcut veri, bu düşüşün hangi bileşenden kaynaklandığını ayrıştırmaya izin vermiyor. Satışların ürün grubu, müşteri segmenti ya da dağıtılan marka bazındaki kırılımı paylaşılmadığı için, cironun gerilemesinde hacim kaybının mı, fiyat rekabetinin mi, yoksa düşük marjlı işlerin ağırlık kazanmasının mı etkili olduğu net değil.
Çeyreklik trend verisi bulunmadığından, satışlardaki zayıflığın 2026’nın ikinci çeyreğinde hızlanıp hızlanmadığını veya ilk çeyrekteki düşük bazın üzerine bir toparlanma gelip gelmediğini söylemek mümkün değil. Bu nedenle yatırımcı açısından bir sonraki ara dönem raporu, satışların 944,5 milyon TL seviyesinden yeniden ivme kazanıp kazanmadığını görmek bakımından kritik olacak.
Kârlılık
Brüt kâr, satışlardaki düşüşe paralel olarak değil, daha sert bir şekilde geriledi. Şirketin brüt kârı 136,8 milyon TL ile geçen yılki 187,7 milyon TL seviyesinin %27,1 altında kaldı. Buna göre brüt kâr marjı yaklaşık %14,5 oldu; geçen yıl aynı dönemde bu oran yaklaşık %15,6 seviyesindeydi. Marjdaki yaklaşık 1,1 puanlık düşüş, satış daralmasının yanında ürün maliyetlerinin veya satış karmasının da şirket aleyhine geliştiğini gösteriyor.
Asıl kırılma FAVÖK seviyesinde görülüyor. FAVÖK 13,2 milyon TL’ye düşerken, geçen yıl aynı dönemde 75,3 milyon TL idi. FAVÖK marjı böylece yaklaşık %6,3’ten %1,4’e geriledi. Brüt marjdaki sınırlı bozulmaya karşılık FAVÖK marjındaki sert daralma, faaliyet giderlerinin satışlara göre daha dirençli kaldığını düşündürüyor. Personel, lojistik, pazarlama, genel yönetim veya kur kaynaklı giderler ciro düşerken yeterince hızlı aşağı çekilememiş olabilir. Detaylı gider kırılımı verilmediği için nedenleri kesinleştirmek mümkün değil; ancak veri, operasyonel kaldıraç etkisinin bu dönemde şirket aleyhine çalıştığını açık biçimde gösteriyor.
Net kâr tarafında tablo daha da zayıf. E-DATA, geçen yılın aynı dönemindeki 1,1 milyon TL net kâra karşılık bu dönemi 103,3 milyon TL net zararla tamamladı. Net kâr marjı yaklaşık -%10,9 seviyesine indi. Geçen yıl net kârın çok düşük olması nedeniyle %9222,2 oranındaki değişim matematiksel olarak yüksek görünse de, burada asıl önemli olan yüzdesel değişim değil, şirketin kârdan ciddi zarara geçmesidir.
| Temel gösterge | 2026/6AB | 2025/6AB | |---|---:|---:| | Satışlar | 944,5 mn TL | 1,2 mlr TL | | Brüt kâr marjı | %14,5 | %15,6 | | FAVÖK marjı | %1,4 | %6,3 | | Net kâr marjı | -%10,9 | yaklaşık %0,1 |
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar önceki yıl sonuna göre %25 azalarak yaklaşık 1,2 milyar TL seviyesine geriledi. Bu düşüşün ana kaynağı dönen varlıklardaki %29,6’lık azalma. Dönen varlıklar 975,9 milyon TL olurken, duran varlıklar yalnızca %1,7 gerileyerek 268,4 milyon TL seviyesinde kaldı. Dolayısıyla bilanço küçülmesi esas olarak işletme sermayesi kalemlerinde gerçekleşmiş görünüyor.
Dönen varlıklardaki düşüş, stokların ve ticari alacakların azalması yoluyla nakit yaratma veya faaliyet hacmindeki daralma anlamına gelebilir. Ancak nakit, stok ve alacak kırılımı verilmediği için bilanço küçülmesinin sağlıklı bir işletme sermayesi yönetiminden mi, yoksa satışlardaki gerilemeden mi kaynaklandığı kesin olarak söylenemez.
Özkaynaklar 943,1 milyon TL ile önceki yıl sonuna göre %10 geriledi. Bu gerileme, dönem zararının özkaynaklar üzerinde doğrudan baskı oluşturduğunu gösteriyor. Buna rağmen özkaynakların toplam varlıklar içindeki payı yaklaşık %76 seviyesinde; bu, bilanço yapısının borç ağırlıklı olmadığını düşündüren güçlü bir oran. Bununla birlikte net borç verisi paylaşılmadığı için şirketin net borç/FAVÖK rasyosu hesaplanamıyor. FAVÖK’ün yalnızca 13,2 milyon TL olması nedeniyle, sınırlı bir net borç dahi finansal kaldıraç açısından önemli hale gelebilir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, 2026/6AB döneminde -118,6 milyon TL oldu. Geçen yıl aynı dönemde bu kalem -112,5 milyon TL idi; yani negatif etki nominal olarak %5,4 arttı. Bu kalem, enflasyon muhasebesi uygulaması kapsamında parasal varlıklar ile parasal yükümlülüklerin enflasyon karşısındaki etkisini yansıtıyor.
Negatif net parasal pozisyonun gelir tablosunda zarar yönünde yer alması, şirketin bu dönemde enflasyon muhasebesinden net parasal kayıp taşıdığını gösteriyor. Basitçe ifade edersek, parasal yükümlülük ve varlıkların yapısı şirket lehine çalışmamış. Bu etkinin büyüklüğü, 13,2 milyon TL’lik FAVÖK’ün yaklaşık dokuz katı seviyesinde. Dolayısıyla operasyonel kârlılık düşükken TAS 29 kaynaklı negatif etki, net sonucu çok daha hızlı aşağı çekiyor.
Yatırımcı için Ne Anlama Geliyor?
E-DATA’nın 2026’nın ilk altı ayındaki finansal görünümü, savunmacı bir büyüme hikâyesinden çok, toparlanma ihtiyacının öne çıktığı bir tablo sunuyor. Yatırımcı açısından temel fırsat, şirketin satış hacmini yeniden büyütmesi ve faaliyet giderlerini ciroya paralel biçimde kontrol ederek FAVÖK marjını en azından geçen yılki %6,3 seviyesine yaklaştırabilmesi. Böyle bir iyileşme, düşük borçluluk ve yüksek özkaynak oranıyla desteklenirse bilançoda önemli bir dayanıklılık yaratabilir.
Buna karşılık mevcut riskler daha somut:
- Satışların enflasyonun altında kalması, reel olarak ciddi daralmaya işaret ediyor.
- FAVÖK marjının %1,4 seviyesine inmesi, operasyonel tamponun zayıfladığını gösteriyor.
- Negatif net parasal pozisyon, enflasyon muhasebesinin net kâr üzerindeki baskısını sürdürüyor.
- Özkaynakların %10 gerilemesi, zararların bilanço gücünü aşındırdığını gösteriyor.
- Net borç verisi bulunmadığı için finansal riskin tam resmi henüz görülemiyor.
Bir sonraki raporda özellikle satışların yeniden artıp artmadığı, brüt marjın %14,5 seviyesinden toparlanıp toparlanmadığı, FAVÖK’ün çift haneli milyon TL seviyesinin üzerine çıkıp çıkmadığı ve net parasal kaybın azalıp azalmadığı izlenmeli. Bu göstergeler iyileşmeden yalnızca düşük piyasa değerine veya güçlü özkaynak oranına bakarak olumlu senaryo kurmak erken olur. Yatırım tavsiyesi değildir.