
Açılış
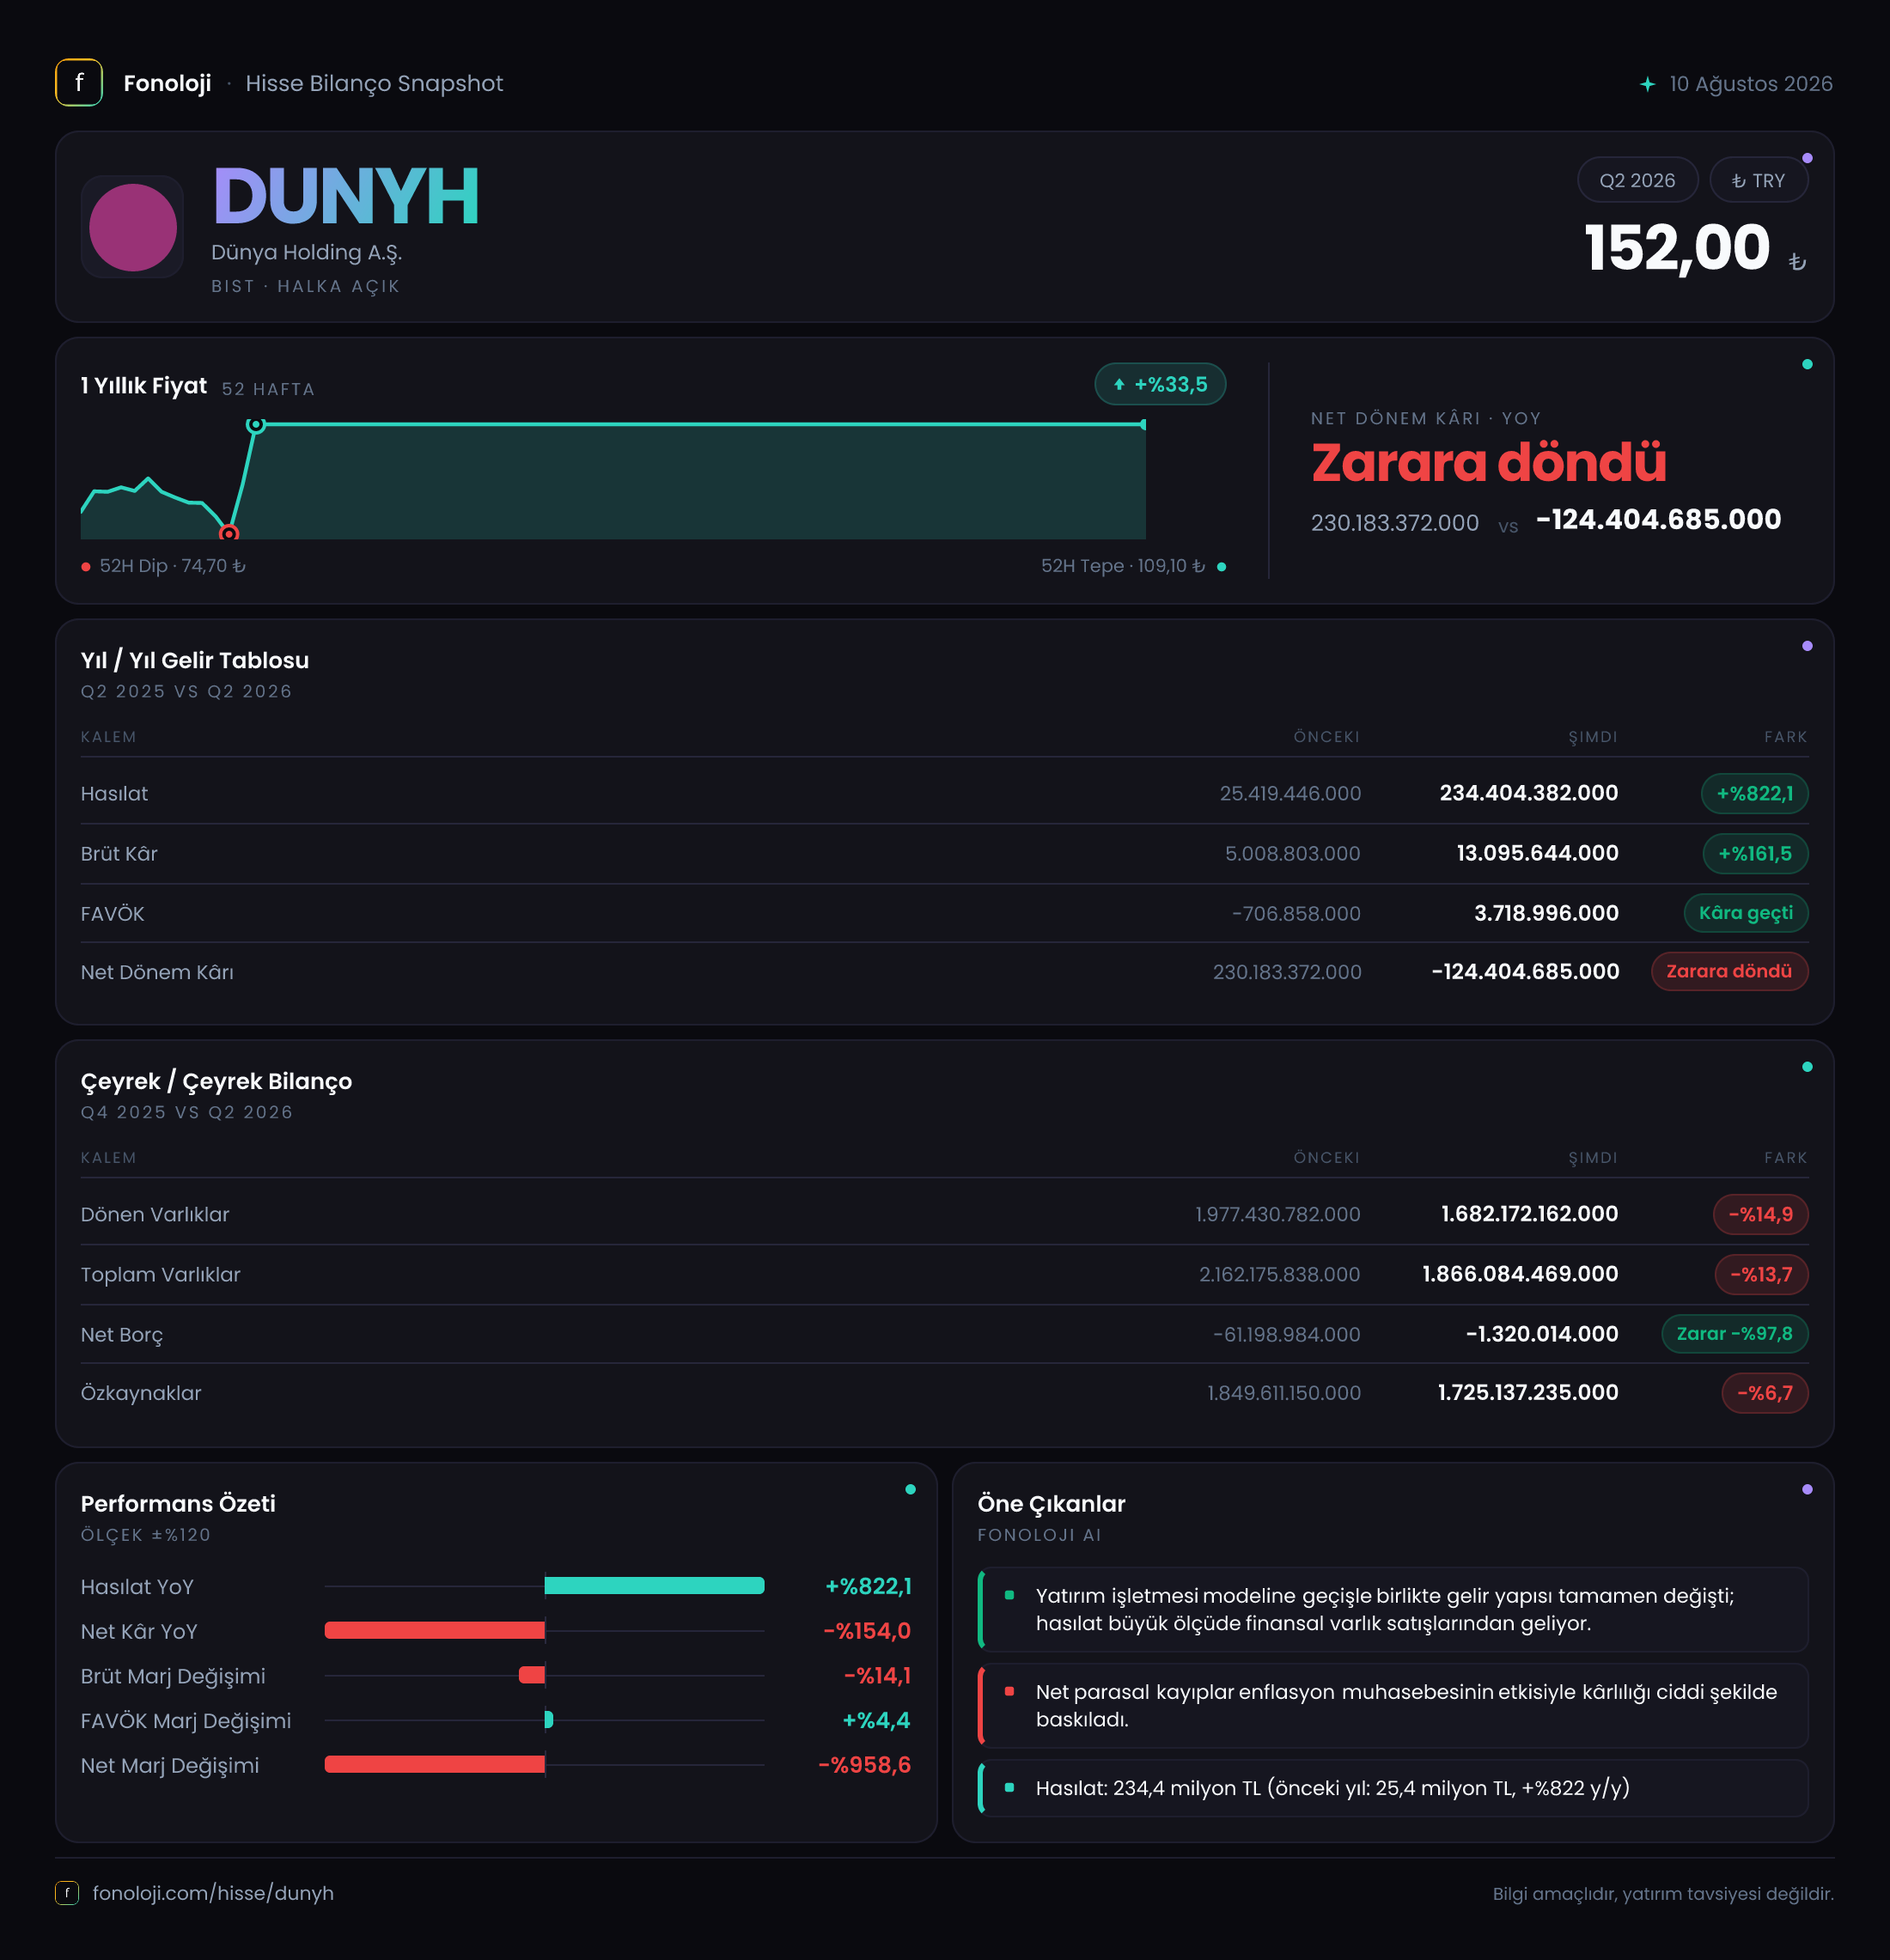
DÜNYA HOLDİNG’in 2026/6AB finansalları, faaliyet tarafında çok güçlü bir ciro sıçraması yaşandığını; ancak bu büyümenin henüz yeterli kârlılığa dönüşmediğini gösteriyor. Satışlar geçen yılın aynı dönemine göre %822,1 artarak 234,4 milyon TL’ye ulaşırken, brüt kâr 13,1 milyon TL, FAVÖK ise yalnızca 3,7 milyon TL seviyesinde kaldı. Buna karşılık 293,3 milyon TL’lik net parasal pozisyon zararı, operasyonel kârlılığın çok üzerinde bir baskı yarattı. Sonuç olarak şirket, geçen yılki 230,2 milyon TL net kârdan bu dönemde 124,4 milyon TL net zarara geçti.
Satış Hikayesi
Şirketin satış performansı ilk bakışta oldukça etkileyici. Gelirler yıllık bazda 25,4 milyon TL’den 234,4 milyon TL’ye yükseldi; bu da 9 kattan fazla nominal büyümeye karşılık geliyor. Ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, nominal büyümeyi doğrudan reel büyüme olarak okumak doğru olmaz. Satışlardaki bu sıçramanın ne kadarının fiyat artışlarından, ne kadarının gerçek hacim artışından, yeni faaliyetlerden veya konsolidasyon kapsamındaki değişimlerden kaynaklandığı mevcut veride açıklanmıyor.
Bu nedenle büyümenin niteliği, büyüklüğünden daha kritik hale geliyor. Şirketin satışları dramatik biçimde artmış olsa da brüt kâr marjındaki gerileme, gelirin aynı kalitede kâra dönüşmediğine işaret ediyor. Ayrıca çeyreklik veri sunulmadığı için bu ivmenin 2026’nın ilk çeyreğine göre güçlenip güçlenmediğini veya satış artışının yılın belirli bir döneminde yoğunlaşıp yoğunlaşmadığını değerlendiremiyoruz. Çeyreklik trend için şirketin bir sonraki raporunu beklemek gerekecek.
Buradaki temel soru şu: 234,4 milyon TL’lik satış seviyesi sürdürülebilir mi? Eğer artış kalıcı müşteri, üretim, ticari hacim veya iştirak katkısından kaynaklanıyorsa büyüme hikâyesi güçlenebilir. Ancak tek seferlik işlemler, yüksek fiyat geçişleri veya düşük marjlı faaliyetler ağırlıktaysa, ciro büyümesi yatırımcı açısından sınırlı değer yaratabilir.
Kârlılık
Kârlılık tarafında tablo, satışlardaki görüntü kadar güçlü değil. Brüt kâr 5,0 milyon TL’den 13,1 milyon TL’ye yükselmiş olsa da brüt kâr marjı yaklaşık %19,7’den %5,6’ya geriledi. Yani şirket her 100 TL’lik satıştan geçen yıl yaklaşık 19,7 TL brüt kâr üretirken, bu dönemde yalnızca 5,6 TL brüt kâr üretebildi. Gelir büyümesine rağmen marjın bu ölçüde daralması, maliyetlerin satış fiyatlarından çok daha hızlı arttığını veya yeni satışların daha düşük marjlı olduğunu gösteriyor.
FAVÖK de geçen yılki 706,9 bin TL’lik zarardan bu dönemde 3,7 milyon TL kâra geçti. Bu, operasyonel seviyede önemli bir toparlanma. Ancak FAVÖK marjı yaklaşık %1,6 ile oldukça düşük kalıyor. Geçen yıl aynı dönemde FAVÖK marjı negatifti; dolayısıyla yön olumlu olsa da mevcut marj, yüksek enflasyon ve finansman maliyetlerinin bulunduğu Türkiye koşullarında şirketin faaliyetlerinden güçlü bir tampon oluşturduğunu söylemek için yeterli değil.
Brüt kâr marjı ile FAVÖK marjı arasındaki fark da sınırlı. Bu durum, brüt kârdan sonra faaliyet giderlerinin önemli bölümünün kârı aşağı çektiğini düşündürüyor. Ancak faaliyet giderlerinin ayrıntısı paylaşılmadığı için bunun personel, pazarlama, yönetim giderleri veya diğer kalemlerden hangisiyle ilgili olduğunu kesinleştiremiyoruz.
Net kâr tarafındaki değişim çok daha sert. Şirket geçen yıl 230,2 milyon TL net kâr açıklarken, bu dönemde 124,4 milyon TL net zarar yazdı. Operasyonel olarak FAVÖK pozitif hale gelmesine rağmen net sonucun zarara dönmesi, gelir tablosunun alt bölümündeki parasal pozisyon ve diğer finansal etkilerin belirleyici olduğunu ortaya koyuyor.
Bilanço Sağlığı
Bilanço, varlık büyüklüğünde daralmaya işaret ediyor. Dönen varlıklar önceki yıl sonuna göre %14,9 azalarak 1,7 milyar TL’ye, toplam varlıklar ise %13,7 gerileyerek 1,9 milyar TL’ye indi. Duran varlıkların yalnızca %0,5 gerilemesi, daralmanın esas olarak dönen varlıklar tarafında gerçekleştiğini gösteriyor. Bu kalem; nakit, ticari alacaklar ve stoklardaki değişimlerden etkilenebilir, ancak alt kırılım paylaşılmadığı için likidite hareketinin kaynağı net biçimde görülemiyor.
Özkaynaklar da 1,8 milyar TL’den 1,7 milyar TL’ye gerileyerek %6,7 düştü. Bu düşüşte dönem zararı etkili olmuş olabilir; ancak enflasyon muhasebesi ve diğer özkaynak hareketlerinin katkısı ayrıştırılmadığı için tek sebep olarak net zararı göstermek doğru olmaz. Yine de şirketin bilanço sermayesi güçlü görünürken özkaynak erimesinin izlenmesi gerekiyor.
Net borç tarafında şirketin pozisyonu teknik olarak hâlâ net nakit durumunda. Net borç, önceki yıl sonundaki -61,2 milyon TL’den -1,3 milyon TL’ye geldi. Eksi net borç, borçtan daha yüksek nakit ve benzeri varlık bulunduğu anlamına gelir; ancak net nakit tamponu 61,2 milyon TL’den yalnızca 1,3 milyon TL’ye düşmüş durumda. Dolayısıyla borçluluk baskısı bulunmaması olumlu olsa da likidite koruması belirgin şekilde zayıflamış.
Mevcut 3,7 milyon TL’lik dönemsel FAVÖK’e kıyasla 1,3 milyon TL’lik net nakit sınırlı fakat pozitif bir tampon oluşturuyor. Çeyreklik ve yıllıklandırılmış FAVÖK verisi bulunmadığından net borç/FAVÖK oranını kesin ve sağlıklı biçimde hesaplamak mümkün değil.
Net Parasal Pozisyon (TAS 29)
Finansalların en kritik noktası net parasal pozisyon kalemi. Şirket geçen yıl 79,2 milyon TL net parasal pozisyon zararı yazarken, bu dönemde zarar 293,3 milyon TL’ye yükseldi. Başka bir ifadeyle enflasyon muhasebesi kaynaklı negatif etki yaklaşık 3,7 katına çıktı.
TAS 29 kapsamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisi gelir tablosuna yansıtılıyor. Şirketin net parasal pozisyon zararı vermesi, parasal yükümlülüklerinin veya parasal varlık yapısının enflasyon ortamında şirket aleyhine sonuç ürettiğini gösteriyor. Bu kalem doğrudan operasyonel nakit gideriyle aynı anlamı taşımayabilir; ancak raporlanan net kârı ve özkaynakları ciddi biçimde etkilediği için yatırımcı açısından son derece gerçektir.
Bu dönemde 3,7 milyon TL FAVÖK üreten şirketin 293,3 milyon TL net parasal pozisyon zararı yazması, operasyonel performansın bilanço ve enflasyon muhasebesi etkileri karşısında çok küçük kaldığını gösteriyor. Geçen yılki yüksek net kârın hangi kalemlerden oluştuğu ayrıntılı olarak paylaşılmadığından, dönemler arası net kâr karşılaştırması yapılırken yalnızca faaliyet performansına bakmak yanıltıcı olabilir.
Yatırımcı için Ne Anlama Geliyor?
DÜNYA HOLDİNG’de fırsat, satışların çok hızlı büyümesi ve FAVÖK’ün negatiften pozitife dönmesi. Şirket bu satış hacmini koruyabilir ve brüt marjını yeniden yükseltebilirse, düşük operasyonel kârlılık önemli bir iyileşme alanı sunuyor. Net borç pozisyonunun hâlâ negatif olması da finansal kaldıraç açısından rahatlatıcı.
Bununla birlikte riskler daha ağır basıyor:
- Satış büyümesi yüksek olsa da %5,6 brüt marj ve %1,6 FAVÖK marjı, büyümenin henüz kaliteli kâra dönüşmediğini gösteriyor.
- Net parasal pozisyon zararının 293,3 milyon TL’ye çıkması, enflasyon muhasebesinin şirket sonuçları üzerindeki baskısını artırıyor.
- Net nakit pozisyonu 61,2 milyon TL’den 1,3 milyon TL’ye gerileyerek likidite tamponunun zayıfladığını gösteriyor.
- Çeyreklik veri bulunmadığından satış ivmesinin kalıcılığı ve marjların yönü henüz doğrulanamıyor.
Yatırımcıların bir sonraki raporda özellikle satışların organik niteliğine, brüt marjın toparlanıp toparlanmadığına, net parasal pozisyon zararının neden büyüdüğüne ve dönen varlıkların hangi kalemlerden azaldığına odaklanması gerekiyor. Şirketin ana hikâyesi şu aşamada “yüksek büyüme” değil, yüksek büyümenin sürdürülebilir ve kârlı hale getirilip getirilemeyeceği sorusudur.
Yatırım tavsiyesi değildir.