
Açılış
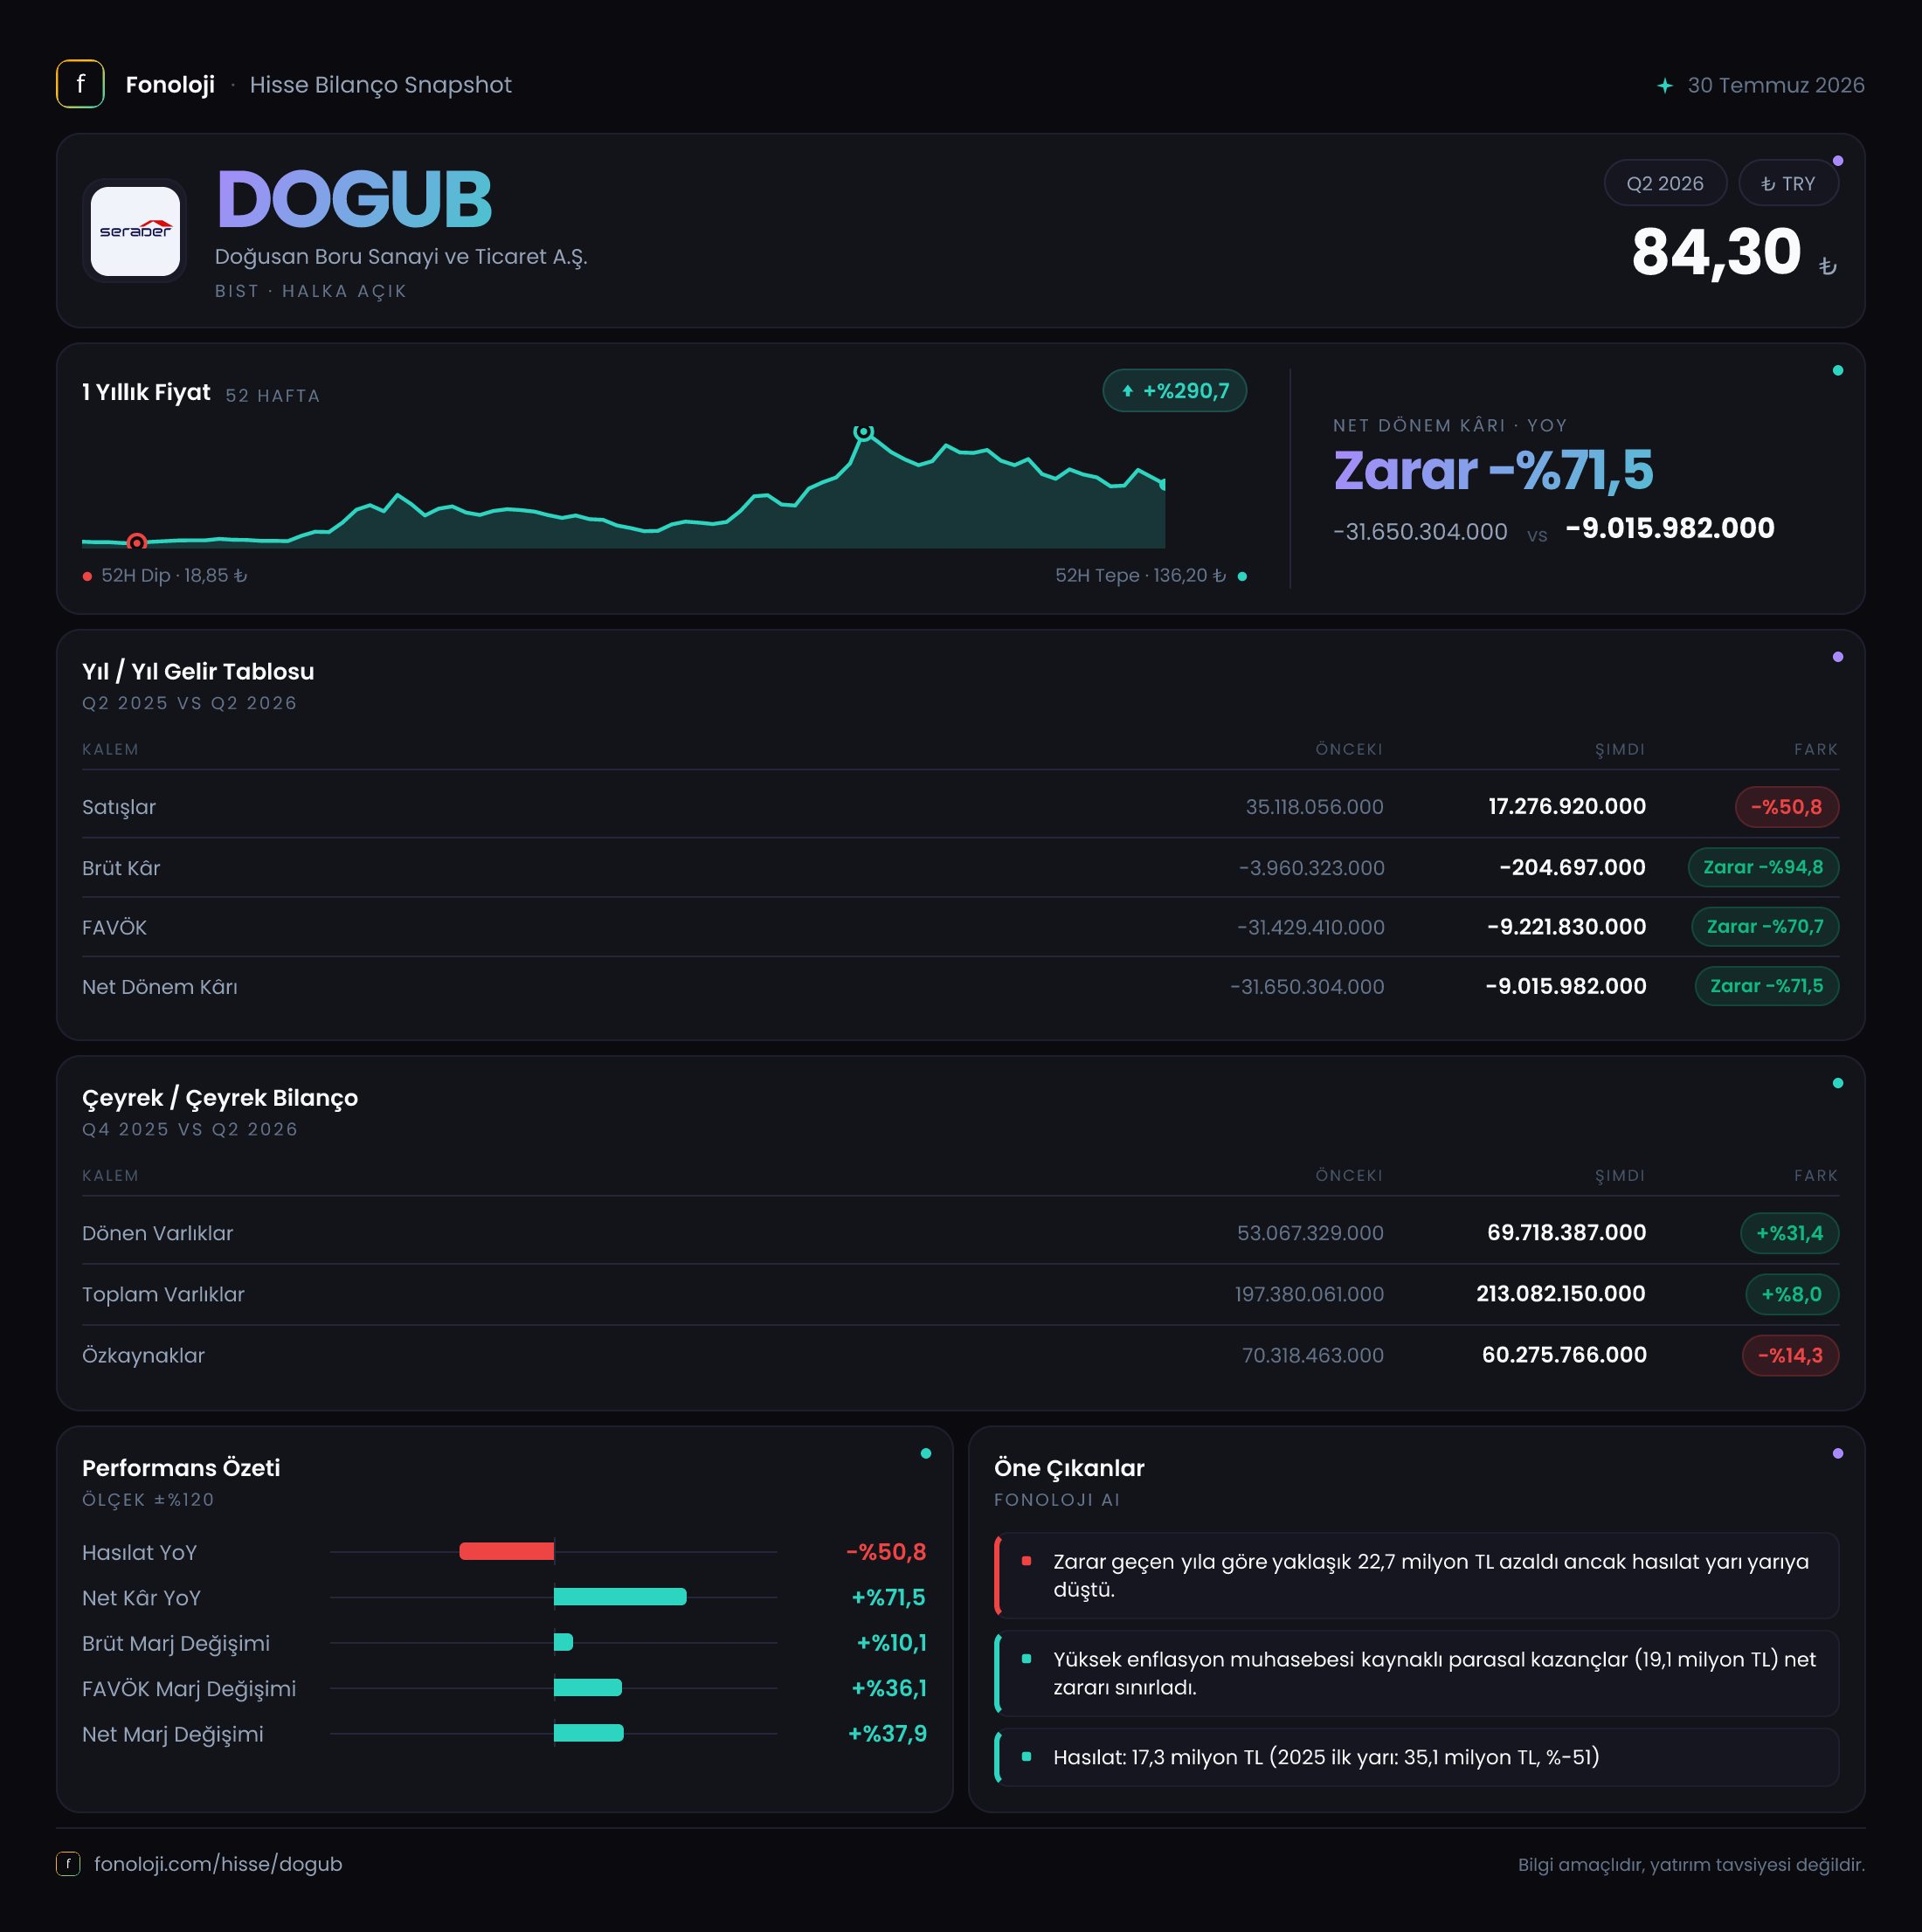
Doğusan Boru Sanayi ve Ticaret A.Ş. (DOGUB), boru üretimi ve ticareti alanında faaliyet gösteren bir sanayi şirketi. 2026/6AB sonuçlarının ana mesajı, operasyonel zararın geçen yılın aynı dönemine göre azalmasına rağmen satış hacmindeki sert daralmanın devam ettiğini gösteriyor. Şirketin satışları %50,8 gerileyerek 17,3 milyon TL’ye inerken, net dönem zararı 31,7 milyon TL’den 9,0 milyon TL’ye düştü. Ancak bu iyileşmenin önemli bir bölümü operasyonel kârlılıktan değil, 19,1 milyon TL’lik net parasal pozisyon gelirinden kaynaklanıyor; dolayısıyla temel faaliyet görünümü hâlâ zayıf.
Satış Hikayesi
DOGUB’un ilk altı aylık satışları, geçen yılın aynı dönemindeki 35,1 milyon TL’den 17,3 milyon TL’ye geriledi. Bu, nominal olarak dahi %50,8’lik çok sert bir daralma anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların yarıdan fazla düşmesi, şirketin yalnızca fiyat artışlarından faydalanamadığını değil, reel satış hacmi veya sipariş akışında da ciddi baskı bulunduğunu düşündürüyor.
Burada özellikle dikkat edilmesi gereken nokta, cirodaki gerilemenin kârlılık iyileşmesiyle birlikte gerçekleşmesi. Satışların düşmesine karşın brüt zarar 4,0 milyon TL’den 204,7 bin TL’ye indi. Bu durum, ürün karması, üretim maliyetleri veya faaliyet hacmindeki değişimlerin brüt kâr üzerinde olumlu etkisi olabileceğini gösteriyor; ancak bu iyileşme henüz şirketi brüt kâr üreten bir yapıya taşımış değil.
Çeyreklik veri paylaşılmadığı için satışların ilk çeyrekten ikinci çeyreğe hızlanıp hızlanmadığını ya da toparlanmanın başlayıp başlamadığını ölçemiyoruz. Bu nedenle önümüzdeki raporda özellikle ikinci çeyrek satışlarının tek başına incelenmesi önemli olacak. Yıllık bazdaki sert küçülmenin kalıcı bir kapasite/sipariş sorunu mu, yoksa geçici bir proje ve teslimat takvimi etkisi mi olduğu henüz netleşmiş değil.
Kârlılık
Brüt kâr tarafındaki tablo, geçen yıla göre belirgin biçimde iyileşse de seviyenin hâlâ negatif olduğunu gösteriyor. Şirketin brüt marjı, 17,3 milyon TL’lik satışa karşılık 204,7 bin TL brüt zarar nedeniyle yaklaşık -%1,2 seviyesinde gerçekleşti. Geçen yıl aynı dönemde brüt marj yaklaşık -%11,4 idi. Marjda yaklaşık 10 puanlık iyileşme önemli; ancak düşük satış hacmi nedeniyle sabit maliyetlerin karşılanması hâlâ mümkün görünmüyor.
FAVÖK zararı 14,1 milyon TL’den 9,0 milyon TL’ye geriledi. Bu, zararın %36,5 oranında azalması anlamına geliyor; fakat FAVÖK marjı yaklaşık -%52,0 ile oldukça ağır bir seviyede. Geçen yıl aynı marj yaklaşık -%40,2 idi. Yani FAVÖK zararı nominal olarak azalsa da satışların daha sert düşmesi nedeniyle satış başına operasyonel zarar artmış durumda. Bu ayrım kritik: Şirket giderlerini azaltmış olabilir, fakat gelir yaratma kapasitesi aynı ölçüde korunamamış.
Net dönem zararı da 31,7 milyon TL’den 9,0 milyon TL’ye indi. Net zarar marjı geçen yıl yaklaşık -%90,3 iken bu dönemde -%52,0 seviyesine geldi. Fakat net kâr iyileşmesini doğrudan operasyonel dönüşüm olarak okumak doğru olmaz. FAVÖK hâlâ negatif, brüt marj hâlâ negatif ve net parasal pozisyon gelirinin etkisi oldukça yüksek. Şirketin kalıcı kârlılığa ulaşabilmesi için öncelikle satış hacmini artırması ve FAVÖK marjını pozitife çevirmesi gerekiyor.
Bilanço Sağlığı
Bilanço, yıl sonuna kıyasla varlık tarafında büyüme; özkaynak tarafında ise zayıflama gösteriyor. Toplam varlıklar 197,4 milyon TL’den 213,1 milyon TL’ye yükselerek %8,0 arttı. Bu artışın ana kaynağı dönen varlıklar oldu. Dönen varlıklar 53,1 milyon TL’den 69,7 milyon TL’ye çıkarak %31,4 büyüdü. Buna karşılık duran varlıklar %0,7 gerileyerek 143,4 milyon TL’ye indi ve büyük ölçüde yatay kaldı.
Dönen varlıklardaki artış, kısa vadeli likidite açısından olumlu bir sinyal olabilir; ancak bu kalemin nakit, ticari alacak veya stoklardan hangisiyle büyüdüğü paylaşılmadığı için kalitenin ayrıca izlenmesi gerekir. Özellikle satışların yarıdan fazla düştüğü bir dönemde alacak veya stokların hızlı artması, nakde dönüşüm açısından risk yaratabilir.
Özkaynaklar 70,3 milyon TL’den 60,3 milyon TL’ye gerileyerek %14,3 azaldı. Toplam varlıklar büyürken özkaynakların küçülmesi, bilanço büyümesinin ağırlıklı olarak yabancı kaynaklarla finanse edildiğine işaret ediyor. Varlıklar ile özkaynaklar arasındaki fark üzerinden hesaplandığında toplam yükümlülükler yaklaşık 152,8 milyon TL’ye ulaşıyor; önceki dönem için bu tutar yaklaşık 127,1 milyon TL idi. Bu da yükümlülüklerde yaklaşık 25,7 milyon TL’lik artışa işaret ediyor.
Şirket için net borç ve net borç/FAVÖK verisi paylaşılmamış. FAVÖK negatif olduğu için net borç/FAVÖK rasyosu zaten anlamlı bir performans ölçütü olmayacaktır. Buna rağmen yükümlülüklerin artması ve özkaynakların azalması, finansal esnekliğin yakından takip edilmesini gerektiriyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon geliri 8,4 milyon TL’den 19,1 milyon TL’ye yükselerek %129,1 arttı. Bu gelir, net parasal yükümlülük taşıyan şirketlerin yüksek enflasyon ortamında satın alma gücü kaybından doğan muhasebesel avantajı yansıtır. DOGUB’un zararındaki gerilemede bu kalemin katkısı belirgin: operasyonel FAVÖK 9,0 milyon TL negatifken, net parasal pozisyon geliri 19,1 milyon TL ile bu zararı önemli ölçüde telafi ediyor.
Ancak TAS 29 kaynaklı net parasal pozisyon geliri, şirketin kasasına aynı tutarda nakit girişi olduğu anlamına gelmez. Bu nedenle yatırımcı açısından asıl soru, enflasyon muhasebesi sonrası net zararın azalmasından çok şirketin faaliyetlerinden nakit yaratıp yaratamadığı olmalı. Satışların sert düştüğü ve FAVÖK’ün negatif kaldığı mevcut tabloda, muhasebesel iyileşme ile operasyonel toparlanmayı birbirinden ayırmak gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
DOGUB’da olumlu taraf, brüt zarar, FAVÖK zararı ve net dönem zararının geçen yılın aynı dönemine göre azalması. Şirketin dönen varlıklarını artırması da kısa vadeli bilanço kapasitesi açısından destekleyici olabilir. Bununla birlikte temel riskler daha ağır basıyor:
- Satışların %50,8 gerilemesi, yüksek enflasyon ortamında ciddi reel daralmaya işaret ediyor.
- Brüt marj -%1,2, FAVÖK marjı ise -%52,0 ile hâlâ negatif.
- Özkaynaklar %14,3 azalırken yükümlülükler hesaplama bazında artmış görünüyor.
- Net zararın iyileşmesi, büyük ölçüde 19,1 milyon TL’lik net parasal pozisyon gelirine dayanıyor.
- Çeyreklik veri bulunmadığından toparlanmanın başlamış olup olmadığı henüz test edilemiyor.
Bu nedenle DOGUB için kritik eşik, bir sonraki dönemde yalnızca zararın azalması değil; satışların yeniden büyümesi, brüt marjın pozitife dönmesi ve FAVÖK’ün sürdürülebilir biçimde iyileşmesi olacak. Bu göstergeler gerçekleşmeden mevcut net zarar düşüşü, kalıcı bir operasyonel dönüşümden çok maliyet kontrolü ve TAS 29 etkisinin birleşimi olarak okunmalı.
Yatırım tavsiyesi değildir.