
Açılış
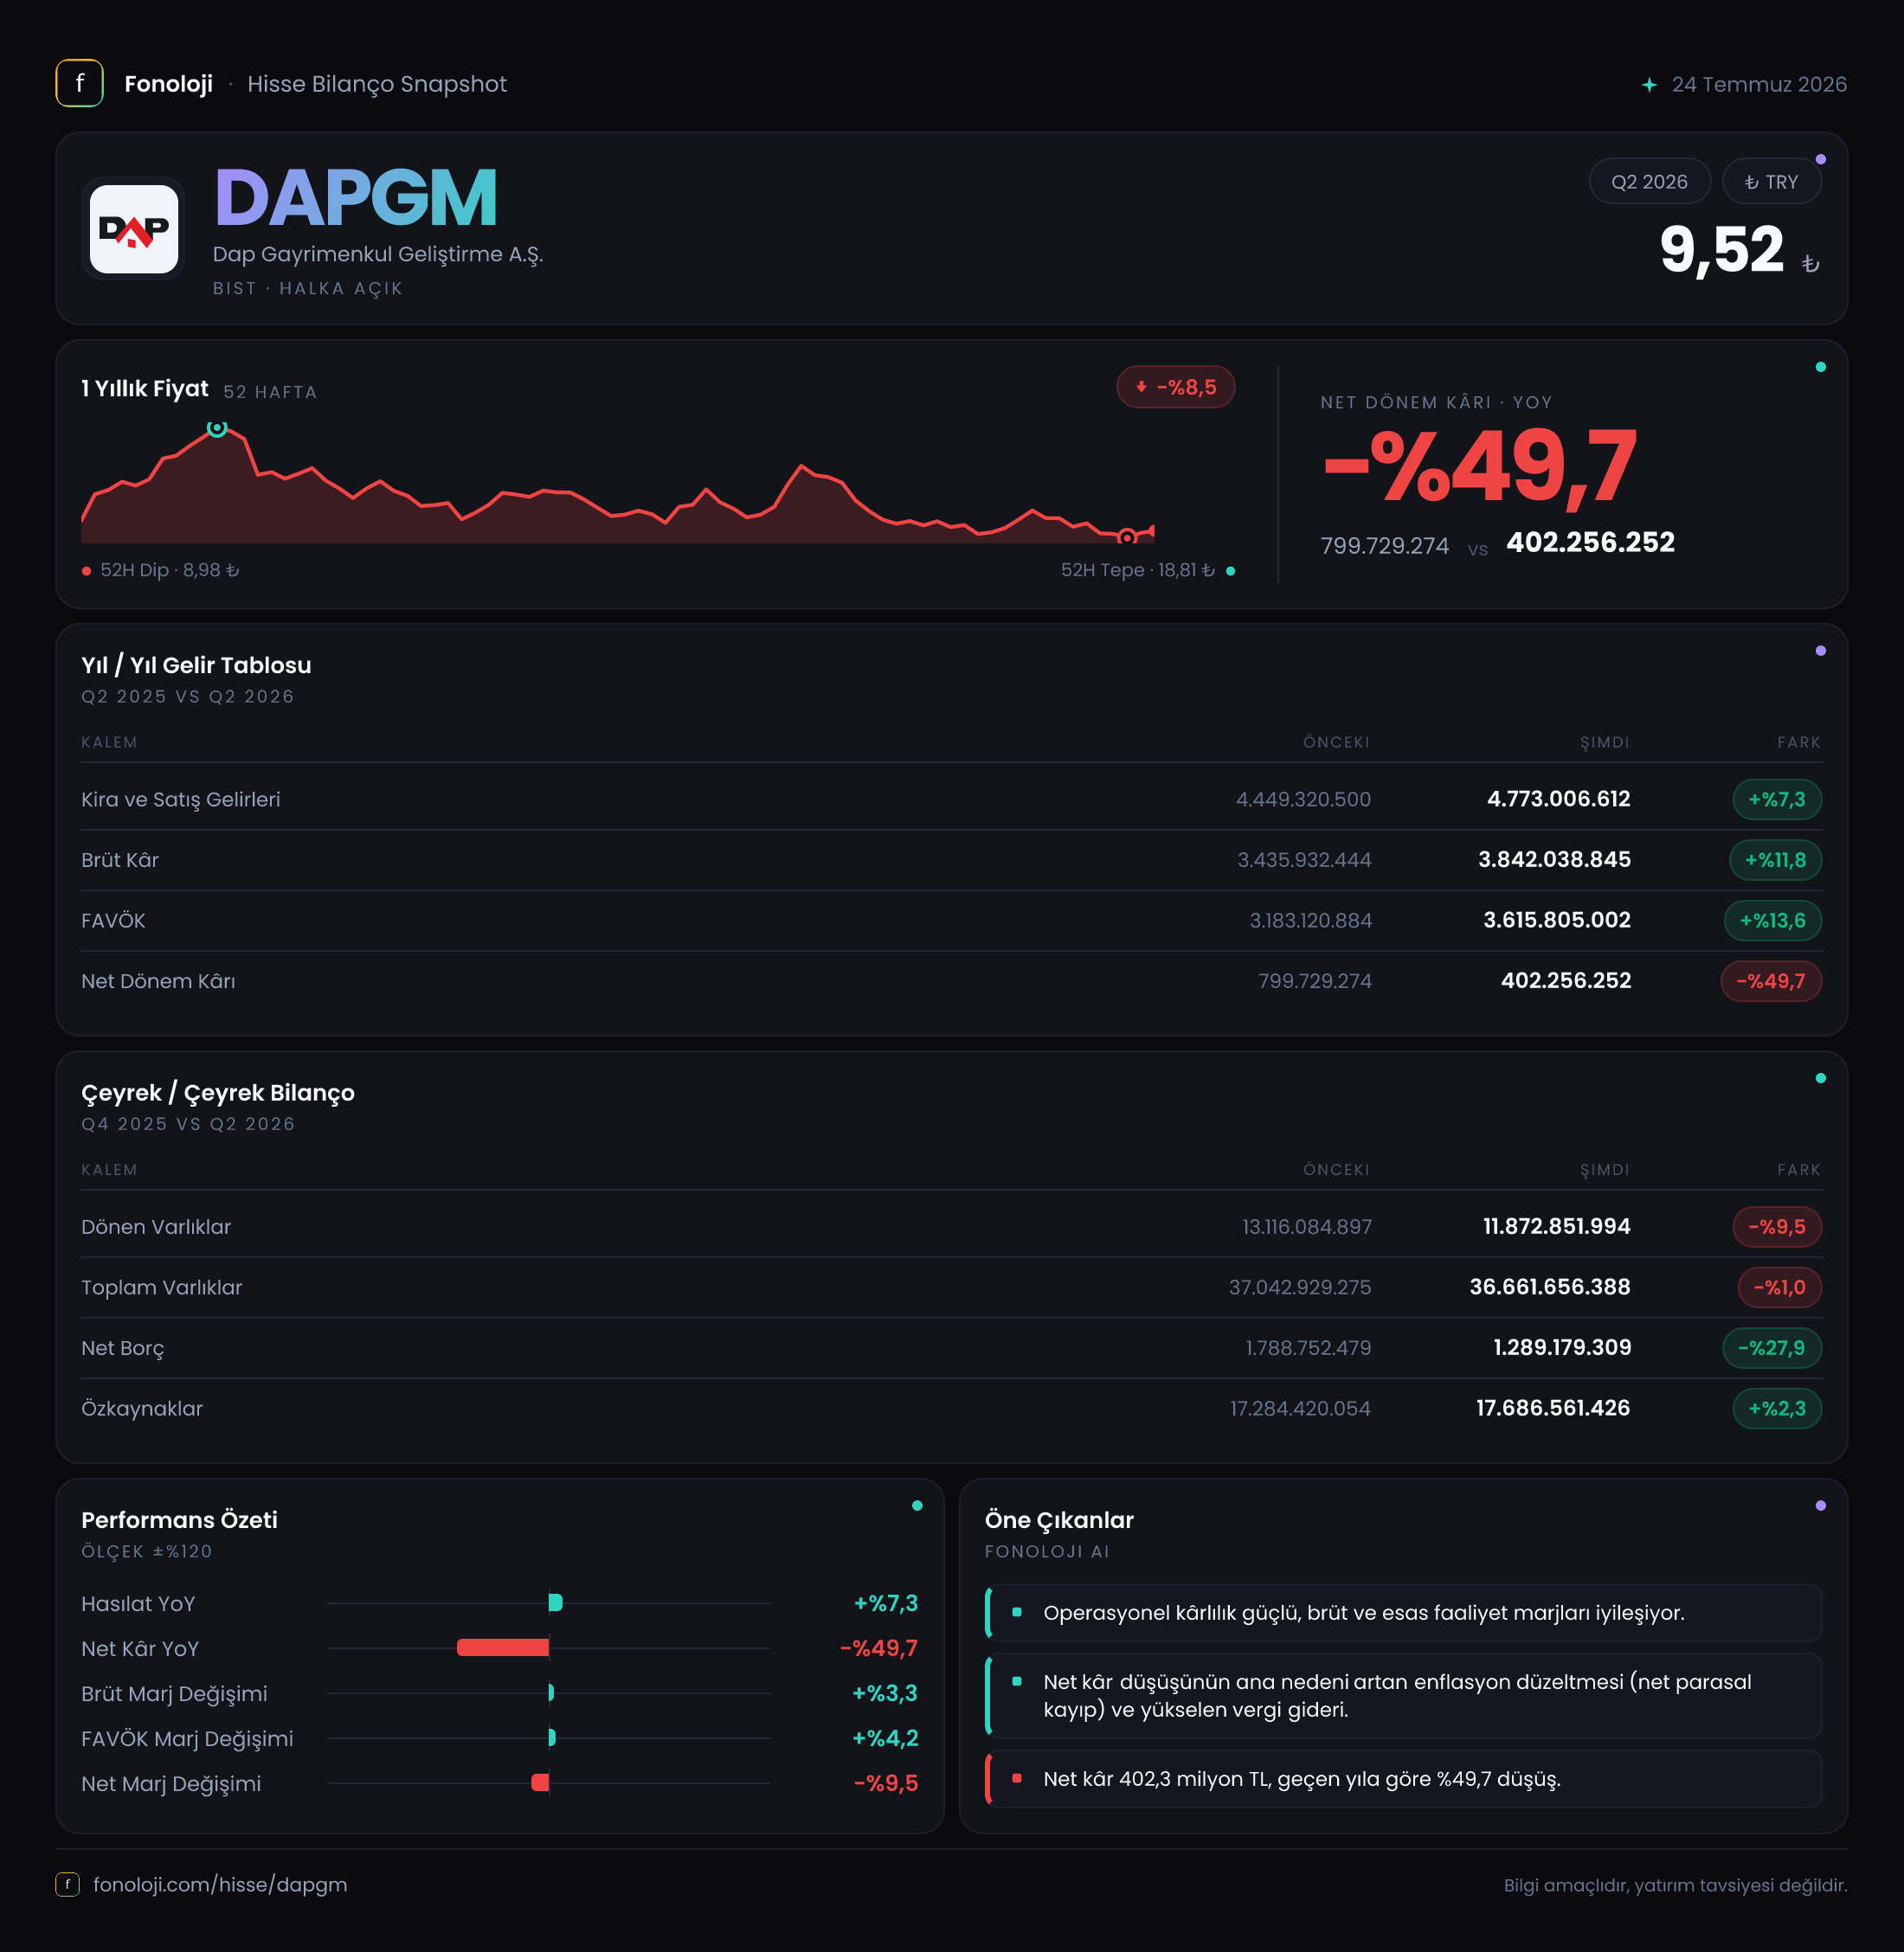
DAP Gayrimenkul Geliştirme, gelirlerini gayrimenkul projelerinin satış ve geliştirme faaliyetlerinden oluşturan bir şirket olarak 2026/6AB döneminde operasyonel tarafta güçlü, net kâr tarafında ise belirgin biçimde zayıflayan bir görünüm sergiledi. Satışlar geçen yılın aynı dönemine göre %7,3 artarak 4,8 milyar TL’ye, FAVÖK ise %11,1 yükselerek 3,6 milyar TL’ye ulaştı. Buna karşın 2,7 milyar TL’lik net parasal pozisyon zararı ve diğer faaliyet dışı kalemlerin etkisiyle net dönem kârı %49,7 gerileyerek 402,3 milyon TL’ye indi. Özetle şirketin operasyonel motoru çalışıyor; ancak enflasyon muhasebesi ve finansal olmayan giderler bu gücün net kâra dönüşmesini ciddi biçimde sınırlıyor.
Satış Hikayesi
DAPGM’nin satışları 4,4 milyar TL’den 4,8 milyar TL’ye çıkarak yıllık bazda %7,3 büyüdü. Nominal olarak artış olması olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon ortamında bu büyüme, şirketin reel olarak aynı hızda büyüyemediğine işaret ediyor. Yaklaşık %30 enflasyon varsayımıyla, satışlardaki %7,3’lük nominal artış reel bazda kabaca %17-18’lik daralmaya denk geliyor. Bu nedenle satış performansını “büyüme” kadar, fiyat artışlarının ve proje teslimlerinin hacimle ne ölçüde desteklendiği açısından da izlemek gerekiyor.
Gayrimenkul şirketlerinde satışların dönemsel olarak proje teslim takvimine bağlı hareket edebilmesi, tek bir ara dönem verisinin yorumlanmasını zorlaştırır. Sunulan karşılaştırmaya göre 2025/6 döneminde satışlar 2,6 milyar TL seviyesindeydi; ancak 2026/6AB verisi ile bu rakamın aynı kapsamda, yani aynı dönem uzunluğu ve muhasebe kapsamıyla karşılaştırıldığı varsayılmalıdır. Bununla birlikte, çeyrekten çeyreğe düzenli bir trend ortaya koyacak yeterli veri bulunmuyor. Dolayısıyla satışlardaki artışın kalıcı bir ivme mi yoksa belirli proje teslimlerinin etkisi mi olduğunu görmek için sonraki ara dönem raporlarını beklemek gerekiyor.
Buradaki olumlu nokta, satış artışının üzerinde bir brüt kâr ve FAVÖK büyümesi gerçekleşmesi. Bu tablo, dönem içinde satış karmasının daha yüksek marjlı projelere kaymış olabileceğini veya maliyetlerin satış fiyatları kadar hızlı artmadığını gösteriyor; ancak şirket verisinde proje bazlı dağılım paylaşılmadığı için bu yorum kesin bir neden olarak değil, marj performansının işaret ettiği olası açıklama olarak ele alınmalı.
Kârlılık
Şirketin brüt kârı 3,4 milyar TL’den 3,8 milyar TL’ye yükselirken büyüme %11,8 oldu. Böylece brüt kâr marjı geçen yılki yaklaşık %77,3 seviyesinden %79,2’ye çıktı. Satışlar enflasyonun altında büyürken brüt marjın genişlemesi, şirketin doğrudan proje maliyetlerini kontrol edebildiğini veya daha kârlı projelerin gelir içindeki payının yükseldiğini gösteriyor.
FAVÖK ise 3,2 milyar TL’den 3,6 milyar TL’ye yükseldi. FAVÖK marjı yaklaşık %72,7’den %75,0’e çıktı. Yani her 100 TL’lik satıştan faaliyet düzeyinde geçen yıl yaklaşık 72,7 TL kazanılırken bu dönemde yaklaşık 75 TL kazanılmış oldu. Bu, operasyonel verimlilik açısından güçlü bir sinyal. Ayrıca FAVÖK’ün brüt kâra oranı da yüksek seviyede kalıyor; bu durum gayrimenkul geliştirme modelinde faaliyet giderlerinin sınırlı olduğunu ve brüt kârın önemli bölümünün operasyonel kâra dönüştüğünü gösteriyor.
Ancak net kâr tablosu aynı ölçüde güçlü değil. Net dönem kârı 799,7 milyon TL’den 402,3 milyon TL’ye gerileyerek yaklaşık yarı yarıya azaldı. Net kâr marjı da %18,2’den %8,4’e düştü. Böylece operasyonel kârlılık artarken, şirketin satışlarından nihai olarak elde ettiği kâr ciddi biçimde zayıfladı. FAVÖK ile net kâr arasındaki farkın açılmasında en belirgin kalem 2,7 milyar TL’lik net parasal pozisyon zararı oldu. Bunun yanında finansman giderleri, amortisman ve diğer faaliyet dışı kalemler hakkında veri bulunmadığından net kârdaki düşüşün tamamını tek bir kaleme bağlamak mümkün değil.
Bilanço Sağlığı
Bilanço, kârlılık tablosuna kıyasla daha dengeli ve risk seviyesi düşük bir görünüm sunuyor. Toplam varlıklar önceki yıl sonundaki 37,0 milyar TL’den 36,7 milyar TL’ye gerileyerek yalnızca %1 azaldı. Bu sınırlı değişim, şirketin bilanço büyüklüğünün genel olarak korunduğunu gösteriyor.
Dönen varlıklar 13,1 milyar TL’den 11,9 milyar TL’ye geriledi; düşüş yaklaşık %9,5. Buna karşılık duran varlıklar %3,6 artarak 24,8 milyar TL’ye yükseldi. Bu hareket, varlıkların daha uzun vadeli proje veya yatırım kalemlerine kaymış olabileceğini düşündürüyor; ancak stok, ticari alacak ve nakit kırılımı paylaşılmadığı için düşen dönen varlıkların likidite açısından ne kadar önemli olduğu net biçimde ölçülemiyor.
Özkaynaklar 17,3 milyar TL’den 17,7 milyar TL’ye yükseldi. %2,3’lük artış, net kârın düşük kalmasına rağmen bilanço sermaye tabanının korunduğunu gösteriyor. Toplam varlıklar içinde özkaynakların payı yaklaşık %48 seviyesinde. Bu oran, şirketin varlıklarının önemli bir bölümünü özkaynaklarla finanse ettiğine ve bilanço kaldıraç riskinin sınırlı olduğuna işaret ediyor.
Net borç ise 1,8 milyar TL’den 1,3 milyar TL’ye gerileyerek %27,9 azaldı. 2026/6AB FAVÖK’ü üzerinden hesaplandığında net borç/FAVÖK oranı yaklaşık 0,36x seviyesinde; geçen yıl aynı dönem FAVÖK’üyle kıyaslandığında bu oran yaklaşık 0,56x idi. Bu oldukça düşük kaldıraç seviyesi, faiz ve borç geri ödeme baskısının operasyonel performansa kıyasla sınırlı olduğunu gösteriyor. Bununla birlikte oran, yalnızca ara dönem FAVÖK’ü kullanıldığı için yıllıklandırılmış bir borçluluk ölçüsü değil; sonraki dönem finansallarıyla teyit edilmesi gerekir.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında şirketin net parasal pozisyon zararı 2,1 milyar TL’den 2,7 milyar TL’ye yükseldi. Zararın %27 artması, yüksek enflasyon ortamında şirketin parasal yükümlülüklerinin veya parasal olmayan varlık-finansman yapısının net parasal kayıp üreten bir bileşim oluşturduğunu gösteriyor.
Bu kalem nakit çıkışı yaratan klasik bir faaliyet gideri değildir; ancak enflasyon muhasebesi altında şirketin nominal operasyonel kârlılığını net kâra dönüştürme kapasitesini önemli ölçüde etkiler. Başka bir ifadeyle DAPGM, FAVÖK seviyesinde 3,6 milyar TL üretmesine rağmen, enflasyon muhasebesi etkisi nedeniyle net kârda yalnızca 402,3 milyon TL gösterebilmiştir. Bu nedenle yatırımcı açısından yalnızca FAVÖK büyümesine bakmak yeterli değil; net parasal pozisyonun seyri ve şirketin parasal varlık-borç dengesi de yakından izlenmeli.
Yatırımcı için Ne Anlama Geliyor?
DAPGM’nin bu dönemdeki ana hikâyesi, operasyonel marjların güçlenmesine rağmen net kâr kalitesinin zayıflaması. Fırsat tarafında şirketin brüt kâr ve FAVÖK marjları yükseliyor, net borç azalıyor ve özkaynak tabanı büyüyor. Düşük net borç/FAVÖK oranı, şirketin yüksek faiz ortamında borç kaynaklı kırılganlığının sınırlı olduğunu gösteriyor.
Risk tarafında ise satış büyümesi enflasyonun gerisinde kalıyor. Ayrıca net parasal pozisyon zararı büyürken net kâr marjı %18,2’den %8,4’e geriledi. Bu tablo, operasyonel performansın tek başına hisse değerlemesini desteklemesi için net kâra dönüşümün yeniden güçlenmesi gerektiğini ortaya koyuyor. Önümüzdeki dönemlerde özellikle şu başlıklar izlenmeli:
- Satışların enflasyonun üzerinde reel büyümeye dönüp dönmeyeceği,
- Brüt ve FAVÖK marjlarının mevcut yüksek seviyelerini koruyup koruyamayacağı,
- Net parasal pozisyon zararının azalması,
- Dönen varlıklardaki düşüşün stok veya nakit kaynaklı olup olmadığı,
- Net borçtaki gerilemenin sürdürülebilirliği.
Sonuç olarak DAPGM bilanço riski görece sınırlı, operasyonel marjları güçlü; ancak enflasyon muhasebesi ve düşük reel satış büyümesi nedeniyle net kâr görünümü baskı altında olan bir şirket profili çiziyor. Yatırım tavsiyesi değildir.