
Açılış
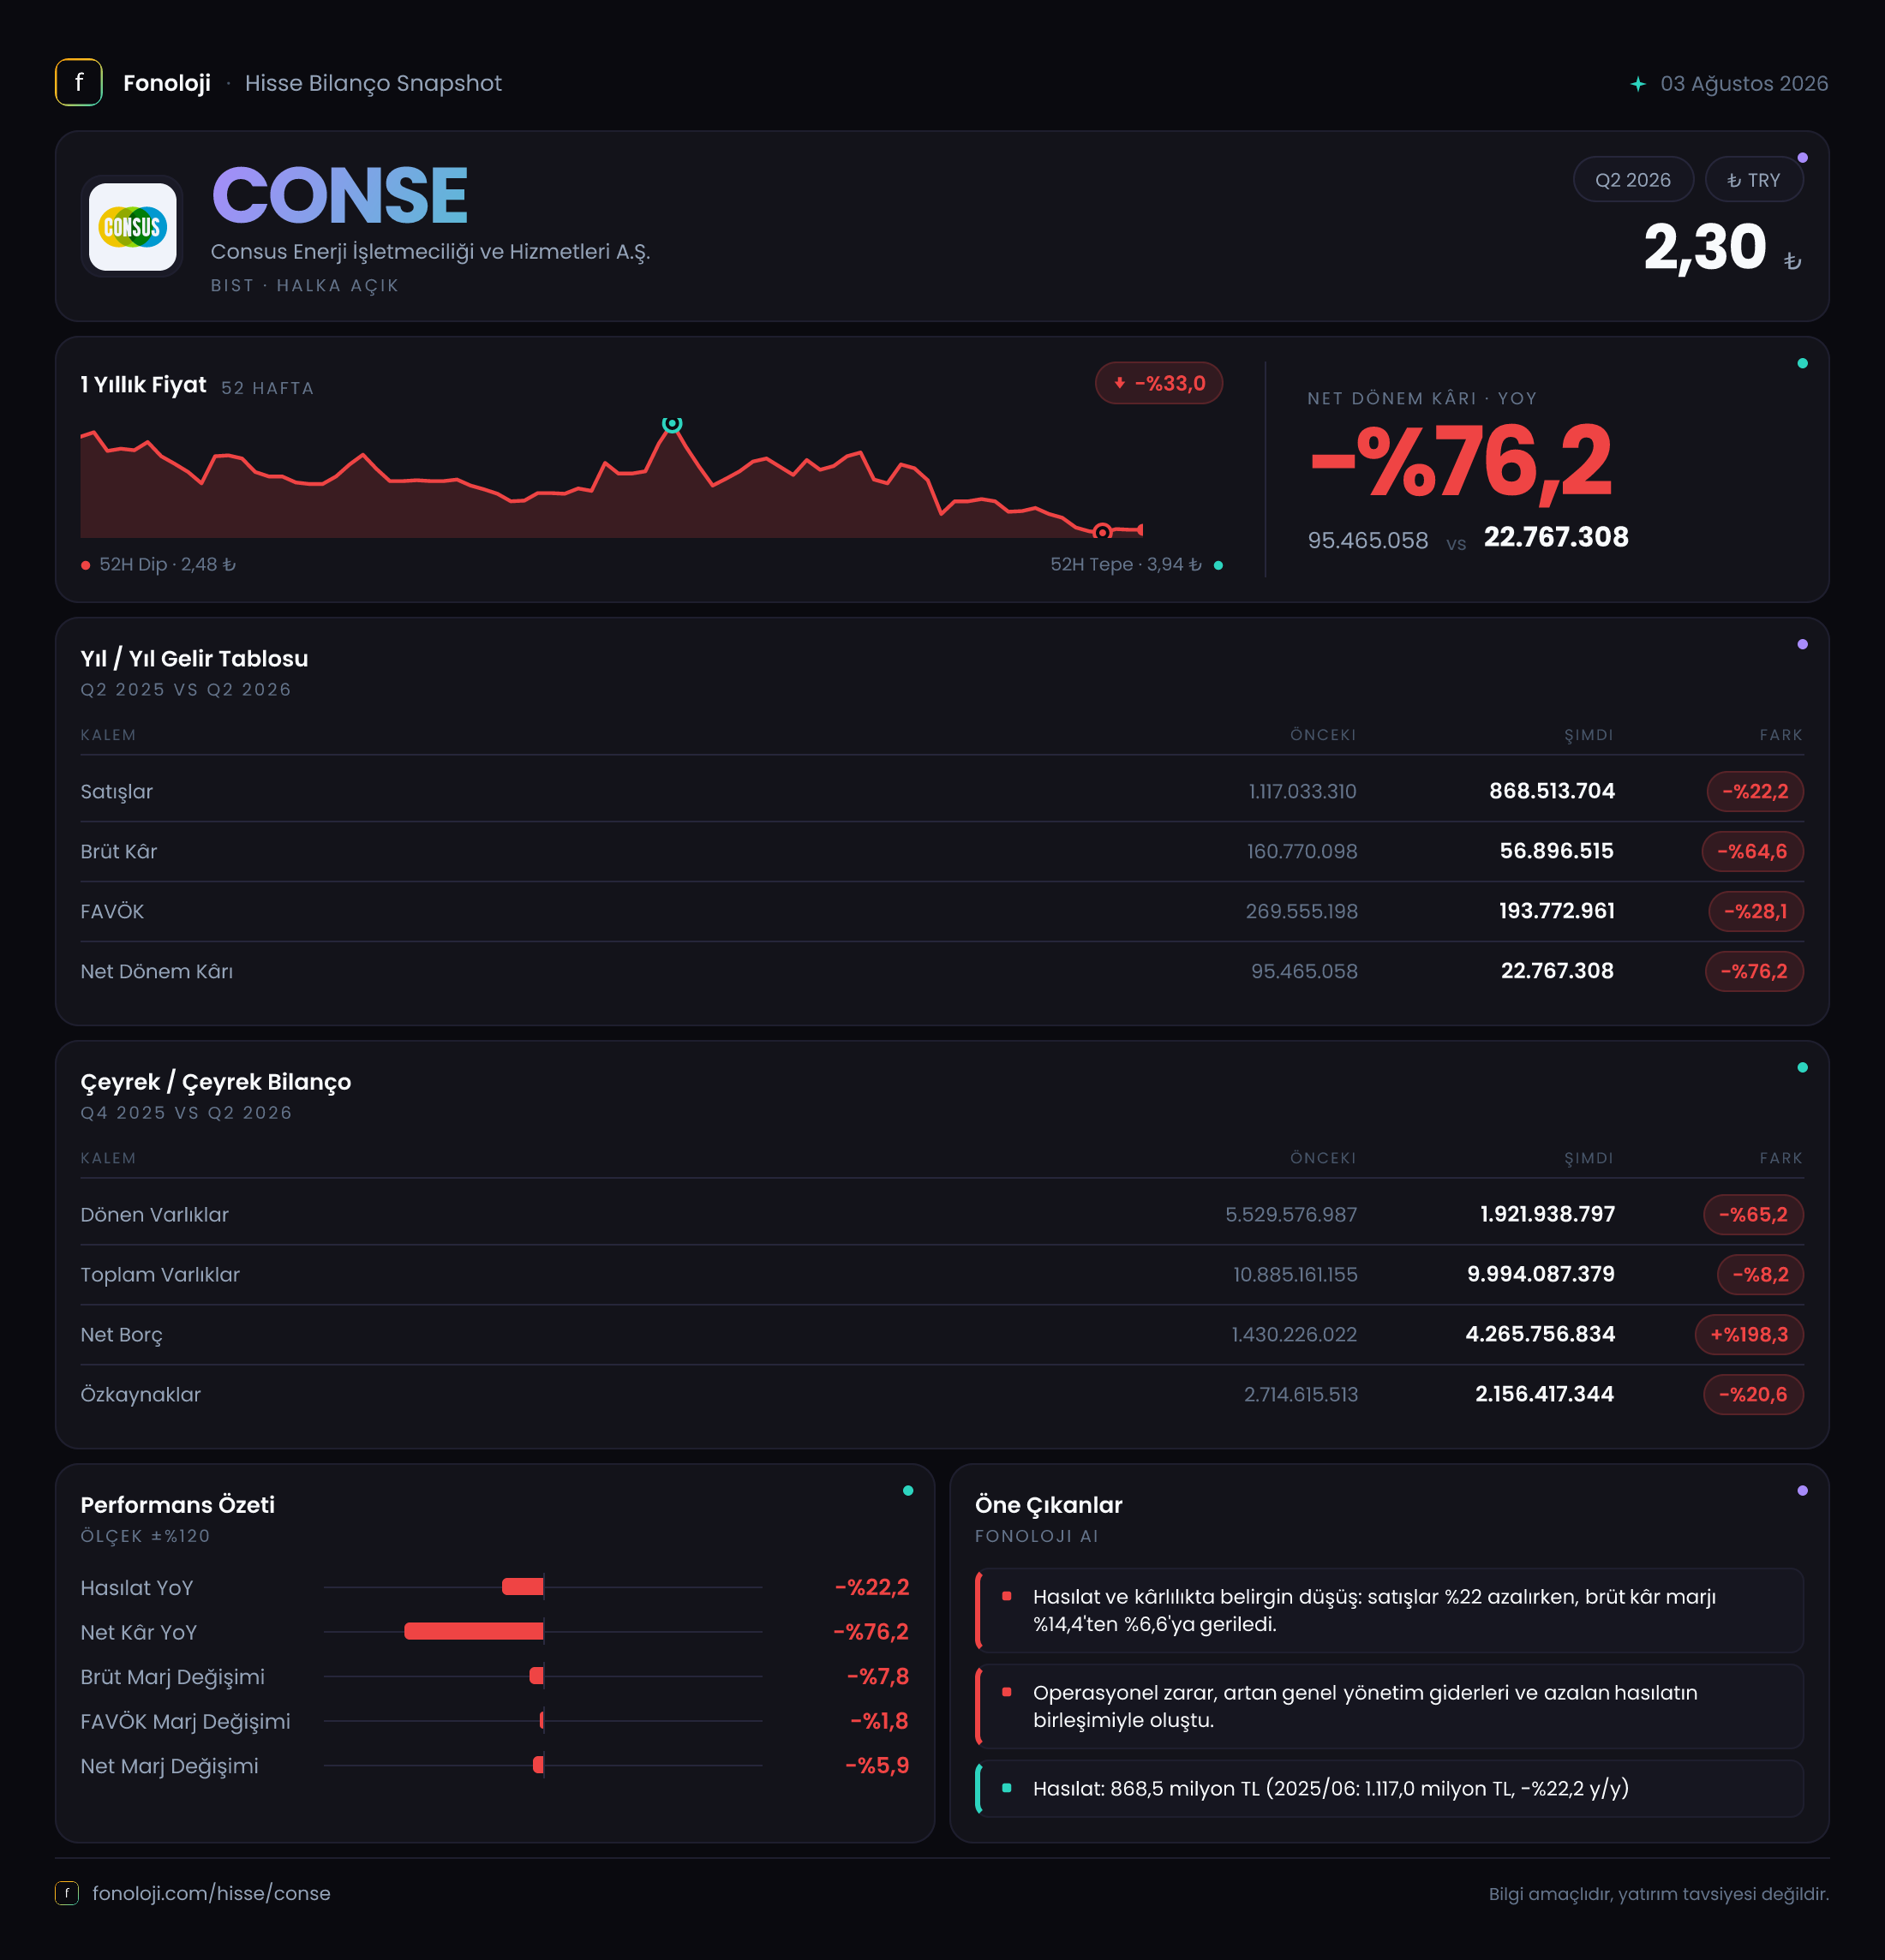
Consus Enerji, enerji üretimi ve enerji hizmetleri alanında faaliyet gösteren bir şirket olarak 2026’nın ilk altı ayında gelir ve operasyonel kârlılık açısından geçen yılın aynı dönemine göre belirgin biçimde zayıfladı. Satışlar %22,2 gerilerken, brüt kârın %64,6 ve FAVÖK’ün %39,9 düşmesi, daralmanın yalnızca ciroyla sınırlı kalmadığını gösteriyor. Buna karşılık 407,3 milyon TL seviyesindeki net parasal pozisyon geliri, enflasyon muhasebesinin katkısıyla net kârı destekledi. Ancak bilançoda net borcun %198,3 artarak 4,3 milyar TL’ye çıkması, bu dönemin yatırımcı açısından en kritik uyarı başlığı olarak öne çıkıyor.
Satış Hikayesi
Consus Enerji’nin satışları, 2026/6AB döneminde 868,5 milyon TL oldu. Geçen yılın aynı döneminde satışlar 1,1 milyar TL seviyesindeydi; dolayısıyla nominal satış daralması %22,2 olarak gerçekleşti. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların azalması, reel tarafta daha sert bir küçülmeye işaret ediyor. Örneğin yalnızca %30 civarında bir fiyat artışı varsayımıyla bakıldığında, şirketin reel satış hacmi ve/veya fiyatlama gücündeki gerileme yaklaşık %40 seviyesine ulaşabilir.
Bu tablo, enerji şirketleri açısından özellikle önem taşıyor. Çünkü enerji üretimi ve hizmet gelirlerinde satış performansı yalnızca talebe değil; üretim miktarına, elektrik fiyatlarına, sözleşme yapısına, kur hareketlerine ve maliyet geçişkenliğine de bağlı. Veriler, şirketin bu dönemde en azından nominal ölçekte geçen yılın satış seviyesini koruyamadığını gösteriyor. Satışlardaki düşüşün üretim hacminden mi, enerji fiyatlarından mı, proje bazlı gelirlerin zamanlamasından mı kaynaklandığı bu özet verilerden ayrıştırılamıyor.
Çeyreklik trend verisi bulunmadığı için yılın ilk çeyreğinden ikinci çeyreğe toparlanma olup olmadığını söylemek mümkün değil. Bu nedenle yatırımcı açısından bir sonraki raporda özellikle ikinci çeyrekte satışların hızlanıp hızlanmadığı, faaliyetlerin yılın ikinci yarısına nasıl taşındığı ve düşüşün geçici mi yoksa yapısal mı olduğu takip edilmeli.
Kârlılık
Kârlılık tarafındaki bozulma, satışlardaki gerilemeden daha belirgin. Brüt kâr 56,9 milyon TL seviyesinde kaldı; geçen yıl aynı dönemde bu rakam 160,8 milyon TL idi. Böylece brüt kâr marjı yaklaşık %14,6’dan %6,6’ya geriledi. Başka bir ifadeyle şirket, satışlarından geriye kalan temel üretim veya hizmet katkısının önemli bölümünü kaybetti. Satışlar %22,2 azalırken brüt kârın %64,6 gerilemesi, maliyetlerin gelirlerden daha hızlı yükseldiğini veya daha düşük marjlı işlerin toplam içindeki payının arttığını düşündürüyor.
FAVÖK ise 150,8 milyon TL oldu. Geçen yılki 250,8 milyon TL seviyesine göre düşüş %39,9. FAVÖK marjı da yaklaşık %22,8’den %17,4’e indi. Brüt marj ile FAVÖK marjı arasındaki farkın korunması, şirketin faaliyet giderlerinde belirli bir kontrol sağladığını gösterse de bu kontrol, brüt kârlılıktaki bozulmayı telafi etmeye yetmemiş. Operasyonel kâr üretme kapasitesi zayıflamış ve her 1 TL’lik satıştan elde edilen FAVÖK yaklaşık 17 kuruşa gerilemiş.
Net dönem kârı 34,3 milyon TL ile geçen yılki 98,6 milyon TL’nin oldukça altında kaldı; gerileme %65,2. Net kâr marjı da yaklaşık %9,0’dan %4,0’a düştü. FAVÖK ile net kâr arasındaki farkın önemli nedenlerinden biri finansman maliyetleri, amortismanlar ve enflasyon muhasebesi etkileri olabilir. Özellikle net parasal pozisyon geliri olmasaydı, net kâr görünümünün daha zayıf olması muhtemeldi.
Burada kritik nokta şu: 407,3 milyon TL’lik net parasal pozisyon geliri, 34,3 milyon TL’lik net kârın yaklaşık 12 katına denk geliyor. Bu nedenle açıklanan kârın önemli bölümü şirketin operasyonel performansından değil, TAS 29 kapsamında oluşan parasal pozisyon etkisinden desteklenmiş görünüyor.
Bilanço Sağlığı
Bilanço, gelir tablosundan daha fazla dikkat gerektiriyor. Dönen varlıklar 5,5 milyar TL’den 1,9 milyar TL’ye gerileyerek %65,2 azalmış. Buna karşılık duran varlıklar %50,7 artışla 8,1 milyar TL’ye yükselmiş. Bu iki hareket sonucunda toplam varlıklar 10,9 milyar TL’den 10,0 milyar TL’ye gerilemiş; yani şirketin toplam varlık tabanı %8,2 küçülmüş.
Varlık kompozisyonundaki bu değişim, bilançonun daha fazla duran varlık ağırlıklı hale geldiğini gösteriyor. Enerji şirketlerinde santral, ekipman ve proje yatırımları nedeniyle duran varlıkların yüksek olması olağan olabilir. Ancak dönen varlıkların bu kadar sert azalması, likidite tamponunun zayıfladığını gösteriyor. Şirketin kısa vadeli borçlarını, işletme sermayesi ihtiyacını ve yatırım harcamalarını hangi kaynaklarla karşıladığı bundan sonraki raporlarda yakından izlenmeli.
Net borç 1,4 milyar TL’den 4,3 milyar TL’ye çıkarak %198,3 arttı. Bu, yaklaşık 2,9 milyar TL’lik net borç artışı anlamına geliyor. Aynı dönemde özkaynaklar 3,4 milyar TL’den 2,8 milyar TL’ye gerileyerek %17,2 azaldı. Borç yükselirken özkaynağın küçülmesi, finansal kaldıraç baskısının arttığını gösteriyor.
Net borç/FAVÖK oranı, yalnızca açıklanan altı aylık FAVÖK üzerinden hesaplandığında yaklaşık 28,5 kat seviyesinde. FAVÖK’ün yıllıklandırılması halinde oran yaklaşık 14,3 kata gerilese de bu hâlâ yüksek bir borçluluk düzeyine işaret eder. Yıllıklandırma varsayımı kesin bir sonuç değildir; fakat her iki yaklaşım da şirketin borç taşıma kapasitesinin ciddi biçimde izlenmesi gerektiğini ortaya koyuyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon geliri 407,3 milyon TL olarak gerçekleşti ve geçen yılki 276,7 milyon TL’ye göre %47,2 arttı. Enflasyon muhasebesi altında bu kalem, şirketin parasal varlıkları ve parasal yükümlülükleri arasındaki pozisyonun enflasyon karşısındaki etkisini yansıtır. Raporlanan pozitif tutar, dönem içinde şirketin parasal pozisyonundan muhasebesel olarak kazanç sağlandığını gösteriyor.
Ancak bu kalem operasyonel nakit akışıyla aynı şey değildir. Net parasal pozisyon geliri, şirketin kasasına aynı tutarda nakit girişi yaratmaz; bu nedenle yatırımcı bu katkıyı FAVÖK veya faaliyetlerden yaratılan nakit gibi değerlendirmemeli. Consus Enerji’de bu etkinin büyüklüğü özellikle dikkat çekici: 407,3 milyon TL, FAVÖK’ün yaklaşık 2,7 katı ve net kârın yaklaşık 12 katı seviyesinde.
Bu durum, enflasyon muhasebesinin şirketin raporlanan net kârını belirgin biçimde şekillendirdiğini gösteriyor. Operasyonel marjlar zayıflarken net parasal pozisyon gelirinin artması, finansal tablonun yalnızca net kâr üzerinden okunmasını yanıltıcı hale getiriyor. Bu nedenle şirketin performansı değerlendirilirken FAVÖK, faaliyet nakit akışı, borçluluk ve faiz karşılama kapasitesi birlikte ele alınmalı.
Yatırımcı için Ne Anlama Geliyor?
Consus Enerji’nin 2026/6AB sonuçları, operasyonel açıdan savunulması zor bir tablo ortaya koyuyor. Satışlar daralıyor, brüt marj yaklaşık 8 puan geriliyor, FAVÖK marjı yaklaşık 5,4 puan düşüyor ve net kâr %65,2 azalıyor. Üstelik bu zayıf kârlılık görünümüne, net borcun 4,3 milyar TL’ye yükselmesi ve özkaynakların %17,2 gerilemesi eşlik ediyor.
Fırsat tarafında, şirketin duran varlık tabanındaki büyüme gelecekte kapasite veya proje gelirleri yaratabilecek yatırımlara işaret ediyor olabilir. Ancak bu fırsatın değer yaratabilmesi için yeni varlıkların yeterli nakit akışı üretmesi ve borç yükünün kontrol altına alınması gerekiyor. Mevcut veriler, bu sürecin henüz yatırımcı açısından güven verici bir noktaya ulaşmadığını gösteriyor.
Takip edilmesi gereken başlıklar şunlar:
- Satışların yılın ikinci yarısında toparlanıp toparlanmadığı,
- Brüt marjın %6,6 seviyesinden yukarı dönüp dönmediği,
- Net borcun artış hızının yavaşlayıp yavaşlamadığı,
- Faaliyetlerden nakit yaratma kapasitesi,
- Net parasal pozisyon gelirine olan bağımlılığın azalması.
Özetle, şirketin bilançosunda büyüyen duran varlıklar uzun vadeli potansiyel taşısa da mevcut dönemde bu potansiyel, zayıflayan operasyonel kârlılık ve yüksek borçluluk tarafından gölgeleniyor. Yatırımcı için en sağlıklı yaklaşım, yalnızca net kârı değil, borç azaltımını ve gerçek operasyonel nakit üretimini görmeyi beklemek olacaktır.
Yatırım tavsiyesi değildir.