
Açılış
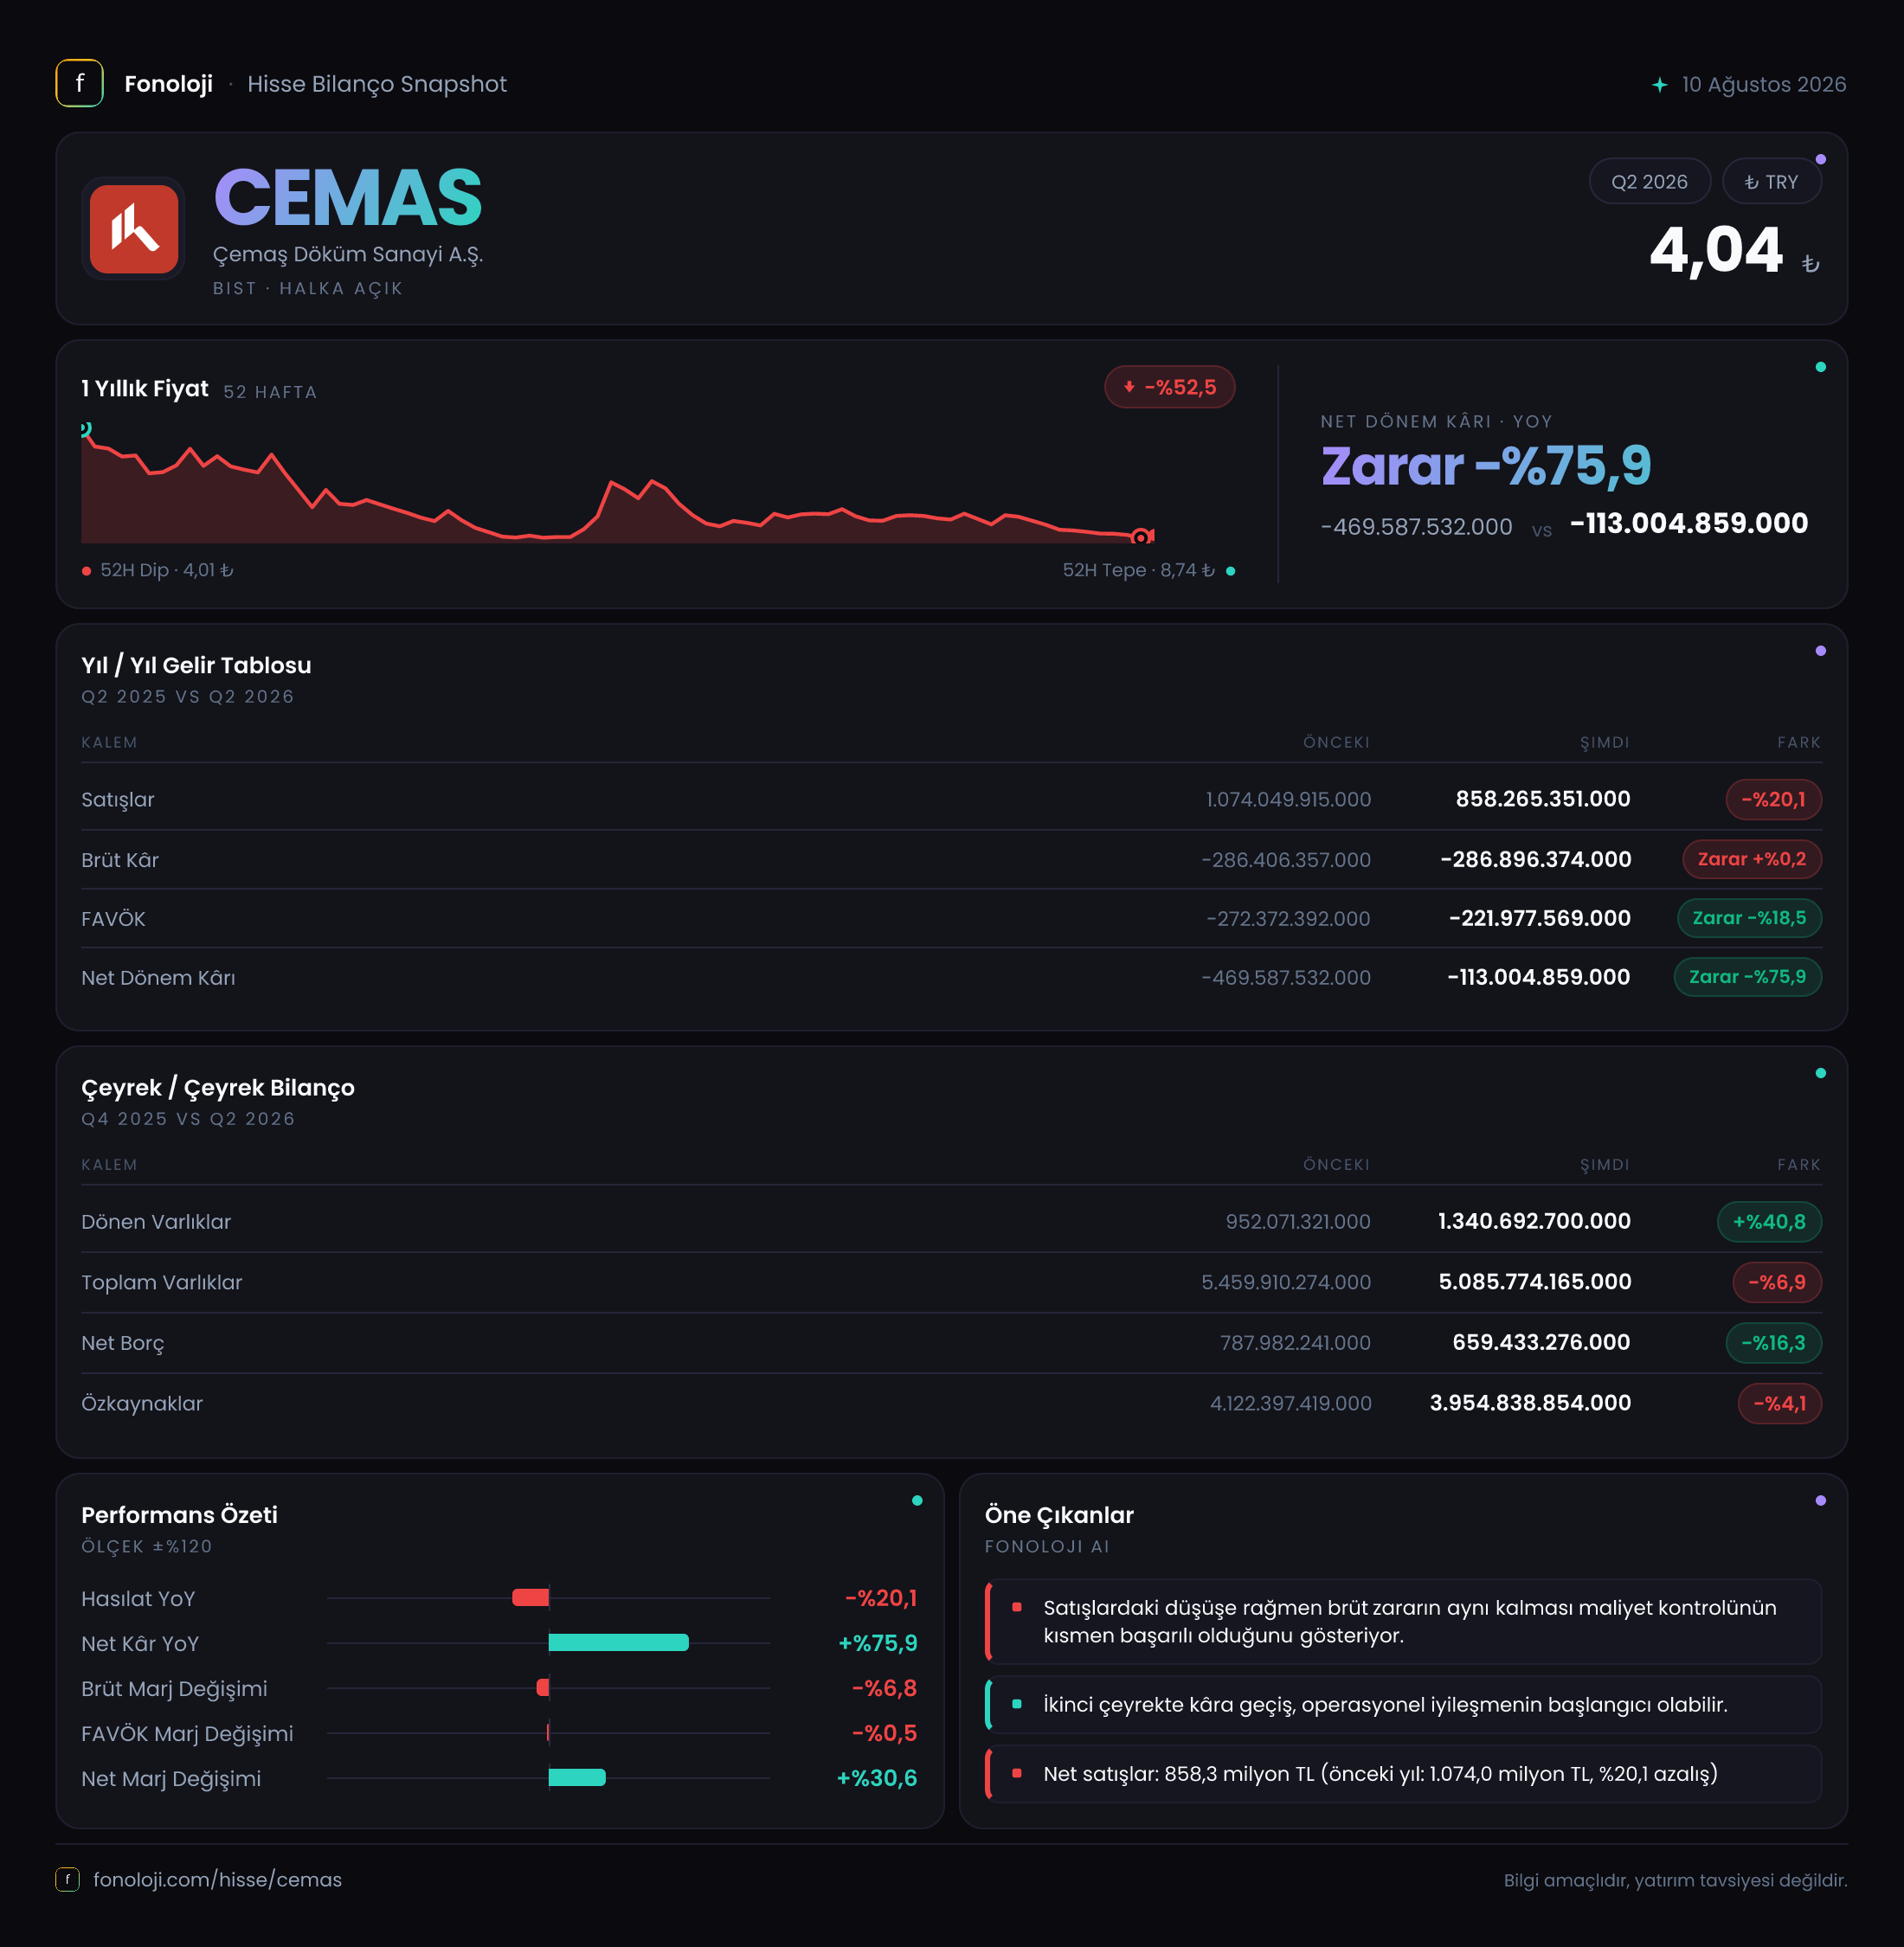
Çemaş Döküm Sanayi’nin 2026/6 ara dönem sonuçları, operasyonel tarafta hâlâ zorlanmanın sürdüğünü; buna karşılık finansal yapı ve enflasyon muhasebesi etkisinin net zararı belirgin biçimde sınırladığını gösteriyor. Şirketin satışları geçen yılın aynı dönemine göre %20,1 gerileyerek 858,3 milyon TL’ye indi. Brüt kâr ve FAVÖK tarafında zarar devam ederken, net zarar 469,6 milyon TL’den 113,0 milyon TL’ye geriledi. Bu iyileşmenin ana kaynağı operasyonel toparlanmadan çok, 682,5 milyon TL’lik net parasal pozisyon kazancı oldu. Dolayısıyla yatırımcı açısından ana soru, bu muhasebe desteğinin ötesinde şirketin üretim ve satış performansını ne zaman kalıcı biçimde düzelteceği.
Satış Hikayesi
Çemaş’ın satışları 858,3 milyon TL ile geçen yılın aynı dönemindeki 1,1 milyar TL’nin oldukça altında kaldı. Yüzde 20,1’lik bu düşüş, Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda yalnızca nominal bir daralma değil, reel anlamda daha belirgin bir faaliyet kaybına işaret ediyor. Başka bir ifadeyle şirket, fiyat artışlarını satış hacmi veya ürün karmasıyla telafi edememiş görünüyor.
Satışlardaki gerileme, şirketin döküm faaliyetlerinde talep, kapasite kullanımı, ürün fiyatlaması veya maliyetleri müşteriye yansıtma gücü açısından baskının sürdüğünü düşündürüyor. Ancak eldeki veri, bu düşüşün hangi ürün grubundan veya hangi müşteri segmentinden kaynaklandığını göstermiyor. Bu nedenle satışlardaki zayıflığın geçici sipariş zamanlaması mı, yoksa daha kalıcı bir rekabet ve talep sorunu mu olduğunu anlamak için sonraki dönemlerde hacim ve satış kırılımına bakmak gerekecek.
Çeyreklik gelir tablosu trendi paylaşılmadığı için 2026’nın ilk ve ikinci çeyreği arasında satışların nasıl seyrettiğini kesin biçimde değerlendirmek mümkün değil. Bu da toparlanmanın başladı mı, yoksa şirketin dönem boyunca benzer bir baskı altında mı kaldığı sorusunu şimdilik açık bırakıyor. Yatırımcı açısından sonraki raporlarda özellikle satışların önceki çeyreğe göre artıp artmadığı ve bu artışın enflasyonun üzerinde gerçekleşip gerçekleşmediği izlenmeli.
Kârlılık
Kârlılığın en zayıf halkası brüt kâr tarafında. Şirket, 858,3 milyon TL satışa karşılık 286,9 milyon TL brüt zarar yazdı. Bu, yaklaşık %33,4 brüt zarar marjı anlamına geliyor. Geçen yıl aynı dönemde brüt zarar 286,4 milyon TL seviyesindeydi; satışlar daha yüksek olmasına rağmen brüt zarar tutarının neredeyse aynı kalması, maliyet yapısındaki sorunun devam ettiğini gösteriyor. Brüt marj geçen yıl yaklaşık -%26,0 iken bu dönemde -%33,4’e gerilemiş durumda. Yani şirketin her 100 TL’lik satışında üretim maliyetleri satış gelirini daha fazla aşar hâle gelmiş.
FAVÖK zararı ise 272,4 milyon TL’den 222,0 milyon TL’ye geriledi. Nominal olarak 50,4 milyon TL’lik iyileşme olumlu görünse de satışların da daraldığı dikkate alınmalı. FAVÖK marjı geçen yıl yaklaşık -%24,8 iken bu dönemde -%25,9 seviyesinde. Dolayısıyla şirket, FAVÖK zararını azaltmış olsa da satışlara oranla operasyonel verimliliğinde henüz anlamlı bir iyileşme sağlayamamış.
Net zarar tarafında tablo daha olumlu: zarar 469,6 milyon TL’den 113,0 milyon TL’ye geriledi. Bu, net zararda yaklaşık %75,9’luk bir azalma demek. Ancak net kâr marjı hâlâ yaklaşık -%13,2 seviyesinde; geçen yıl bu oran -%42,7 idi. İyileşmenin büyük bölümü faaliyet kârlılığından değil, net parasal pozisyon kazancından geliyor. Bu nedenle zarar azalmasını doğrudan operasyonel dönüşüm olarak okumak erken olur.
Bilanço Sağlığı
Bilanço tarafında dönen varlıklar 952,1 milyon TL’den 1,3 milyar TL’ye yükselerek %40,8 arttı. Bu artış, şirketin kısa vadeli varlıklarında ve likidite tamponunda nominal bir genişleme olduğunu gösteriyor. Ancak dönen varlıkların hangi kalemlerden oluştuğu — nakit, ticari alacak veya stok — paylaşılmadığı için bu artışın nakit gücü mü, yoksa işletme sermayesi ihtiyacı mı yarattığı kesinleştirilemiyor.
Duran varlıklar 4,5 milyar TL’den 3,7 milyar TL’ye gerileyerek %16,9 düştü. Bu azalış, enflasyon muhasebesi ve yeniden değerleme etkileriyle birlikte düşünülmeli; tek başına üretim kapasitesinin azaldığı anlamına gelmez. Toplam varlıklar da 5,5 milyar TL’den 5,1 milyar TL’ye geriledi.
| KPI | 2026/6 | Önceki dönem | Yorum | |---|---:|---:|---| | Satışlar | 858,3 mn TL | 1,1 mlr TL | %20,1 düşüş | | FAVÖK marjı | -%25,9 | -%24,8 | Operasyonel zarar oranı arttı | | Net zarar | 113,0 mn TL | 469,6 mn TL | Zarar %75,9 azaldı | | Net borç | 659,4 mn TL | 788,0 mn TL | %16,3 geriledi | | Özkaynaklar | 4,0 mlr TL | 4,1 mlr TL | %4,1 düşüş |
Net borç 788,0 milyon TL’den 659,4 milyon TL’ye geriledi. Bu, borçluluk açısından olumlu bir gelişme ve şirketin net borcu özkaynaklarının yaklaşık %16,5’i seviyesinde. Bununla birlikte FAVÖK negatif olduğu için net borç/FAVÖK rasyosu anlamlı biçimde hesaplanamıyor; şirket henüz operasyonel nakit yaratımıyla borcunu taşıyan bir yapıda değil.
Özkaynaklar 4,1 milyar TL’den 4,0 milyar TL’ye geriledi. Düşüş sınırlı görünse de devam eden faaliyet zararları özkaynak tabanını aşındırıyor. Yaklaşık olarak toplam varlıklar ile özkaynaklar arasındaki fark, bilançoda 1,1 milyar TL civarında yükümlülük bulunduğunu gösteriyor; ancak borçların vadesi ve niteliği paylaşılmadığı için kısa vadeli ödeme baskısı konusunda kesin yorum yapmak mümkün değil.
Net Parasal Pozisyon (TAS 29)
Çemaş’ın sonuçlarındaki en kritik kalem, geçen yıl 24,0 milyon TL net parasal pozisyon zararı olan yapının bu dönemde 682,5 milyon TL net parasal pozisyon kazancına dönüşmesi. Yaklaşık 706,5 milyon TL’lik bu fark, net dönem zararının dramatik biçimde azalmasının temel nedeni.
TAS 29 kapsamında bu kalem, yüksek enflasyon ortamında şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini muhasebeleştiriyor. Ancak bu kazanç, şirketin kasasına aynı tutarda nakit girişi olduğu anlamına gelmez. Daha çok bilanço yapısının enflasyon karşısındaki muhasebe etkisini yansıtır ve operasyonel kârlılık gibi tekrarlanabilir bir performans göstergesi olarak değerlendirilmemelidir.
Bu nedenle 113,0 milyon TL’lik net zarar, operasyonel zararların tamamen ortadan kalktığını göstermiyor. Brüt kâr ve FAVÖK hâlâ negatif olduğu için şirketin temel faaliyetleri zarar üretmeye devam ediyor. Net parasal pozisyon kazancı önümüzdeki dönemlerde aynı seviyede oluşmayabilir.
Yatırımcı için Ne Anlama Geliyor?
Çemaş için mevcut tablo, bilanço tarafında bazı rahatlama işaretleri taşısa da operasyonel dönüşümün henüz gerçekleşmediğini gösteriyor. Fırsatlar ve riskler şu başlıklarda toplanıyor:
- Fırsat: Net borcun %16,3 azalması, finansal baskının bir miktar hafiflediğini gösteriyor.
- Fırsat: Net zarardaki düşüş, şirketin sermaye kaybı hızını yavaşlatıyor.
- Risk: Satışların enflasyonun belirgin biçimde altında kalması, reel faaliyet hacminde zayıflamaya işaret ediyor.
- Risk: Brüt zarar marjının -%26,0’dan -%33,4’e kötüleşmesi, maliyet ve fiyatlama sorunlarının sürdüğünü gösteriyor.
- Risk: FAVÖK negatif olduğu için borç ödeme kapasitesi henüz operasyonel olarak kanıtlanmış değil.
- Dikkat noktası: Net kâr görünümündeki iyileşmenin önemli bölümü TAS 29 kaynaklı; bu katkı kalıcı operasyonel kârla karıştırılmamalı.
Çemaş yatırımcısının önümüzdeki dönemde takip etmesi gereken ana gösterge net parasal pozisyon değil, satışların reel büyümeye dönmesi, brüt marjın pozitife yaklaşması ve FAVÖK’ün sürdürülebilir biçimde pozitife geçmesi. Bu üç başlıkta ilerleme görülmeden, net zarardaki azalmayı kalıcı bir toparlanma olarak değerlendirmek erken olur.
Yatırım tavsiyesi değildir.