
Açılış
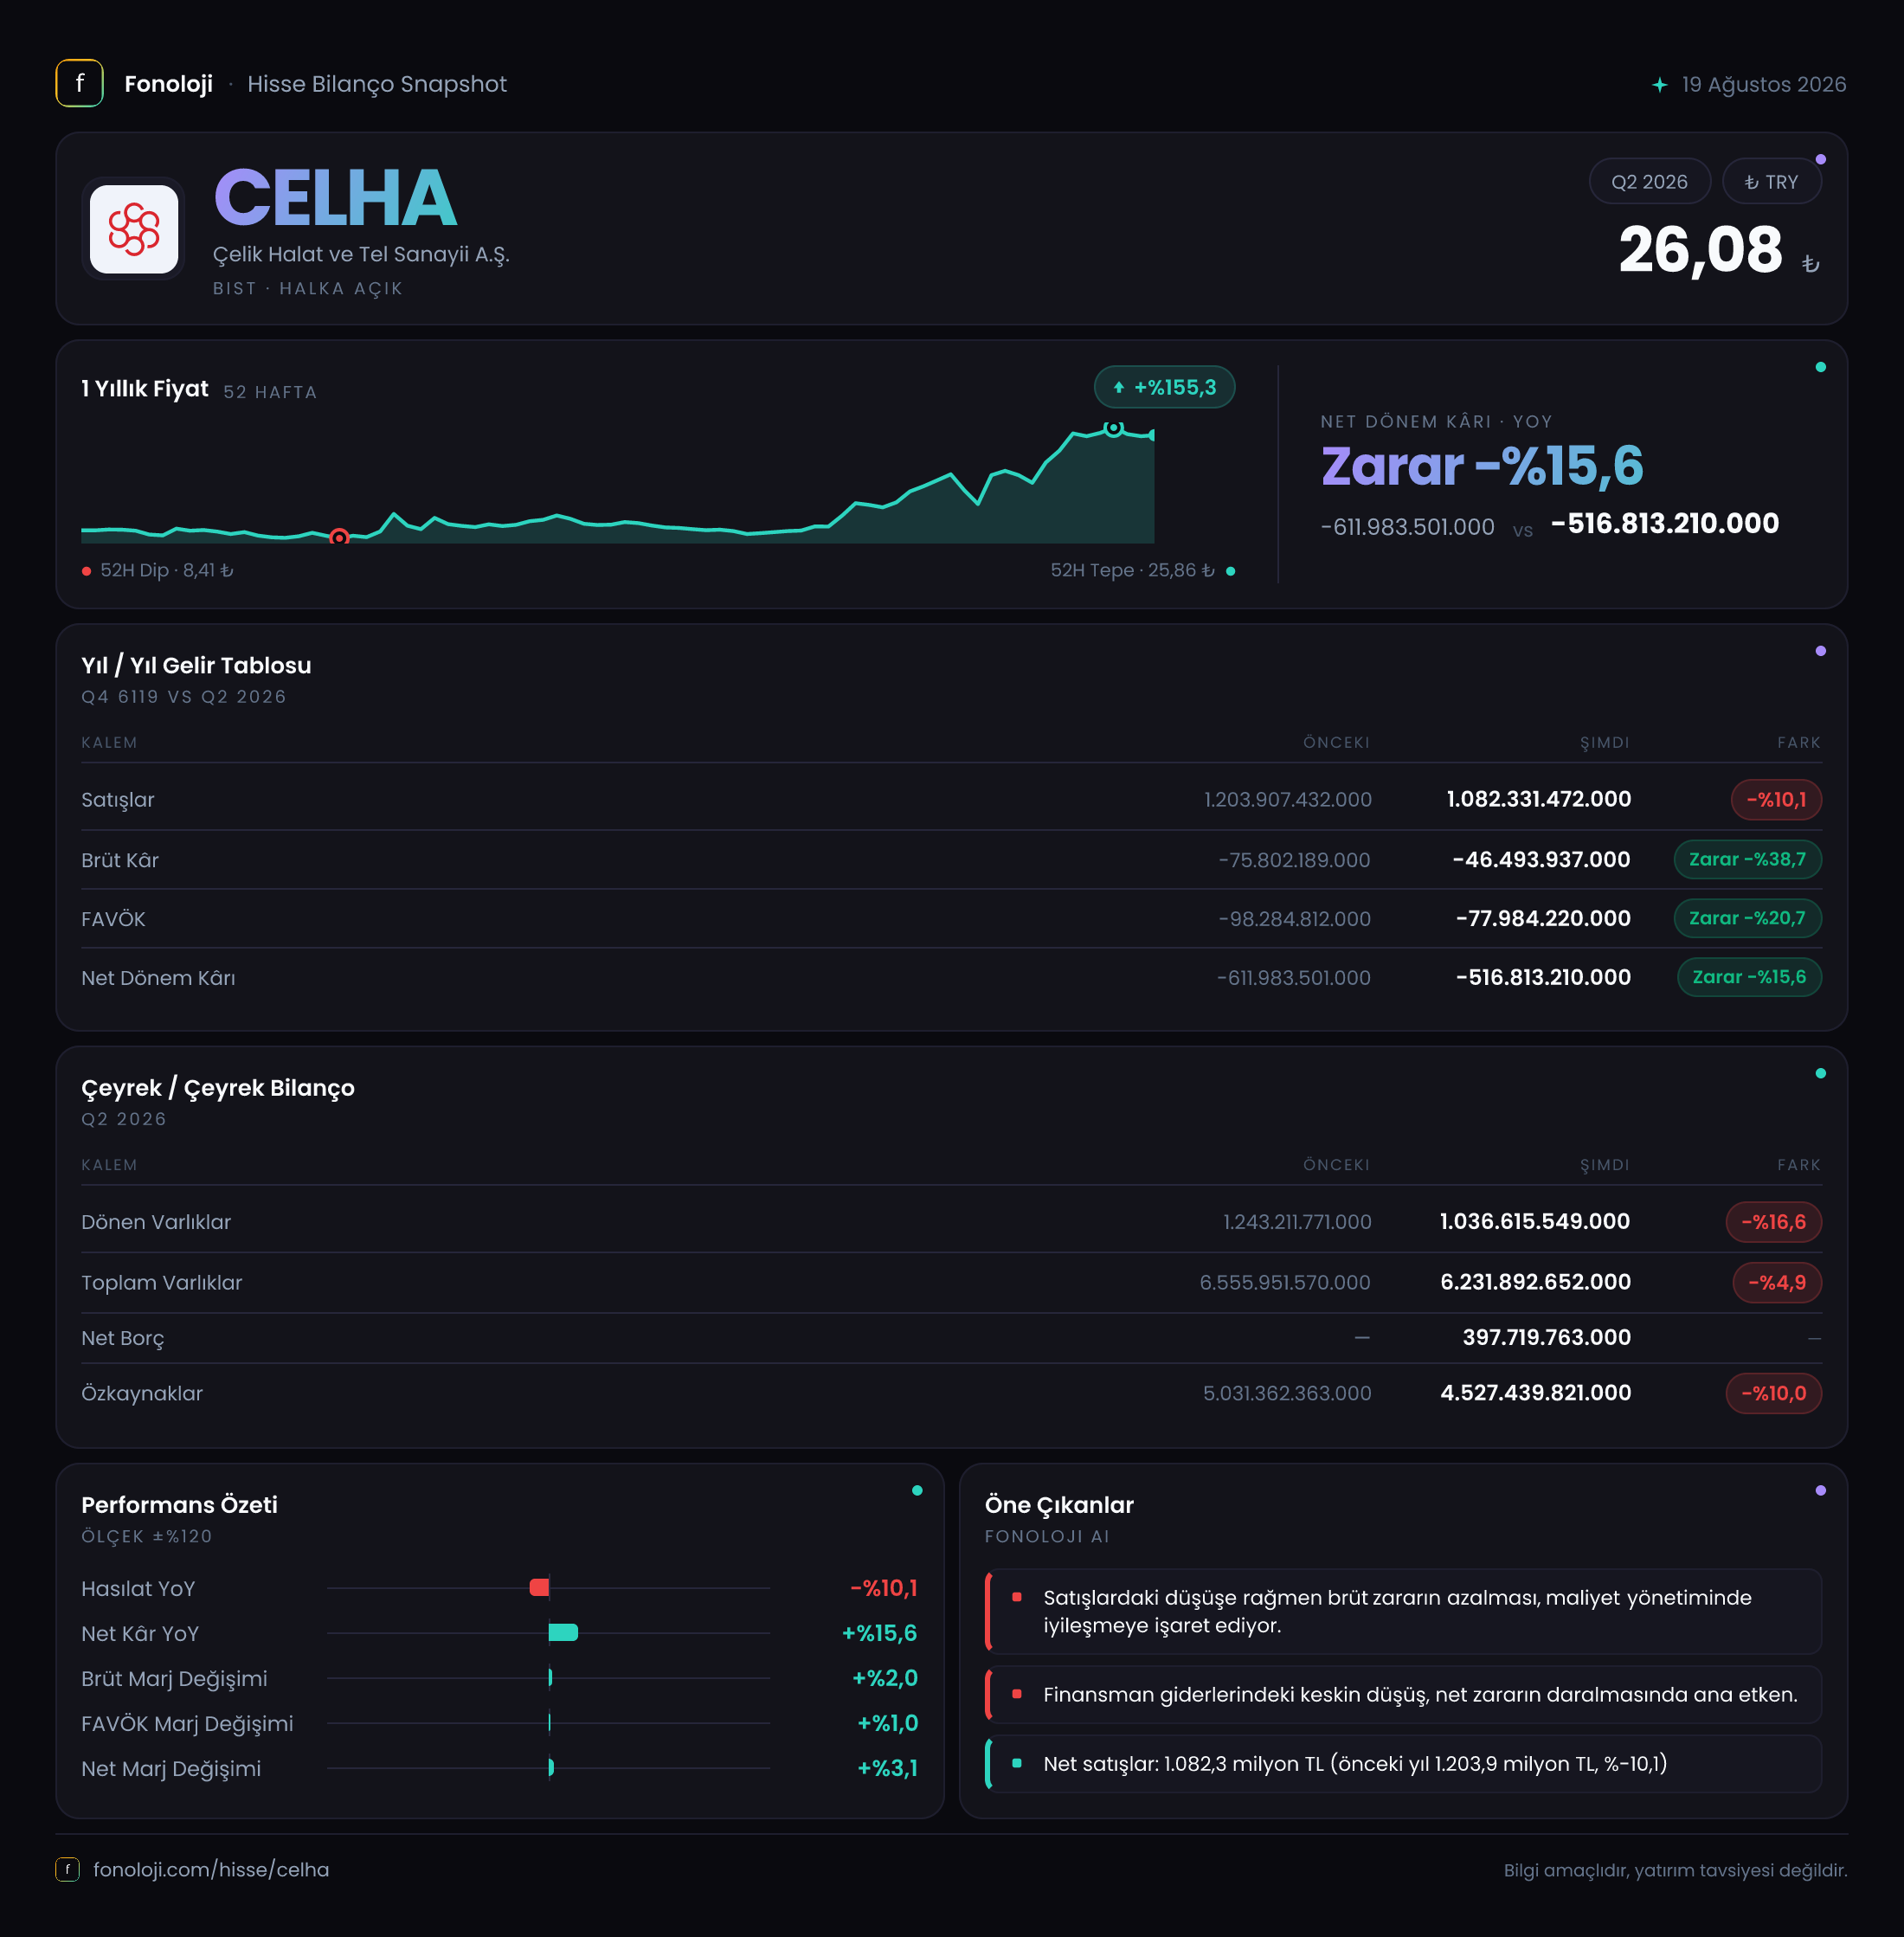
Çelik Halat ve Tel Sanayii, çelik halat, tel ve benzeri sanayi ürünleri üreten; performansı hem iç talebe hem de sanayi yatırımlarına duyarlı bir şirket. 2026/6AB finansalları, operasyonel tarafta geçen yılın aynı dönemine göre sınırlı bir toparlanma olduğunu, ancak şirketin hâlâ zarar bölgesinden çıkamadığını gösteriyor. Satışlar nominal olarak gerilerken brüt zarar ve FAVÖK zararı daralmış; buna karşın yüksek negatif net parasal pozisyon, operasyonel iyileşmenin net kâra yansımasını önemli ölçüde sınırlamış. Dolayısıyla bu dönemin ana hikâyesi büyümeden çok, zararların kontrol altına alınması ve bilanço dayanıklılığının korunması.
Satış Hikayesi
Şirketin satışları 1,1 milyar TL seviyesinde gerçekleşerek geçen yılın aynı dönemindeki 1,2 milyar TL seviyesine göre %10,1 geriledi. Bu düşüş, yalnızca şirketin kendi tarihsel performansına göre değil, Türkiye’de %30’un üzerinde seyreden enflasyon ortamı dikkate alındığında da zayıf bir tabloya işaret ediyor. Nominal satışların bile azalması, reel anlamda satış hacmi veya fiyatlama gücü üzerinde daha belirgin bir baskı olabileceğini gösteriyor.
Burada önemli nokta, satışlardaki gerilemenin şirketin kârlılık göstergelerine aynı ölçüde yansımamış olması. Başka bir ifadeyle CELHA daha düşük satış hacmiyle faaliyet göstermesine rağmen maliyet yapısında bir miktar iyileşme sağlamış. Bununla birlikte satışların hangi ürün grupları, ihracat pazarları veya fiyat-hacim etkisiyle değiştiğine ilişkin veri bulunmadığı için toparlanmanın kalıcı mı yoksa dönemsel mi olduğunu söylemek mümkün değil.
Çeyreklik trend açısından mevcut veri sınırlı. 2025/6 için satışlar 1,2 milyar TL, net kâr ise -612,0 milyon TL olarak veriliyor; ancak 2026/3 veya 2026/6 döneminin tek çeyreklik kırılımı bulunmadığından son çeyrekte ivmenin güçlenip güçlenmediğini değerlendirmek mümkün değil. Bu nedenle yatırımcı açısından bir sonraki ara raporda satışların yalnızca yıllık değil, bir önceki çeyreğe göre de izlenmesi önemli olacak.
Kârlılık
Brüt kâr, geçen yılki -75,8 milyon TL seviyesinden -46,5 milyon TL seviyesine yükseldi. Bu, brüt zararın %38,7 oranında daraldığı anlamına geliyor. Satışlara oranlandığında brüt marj geçen yıl yaklaşık -%6,3 iken bu dönemde -%4,2 seviyesine geldi. Marj hâlâ negatif; ancak ürün fiyatları, hammadde maliyetleri veya üretim verimliliği tarafında önceki döneme göre bir iyileşme olduğu görülüyor.
FAVÖK de -98,3 milyon TL seviyesinden -78,0 milyon TL seviyesine gelerek zararını %20,7 azalttı. FAVÖK marjı yaklaşık -%8,2’den -%7,1’e iyileşti. Bu gelişme, brüt kârdaki toparlanmanın faaliyet giderleri sonrasında da kısmen korunduğunu gösteriyor. Ancak FAVÖK’ün hâlâ negatif olması, şirketin ana faaliyetlerinden henüz nakit yaratma eşiğini aşamadığı anlamına geliyor. Satışlar yeniden büyümeden ve marj pozitif bölgeye geçmeden bu iyileşmenin bilanço üzerindeki etkisi sınırlı kalacaktır.
Net dönem zararı -612,0 milyon TL’den -516,8 milyon TL’ye geriledi; yani zarar yıllık bazda %15,6 azaldı. Satışlara göre net kâr marjı yaklaşık -%51,0’dan -%47,0’a iyileşmiş olsa da şirket her 1 TL’lik satışta yaklaşık 47 kuruş net zarar yazmaya devam ediyor. Operasyonel zarar daralmasına rağmen net parasal pozisyonun güçlü negatif katkısı, net kâr iyileşmesini baskılamış durumda. Bu nedenle yalnızca net zarardaki azalmaya bakarak kalıcı bir toparlanma sonucu çıkarmak erken; esas izlenmesi gereken gösterge FAVÖK’ün pozitif bölgeye geçip geçemeyeceği.
Bilanço Sağlığı
Toplam varlıklar önceki dönem sonundaki 6,6 milyar TL’den 6,2 milyar TL’ye geriledi; bu %4,9 düşüş, bilanço ölçeğinde bir daralmaya işaret ediyor. Dönen varlıklar 1,2 milyar TL’den 1,0 milyar TL’ye inerek %16,6 azaldı. Bu gerileme likidite tamponunun zayıfladığını gösteriyor; ancak nakit, ticari alacak ve stok kırılımı bulunmadığı için düşüşün hangi kalemden kaynaklandığı net olarak söylenemez.
Duran varlıklar da 5,3 milyar TL’den 5,2 milyar TL’ye geriledi. Bu sınırlı düşüş, şirketin uzun vadeli varlık tabanının büyük ölçüde korunduğunu gösteriyor. Özkaynaklar ise 5,0 milyar TL’den 4,5 milyar TL’ye inerek %10 azaldı. Özkaynakların toplam varlıklara oranı yaklaşık %76’dan %73’e gerilemiş olsa da şirket varlıklarının önemli bölümü hâlâ özkaynakla finanse ediliyor.
Net borç 397,7 milyon TL seviyesinde. Net borç/özkaynak oranı yaklaşık %8,8 ile düşük sayılabilecek bir düzeyde; bu, finansal kaldıraç açısından olumlu. Ancak FAVÖK negatif olduğu için net borç/FAVÖK rasyosu anlamlı biçimde hesaplanamıyor. Şirketin borcu özkaynaklarına göre sınırlı görünse de faaliyetlerin nakit yaratmaması, borç servisinin operasyonel performansa kıyasla daha önemli bir risk haline gelmesine neden oluyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, geçen yılki 3,4 milyon TL pozitif katkıdan bu dönemde -251,9 milyon TL gider etkisine dönmüş durumda. Bu, yaklaşık 255 milyon TL’lik negatif yönde değişim anlamına geliyor ve net kâr üzerindeki en belirgin baskı unsuru olarak öne çıkıyor.
TAS 29 kapsamında enflasyon muhasebesi, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini gelir tablosuna yansıtıyor. Net parasal pozisyonun negatif olması, şirketin parasal yükümlülüklerinin veya enflasyona duyarlı finansal yapısının parasal varlıklarına kıyasla daha ağır bastığını gösterir. Bu kalem nakit çıkışıyla birebir aynı olmasa da raporlanan net kârı ciddi biçimde aşağı çekiyor.
Buradaki kritik ayrım şu: Operasyonel zarar 20,3 milyon TL azalırken net parasal pozisyon 255 milyon TL civarında kötüleşmiş. Bu nedenle CELHA’nın kârlılık görünümünü değerlendirirken enflasyon muhasebesi etkisini faaliyet performansından ayrı okumak gerekiyor. Ancak yatırımcı açısından sonuç değişmiyor: şirketin net kâra ulaşabilmesi için hem operasyonel marjlarını düzeltmesi hem de negatif parasal pozisyon baskısını yönetmesi gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
CELHA’da olumlu taraf, satışlardaki %10,1 düşüşe rağmen brüt zarar ve FAVÖK zararının daralması. Bu, maliyet kontrolü veya ürün bazlı fiyatlama tarafında bir iyileşme sinyali veriyor. Ayrıca net borcun 397,7 milyon TL seviyesinde kalması ve özkaynakların 4,5 milyar TL ile bilanço içinde güçlü ağırlığını koruması, şirketin yüksek finansal kaldıraçla çalışmadığını gösteriyor.
Buna karşılık temel riskler daha belirgin:
- Satışlar, yüksek enflasyon ortamında nominal olarak geriliyor; bu durum reel daralma riskini artırıyor.
- FAVÖK marjı -%7,1 ile hâlâ negatif ve ana faaliyetler henüz kendi kendini finanse edemiyor.
- Net parasal pozisyonun -251,9 milyon TL olması, operasyonel toparlanmanın net kâra dönüşmesini zorlaştırıyor.
- Dönen varlıkların %16,6 azalması, işletme sermayesi ve kısa vadeli likidite açısından yakından takip edilmeli.
- Net borç/FAVÖK oranı, negatif FAVÖK nedeniyle ölçülemiyor; borç seviyesinden çok nakit yaratma kapasitesi kritik hale geliyor.
Önümüzdeki dönemde yatırımcıların izlemesi gereken ana göstergeler; satışların yeniden nominal büyümeye geçmesi, brüt marjın sıfıra yaklaşması, FAVÖK’ün pozitif bölgeye ilerlemesi ve net parasal pozisyon zararının azalması olacak. Mevcut finansallar, operasyonel zararın kontrol altına alındığını ancak şirketin henüz sürdürülebilir kârlılık aşamasına ulaşmadığını gösteriyor.
Yatırım tavsiyesi değildir.