
Açılış
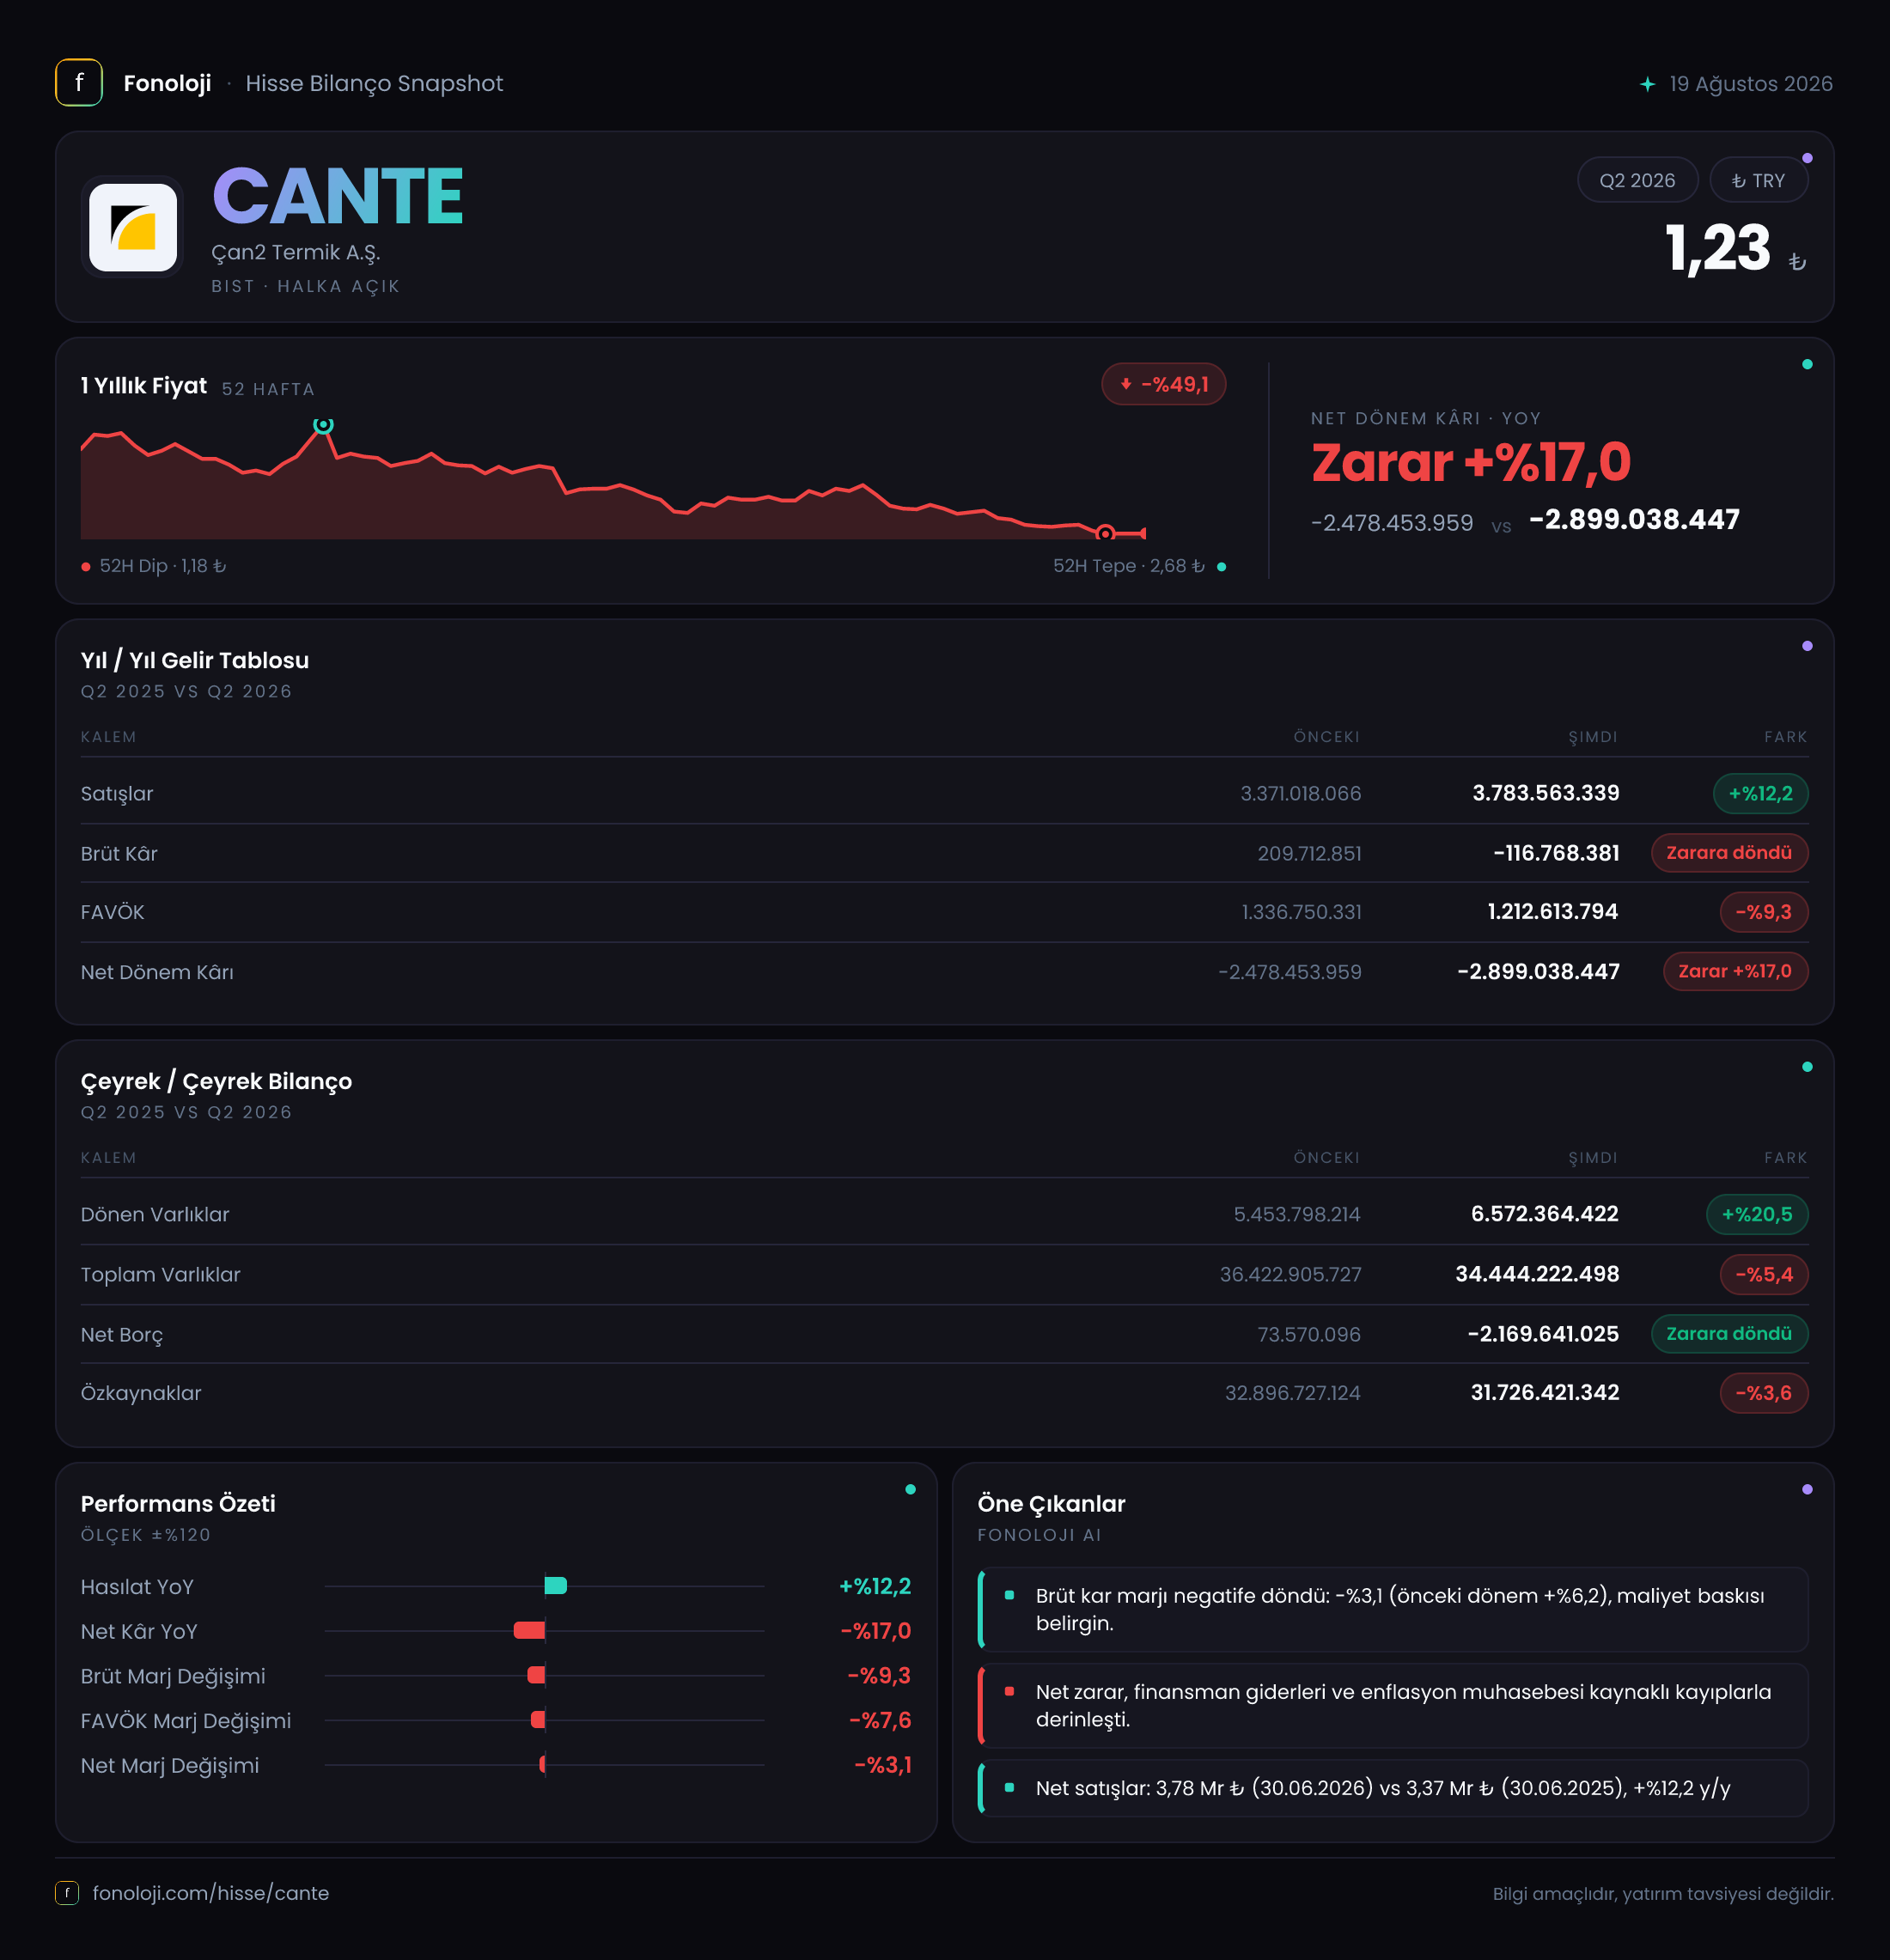
Çan2 Termik, elektrik üretimi alanında faaliyet gösteren ve finansallarında enerji fiyatları, üretim hacmi, maliyetler ve enflasyon muhasebesinin birlikte etkili olduğu bir şirket. 2026/6A sonuçlarının ana mesajı, satışlarda nominal büyümeye rağmen kârlılık kalitesinin zayıflaması ve net zararın derinleşmesi. Şirketin satışları %12,2 artarak 3,8 milyar TL’ye yükselmiş olsa da bu artış, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında reel anlamda büyümeye işaret etmiyor. Üstelik brüt kârın zarara dönmesi, FAVÖK’ün gerilemesi ve negatif net parasal pozisyonun belirgin şekilde büyümesi, gelir tablosunun alt satırında baskı yaratmış.
Buna karşılık bilanço tarafında önemli bir iyileşme var: 73,6 milyon TL net borçtan 2,2 milyar TL net nakit pozisyonuna geçilmiş. Bu gelişme, finansal dayanıklılık açısından olumlu; ancak güçlü nakit görünümü, faaliyet kârlılığındaki bozulmayı ve yüksek net zararı tek başına telafi etmiyor.
Satış Hikayesi
Şirketin 2026/6A satışları 3,8 milyar TL oldu. Geçen yılın aynı döneminde satışlar 3,4 milyar TL seviyesindeydi; dolayısıyla nominal artış %12,2 olarak gerçekleşti. İlk bakışta büyüme var gibi görünse de bu oran, aynı dönemdeki yüksek enflasyonun oldukça gerisinde kalıyor. Başka bir ifadeyle Çan2 Termik’in cirosu TL bazında artmış, fakat satın alma gücü ve maliyetler dikkate alındığında şirketin reel satış hacmini koruyup koruyamadığı konusunda soru işaretleri oluşmuş.
Eldeki çeyreklik veri sınırlı. 2025/6 döneminde satışların 2,0 milyar TL olduğu bilgisi bulunuyor; ancak mevcut veri setinde 2026/3 veya 2026’nın ikinci çeyreğine ait ayrı satış rakamı yer almıyor. Bu nedenle satışların yıl içinde ivme kazanıp kazanmadığını ya da dönemsel bir üretim/fiyat etkisiyle mi arttığını kesin olarak söylemek mümkün değil. Çeyreklik trend için şirketin daha ayrıntılı ara dönem dipnotlarını ve sonraki finansal raporu beklemek gerekiyor.
Satış büyümesinden daha önemli konu, bu cironun ne kadarının kâra dönüştüğü. Geçen yıl 3,4 milyar TL satış üzerinden 209,7 milyon TL brüt kâr üreten şirket, bu yıl 3,8 milyar TL satışa rağmen 116,8 milyon TL brüt zarar açıklamış. Bu tablo, gelir artışının maliyet baskısını karşılayamadığını ve operasyonel ekonominin önceki yıla göre bozulduğunu gösteriyor.
Kârlılık
Brüt kâr marjı, geçen yılki yaklaşık %6,2 seviyesinden bu dönem -%3,1’e gerilemiş durumda. Yani şirket, satışlarının her 100 TL’sinde geçen yıl yaklaşık 6,2 TL brüt kâr üretirken, bu yıl aynı ölçekte yaklaşık 3,1 TL brüt zarar yazmış. Bu, finansal tablodaki en dikkat çekici bozulma.
FAVÖK ise 1,3 milyar TL’den 1,2 milyar TL’ye gerileyerek %9,3 düştü. FAVÖK marjı da yaklaşık %38,2’den %31,6’ya indi. Marj hâlâ yüksek görünse de yön aşağı. Ayrıca brüt zarara karşın FAVÖK’ün pozitif kalması, gelir tablosunda brüt kâr ile FAVÖK arasında önemli fark bulunduğunu gösteriyor. Bu farkın hangi kalemlerden kaynaklandığı — faaliyet giderleri, diğer faaliyet gelirleri veya muhasebesel sınıflamalar gibi — detaylı dipnotlar görülmeden kesin biçimde yorumlanmamalı.
Net kâr tarafında ise şirketin zararı büyümüş. 2025/6A’da 2,5 milyar TL olan net zarar, bu dönemde 2,9 milyar TL’ye çıkarak %17 arttı. Net zarar marjı yaklaşık -%73,5’ten -%76,3’e kötüleşti. Yani satışların dörtte üçünden fazlası net zarar olarak sonuçlanıyor. Bu seviyedeki zarar, FAVÖK üretiminin şirketi nihai olarak kâra taşıyamadığını gösteriyor.
Burada özellikle 697,0 milyon TL’lik negatif net parasal pozisyon dikkat çekiyor. Geçen yıl aynı dönemde bu kalem 140,3 milyon TL negatifti. Dolayısıyla enflasyon muhasebesi kaynaklı yük yaklaşık 556,7 milyon TL artmış ve net zarar üzerinde belirgin baskı oluşturmuş.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha güçlü bir görünüm sunuyor. Dönen varlıklar, önceki yıl sonundaki 5,5 milyar TL’den 6,6 milyar TL’ye yükselerek %20,5 arttı. Bu artış, kısa vadeli varlık tabanının genişlediğini gösteriyor; ancak bunun ne kadarının nakit, ticari alacak veya stoklardan oluştuğu bilgisi verilmediği için likiditenin kalitesi konusunda temkinli olmak gerekiyor.
Duran varlıklar 31,0 milyar TL’den 27,9 milyar TL’ye geriledi. Yaklaşık 3,1 milyar TL’lik bu düşüş, toplam varlıkların 36,4 milyar TL’den 34,4 milyar TL’ye inmesine katkıda bulunmuş. Toplam varlıklardaki gerileme %5,4 seviyesinde. Duran varlık ağırlıklı bir elektrik üreticisi açısından bu kalemdeki değişimin amortisman, yeniden değerleme, satış veya muhasebe etkilerinden hangisinden kaynaklandığı ayrıca incelenmeli.
Özkaynaklar 32,9 milyar TL’den 31,7 milyar TL’ye gerileyerek %3,6 azaldı. Bu düşüşün temel nedeni, dönem zararının özkaynakları aşağı çekmesi. Buna rağmen özkaynakların toplam varlıklara oranı yaklaşık %92 ile oldukça yüksek. Geçen yıl sonundaki yaklaşık %90 seviyesine göre bu oran artmış durumda.
En olumlu bilanço gelişmesi net borç tarafında görülüyor. Şirket, önceki yıl sonundaki 73,6 milyon TL net borç pozisyonundan 2,2 milyar TL net nakit pozisyonuna geçmiş. Bu değişim, borçluluk riskini azaltıyor ve faiz maliyetlerine karşı tampon sağlıyor. Net borç/FAVÖK oranı da borçtan ziyade net nakit konumunu ifade edecek şekilde yaklaşık -1,8x seviyesinde. Ancak net nakit pozisyonunun faaliyetlerden yaratılan sürdürülebilir nakit akışıyla desteklenip desteklenmediği, nakit akış tablosu görülmeden kesinleşmiyor.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında enflasyon muhasebesi, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini gelir tablosuna yansıtıyor. Çan2 Termik’te net parasal pozisyonun -697,0 milyon TL olması, geçen yılki -140,3 milyon TL’ye kıyasla çok daha yüksek bir negatif etki bulunduğunu gösteriyor.
Bu kalemin negatif olması, enflasyon muhasebesinin şirketin raporlanan net sonucuna bu dönemde yük getirdiğine işaret ediyor. Ancak bu zarar, her zaman aynı miktarda nakit çıkışı anlamına gelmez; önemli bölümü muhasebesel bir düzeltme niteliğinde olabilir. Buna rağmen yatırımcı açısından etkisi gerçektir: şirketin nominal faaliyet kârlılığı, yüksek enflasyon muhasebesi etkisi ve diğer finansal kalemler nedeniyle net kâra dönüşememiştir.
Yatırımcı için Ne Anlama Geliyor?
Çan2 Termik’in 2026/6A finansallarında iki farklı hikâye var. Bilanço tarafında net nakde geçiş ve yüksek özkaynak oranı önemli avantajlar. Şirketin borç baskısının düşük olması, enerji fiyatlarında veya üretim koşullarında dalgalanma yaşandığında finansal esneklik sağlayabilir.
Ancak yatırımcı açısından asıl izlenmesi gereken başlık kârlılığın kalitesi:
- Satışlar %12,2 artmasına rağmen enflasyonun gerisinde kaldı.
- Brüt marj pozitiften negatife döndü.
- FAVÖK marjı yaklaşık 6,6 puan geriledi.
- Net zarar 2,9 milyar TL’ye yükseldi.
- Negatif net parasal pozisyon 697,0 milyon TL’ye ulaştı.
- Net nakit güçlü olsa da bu durum faaliyet kârlılığındaki bozulmayı tek başına çözmüyor.
Önümüzdeki dönemde satış büyümesinden çok, elektrik üretim maliyetleri, brüt marjın yeniden pozitife dönüp dönmeyeceği, FAVÖK marjının korunup korunamayacağı ve net parasal pozisyonun normalleşip normalleşmeyeceği takip edilmeli. Şirketin net nakit pozisyonu önemli bir güvenlik payı sunuyor; fakat yatırım tezinin güçlenmesi için bu bilançonun sürdürülebilir operasyonel kârlılıkla desteklenmesi gerekiyor.
Yatırım tavsiyesi değildir.