
Açılış
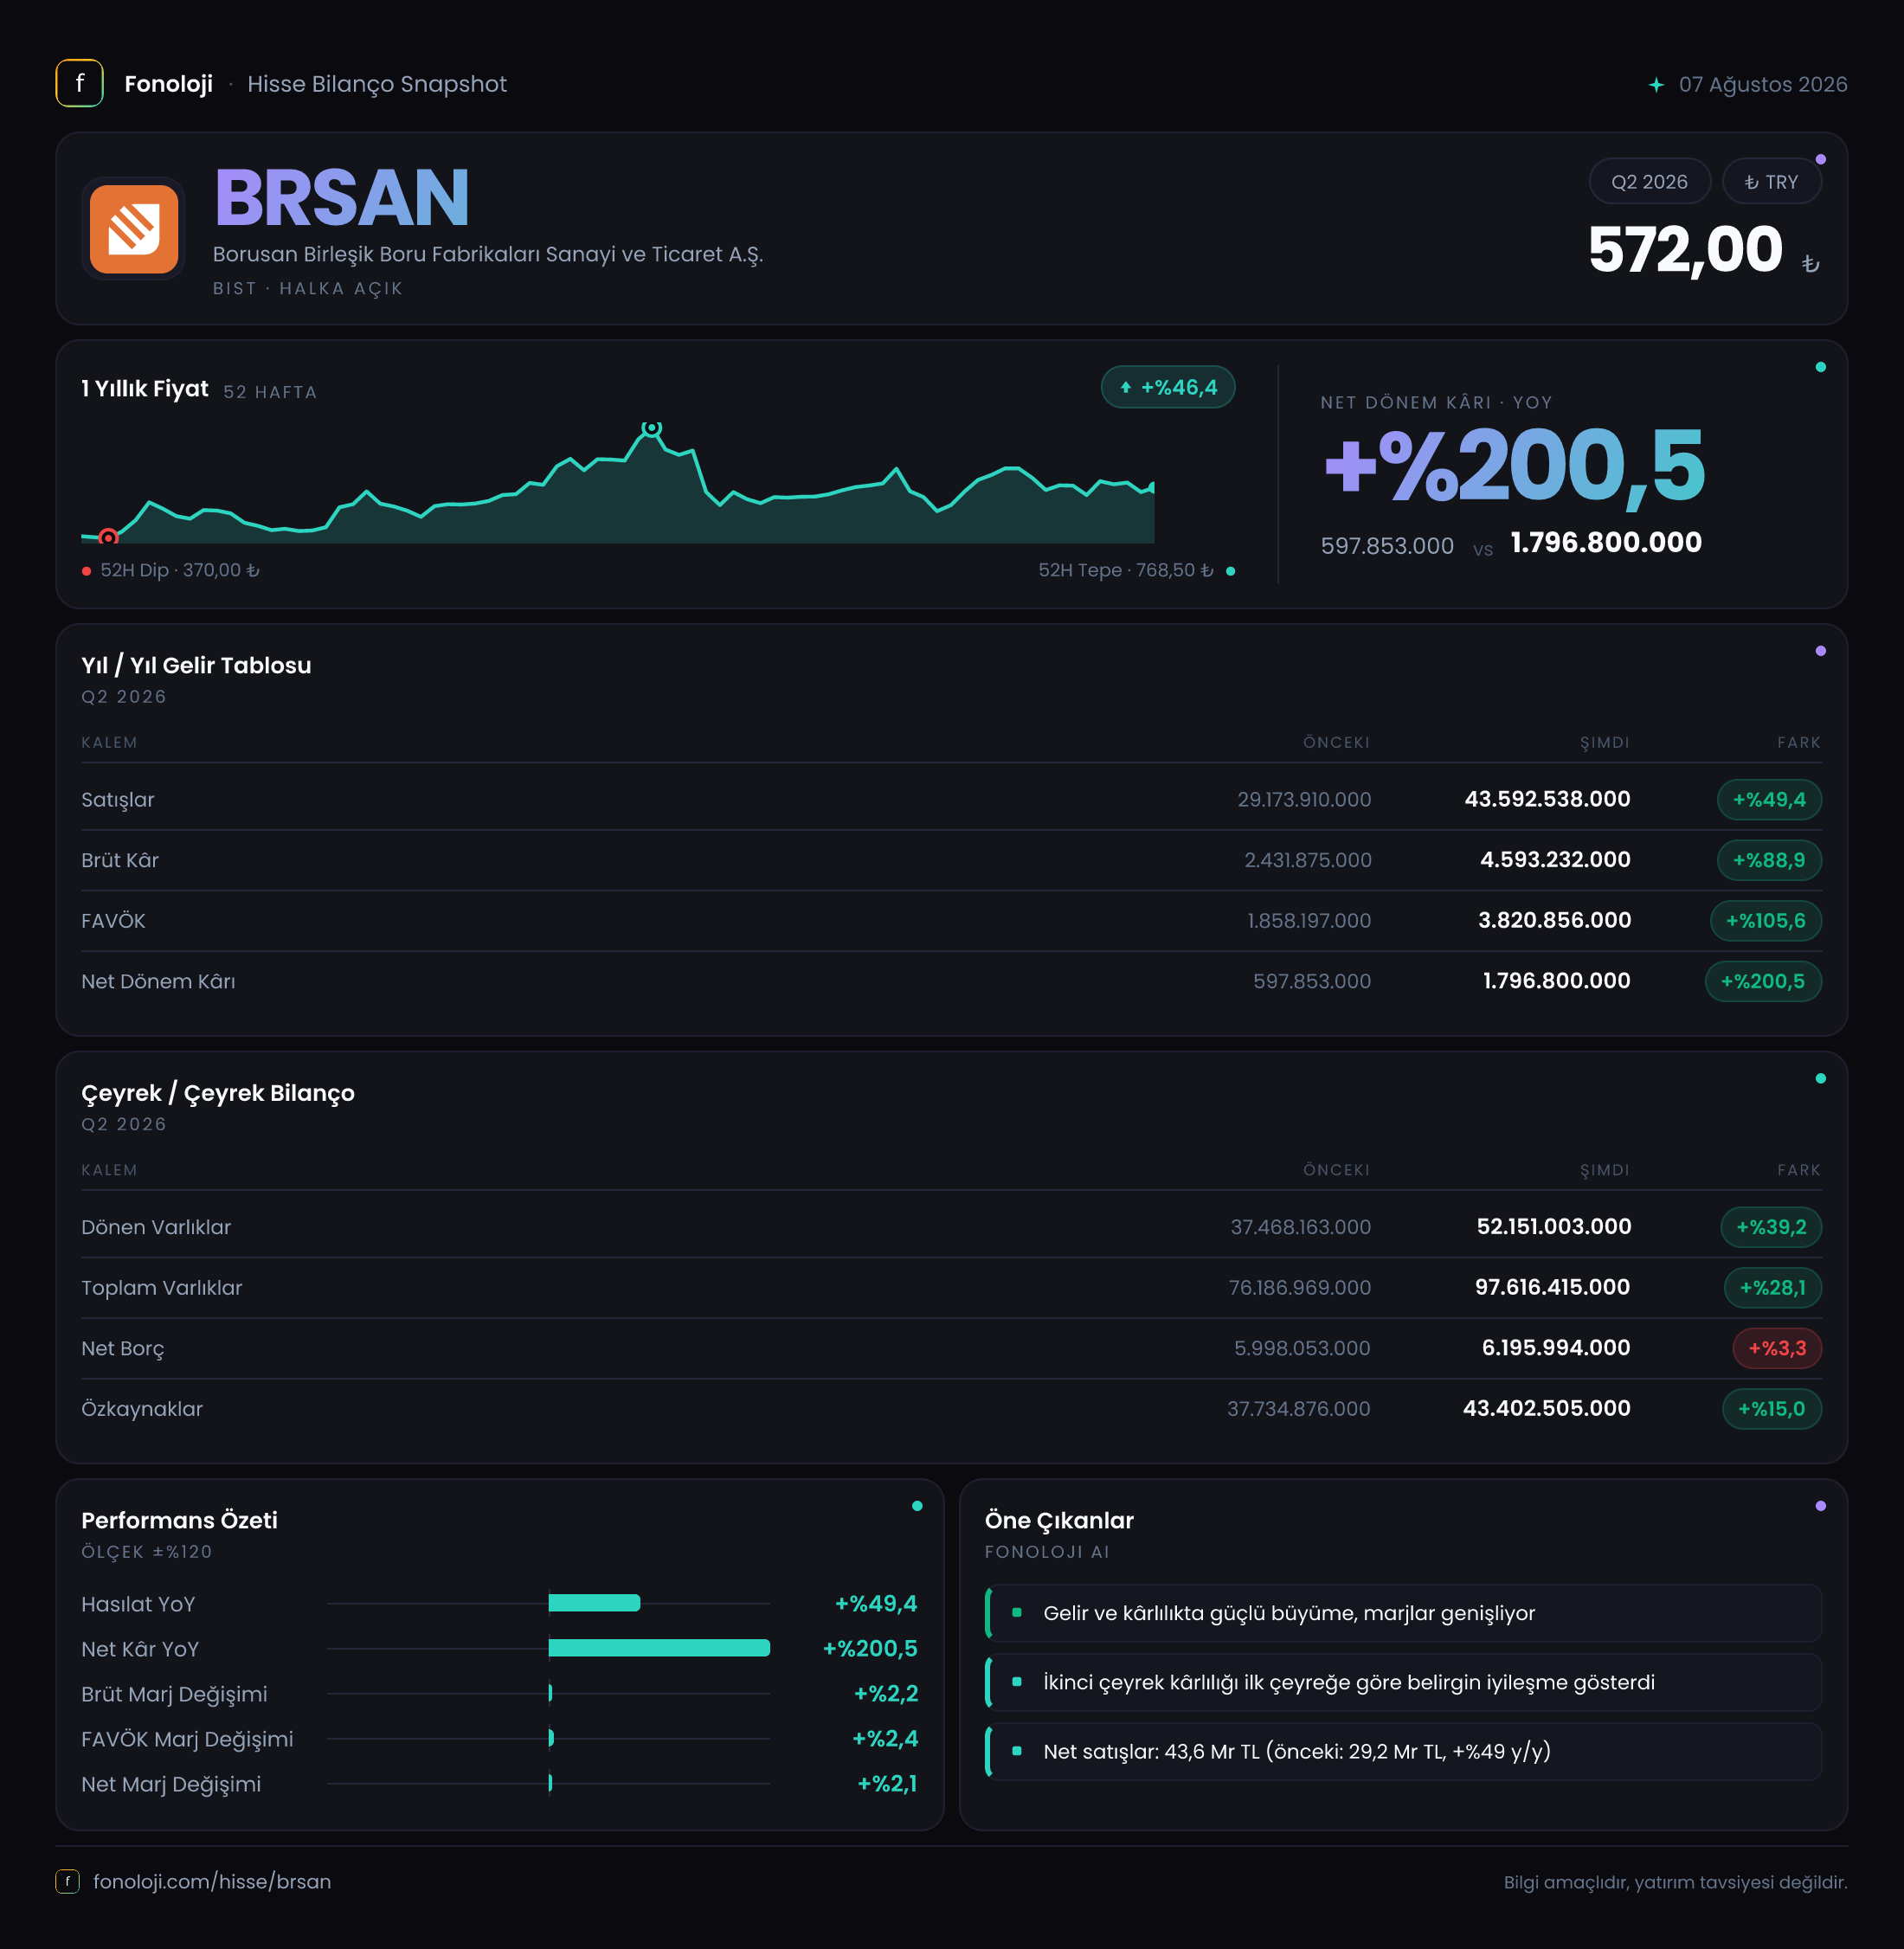
Borusan Birleşik Boru Fabrikaları, çelik boru üretimi ve buna bağlı sanayi faaliyetleriyle hem küresel emtia döngüsüne hem de enerji, altyapı ve sanayi yatırımlarına duyarlı bir şirket. 2026/6AB finansalları, satış büyümesinin ötesinde kârlılık kalitesinde de belirgin bir iyileşmeye işaret ediyor: satışlar %49,4 artarken brüt kâr %88,9, FAVÖK %105,6 ve net dönem kârı %200,5 yükseldi. Ana mesaj, şirketin sadece daha fazla ciro üretmediği; aynı zamanda bu cironun daha yüksek bir bölümünü operasyonel kâra dönüştürdüğü yönünde. Bununla birlikte, verilerin altı aylık toplamı göstermesi nedeniyle çeyrekten çeyreğe ivmeyi ayrıca ölçmek mümkün değil.
Satış Hikayesi
Borusan’ın satışları geçen yılın aynı dönemindeki 29,2 milyar TL’den 43,6 milyar TL’ye çıktı. Tutar bazındaki 14,4 milyar TL’lik artış, nominal olarak güçlü görünüyor. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon ortamı dikkate alındığında, bu büyümenin tamamını reel büyüme olarak okumamak gerekir. Satışlardaki %49,4’lük artış, enflasyonun üzerinde bir performansa işaret etse de reel büyümenin ne kadar olduğunu söylemek için ilgili dönemin kesin enflasyon oranı, satış hacmi ve ürün fiyat kırılımı gerekir.
Burada yatırımcı açısından önemli nokta, satış artışının kârlılıktaki artışın gerisinde kalması. Satışlar yaklaşık yarı yarıya büyürken FAVÖK iki kattan fazla arttı. Bu durum, şirketin ürün karmasında, fiyatlama gücünde, kapasite kullanımında veya operasyonel gider kontrolünde önceki döneme kıyasla daha iyi bir tablo oluştuğunu düşündürüyor. Ancak bu iyileşmenin ne kadarının sürdürülebilir fiyatlama, ne kadarının hammadde maliyetlerindeki değişim veya kur etkisinden kaynaklandığı mevcut özet veriden ayrıştırılamıyor.
Çeyreklik görünüm konusunda temkinli olmak gerekiyor. Paylaşılan veri yalnızca 2025/6AB ile 2026/6AB karşılaştırmasını içeriyor; 2026’nın ilk ve ikinci çeyreklerinin ayrı sonuçları bulunmuyor. Bu nedenle büyümenin yılın hangi çeyreğinde hızlandığını, ikinci çeyrekte ivmenin korunup korunmadığını veya dönem sonuna doğru marj baskısı oluşup oluşmadığını söylemek için sonraki detaylı raporları beklemek gerekir.
Kârlılık
Kârlılık tarafında şirketin performansı satış büyümesinden daha güçlü. Brüt kâr, 2,4 milyar TL’den 4,6 milyar TL’ye yükselirken brüt kâr marjı yaklaşık %8,2’den %10,6’ya çıktı. Yaklaşık 2,4 puanlık bu artış, Borusan’ın satışlarının daha yüksek brüt kârla gerçekleştiğini gösteriyor. Başka bir ifadeyle, şirket yalnızca daha fazla satış yapmamış; satış başına elde ettiği ilk kâr da belirgin biçimde iyileşmiş.
FAVÖK ise 1,9 milyar TL’den 3,8 milyar TL’ye yükseldi. FAVÖK marjı da %6,5’ten %8,7’ye çıktı. Brüt marjdaki iyileşmenin FAVÖK marjına da yansıması, üretim ve faaliyet giderlerinin satışlara göre daha kontrollü yönetildiğini gösteriyor. Brüt kâr marjı ile FAVÖK marjı arasındaki fark yaklaşık 1,9 puan seviyesinde. Bu farkın önceki dönemde yaklaşık 1,7 puan olması, faaliyet giderlerinin satışlara oranında sınırlı bir artış olabileceğine işaret ediyor; ancak gider kalemleri açıklanmadığı için kesin bir neden atfetmek mümkün değil.
Net dönem kârı 597,9 milyon TL’den 1,8 milyar TL’ye çıkarak üç katına yakın arttı. Net kâr marjı yaklaşık %2,0’den %4,1’e yükseldi. Bu, FAVÖK marjındaki iyileşmenin vergi, finansman giderleri, amortisman ve diğer kalemler sonrasında da büyük ölçüde korunabildiğini gösteriyor. Net kâr artışının FAVÖK artışından daha yüksek olması olumlu; fakat finansman giderleri, vergi oranı ve parasal kazanç/kayıp detayları verilmediği için bu farkın hangi kalemlerden kaynaklandığı ayrıca incelenmeli.
| Temel gösterge | 2025/6AB | 2026/6AB | Değişim | |---|---:|---:|---:| | Satışlar | 29,2 mlr TL | 43,6 mlr TL | %49,4 | | Brüt kâr marjı | %8,2 | %10,6 | +2,4 puan | | FAVÖK marjı | %6,5 | %8,7 | +2,2 puan | | Net kâr marjı | %2,0 | %4,1 | +2,1 puan |
Bilanço Sağlığı
Bilançoda toplam varlıklar, önceki yıl sonuna göre 76,2 milyar TL’den 97,6 milyar TL’ye çıkarak %28,1 büyüdü. Bu artışın ana kaynağı dönen varlıklar: dönen varlıklar 37,5 milyar TL’den 52,2 milyar TL’ye yükselerek %39,2 arttı. Bu görünüm, işletme sermayesi ihtiyacının büyüdüğünü; stoklar, ticari alacaklar veya nakit benzeri kalemlerde artış yaşanmış olabileceğini düşündürüyor. Ancak kırılım paylaşılmadığı için artışın hangi kalemden kaynaklandığı belirlenemiyor.
Duran varlıklar %17,4 artarak 45,5 milyar TL’ye ulaştı. Duran varlık büyümesinin toplam varlık büyümesinin altında kalması, bilanço genişlemesinin şu aşamada daha çok işletme sermayesi tarafında gerçekleştiğini gösteriyor. Bu yapı, satış büyümesini destekleyebilir; ancak alacak ve stokların satışlardan daha hızlı büyümesi durumunda nakit dönüşüm süresi uzayabilir.
Net borç 6,0 milyar TL’den 6,2 milyar TL’ye çıkarak yalnızca %3,3 arttı. Bu oldukça önemli bir nokta: şirketin varlıkları ve operasyonel kârlılığı büyürken borçluluk sınırlı şekilde yükselmiş. Altı aylık FAVÖK üzerinden bakıldığında net borç/FAVÖK yaklaşık 1,6x seviyesinde. Bu oran yıllıklandırılmış FAVÖK dikkate alındığında daha düşük görünebilir; yine de burada yılın ikinci yarısındaki performans bilinmediği için en sağlıklı yaklaşım, oranı temkinli yorumlamaktır.
Özkaynaklar 37,7 milyar TL’den 43,4 milyar TL’ye çıkarak %15 büyüdü. Özkaynak artışı, toplam varlık büyümesinin gerisinde kalsa da net borcun sınırlı artışıyla birlikte bilanço kaldıraç riskinin şu an için belirgin şekilde yükselmediğini gösteriyor. Mevcut verilere göre özkaynaklar toplam varlıkların yaklaşık %44’ünü karşılıyor; bu, şirketin bilançosunda önemli bir sermaye tamponu bulunduğunu gösteren olumlu bir unsur.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon verisi bu özet tabloda bulunmuyor. Bu nedenle enflasyon muhasebesinin net kâr üzerindeki etkisinin pozitif mi negatif mi olduğu, faaliyet kârının ne kadarının parasal kazanç veya kayıpla değiştiği söylenemez.
TAS 29 kapsamında yüksek parasal varlık taşıyan şirketler enflasyonist ortamda parasal kayıp yaşayabilirken, net parasal yükümlülüğü yüksek şirketlerde parasal kazanç oluşabilir. Borusan’ın net borcu 6,2 milyar TL olsa da yalnızca net borç rakamından şirketin toplam parasal pozisyonunu hesaplamak mümkün değildir. Nakit, ticari alacaklar, ticari borçlar ve diğer parasal kalemlerin vade yapısı bilinmeden bu konuda kesin çıkarım yapılmamalı. Bu nedenle net kârın güçlü artışını değerlendirirken TAS 29 etkisinin dipnotlardan ayrıca kontrol edilmesi kritik.
Yatırımcı için Ne Anlama Geliyor?
Borusan’ın 2026/6AB sonuçları, operasyonel açıdan güçlü bir dönem gösteriyor. Özellikle:
- Satışlar %49,4 artarken FAVÖK’ün %105,6 yükselmesi marj genişlemesine işaret ediyor.
- Brüt kâr marjının %10,6’ya, FAVÖK marjının %8,7’ye çıkması operasyonel verimlilik açısından olumlu.
- Net borcun yalnızca %3,3 artması, büyümenin agresif borçlanmayla finanse edilmediğini gösteriyor.
- Net kâr marjının %4,1’e yükselmesi, kârlılık iyileşmesinin şirketin alt satırına da yansıdığını ortaya koyuyor.
Buna karşılık izlenmesi gereken temel riskler, dönen varlıklardaki %39,2’lik artışın alacak ve stok kaynaklı olup olmadığı, marj iyileşmesinin hammadde ve kur koşulları değiştiğinde korunup korunamayacağı ve TAS 29 etkisinin net kârı nasıl şekillendirdiği. Ayrıca çeyreklik kırılım bulunmadığından, bu güçlü ilk yarı performansının yılın ikinci yarısında sürüp sürmediği henüz teyit edilmiş değil.
Yatırım tavsiyesi değildir.