
Açılış
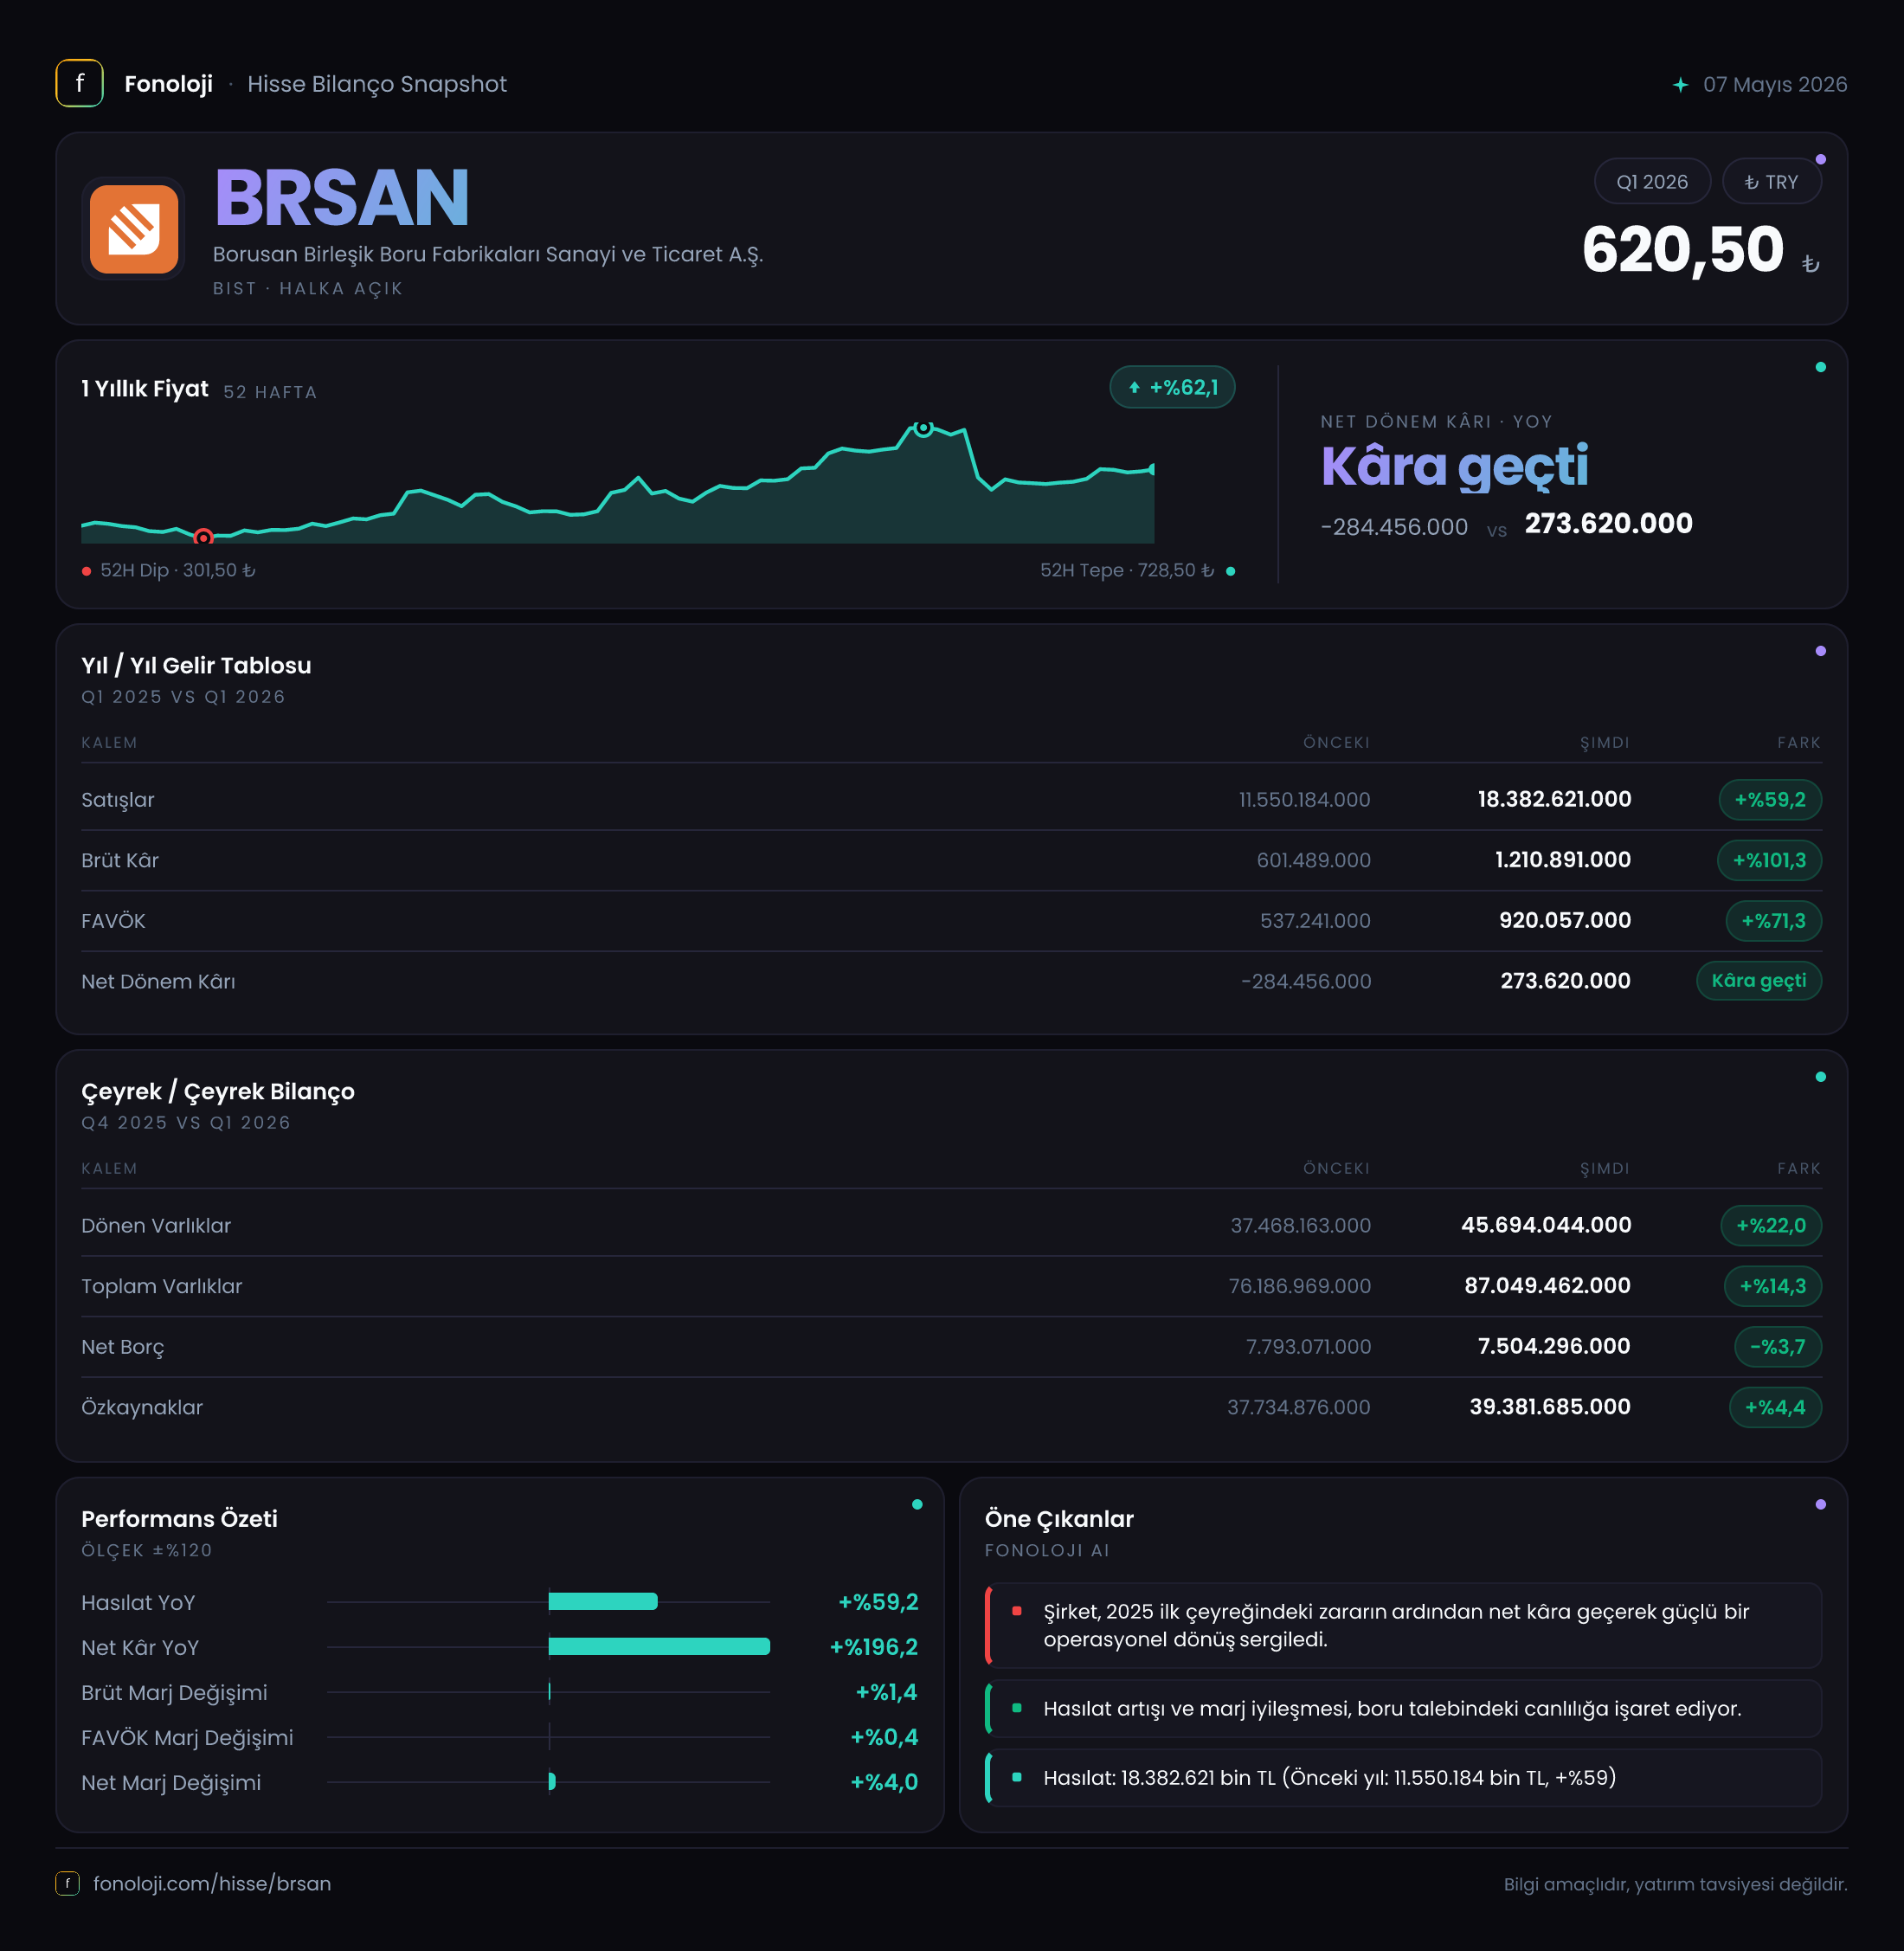
Borusan Birleşik Boru Fabrikaları, çelik boru üretimi ve ilgili sanayi çözümleriyle faaliyet gösteren, gelirleri proje ve sanayi talebine duyarlı bir şirket. 2026/3AB sonuçlarının ana mesajı, satış büyümesinin ötesinde kârlılık kalitesinin belirgin şekilde iyileşmesi. Satışlar geçen yılın aynı çeyreğine göre %59,2 artarken brüt kâr %101,3, FAVÖK ise %180,2 yükseldi. Şirket böylece geçen yılın ilk çeyreğindeki 284,5 milyon TL net zarardan 273,6 milyon TL net kâra geçti; ancak net kârın operasyonel kâra kıyasla hâlâ sınırlı kaldığı görülüyor.
Satış Hikayesi
BRSAN’ın satışları 11,6 milyar TL’den 18,4 milyar TL’ye yükseldi. Bu, bir yılda yaklaşık 6,8 milyar TL ilave ciro anlamına geliyor ve nominal olarak güçlü bir büyümeye işaret ediyor. Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, %59,2’lik artış yalnızca fiyat etkisinden ibaret görünmüyor; satış hacmi, ürün karması veya uluslararası faaliyetlerin katkısı da büyümede rol oynamış olabilir. Bununla birlikte, yalnızca bu veri setiyle büyümenin ne kadarının hacimden, ne kadarının fiyat ve kur etkisinden geldiğini kesin olarak ayırmak mümkün değil.
Satış performansının daha önemli tarafı, kârlılığın cirodan hızlı büyümesi. Satışlar %59,2 artarken brüt kârın %101,3 yükselmesi, şirketin ürün karmasında veya fiyatlama gücünde iyileşme olabileceğini gösteriyor. FAVÖK’teki %180,2 artış ise operasyonel giderlerin satışlara oranla daha kontrollü seyrettiğine veya geçen yılın düşük bazının güçlü bir kaldıraç etkisi yarattığına işaret ediyor.
Çeyreklik trend açısından elimizde bu dönem için yalnızca geçen yılın aynı çeyreğiyle karşılaştırılabilir satış verisi bulunuyor. 2025/12 dönemine ait satış ve FAVÖK rakamları paylaşılmadığı için, şirketin yılın son çeyreğinden sonra ivme kazanıp kazanmadığını henüz ölçemiyoruz. Net kârın 2025 yıl sonundaki 1,3 milyar TL’den ilk çeyrekte 273,6 milyon TL’ye gerilemesi ise tek başına olumsuz okunmamalı; yıl sonu finansallarında tek seferlik gelirler, vergi etkileri veya dönemsel unsurlar bulunabilir. Sağlıklı değerlendirme için ikinci çeyrek ve yılın tamamına ilişkin sonuçları beklemek gerekiyor.
Kârlılık
Brüt kâr 601,5 milyon TL’den 1,2 milyar TL’ye yükselirken brüt kâr marjı yaklaşık %5,2’den %6,5’e çıktı. Yaklaşık 1,3 puanlık bu iyileşme, şirketin satışlarını artırırken ürün başına veya satış birimi başına daha fazla brüt katkı ürettiğini gösteriyor. Boru üretimi gibi hammadde fiyatlarının, enerji maliyetlerinin ve çelik çevriminin önemli olduğu bir sektörde bu marj artışı dikkat çekici; ancak sürdürülebilirliği, hammadde ve enerji maliyetlerinin önümüzdeki dönemlerde nasıl değişeceğine bağlı.
FAVÖK 307,3 milyon TL’den 861,2 milyon TL’ye yükseldi. FAVÖK marjı da yaklaşık %2,6’dan %4,7’ye çıktı. Brüt marjda 1,3 puanlık, FAVÖK marjında ise yaklaşık 2,0 puanlık genişleme olması, yalnızca üretim maliyetlerinin değil faaliyet giderlerinin de ciroya göre daha iyi yönetildiğini düşündürüyor. Başka bir ifadeyle, şirketin satış büyümesi faaliyet kârına güçlü biçimde yansımış.
Net kâr tarafında şirket, geçen yılki 284,5 milyon TL zarardan bu çeyrekte 273,6 milyon TL kâra geçti. Net kâr marjı bu dönemde yaklaşık %1,5 seviyesinde. FAVÖK marjının %4,7 olmasına rağmen net kâr marjının %1,5’te kalması; finansman giderleri, amortisman, vergi ve enflasyon muhasebesi etkilerinin operasyonel kârdan önemli bir bölümünü aşağı çektiğini gösteriyor. Dolayısıyla yatırımcı açısından hikâye yalnızca FAVÖK büyümesi değil, bu operasyonel kazanımın önümüzdeki çeyreklerde net kâra ne ölçüde taşınacağı olacak.
Bilanço Sağlığı
Şirketin toplam varlıkları önceki yıl sonuna göre %14,3 artarak 76,2 milyar TL’den 87,0 milyar TL’ye yükseldi. Bu büyümenin ana kaynağı dönen varlıklar oldu; dönen varlıklar 37,5 milyar TL’den 45,7 milyar TL’ye çıkarak %22,0 arttı. Bu artış, faaliyet hacminin büyümesiyle birlikte ticari alacak ve stokların yükselmiş olabileceğini düşündürüyor; ancak alacak ve stok kırılımı verilmediği için işletme sermayesi kalitesini kesin biçimde değerlendiremiyoruz.
Duran varlıklar %6,8 artışla 41,4 milyar TL’ye çıktı. Böylece varlık büyümesi daha çok kısa vadeli kalemlerde gerçekleşmiş. Bu durum şirketin büyüyen satış hacmini finanse etmek için işletme sermayesi kullandığını gösterebilir. Öte yandan, kısa vadeli borçlar ve cari oran verilmediğinden likidite tamponunun yeterli olup olmadığı konusunda kesin hüküm kurmak mümkün değil.
Net borç 7,8 milyar TL’den 7,5 milyar TL’ye gerileyerek %3,7 azaldı. Aynı dönemde FAVÖK’ün güçlü artması borçluluk görünümünü destekliyor. Net borcun bu çeyrekteki FAVÖK’e oranı yaklaşık 8,7 kat olsa da tek çeyreklik FAVÖK yıllık kapasiteyi temsil etmez. FAVÖK kabaca yıllıklandırıldığında net borç/FAVÖK yaklaşık 2,2 kat seviyesine gelir; yine de mevsimsellik ve dönemsel kârlılık etkileri nedeniyle bu oranı temkinli okumak gerekir.
Özkaynaklar 37,7 milyar TL’den 39,4 milyar TL’ye yükseldi. Özkaynakların toplam varlıklara oranı yaklaşık %45,3 seviyesinde; bu oran, bilanço finansmanında özkaynakların önemli bir ağırlığa sahip olduğunu gösteriyor. Ancak özkaynak büyümesinin %4,4 ile toplam varlık büyümesinin gerisinde kalması, bilançonun varlık tarafında özkaynaklardan daha hızlı genişlediğini ortaya koyuyor.
Net Parasal Pozisyon (TAS 29)
Paylaşılan finansal veride net parasal pozisyon kalemi yer almıyor. Bu nedenle BRSAN’ın 2026/3AB döneminde enflasyon muhasebesinden net parasal kazanç mı yoksa net parasal kayıp mı elde ettiğini hesaplamak mümkün değil.
TAS 29 kapsamında nakit ve parasal varlıkları borçlarından yüksek olan şirketler enflasyonist ortamda genellikle net parasal kayıp, parasal borçları daha yüksek olan şirketler ise net parasal kazanç etkisi yaşayabilir. BRSAN’ın net borç taşıması teorik olarak net parasal kazanç yönünde bir katkı yaratabilir; ancak ticari alacaklar, stoklar, parasal olmayan varlıklar ve borçların vade yapısı bilinmeden bu etkinin büyüklüğü söylenemez. Net kârın 273,6 milyon TL seviyesinde kalmasında TAS 29 etkisinin rolü olabileceği için, şirketin ayrıntılı dipnotlarındaki net parasal pozisyon kalemi özellikle takip edilmeli.
Yatırımcı için Ne Anlama Geliyor?
BRSAN’ın ilk çeyrek verileri, satış büyümesi ile marj toparlanmasının aynı anda gerçekleştiği bir tablo sunuyor. Özellikle FAVÖK’ün satışlardan yaklaşık üç kat daha hızlı büyümesi, operasyonel kaldıraç açısından olumlu. Net borcun hafifçe gerilemesi ve özkaynakların güçlü seviyesini koruması da bilançonun şu aşamada alarm veren bir borçluluk görüntüsü taşımadığını gösteriyor.
Buna karşın, yatırımcının şu noktaları izlemesi gerekiyor:
- %4,7 FAVÖK marjının yılın ilerleyen dönemlerinde korunup korunamayacağı,
- Hammadde, enerji ve finansman maliyetlerinin marjları yeniden baskılayıp baskılamayacağı,
- Dönen varlıklardaki %22,0 artışın alacak ve stok kalitesine nasıl yansıdığı,
- Net borcun faaliyet kârına oranının kalıcı olarak düşüp düşmeyeceği,
- TAS 29’un net kâr üzerindeki gerçek etkisi.
Özetle, bu çeyrek BRSAN için geçen yılın zararından çıkış ve operasyonel verimlilikte belirgin toparlanma dönemi oldu. Ancak net kâr marjının hâlâ %1,5 gibi sınırlı bir seviyede bulunması, iyileşmenin henüz tamamlanmadığını gösteriyor. Bir sonraki aşamada şirketin güçlü FAVÖK üretimini nakit akışına ve daha yüksek net kâra dönüştürmesi, olumlu hikâyenin kalıcı olup olmadığını belirleyecek.
Yatırım tavsiyesi değildir.