
Açılış
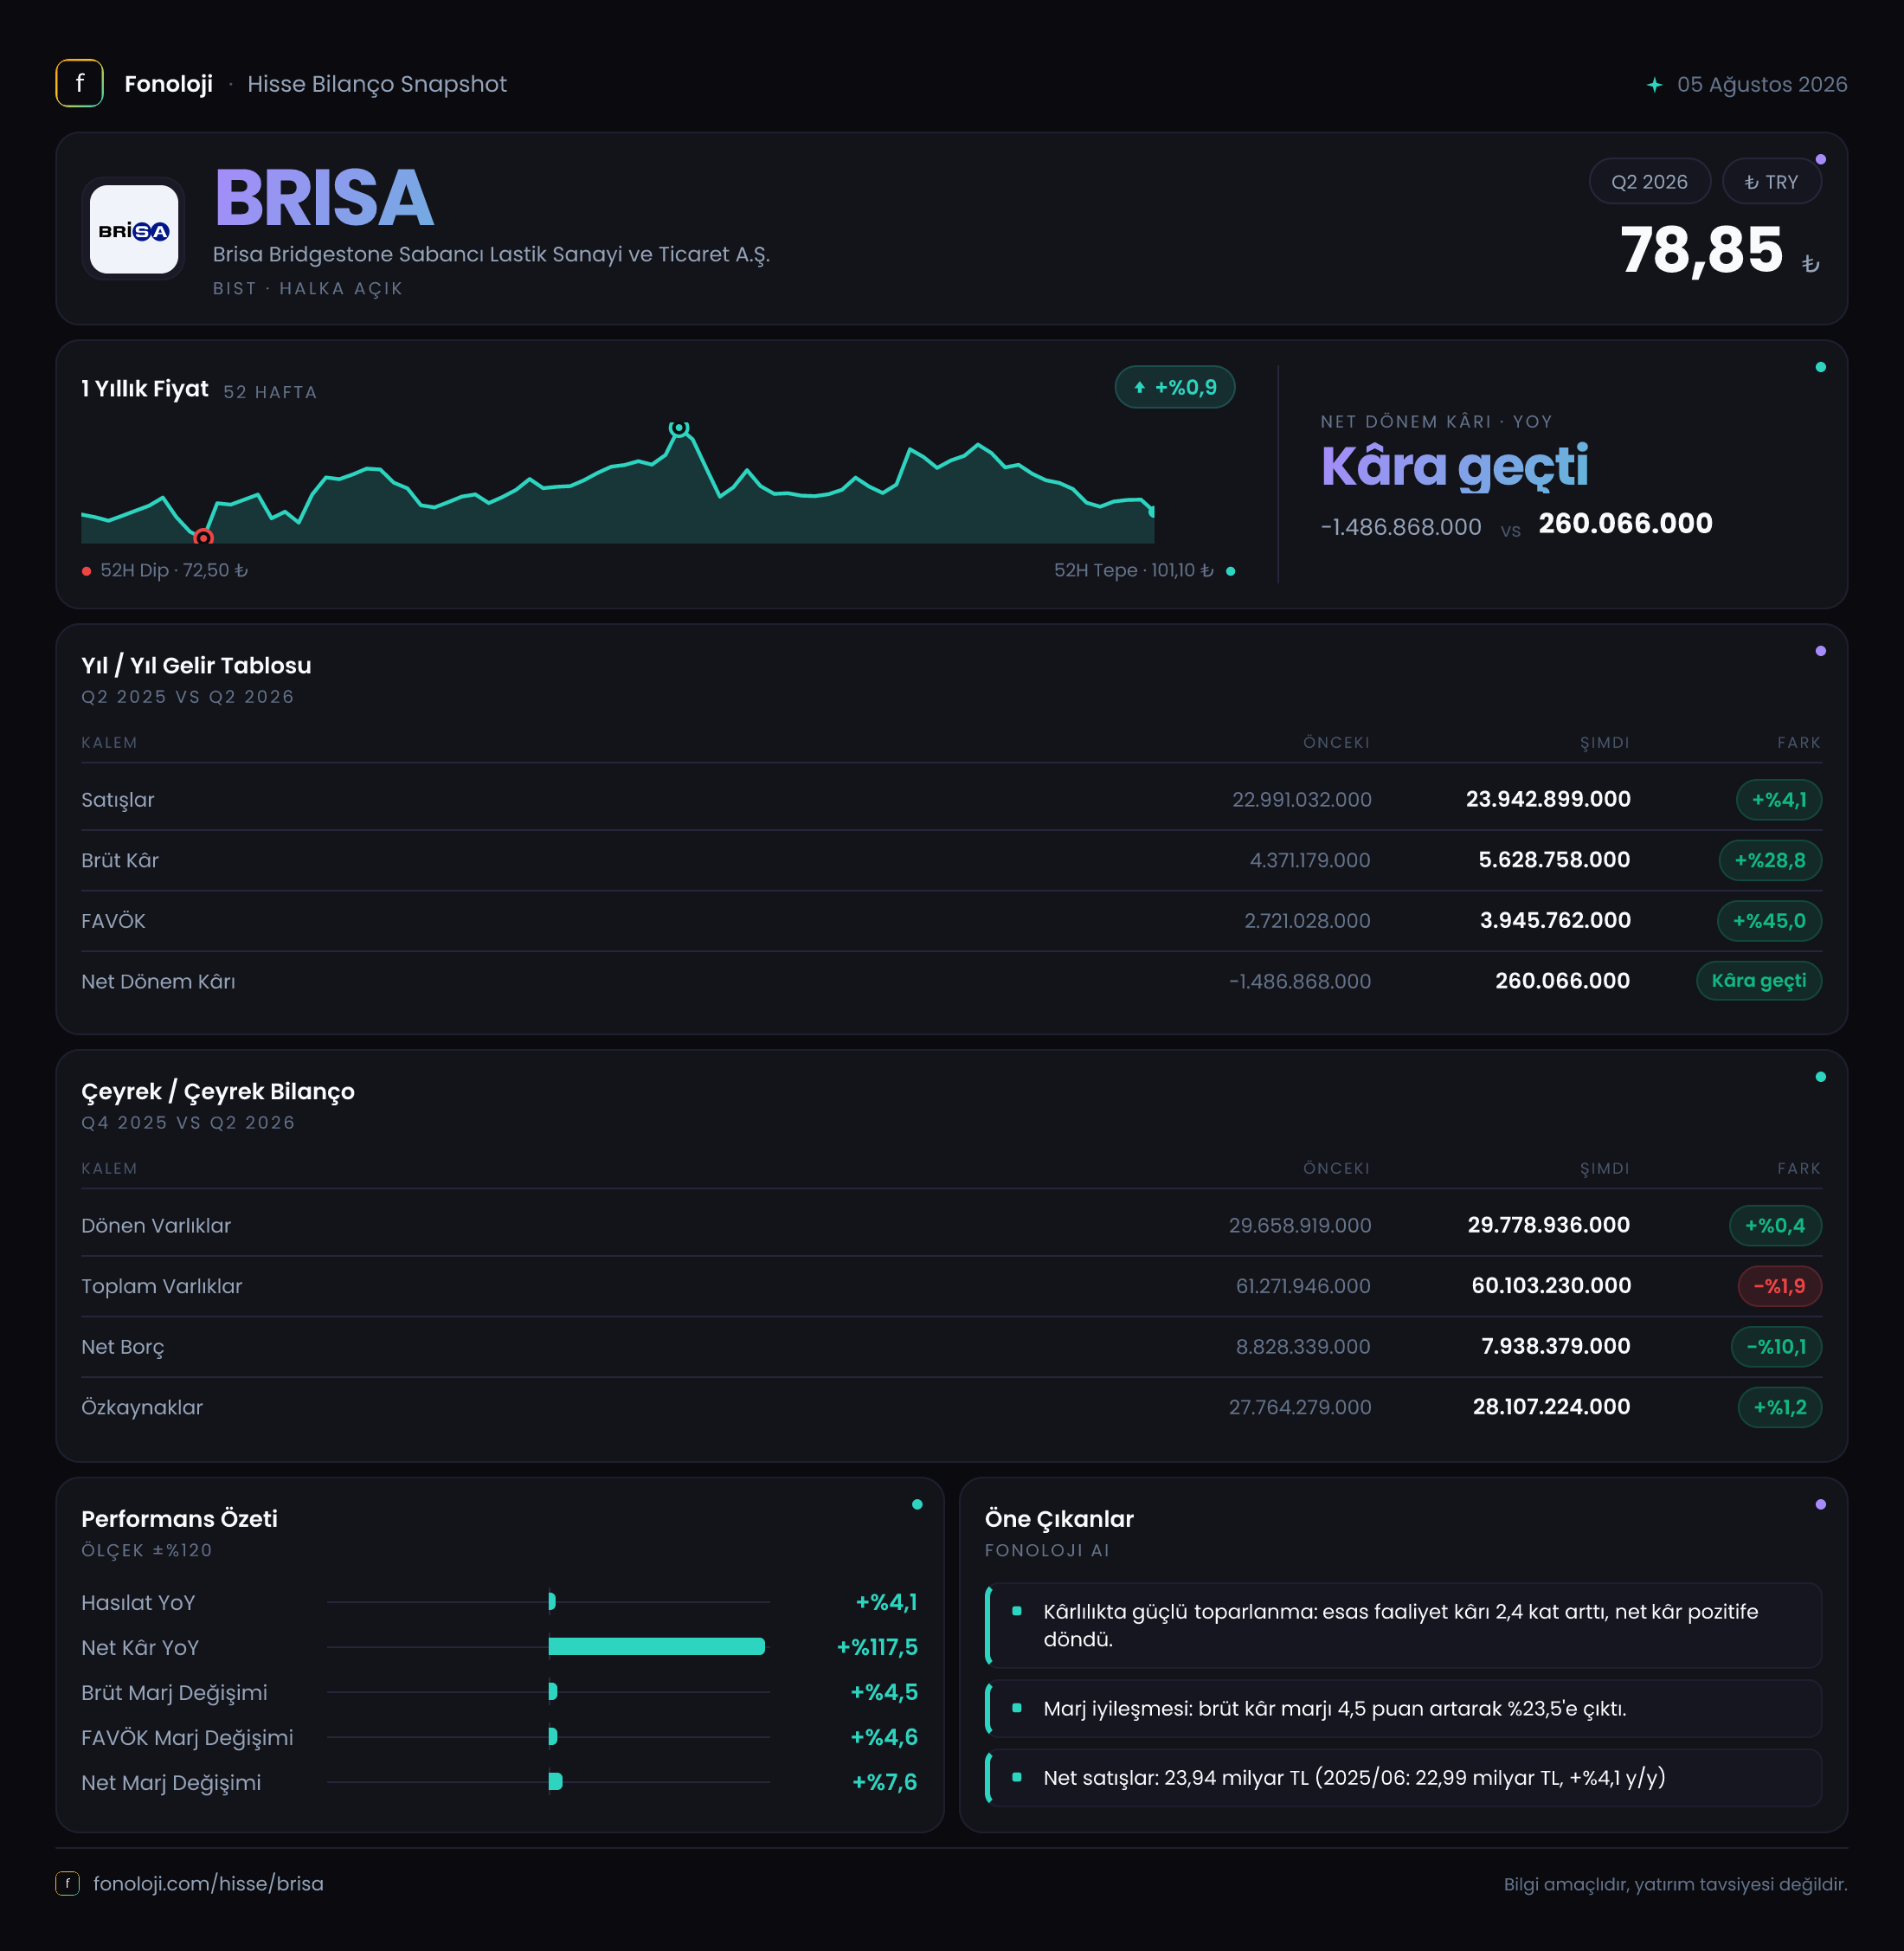
Brisa, Türkiye lastik pazarının önde gelen üreticilerinden biri olarak binek, ticari ve ağır vasıta araç lastikleri üretip satıyor; Bridgestone ve Sabancı ortaklığı ise şirkete hem marka gücü hem de operasyonel ölçek sağlıyor. 2026’nın ilk altı ayında şirketin ana hikâyesi, satışların sınırlı büyümesine karşın kârlılıkta belirgin toparlanma yaşanması oldu. Satışlar yalnızca %4,1 artarken FAVÖK’ün %56,5 yükselmesi, maliyet yönetimi ve ürün karmasının cirodan daha güçlü çalıştığını gösteriyor. Net kârın geçen yılki 1,5 milyar TL zarardan 259,5 milyon TL kâra dönmesi olumlu; ancak bu kârın henüz güçlü bir net kâr marjına dönüşmediği de unutulmamalı.
Satış Hikayesi
Brisa’nın ilk altı aylık satışları, geçen yılın aynı dönemindeki 23,0 milyar TL’den 23,9 milyar TL’ye yükseldi. Nominal büyüme %4,1 seviyesinde kaldı. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda bu büyüme, şirketin satış hacmi ve fiyatlama gücünün enflasyondan belirgin biçimde ayrışamadığını gösteriyor. Başka bir ifadeyle, ciro artmış olsa da reel anlamda satışların daralmış olma ihtimali yüksek.
Burada dikkat edilmesi gereken nokta, satış performansının zayıf olmasına rağmen kârlılığın güçlü iyileşmesidir. Lastik sektöründe satış hacmi, fiyat geçişleri, hammadde maliyetleri, döviz hareketleri ve ürün karması birlikte sonuç yaratır. Brisa’nın ciro büyümesi sınırlı kalırken brüt kârını çok daha hızlı artırabilmesi, düşük marjlı satışların azalması, fiyatlama etkisi veya hammadde maliyet baskısının hafiflemesi gibi operasyonel gelişmelerin etkili olduğunu düşündürüyor.
Bununla birlikte, elimizde yalnızca geçen yılın aynı dönemine ilişkin karşılaştırma bulunduğu için 2026’nın ilk çeyreğinden ikinci çeyreğe geçişte satış ivmesinin hızlanıp hızlanmadığını söylemek mümkün değil. Dolayısıyla satış trendinin sürdürülebilirliğini değerlendirmek için bir sonraki ara dönem raporunda çeyreklik ciro ve hacim gelişimini görmek gerekecek. Şimdilik veri, Brisa’nın büyüme şirketinden çok verimlilik ve marj iyileştirmesi hikâyesi sunduğunu gösteriyor.
Kârlılık
Kârlılık tarafında tablo, satış performansından çok daha güçlü. Brüt kâr 5,6 milyar TL’ye çıkarak geçen yılki 4,4 milyar TL’ye göre %28,8 arttı. Buna göre brüt kâr marjı yaklaşık %23,4 seviyesine yükseldi; geçen yıl aynı oran yaklaşık %19,1 idi. Yaklaşık 4,3 puanlık bu iyileşme, şirketin satış başına daha fazla brüt kâr ürettiğini gösteriyor.
FAVÖK ise 3,6 milyar TL’ye ulaşarak geçen yılki 2,3 milyar TL’ye kıyasla %56,5 yükseldi. FAVÖK marjı da yaklaşık %15,1’e çıktı; önceki yıl bu oran yaklaşık %10,0 seviyesindeydi. Yani Brisa, cirodaki %4,1’lik artışın çok üzerinde bir operasyonel kâr büyümesi sağladı. Brüt marj ile FAVÖK marjının birlikte yükselmesi, iyileşmenin yalnızca muhasebesel bir brüt kâr etkisinden ibaret olmadığını; faaliyet giderlerinin de satışlara göre daha kontrollü ilerlediğini gösteriyor.
Net kâr tarafında şirket, geçen yılın aynı dönemindeki 1,5 milyar TL zarardan bu yıl 259,5 milyon TL kâra geçti. Net kâr marjı yaklaşık %1,1 ile hâlâ düşük olsa da geçen yılki yaklaşık -%6,5 seviyesine kıyasla önemli bir dönüşüm söz konusu. FAVÖK ile net kâr arasındaki fark; finansman giderleri, amortisman, vergi ve enflasyon muhasebesi etkilerinin operasyonel kazancın önemli bölümünü aşağı çektiğini ortaya koyuyor.
Özetle Brisa’nın operasyonel motoru güçlenmiş durumda; ancak bu güç henüz net kâra tam olarak yansımış değil. Önümüzdeki dönemlerde FAVÖK marjının korunması ve finansman yükünün gerilemesi, net kârın kalıcı biçimde büyüyüp büyümeyeceği açısından belirleyici olacak.
Bilanço Sağlığı
Brisa’nın toplam varlıkları, önceki yıl sonundaki 61,3 milyar TL’den 60,1 milyar TL’ye geriledi ve düşüş %1,9 oldu. Dönen varlıklar neredeyse yatay kalarak 29,8 milyar TL’ye yükselirken, duran varlıklar 31,6 milyar TL’den 30,3 milyar TL’ye geriledi. Duran varlıklardaki %4,1’lik düşüş, amortisman, yeniden değerleme ve enflasyon muhasebesi etkileriyle ilişkili olabilir; tek başına üretim kapasitesinde veya operasyonel varlıklarda fiziksel bir daralma anlamına gelmez.
Bilanço açısından en olumlu gelişme net borcun 8,8 milyar TL’den 7,9 milyar TL’ye düşmesi oldu. %10,1’lik gerileme, şirketin güçlü FAVÖK üretimini borç azaltımında da kullanabildiğini gösteriyor. Özkaynaklar ise 27,8 milyar TL’den 28,1 milyar TL’ye çıkarak %1,2 arttı. Varlıklar küçülürken özkaynakların korunması ve borcun azalması, bilanço kalitesini destekliyor.
Net borç/FAVÖK oranı, yalnızca ilk altı aylık FAVÖK üzerinden hesaplandığında yaklaşık 2,2 kat seviyesinde. FAVÖK’ün yıllıklandırılması halinde bu oran yaklaşık 1,1 kata geriliyor; ancak mevsimsellik ve ikinci yarı performansı görülmeden yıllıklandırılmış oranı kesin kabul etmemek gerekir. Yine de borçluluk, mevcut operasyonel kârlılığa göre yönetilebilir bir seviyede görünüyor.
Net Parasal Pozisyon (TAS 29)
Brisa’nın net parasal pozisyon kazancı 706,2 milyon TL oldu. Bu tutar geçen yılki 1,1 milyar TL’ye göre %36,1 azaldı. Net parasal pozisyon kazancı, yüksek enflasyon ortamında parasal yükümlülük ve varlıkların şirket üzerindeki etkisini gösteren enflasyon muhasebesi kalemlerinden biridir; doğrudan operasyonel satış veya nakit yaratımı olarak okunmamalıdır.
Kazancın azalması, bu dönemde parasal pozisyonun geçen yıla göre daha sınırlı bir muhasebesel destek sağladığını gösteriyor. Bu nedenle net kârdaki toparlanmayı yalnızca TAS 29 etkisine bağlamak doğru olmaz. Aksine, parasal kazanç azalmasına rağmen şirketin zarardan kâra geçmesi, operasyonel kârlılık iyileşmesinin net sonuç üzerinde daha önemli rol oynadığını düşündürüyor.
Bununla birlikte 706,2 milyon TL, net kâr olan 259,5 milyon TL’nin üzerinde. Bu durum, net kârın yorumlanmasında enflasyon muhasebesi kalemlerinin hâlâ kritik olduğunu gösteriyor. Yatırımcı, önümüzdeki dönemlerde net parasal pozisyon kazancındaki değişim ile faaliyet kârını ayrı ayrı izlemeli.
Yatırımcı için Ne Anlama Geliyor?
Brisa’nın 2026/6AB finansallarında en güçlü taraf, satışlardan bağımsız olarak marjların belirgin biçimde iyileşmesi ve net borcun azalması. Özellikle brüt kâr marjının yaklaşık %19,1’den %23,4’e, FAVÖK marjının ise yaklaşık %10,0’dan %15,1’e yükselmesi, şirketin operasyonel verimlilik açısından önemli bir mesafe aldığını gösteriyor.
Buna karşılık temel risk, ciro büyümesinin enflasyonun oldukça gerisinde kalması. Reel satış hacmi zayıfsa, mevcut marj iyileşmesinin sürdürülebilmesi için şirketin maliyet kontrolünü ve fiyatlama disiplinini koruması gerekecek. Ayrıca net kâr marjının yalnızca %1,1 seviyesinde olması, finansman giderleri ve enflasyon muhasebesi etkilerinin hâlâ güçlü olduğunu ortaya koyuyor.
İzlenmesi gereken başlıklar şunlar:
- Satışların enflasyona göre reel olarak toparlanıp toparlanmadığı,
- FAVÖK marjının %15 civarındaki güçlü seviyeyi koruyup koruyamayacağı,
- Net borcun 7,9 milyar TL seviyesinden daha da gerileyip gerilemeyeceği,
- Net parasal pozisyon kazancının net kâr üzerindeki etkisinin azalmasıyla operasyonel kârın ne ölçüde öne çıkacağı.
Genel görünümde Brisa, zayıf reel ciro büyümesine rağmen kârlılık ve bilanço disiplininde güçlü bir iyileşme sergiliyor. Bu nedenle hikâyenin merkezinde hızlı büyümeden çok, marjların korunması ve borçluluğun azaltılması bulunuyor. Yatırım tavsiyesi değildir.