
Açılış
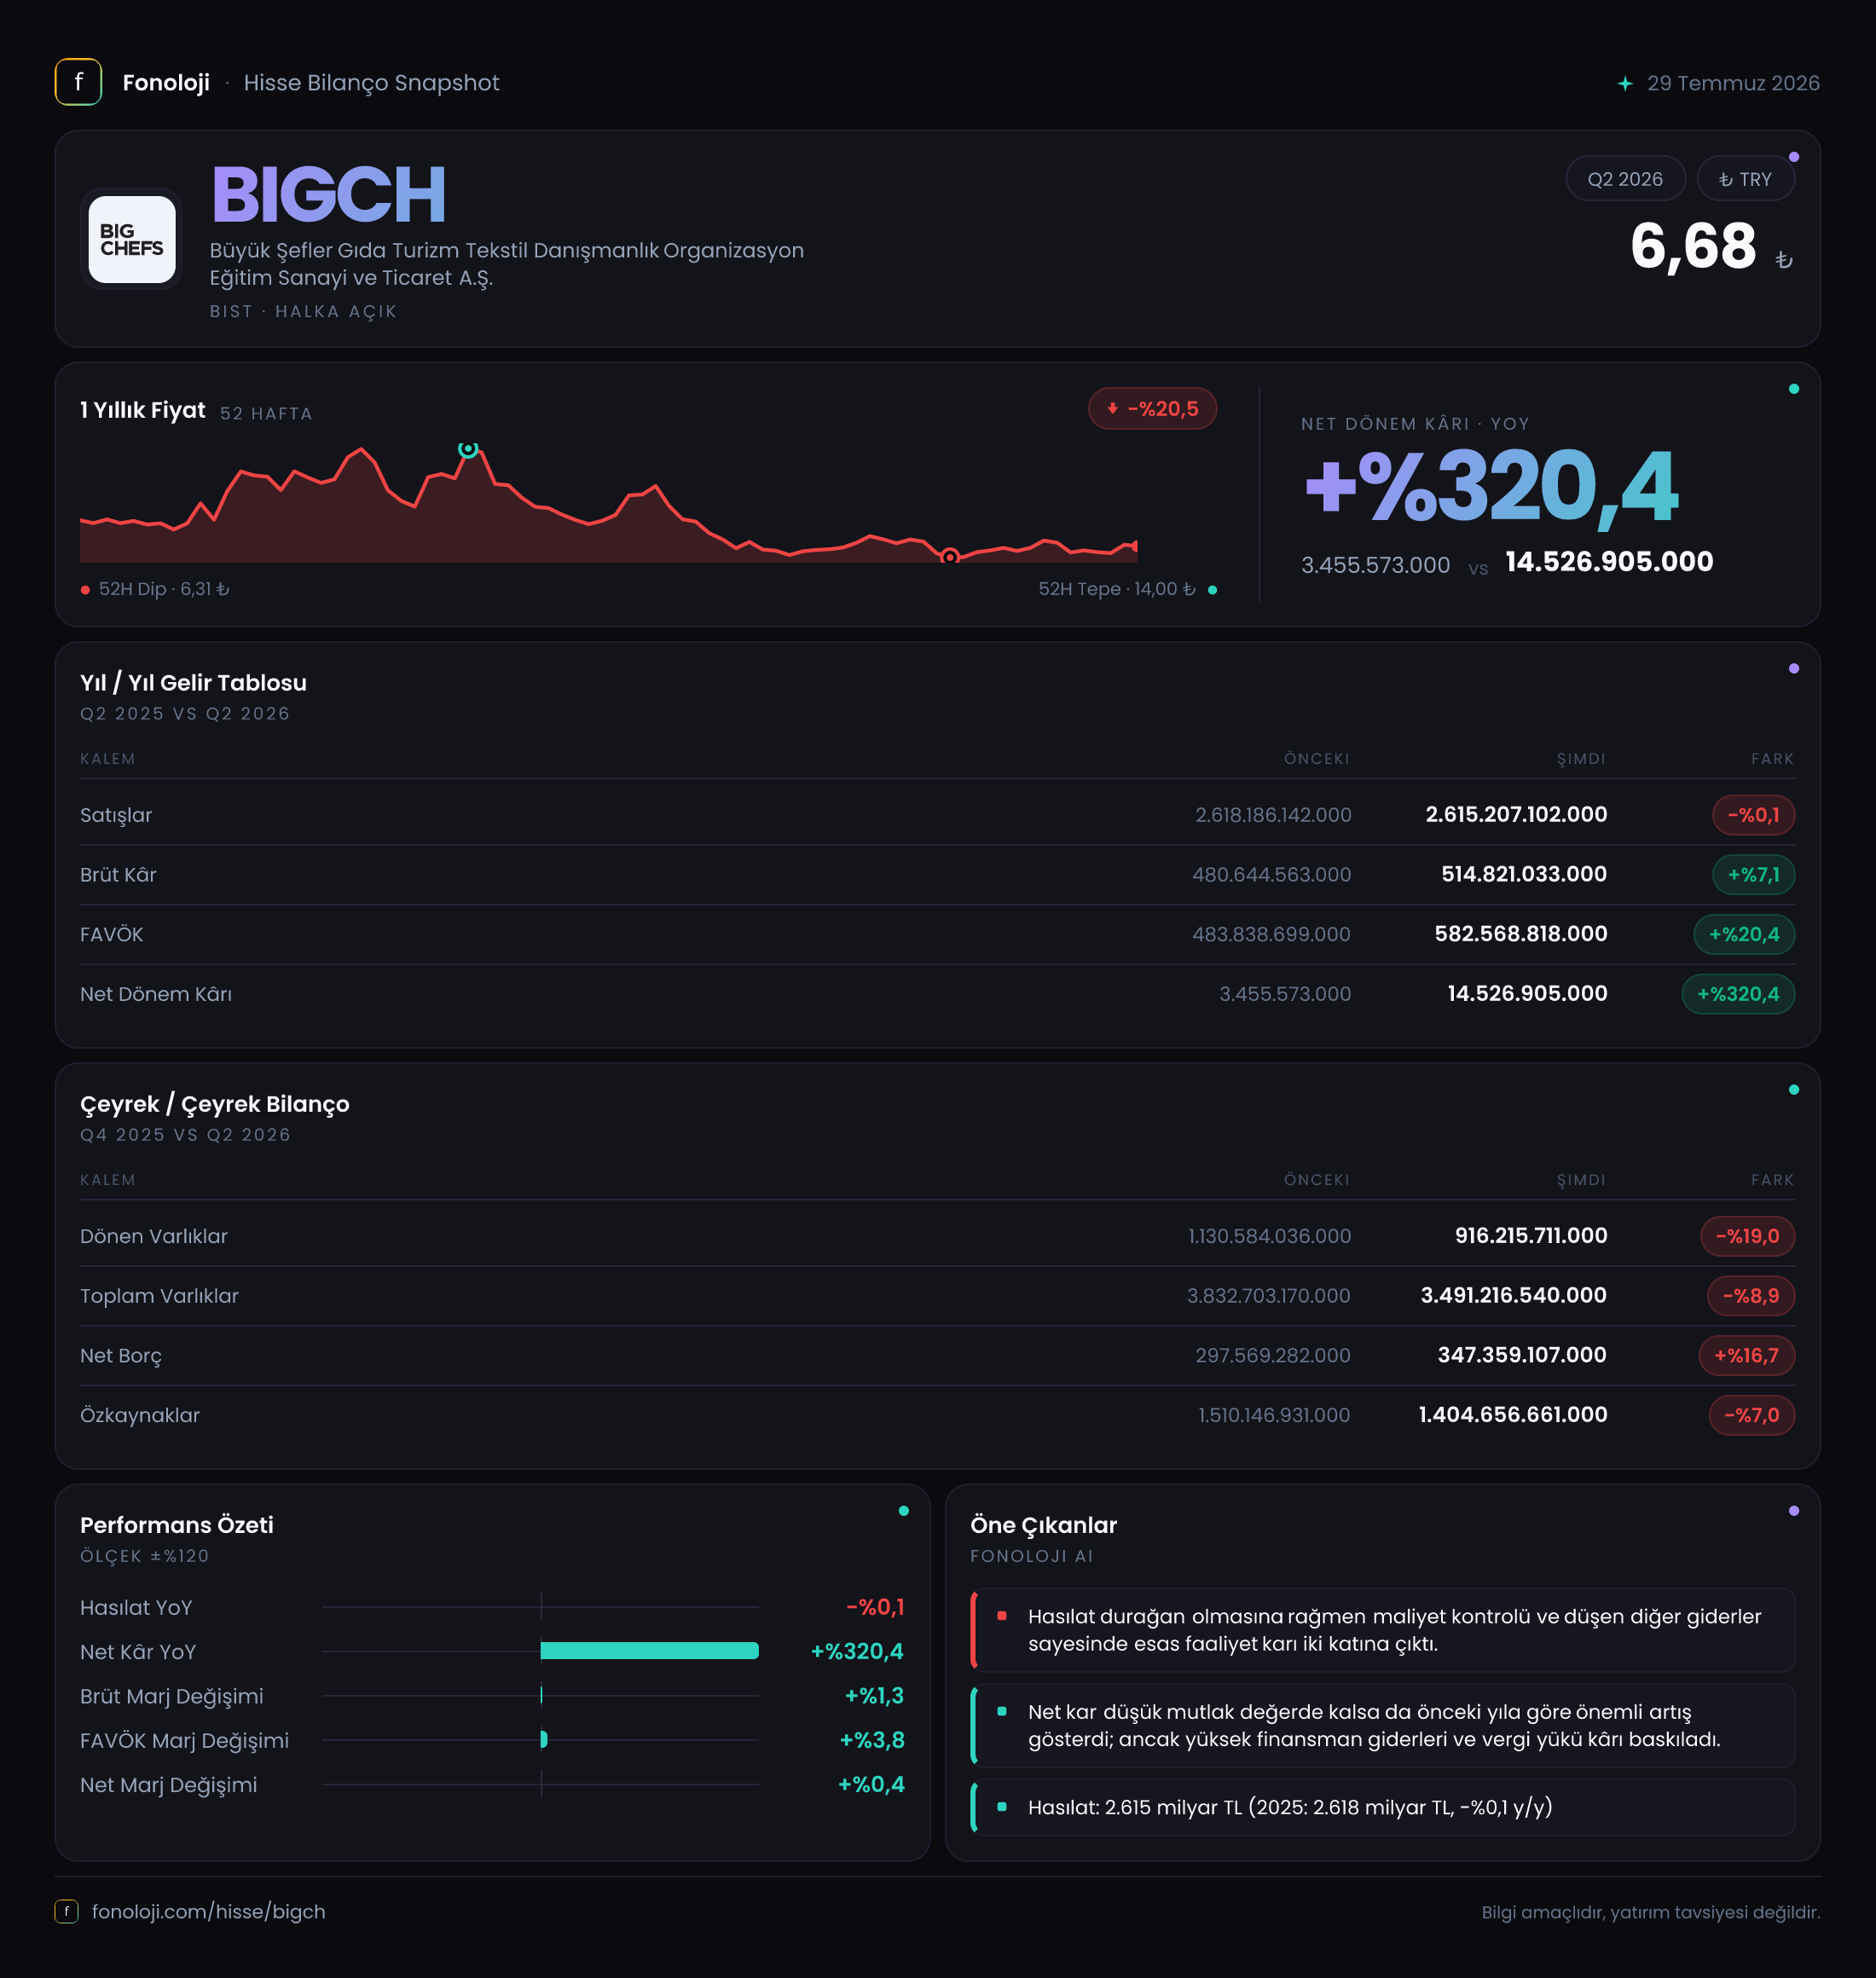
Büyük Şefler Gıda, restoran işletmeciliği ve gıda hizmetleri alanında faaliyet gösteren, gelirleri tüketici harcamalarına ve maliyet enflasyonuna doğrudan duyarlı bir şirket. 2026’nın ilk altı ayında satışlar nominal olarak 2,6 milyar TL ile geçen yılın aynı dönemine göre neredeyse yatay kalırken, brüt kâr ve FAVÖK daha hızlı büyüdü. Bu tablo, ciro üretiminin zorlaştığı bir ortamda şirketin marjlarını korumaya ve operasyonel verimliliği artırmaya çalıştığını gösteriyor.
Bununla birlikte net kâr hâlâ oldukça düşük seviyede. 14,5 milyon TL’lik net kâr, satışların yalnızca yaklaşık %0,6’sına karşılık geliyor. Kârdaki güçlü artış olumlu olsa da, operasyonel performansın net kâra dönüşümü ve bilanço tarafındaki borç artışı yatırımcının izlemesi gereken iki ana başlık.
Satış Hikayesi
Şirketin satışları 2,6 milyar TL seviyesinde kaldı ve geçen yılın aynı dönemine göre %0,1 geriledi. Nominal olarak yatay görünen bu performans, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında reel açıdan zayıf bir tabloya işaret ediyor. Başka bir ifadeyle, şirket fiyat artışlarını ciroya tam olarak yansıtamamış veya satış hacmi fiyat artışlarını dengeleyecek ölçüde güçlü kalmamış olabilir.
Gıda ve restoran sektöründe bu ayrım kritik. Ciroyu artırmak tek başına yeterli değil; artışın müşteri trafiğinden, sepet büyüklüğünden, yeni mağazalardan veya yalnızca fiyat yükselişinden kaynaklanıp kaynaklanmadığı önem taşıyor. Mevcut veride mağaza sayısı, ziyaretçi trafiği ya da aynı mağaza satışları bulunmadığı için büyümenin kaynağı konusunda kesin bir sonuca varmak mümkün değil.
Şirketin satışları düşerken brüt kârın artması ise ilk bakışta olumlu bir ayrışma yaratıyor. Ancak bu gelişmenin sürdürülebilirliği, maliyetlerin hangi kalemlerden oluştuğuna ve fiyatlama gücünün önümüzdeki dönemlerde korunup korunamayacağına bağlı. Çeyreklik veri paylaşılmadığı için yılın ilk çeyreğinden ikinci çeyreğine momentumun güçlenip güçlenmediğini henüz değerlendiremiyoruz; çeyreklik trend için sonraki raporları beklemek gerekiyor.
Kârlılık
Brüt kâr, 480,6 milyon TL’den 514,8 milyon TL’ye çıkarak %7,1 arttı. Satışlar aynı dönemde gerilerken brüt kârın yükselmesi, brüt marjın iyileştiğini gösteriyor. Brüt marj yaklaşık olarak %18,5’ten %19,8’e yükselmiş durumda. Bu, şirketin satış başına elde ettiği brüt katkıyı artırdığını ve maliyet baskısının en azından ilk altı ayda satış fiyatlarına kıyasla daha kontrollü kaldığını düşündürüyor.
FAVÖK ise 519,0 milyon TL’den 590,3 milyon TL’ye çıkarak %13,7 büyüdü. FAVÖK marjı yaklaşık %20,0’den %22,7’ye yükselmiş bulunuyor. Dolayısıyla operasyonel kârlılık, brüt kârdan daha hızlı gelişmiş. Bu fark, faaliyet giderlerinin satışlara oranla daha iyi yönetildiğine işaret edebilir.
Bununla birlikte verilen tabloda FAVÖK’ün brüt kârdan yüksek görünmesi dikkat çekiyor. Normalde FAVÖK, brüt kâr üzerinden faaliyet giderleri düşüldükten sonra hesaplandığı için brüt kârdan düşük olmasını bekleriz. Bu durum, şirketin kullandığı FAVÖK tanımında diğer faaliyet gelirleri veya farklı düzeltmeler bulunabileceğini düşündürüyor; ancak detaylı gelir tablosu olmadan bunun kaynağını kesinleştirmek mümkün değil. Bu nedenle yatırımcı, FAVÖK rakamını değerlendirirken şirketin tanımını ve hesaplama köprülemesini incelemeli.
Net kâr 3,5 milyon TL’den 14,5 milyon TL’ye yükselerek %320,4 arttı. Yüzdesel artış dikkat çekici olsa da bazın çok düşük olması nedeniyle bu büyümeyi tek başına güçlü kârlılık kanıtı olarak okumamak gerekir. Net kâr marjı yaklaşık %0,1’den %0,6’ya çıkmış durumda; yani operasyonel iyileşmeye rağmen şirketin nihai kârlılığı hâlâ dar. Faiz giderleri, amortisman, vergi ve enflasyon muhasebesi etkileri operasyonel kârın önemli bölümünü aşağı çekiyor olabilir.
Bilanço Sağlığı
Toplam varlıklar önceki yıl sonuna göre 3,8 milyar TL’den 3,5 milyar TL’ye gerileyerek %8,9 azaldı. Dönen varlıklar 1,1 milyar TL’den 916,2 milyon TL’ye, yani %19 düştü. Bu gerileme likidite tamponunun daraldığına işaret ediyor; ancak nakit, ticari alacak ve stok kırılımı verilmediği için düşüşün hangi kalemden kaynaklandığını söylemek mümkün değil.
Duran varlıklar da %4,7 azalarak 2,6 milyar TL’ye indi. Özkaynaklar 1,5 milyar TL’den 1,4 milyar TL’ye geriledi. Böylece özkaynakların toplam varlıklara oranı yaklaşık %40 seviyesinde kalıyor. Bu oran şirketin bilançosunda anlamlı bir özkaynak tabanı bulunduğunu gösterse de özkaynakların azalması, dönem içinde bilanço gücünün bir miktar zayıfladığını ortaya koyuyor.
Net borç 297,6 milyon TL’den 347,4 milyon TL’ye çıkarak %16,7 arttı. Altı aylık FAVÖK üzerinden bakıldığında net borç/FAVÖK yaklaşık 0,6 kat seviyesinde; ilk altı ay FAVÖK’ünün yıllıklandırılması halinde oran yaklaşık 0,3 kata geriliyor. Bu nedenle borçluluk seviyesi şu an yüksek görünmüyor. Ancak net borcun artış yönünde olması ve satışların reel olarak zayıflaması, yeni borçlanmanın hangi amaçla kullanıldığının izlenmesini gerektiriyor.
Net Parasal Pozisyon (TAS 29)
Şirketin net parasal pozisyonu 153,7 milyon TL’den 180,7 milyon TL’ye yükselerek %17,5 arttı. Bu kalem, yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini yansıtıyor. Şirketin bu dönemde net parasal pozisyon kaynaklı önemli bir katkı elde ettiği görülüyor.
Bu katkı, net kârın 14,5 milyon TL’ye yükselmesinde etkili olmuş olabilir; ancak net parasal pozisyonu operasyonel nakit üretimiyle karıştırmamak gerekir. Bu, restoran operasyonlarının doğrudan yarattığı bir gelir değil, enflasyon muhasebesi kapsamında oluşan muhasebesel bir etkidir. Enflasyon, parasal varlık ve borçların yapısı veya faiz koşulları değiştiğinde bu katkı azalabilir, tersine dönebilir ya da dönemler arasında önemli dalgalanma gösterebilir.
Dolayısıyla şirketin gerçek performansını değerlendirirken FAVÖK marjındaki gelişme daha kalıcı bir gösterge olarak öne çıkarken, net parasal pozisyonun net kâra katkısı ayrı ve ihtiyatlı biçimde ele alınmalı.
Yatırımcı için Ne Anlama Geliyor?
BIGCH’nin 2026 ilk altı ay finansalları, satış büyümesinin zayıf kaldığı ancak marj yönetiminin iyileştiği bir döneme işaret ediyor. Yatırımcı açısından temel fırsat, şirketin satışları reel olarak büyütmeden de brüt marjı ve FAVÖK marjını yükseltebilmiş olması. Bu iyileşme sürdürülebilirse düşük ciro büyümesi daha yüksek operasyonel kâra dönüşebilir.
Buna karşılık risk tarafında üç konu öne çıkıyor:
- Satışların enflasyon karşısında reel olarak gerilemesi, müşteri trafiği veya mağaza verimliliği açısından baskı yaratabilir.
- Net borcun %16,7 artması, düşük borçluluk seviyesine rağmen nakit yaratımının yakından takip edilmesini gerektiriyor.
- Net kârın net parasal pozisyon katkısına duyarlı olması, kâr kalitesinin operasyonel FAVÖK kadar güçlü olmadığını gösteriyor.
Önümüzdeki raporlarda özellikle satışların reel büyümeye dönüp dönmediği, FAVÖK marjının %22,7 seviyesini koruyup koruyamadığı, net borcun yeniden gerileyip gerilemediği ve net parasal pozisyon katkısı olmadan kârlılığın nasıl şekillendiği izlenmeli. Çeyreklik veri eksikliği nedeniyle kısa vadeli ivme hakkında kesin hüküm vermek için bir sonraki ara dönem sonuçlarını beklemek gerekiyor.
Yatırım tavsiyesi değildir.