
Açılış
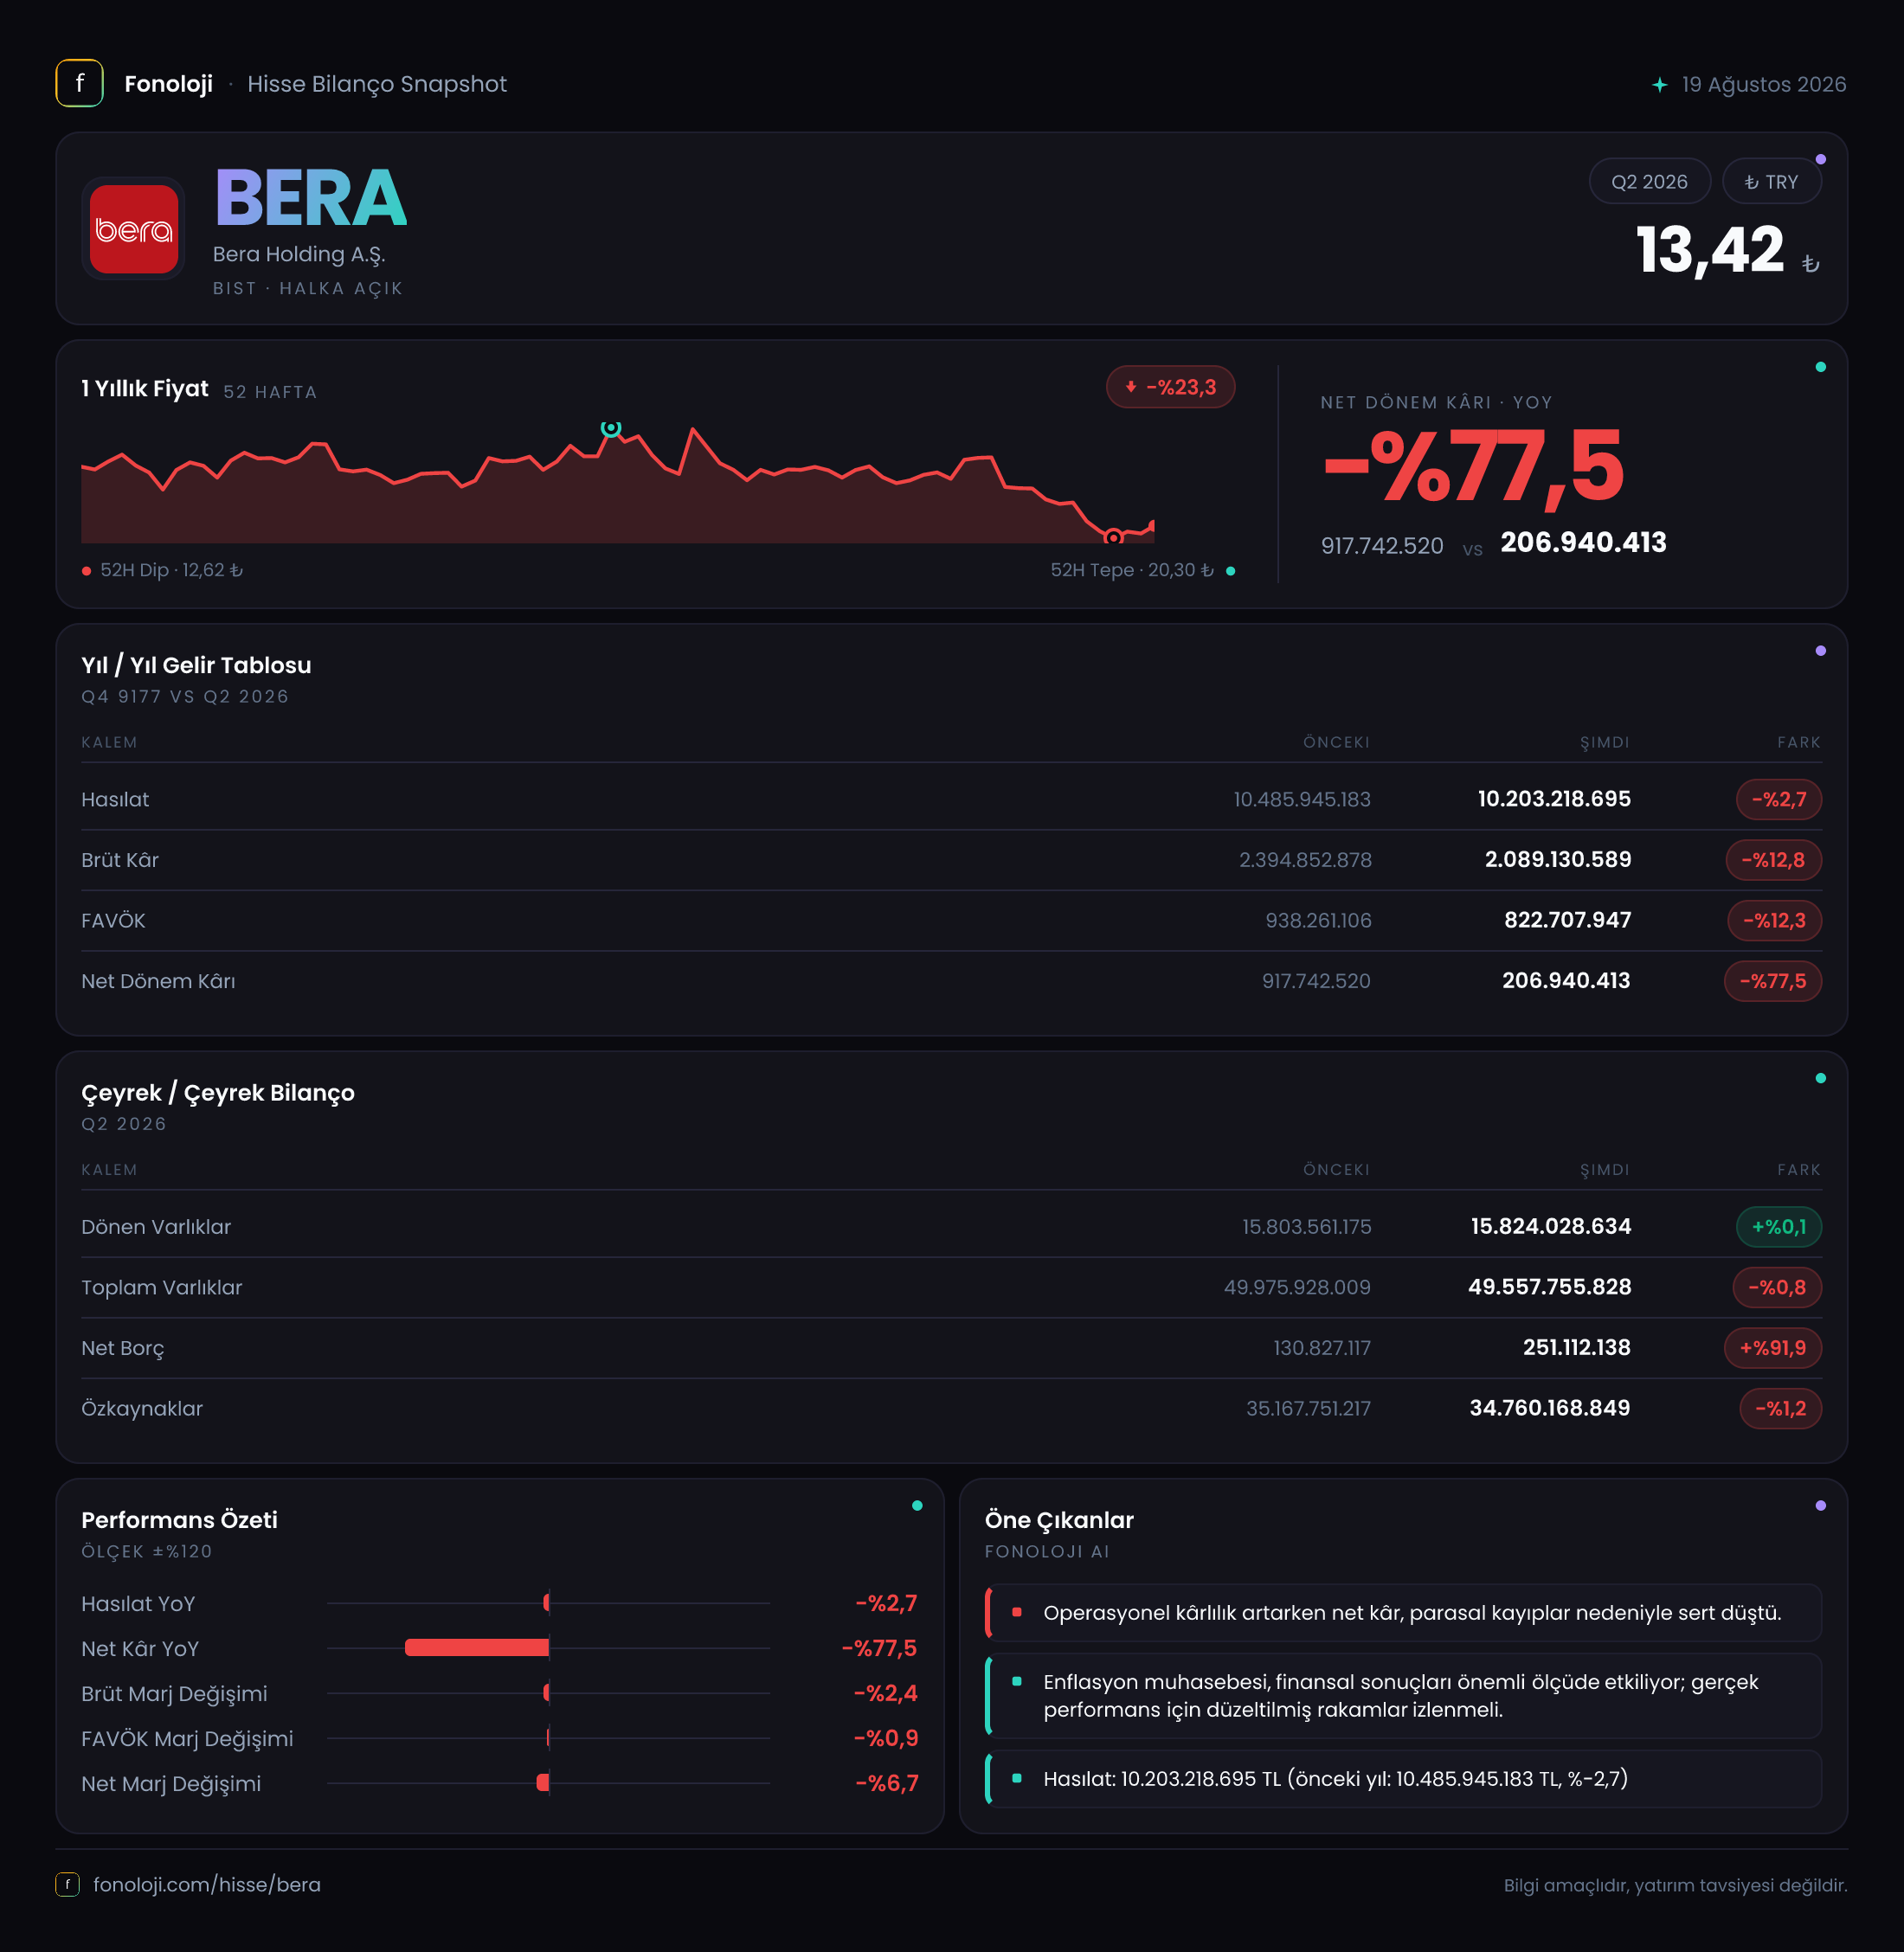
BERA Holding, farklı sektörlerde faaliyet gösteren iştirakleriyle geniş bir varlık tabanına sahip bir holding yapısı sunuyor. 2026/6AB sonuçlarının ana mesajı, satışların nominal olarak gerilediği, operasyonel marjların zayıfladığı ve net kârın özellikle TAS 29 kapsamındaki net parasal pozisyon değişimi nedeniyle sert biçimde baskılandığı yönünde. İlk 6 aylık dönemde satışlar 10,2 milyar TL olurken, net dönem kârı 206,9 milyon TL seviyesinde kaldı. Bu tablo, bilanço tarafında hâlâ güçlü özkaynak yapısına rağmen, operasyonel verimlilik ve enflasyon muhasebesinin kârlılık üzerindeki etkilerinin yakından izlenmesi gerektiğini gösteriyor.
Satış Hikayesi
BERA’nın satışları geçen yılın aynı dönemindeki 10,5 milyar TL seviyesinden 10,2 milyar TL’ye geriledi. Nominal düşüş %2,7 ile sınırlı görünse de, Türkiye’de %30’un üzerinde seyreden enflasyon ortamında bu sonuç daha anlamlı bir zayıflığa işaret ediyor. Şirketin satışları enflasyonun üzerinde büyümek bir yana, nominal olarak da gerilediği için reel satış hacmi veya fiyatlama gücü açısından baskı olduğu anlaşılıyor.
Burada holding yapısının önemli bir özelliği var: Konsolide satışlar, farklı iştiraklerin performansını tek bir rakamda topluyor. Bu nedenle gerilemenin hangi iş kolundan kaynaklandığını mevcut veriyle ayırmak mümkün değil. Ancak genel resim, fiyat artışlarının satış gelirini korumaya yetmediğini veya bazı faaliyetlerde talep/hacim kaybı yaşandığını düşündürüyor.
Satış tarafındaki zayıflık, brüt kârdaki düşüşle daha belirgin hale geliyor. Brüt kâr 2,1 milyar TL’ye inerken, geçen yıl aynı dönemde 2,4 milyar TL seviyesindeydi. Yani satışlar %2,7 gerilerken brüt kârın %12,8 düşmesi, maliyetlerin gelirlerden daha hızlı arttığını gösteriyor. Bu durum; hammadde, enerji, işçilik, lojistik veya diğer üretim maliyetlerinin fiyat artışlarıyla tam olarak telafi edilemediğine işaret edebilir.
Çeyreklik trend verisi paylaşılmadığı için satışların 2026’nın ilk çeyreğinden ikinci çeyreğine nasıl ilerlediği konusunda net bir değerlendirme yapmak mümkün değil. Bu nedenle toparlanmanın başlayıp başlamadığını görmek için bir sonraki ara dönem raporunda hem çeyreksel satış değişimi hem de segment bazında gelir performansı izlenmeli.
Kârlılık
BERA’nın brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %22,9 seviyesinden %20,6’ya geriledi. Yaklaşık 2,3 puanlık bu düşüş, şirketin satış başına elde ettiği ilk kârın zayıfladığını gösteriyor. Enflasyonun yüksek olduğu bir ortamda marjların korunamaması, yalnızca satış büyümesinin değil, maliyet yönetiminin de kritik olduğunu ortaya koyuyor.
FAVÖK, geçen yılki 938,3 milyon TL seviyesinden 822,7 milyon TL’ye indi. Düşüş oranı %12,3 olurken, FAVÖK marjı yaklaşık %8,9’dan %8,1’e geriledi. Brüt kâr marjındaki düşüşe kıyasla FAVÖK marjının daha sınırlı gerilemesi, faaliyet giderlerinde belirli bir disiplin sağlandığını düşündürüyor. Ancak bu dayanıklılık, brüt kârdaki kaybı tamamen telafi etmeye yetmemiş.
Net kâr tarafındaki tablo ise çok daha sert. Net dönem kârı geçen yılki 917,7 milyon TL’den 206,9 milyon TL’ye gerileyerek %77,5 düştü. Net kâr marjı böylece yaklaşık %8,7’den %2,0’ye indi. Başka bir ifadeyle BERA, satışlardan ve faaliyetlerden kâr üretmeye devam etse de, faaliyet kârı bilanço ve enflasyon muhasebesi etkilerinden sonra hissedarlara çok daha sınırlı bir kazanç bırakmış.
Operasyonel kârlılıkta düşüş önemli olmakla birlikte, net kârdaki sert bozulmanın tamamı faaliyet performansından kaynaklanmıyor. Bu noktada -1,1 milyar TL’lik net parasal pozisyon belirleyici hale geliyor.
Bilanço Sağlığı
BERA’nın bilançosunda toplam varlıklar önceki yıl sonundaki 50,0 milyar TL’den 49,6 milyar TL’ye geriledi. Değişim yalnızca %0,8 olduğu için varlık tabanında ciddi bir daralma bulunmuyor. Dönen varlıklar 15,8 milyar TL seviyesinde neredeyse sabit kalırken, duran varlıklar 34,2 milyar TL’den 33,7 milyar TL’ye indi.
Özkaynaklar 35,2 milyar TL’den 34,8 milyar TL’ye geriledi. Düşüş %1,2 seviyesinde ve toplam varlıkların yaklaşık %70’ine denk gelen özkaynak oranı, BERA’nın bilançosunun hâlâ güçlü bir sermaye tabanına sahip olduğunu gösteriyor. Bu oran, şirketin faaliyetlerini ağırlıklı olarak borçla finanse etmediğini ve bilanço riskinin yüksek kaldıraçtan kaynaklanmadığını ortaya koyuyor.
Net borç ise 130,8 milyon TL’den 251,1 milyon TL’ye yükseldi. Oransal artış %91,9 gibi yüksek görünse de, mutlak tutar şirketin varlık ve özkaynak büyüklüğüne göre oldukça sınırlı. Net borcun toplam varlıklara oranı yaklaşık %0,5 düzeyinde. Mevcut dönem FAVÖK’ü üzerinden basit bir karşılaştırma yapıldığında net borç/FAVÖK oranı yaklaşık 0,3 kat seviyesinde; bu da borçluluk baskısının düşük olduğunu gösteriyor. Ancak bu hesap ilk 6 aylık FAVÖK üzerinden yapıldığı için yıllıklandırılmış bir borçluluk analizi yerine yaklaşık bir gösterge olarak değerlendirilmelidir.
| KPI | 2026/6AB | Geçen yıl aynı dönem / önceki yıl sonu | Yorum | |---|---:|---:|---| | Satışlar | 10,2 mlr TL | 10,5 mlr TL | Nominal ve reel açıdan zayıf görünüm | | FAVÖK marjı | %8,1 | %8,9 | Operasyonel marjda 0,8 puan düşüş | | Net kâr marjı | %2,0 | %8,7 | Enflasyon muhasebesi etkisiyle sert daralma | | Net borç/FAVÖK | Yaklaşık 0,3x | Yaklaşık 0,1x | Düşük borçluluk, fakat artış eğilimi izlenmeli |
Net Parasal Pozisyon (TAS 29)
BERA’nın net parasal pozisyonu geçen yıl aynı dönemde 732,8 milyon TL pozitifken, bu dönemde -1,1 milyar TL seviyesine gerilemiş. Bu değişim, yaklaşık 1,8 milyar TL’lik negatif yönde bozulma anlamına geliyor ve net kâr performansındaki sert düşüşün en önemli nedenlerinden biri olarak öne çıkıyor.
TAS 29 kapsamında parasal pozisyon, şirketin enflasyon ortamında taşıdığı parasal varlık ve parasal yükümlülüklerin etkisini yansıtıyor. Net parasal pozisyonun negatif olması, şirketin parasal yükümlülüklerinin parasal varlıklarına kıyasla daha yüksek olduğuna ve yüksek enflasyon ortamında bu yapının gelir tablosuna zarar yazabildiğine işaret eder. Bu kalem operasyonel nakit yaratımından farklıdır; dolayısıyla FAVÖK pozitif kalırken net kârın ciddi biçimde düşmesi mümkündür.
BERA’da tam olarak bu ayrışma görülüyor: FAVÖK 822,7 milyon TL ile hâlâ pozitif olsa da, net parasal pozisyon zararı net kârı aşağı çekmiş. Yatırımcı açısından bu durum, yalnızca net kâra bakmanın yanıltıcı olabileceğini gösteriyor. Operasyonel kârlılık, nakit akışı ve net parasal pozisyon birlikte izlenmeli.
Yatırımcı için Ne Anlama Geliyor?
BERA’nın bu dönemdeki güçlü tarafı, düşük borçluluk ve yüksek özkaynak tabanını koruması. Net borcun 251,1 milyon TL gibi sınırlı bir seviyede kalması, faiz ve yeniden finansman riskinin bilanço üzerinde belirleyici olmadığını gösteriyor. Ayrıca 34,8 milyar TL’lik özkaynak, şirketin dalgalı ekonomik koşullara karşı önemli bir finansal tampon taşıdığını ortaya koyuyor.
Buna karşılık yatırımcı açısından temel riskler satış ve marj tarafında toplanıyor:
- Satışların nominal olarak %2,7 gerilemesi, yüksek enflasyon ortamında reel daralmaya işaret ediyor.
- Brüt kâr marjının %22,9’dan %20,6’ya düşmesi, maliyet baskısının devam ettiğini gösteriyor.
- Net kârın %77,5 azalması, operasyonel kârlılığın ötesinde TAS 29 etkisinin sonuçları belirgin biçimde bozduğunu ortaya koyuyor.
- Net borç düşük olsa da önceki yıl sonuna göre yaklaşık iki katına çıkmış durumda; bu eğilimin kalıcı hale gelip gelmediği takip edilmeli.
- Çeyreklik veri bulunmadığından, toparlanmanın başlayıp başlamadığı henüz doğrulanamıyor.
Önümüzdeki dönemde BERA için kritik eşik, satışların yeniden nominal büyümeye dönmesi ve brüt/FAVÖK marjlarının toparlanması olacak. Net parasal pozisyonun negatife dönmesini sınırlayacak bilanço yönetimi de net kârın normalleşmesi açısından önemli. Şirket güçlü özkaynak yapısıyla finansal açıdan dayanıklı görünse de, yatırımcıların bu dayanıklılığı zayıf operasyonel büyümeyle karıştırmaması gerekiyor. Yatırım tavsiyesi değildir.