
Açılış
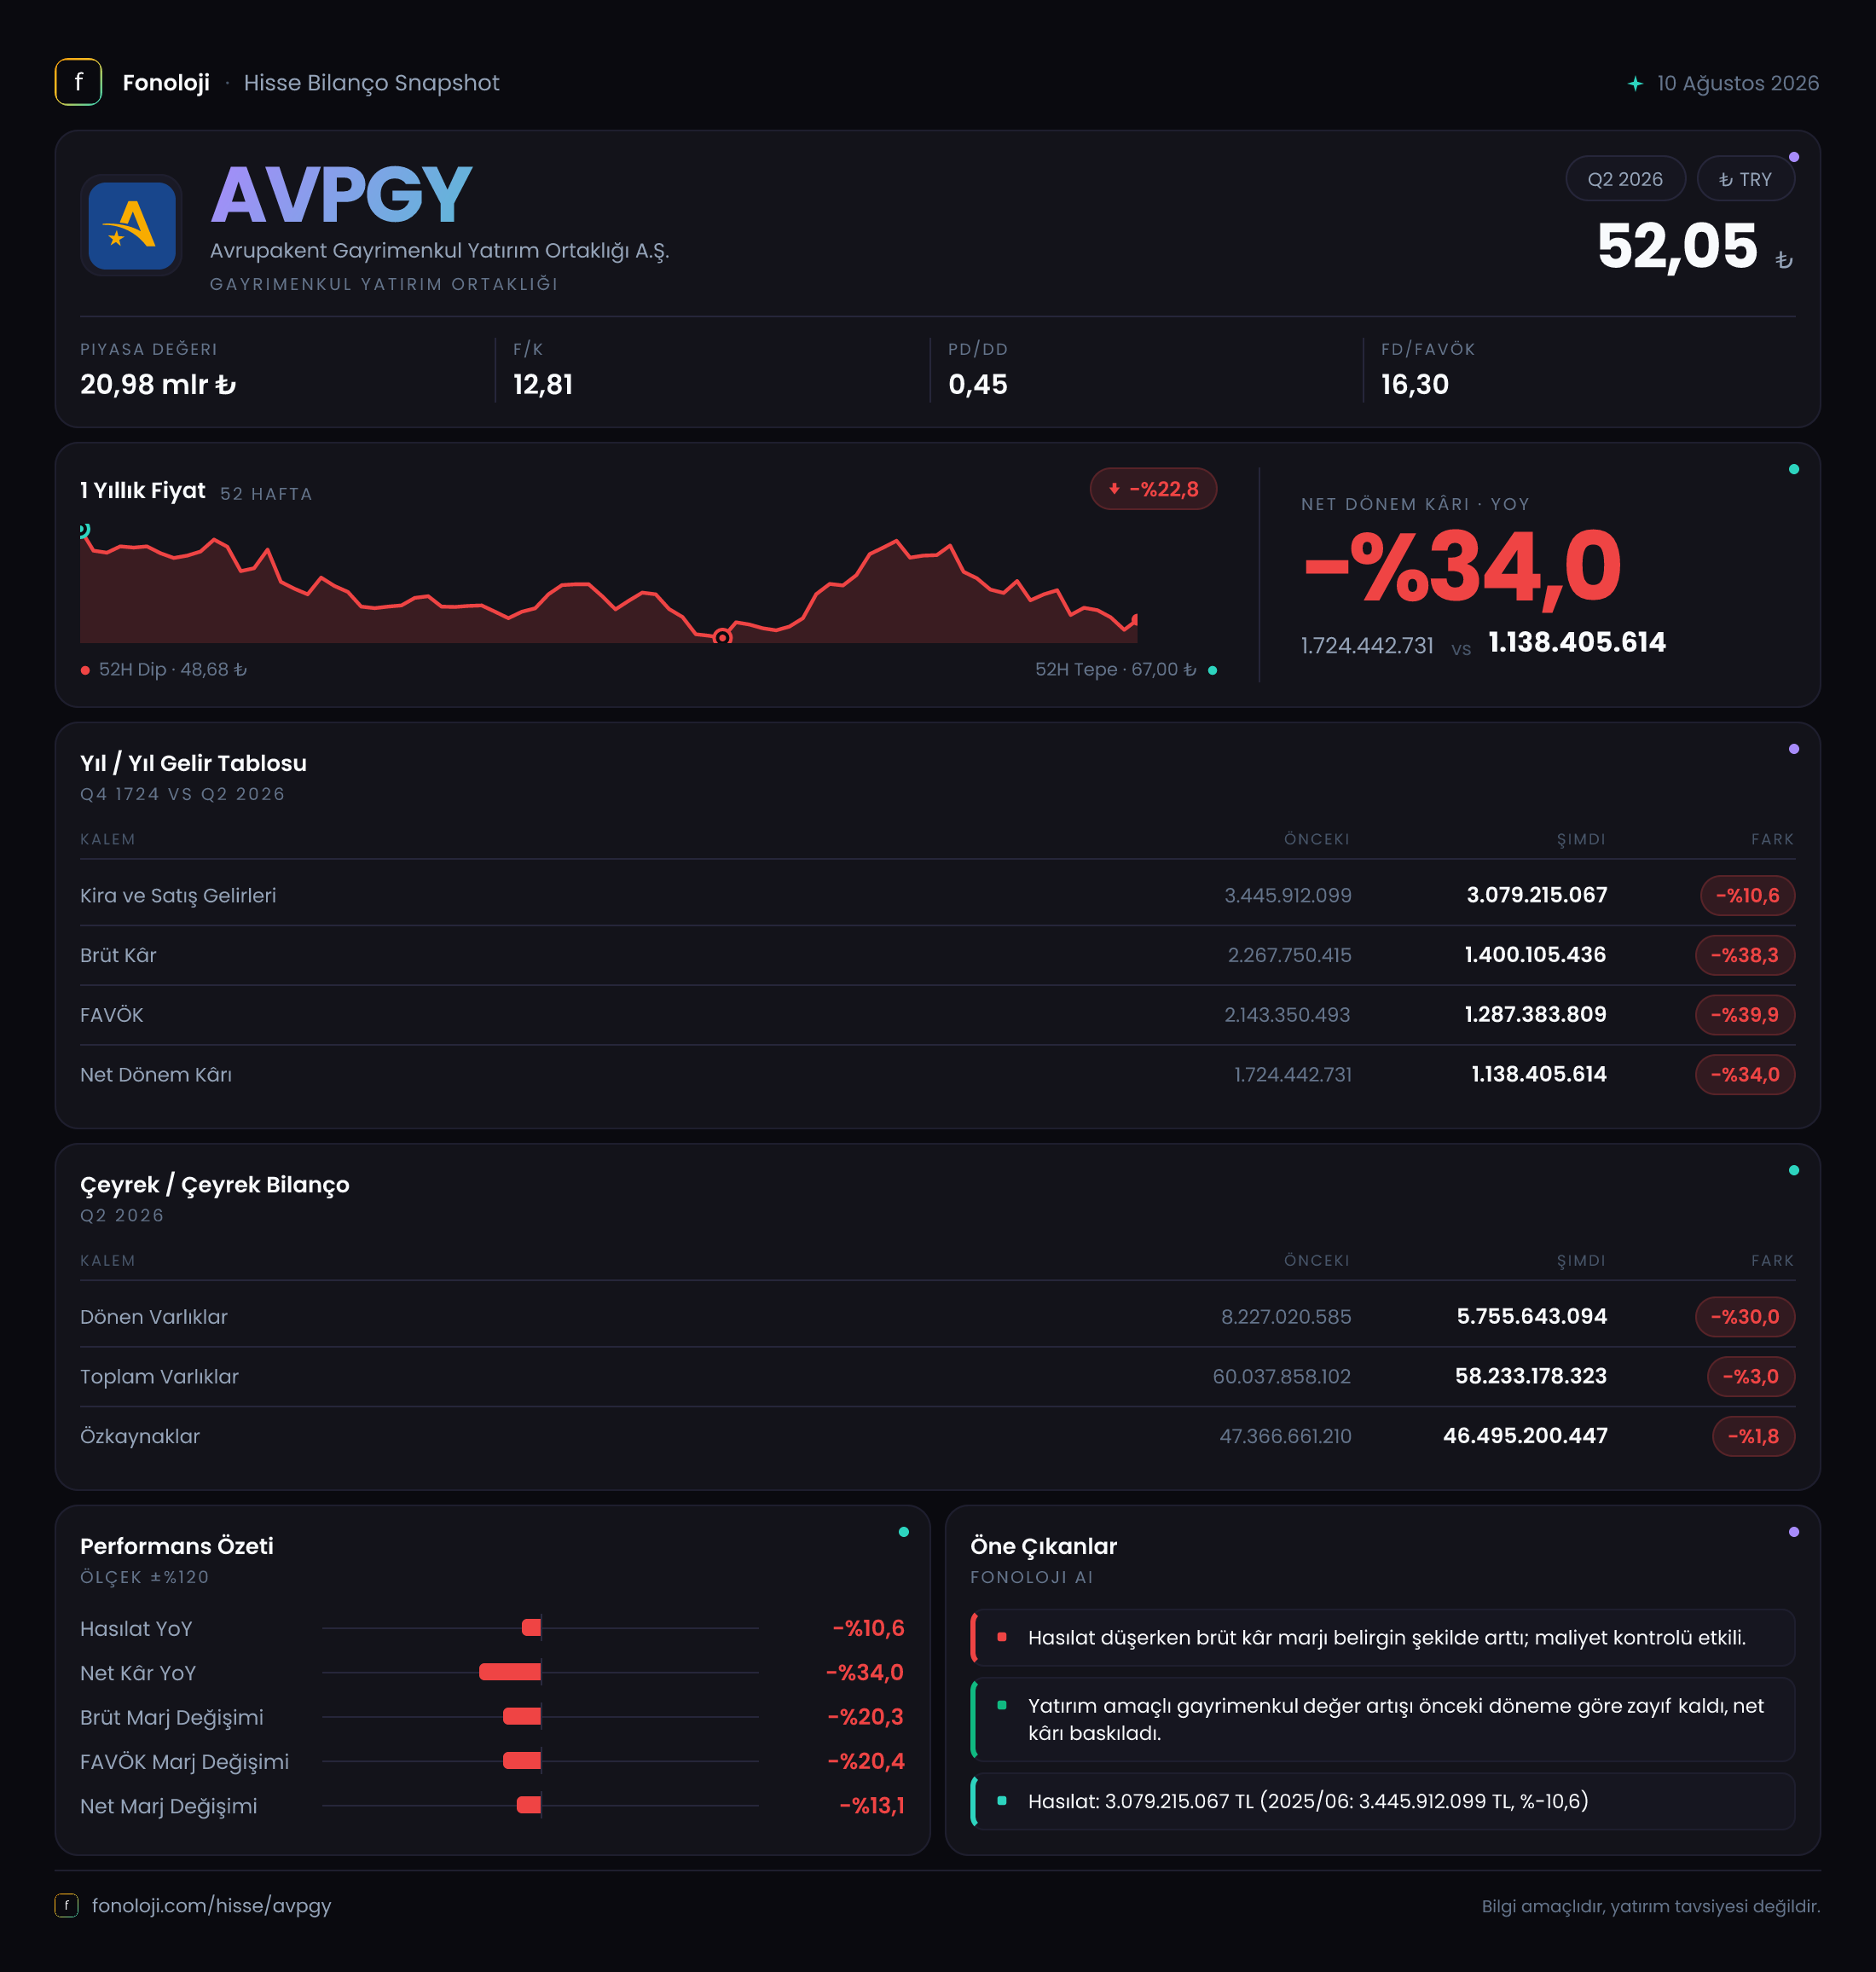
Avrupakent GYO, gelirlerinin ve varlıklarının önemli bölümünü gayrimenkul portföyünden oluşturan bir şirket olarak 2026’nın ilk altı ayında finansal performansında geçen yılın aynı dönemine göre belirgin bir yavaşlama yaşadı. Satışlar %10,6 gerileyerek 3,1 milyar TL’ye inerken, brüt kâr ve FAVÖK’teki düşüş satışlardaki daralmanın oldukça üzerinde gerçekleşti. Bu tablo, yalnızca gelir üretiminin değil, kârlılık kalitesinin de zayıfladığını gösteriyor. Buna karşılık şirketin bilançosunda özkaynak ağırlığı korunuyor ve net parasal pozisyon zararı geçen yıla göre sınırlı da olsa iyileşiyor.
Burada önemli bir ayrım var: Gelir tablosu karşılaştırması 2026/6AB ile 2025/6AB, yani yılın ilk altı aylarının karşılaştırılmasıdır. Bilanço tarafındaki değişimler ise 2025 yıl sonuna göre okunmalıdır. Çeyreklik veri paylaşılmadığı için ikinci çeyrekteki ivme veya son çeyreğe göre toparlanma hakkında kesin bir yorum yapmak mümkün değil.
Satış Hikayesi
Avrupakent GYO’nun satışları, geçen yılın ilk altı ayındaki 3,4 milyar TL’den 3,1 milyar TL’ye geriledi. Nominal bazda %10,6’lık bu düşüş, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında reel olarak daha sert bir daralmaya işaret ediyor. Başka bir ifadeyle şirket yalnızca geçen yılın satış seviyesini koruyamamış değil; fiyat artışlarının da gerisinde kalmış görünüyor.
Gayrimenkul şirketlerinde satışların dönemsel olarak proje teslimleri, gayrimenkul devirleri veya portföydeki varlıkların elden çıkarılması nedeniyle dalgalanabileceği unutulmamalı. Ancak mevcut veride satışlardaki gerilemenin yanında brüt kâr ve FAVÖK’ün çok daha hızlı düşmesi, sorunun yalnızca ciro hacmiyle sınırlı olmadığını gösteriyor.
Çeyreklik trend verisi bulunmadığından şu soruların yanıtı henüz net değil:
- İlk çeyreğe göre ikinci çeyrekte satış temposu hızlandı mı?
- Satış daralması tek seferlik proje teslim takviminden mi kaynaklandı?
- Portföy gelirleri ve gayrimenkul satışları arasında nasıl bir değişim yaşandı?
Bu nedenle yatırımcı açısından sonraki ara dönem raporunda özellikle satışların yeniden büyüyüp büyümediği ve bu büyümenin enflasyonun üzerinde gerçekleşip gerçekleşmediği izlenmeli.
Kârlılık
Kârlılık tarafındaki zayıflama, satış düşüşünden daha dikkat çekici. Brüt kâr 2,3 milyar TL’den 1,4 milyar TL’ye gerileyerek %38,3 azaldı. Buna göre brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %67,6’dan %45,2’ye düştü. Marjda yaklaşık 22 puanlık bu gerileme, şirketin satışlarından elde ettiği kârın belirgin biçimde azaldığını gösteriyor.
FAVÖK ise 2,1 milyar TL’den 1,3 milyar TL’ye indi ve düşüş %39,9 oldu. FAVÖK marjı da yaklaşık %61,8’den %41,9’a geriledi. Satışlardaki %10,6’lık düşüşe karşılık faaliyet kârındaki daralmanın %40’a yaklaşması, maliyet yapısında veya satışların kompozisyonunda şirket aleyhine bir değişim olduğunu düşündürüyor. Gayrimenkul şirketlerinde proje bazlı kârlılık farklılıkları bu sonucu etkileyebilir; ancak mevcut rakamlar, bu dönemde her 1 TL’lik satıştan geçen yıla kıyasla daha az faaliyet kârı üretildiğini açık biçimde ortaya koyuyor.
Net dönem kârı da 1,7 milyar TL’den 1,1 milyar TL’ye gerileyerek %34,0 azaldı. Net kâr marjı yaklaşık %50,0’den %35,5’e indi. FAVÖK marjındaki düşüşe rağmen net kâr marjının düşüşü görece daha sınırlı kalmış. Bununla birlikte bu durum operasyonel performansın güçlü olduğu anlamına gelmiyor; net kâr, faaliyet kârının yanı sıra finansal sonuçlar, parasal pozisyon ve diğer muhasebe etkilerinden de etkileniyor.
Özet KPI görünümü şöyle:
| Gösterge | 2026/6AB | 2025/6AB | Değişim | |---|---:|---:|---:| | Satışlar | 3,1 mlr TL | 3,4 mlr TL | -%10,6 | | Brüt kâr marjı | %45,2 | %67,6 | -22,4 puan | | FAVÖK marjı | %41,9 | %61,8 | -19,9 puan | | Net kâr marjı | %35,5 | %50,0 | -14,5 puan |
Bilanço Sağlığı
Avrupakent GYO’nun toplam varlıkları, 2025 yıl sonundaki 60,0 milyar TL’den 58,2 milyar TL’ye gerileyerek %3,0 azaldı. Bu düşüşün ana kaynağı dönen varlıklardaki %30,0’luk gerileme. Dönen varlıklar 8,2 milyar TL’den 5,8 milyar TL’ye inerken, duran varlıklar 51,8 milyar TL’den 52,5 milyar TL’ye yükseldi.
Bu değişim, bilançonun daha da fazla uzun vadeli gayrimenkul varlıklarına yaslandığını gösteriyor. Duran varlıkların toplam varlıklar içindeki payı yaklaşık %86’dan %90’a çıktı. GYO yapısı açısından bu olağan bir görünüm olsa da, dönen varlıklardaki düşüş kısa vadeli likidite esnekliğinin azaldığı anlamına gelebilir. Bunun ne ölçüde nakit kullanımı, ticari alacak tahsilatı veya başka bir bilanço kaleminden kaynaklandığı verilen tabloda ayrıştırılmıyor.
Özkaynaklar 47,4 milyar TL’den 46,5 milyar TL’ye gerileyerek %1,8 azaldı. Toplam varlıklar içindeki özkaynak oranı yaklaşık %79,0’dan %79,9’a yükseldi. Yani özkaynak tutarı gerilese de şirketin bilanço içindeki özkaynak ağırlığı korunmuş, hatta sınırlı ölçüde güçlenmiş durumda. Toplam varlıklar ile özkaynaklar arasındaki farktan hesaplandığında yükümlülükler yaklaşık 11,7 milyar TL seviyesinde görünüyor; ancak net borç verisi paylaşılmadığı için borçluluk kalitesi ve faiz taşıyan borcun düzeyi hakkında kesin değerlendirme yapılamaz.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini gösteren önemli bir kalem. Avrupakent GYO’nun net parasal pozisyonu -152,5 milyon TL’den -118,3 milyon TL’ye geldi. Zarar devam etse de parasal pozisyon kaynaklı negatif etki %22,5 oranında azaldı.
Bu değişim, geçen yılın aynı dönemine göre enflasyon muhasebesinin net kâr üzerindeki baskısının hafiflediğini gösteriyor. Ancak 118,3 milyon TL’lik negatif etki hâlâ net kârı aşağı çeken bir unsur. Ayrıca bu kalem operasyonel nakit akışı veya doğrudan faaliyet performansı olarak okunmamalı; TAS 29 kapsamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki muhasebesel etkisini yansıtıyor.
Net parasal zararındaki iyileşme olumlu olsa da, brüt kâr ve FAVÖK marjlarındaki sert bozulmayı telafi edecek ölçekte değil. Bu nedenle şirketin ana takip noktası, parasal pozisyondan ziyade operasyonel kârlılığın yeniden toparlanması olmalı.
Yatırımcı için Ne Anlama Geliyor?
2026’nın ilk altı ayında Avrupakent GYO için ana hikâye, güçlü özkaynak yapısına rağmen satış hacmi ve kârlılık marjlarında belirgin bozulma yaşanması. Şirketin bilançosu hâlâ yüksek oranda özkaynakla finanse ediliyor; bu, borçluluk kaynaklı risklerin sınırlı olabileceğine işaret ediyor. Ancak net borç verisinin bulunmaması, finansal risk analizini eksik bırakıyor.
Yatırımcı açısından fırsatlar ve riskler dengeli biçimde şöyle özetlenebilir:
- Fırsat: Özkaynakların toplam varlıklara oranı yaklaşık %80 seviyesinde; bilanço sermaye açısından güçlü görünüyor.
- Fırsat: Net parasal pozisyon zararı 152,5 milyon TL’den 118,3 milyon TL’ye gerileyerek enflasyon muhasebesi baskısını azalttı.
- Risk: Satışlar nominal olarak %10,6 düştü; yüksek enflasyon ortamında reel daralma çok daha belirgin.
- Risk: Brüt kâr marjının %67,6’dan %45,2’ye, FAVÖK marjının %61,8’den %41,9’a inmesi, faaliyet kalitesinin zayıfladığını gösteriyor.
- Dikkat noktası: Dönen varlıkların %30 gerilemesi nedeniyle likidite ve kısa vadeli yükümlülüklerin nasıl karşılandığı izlenmeli.
- Dikkat noktası: Net borç ve çeyreklik trend verisi bulunmadığından borçluluk ve son çeyrek ivmesi için yeni finansal rapor beklenmeli.
Sonuç olarak AVPGY’nin bilanço yapısı güçlü kalırken, 2026/6AB döneminde yatırımcı açısından asıl soru şirketin varlık büyüklüğü değil, bu varlıklardan ürettiği kârlılığın neden zayıfladığıdır. Bir sonraki dönemde satışların toparlanması ve marjların yeniden genişlemesi görülmeden, yalnızca yüksek özkaynak oranı üzerinden olumlu bir yatırım hikâyesi kurmak yeterli olmaz. Yatırım tavsiyesi değildir.