
Açılış
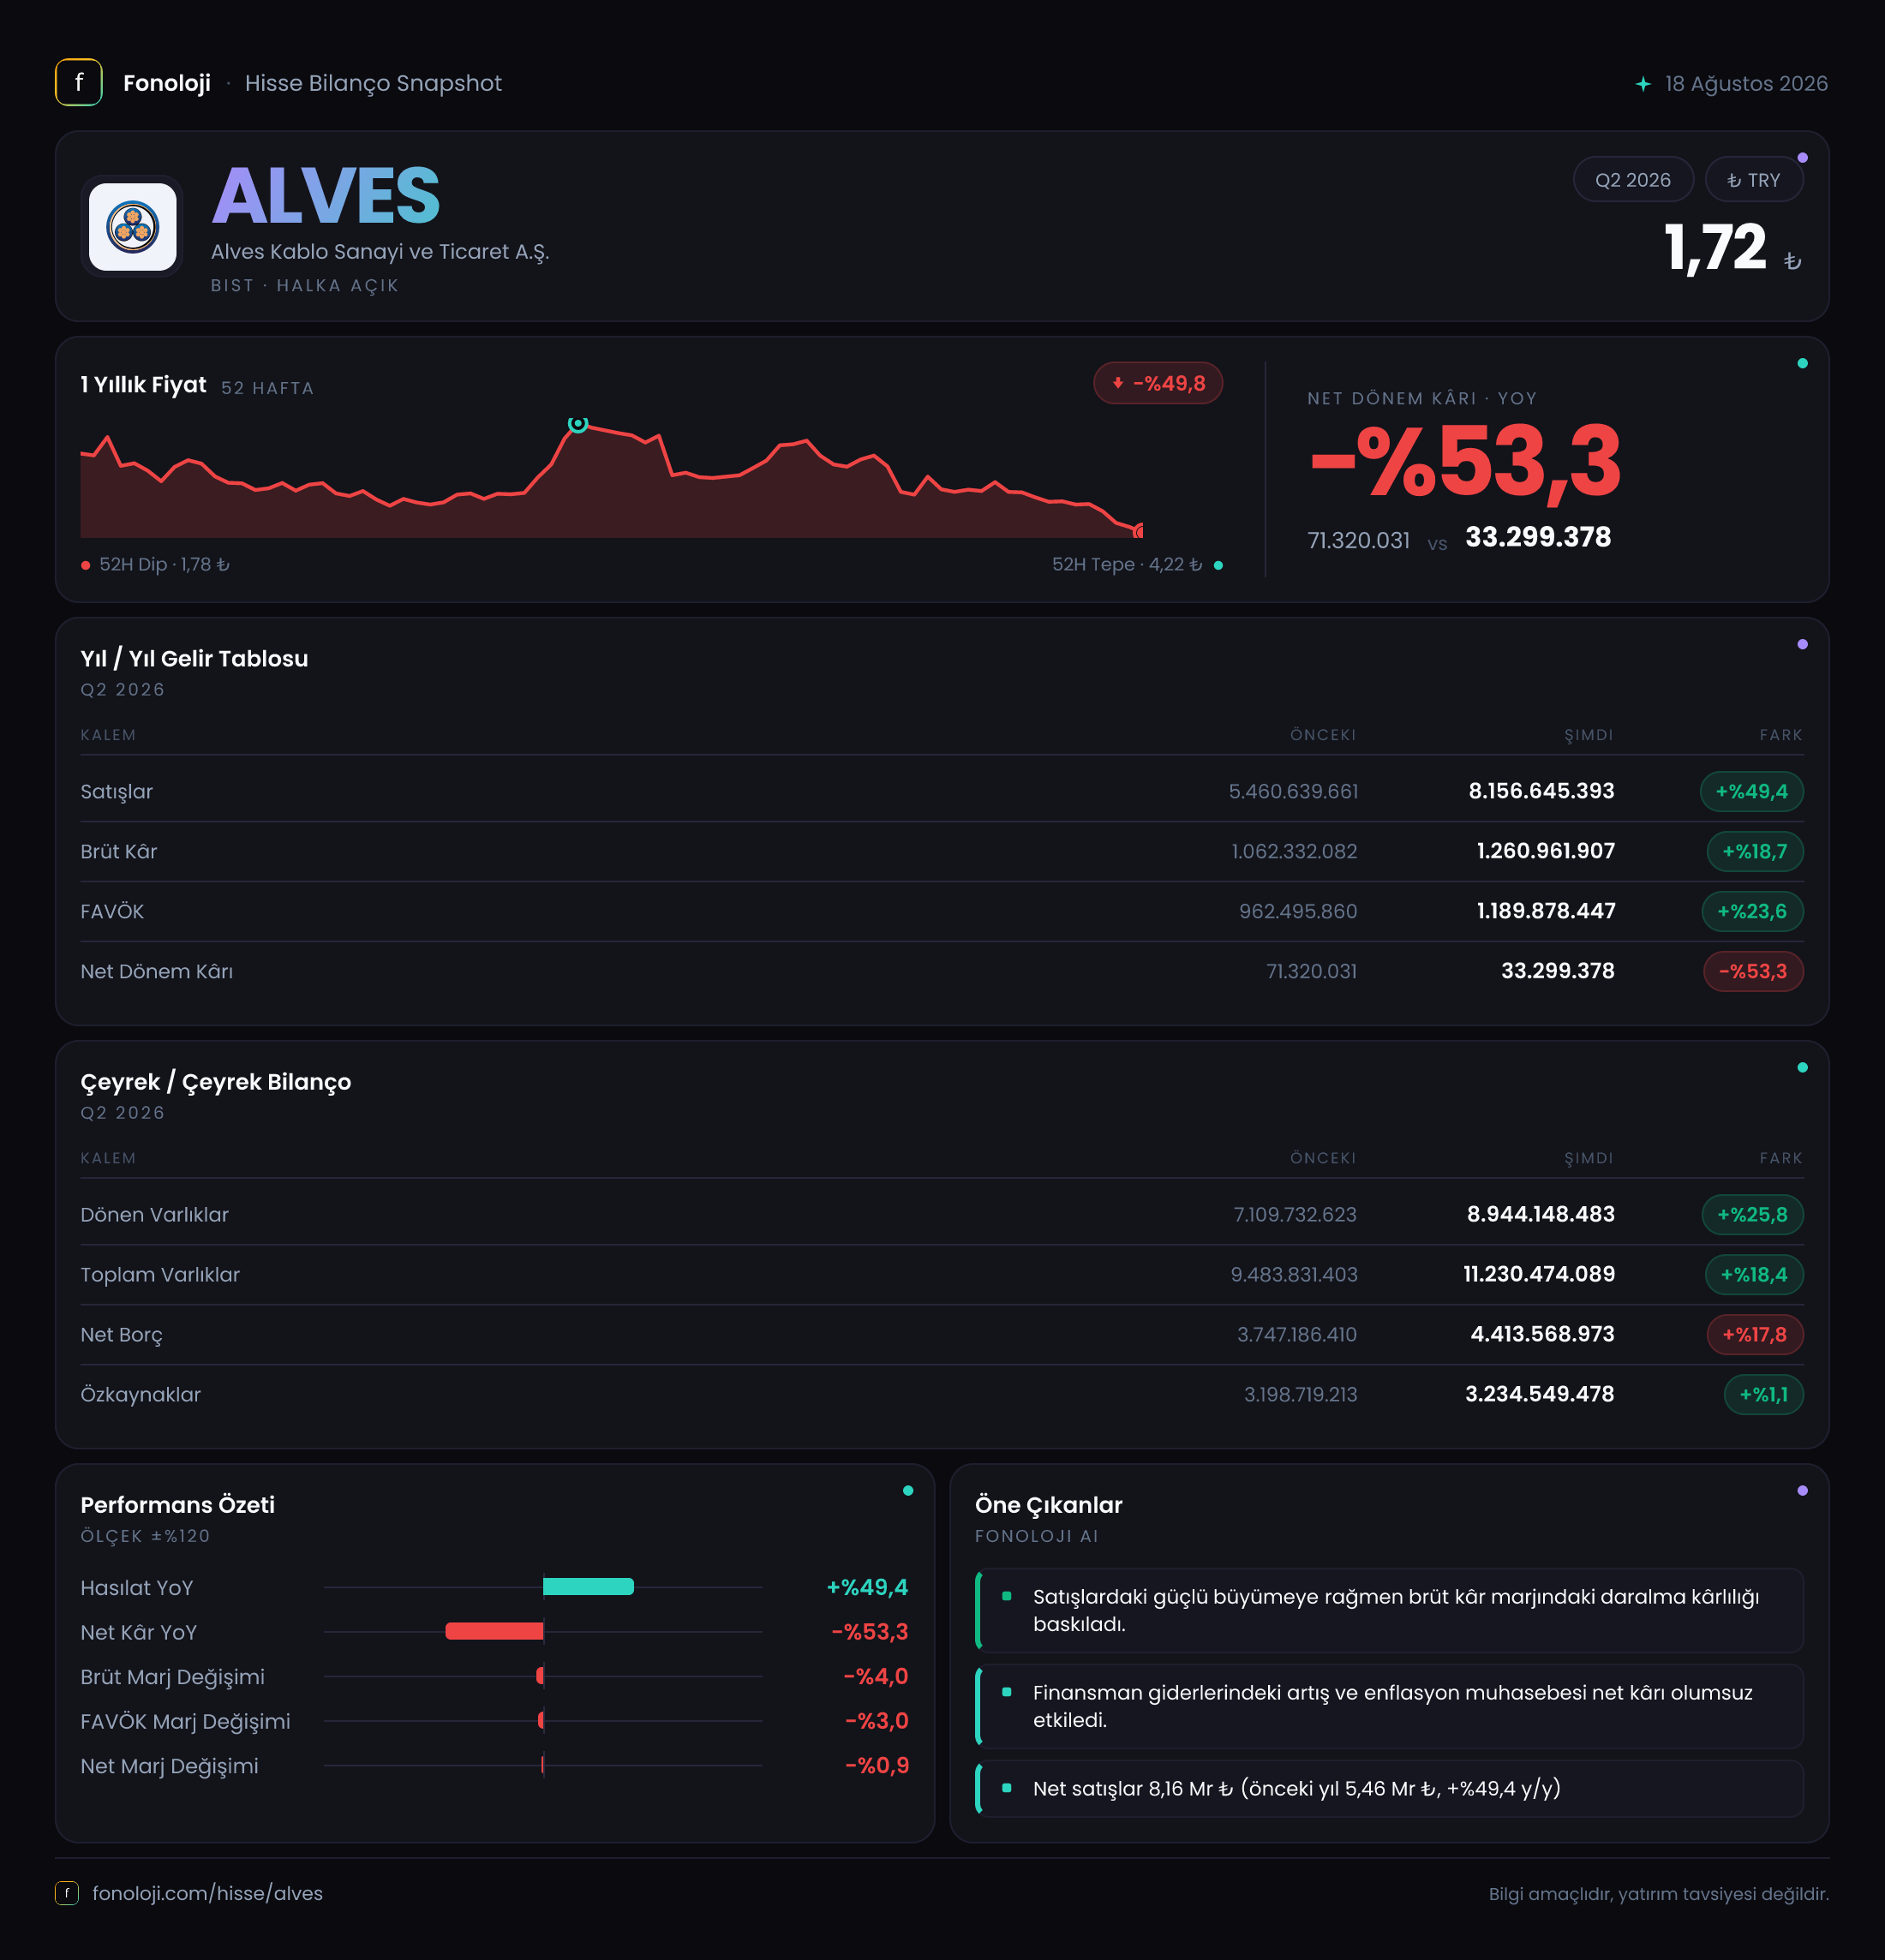
Alves Kablo, elektrik enerjisinin iletimi ve dağıtımında kullanılan kablo ürünleriyle faaliyet gösteren, satışlarını ağırlıklı olarak hacim ve fiyatlama dinamikleri üzerinden büyüten bir sanayi şirketi görünümünde. 2026/6AB döneminde satışlar yıllık bazda %49,4 artarak 8,2 milyar TL’ye ulaştı; ancak bu büyüme kârlılığa aynı ölçüde yansımadı. Brüt kâr ve FAVÖK artarken marjların gerilemesi, maliyetlerin ve işletme giderlerinin satışlardan daha hızlı yükseldiğine işaret ediyor. Net kârın %53,3 düşerek 33,3 milyon TL’ye gerilemesi ise büyüyen ciroya rağmen finansal sonuçların belirgin biçimde zayıfladığını gösteriyor.
Satış Hikayesi
Alves’in ilk altı aylık satışları geçen yılın aynı dönemindeki 5,5 milyar TL’den 8,2 milyar TL’ye yükseldi. Bu, 2,7 milyar TL’lik nominal artış ve %49,4’lük güçlü bir büyüme demek. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışlardaki artış enflasyonun üzerinde kalıyor. Bu nedenle şirket yalnızca fiyat artışlarını yansıtmamış; satış hacmi, ürün karması veya müşteri bazındaki genişleme de büyümeye katkı sağlamış olabilir.
Bununla birlikte, nominal satış büyümesinin kalitesini değerlendirirken marj tarafına bakmak gerekiyor. Satışlar %49,4 artarken brüt kâr yalnızca %18,7 yükseldi. Başka bir ifadeyle, şirket daha yüksek bir ciro üretmiş olsa da bu cironun her lirasından elde ettiği brüt katkı azalmış durumda. Bu ayrışma, bakır gibi emtia fiyatlarına, enerji maliyetlerine, işçilik giderlerine veya rekabet nedeniyle sınırlanan fiyatlama gücüne işaret edebilir. Kablo sektöründe hammadde fiyatları ve stok devir hızı sonuçlar üzerinde önemli olduğundan, ciro büyümesinin sürdürülebilirliği kadar bu büyümenin hangi marjla yaratıldığı da kritik.
Şirketin bu dönem için açıklanan karşılaştırması altı aylık bazda olduğundan, 2026’nın ilk yarısını 2025’in ilk yarısıyla kıyaslıyoruz. Tek bir önceki yıl verisi bulunduğu için çeyrekten çeyreğe ivmeyi değerlendirmek mümkün değil. Dolayısıyla satışların yılın ikinci yarısında hızlanıp hızlanmadığını veya marj baskısının hafifleyip hafiflemediğini görmek için sonraki ara dönem raporlarını beklemek gerekiyor.
Kârlılık
Brüt kâr 1,3 milyar TL’ye çıkarken geçen yılın aynı dönemindeki 1,1 milyar TL’ye göre artış %18,7 ile sınırlı kaldı. Bu rakamlar üzerinden hesaplandığında brüt kâr marjı yaklaşık %15,9 seviyesinde; geçen yıl aynı dönemde bu oran yaklaşık %20,0 idi. Yaklaşık 4,1 puanlık gerileme, satış büyümesine rağmen ürün ve hammadde maliyetlerinin şirket üzerinde daha fazla baskı kurduğunu gösteriyor.
FAVÖK ise 962,5 milyon TL’den 1,2 milyar TL’ye yükseldi ve artış %23,6 oldu. FAVÖK marjı bu dönemde yaklaşık %14,6, geçen yıl ise %17,5 düzeyindeydi. Böylece FAVÖK marjında da yaklaşık 2,9 puanlık bir daralma meydana geldi. Brüt marjın gerilemesi, faaliyet kârlılığına da taşınmış durumda. FAVÖK’ün brüt kâra yakın seyretmesi, faaliyet giderlerinin dönem içinde sınırlı kaldığını düşündürüyor; ancak mevcut veriler gider kalemlerinin ayrıntılı kırılımını vermediği için bu ilişkinin nedenlerini daha detaylı analiz etmek mümkün değil.
Asıl dikkat çekici nokta net kârda ortaya çıkıyor. Net dönem kârı 71,3 milyon TL’den 33,3 milyon TL’ye inerken düşüş %53,3 oldu. Net kâr marjı geçen yıl yaklaşık %1,3 iken bu dönemde yalnızca %0,4 seviyesinde kaldı. Yani şirket satışlarını artırmasına ve faaliyet düzeyinde pozitif FAVÖK üretmesine rağmen, finansman giderleri, parasal kayıplar ve diğer finansal kalemler net kârı ciddi biçimde aşağı çekmiş görünüyor. Net kârın FAVÖK’e dönüşümünün zayıflaması, yatırımcı açısından operasyonel büyümenin henüz hissedar kârlılığına dönüşmediğini gösteren önemli bir uyarı.
Bilanço Sağlığı
Toplam varlıklar önceki dönem sonuna göre %18,4 artarak 11,2 milyar TL’ye çıktı. Bu artışın ana kaynağı, %25,8 büyüyerek 8,9 milyar TL’ye ulaşan dönen varlıklar oldu. Şirketin büyüyen satış hacmini finanse etmek için stok, ticari alacak veya nakit benzeri işletme sermayesi kalemlerinde daha fazla kaynak tuttuğu anlaşılıyor. Ancak dönen varlıkların artışı tek başına olumlu kabul edilemez; bu büyümenin ne kadarının nakde döndüğü ve tahsilat süresinin uzayıp uzamadığı önem taşıyor.
Duran varlıklar %3,7 gerileyerek 2,3 milyar TL’ye indi. Bu görünüm, dönem içinde duran varlık yatırımlarının bilanço büyümesinde belirleyici olmadığını gösteriyor. Toplam varlıklar artarken özkaynaklar yalnızca %1,1 yükselerek 3,2 milyar TL’de kaldı. Buna karşılık net borç %17,8 artışla 4,4 milyar TL’ye çıktı. Sonuç olarak bilanço büyümesi daha çok borçla finanse edilmiş görünüyor.
Net borcun özkaynaklara oranı yaklaşık 1,4 kat seviyesinde. Bu, borçluluğun artık şirketin sermaye tabanına göre dikkate değer bir büyüklüğe ulaştığını gösteriyor. Altı aylık FAVÖK basitçe yıllıklandırıldığında yaklaşık 2,4 milyar TL olur; bu yaklaşımla net borç/FAVÖK yaklaşık 1,8 kat seviyesine gelir. Bu hesaplama bir tahmin değil, mevcut altı aylık performansın yıllıklandırılmış bir göstergesidir. Oran tek başına alarm seviyesinde görünmese de net borcun artmaya devam etmesi ve FAVÖK marjının daralması, borç taşıma kapasitesinin yakından izlenmesini gerektiriyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyonun -61,3 milyon TL olması, şirketin enflasyon muhasebesi kapsamında net parasal kayıp yazdığını gösteriyor. Geçen yıl aynı dönemdeki -8,5 milyon TL’ye kıyasla kayıp yaklaşık 7,2 katına çıkmış durumda. Bu tutar, net parasal borç pozisyonunun veya enflasyon ortamında parasal yükümlülüklerin şirket kârı üzerindeki etkisinin arttığına işaret ediyor.
TAS 29 kapsamında negatif net parasal pozisyon, enflasyon muhasebesi sonucunda kârı aşağı çeken bir unsur olarak çalışır. Bu dönemki 61,3 milyon TL’lik kayıp, tek başına net kârın önemli bir bölümüne denk geliyor; net kâr 33,3 milyon TL olduğundan, parasal kayıp olmasaydı raporlanan kârlılık daha yüksek olabilirdi. Ancak bu durum gerçek bir nakit kazancı anlamına gelmez. Enflasyon muhasebesi etkisi, şirketin bilançosundaki parasal varlık ve yükümlülüklerin enflasyon karşısındaki muhasebe etkisini gösterir; yatırımcı yine de faiz giderleri, nakit akışı ve borç vadesini ayrıca değerlendirmelidir.
Yatırımcı için Ne Anlama Geliyor?
Alves’in 2026/6AB performansı iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat tarafında, satış büyümesi enflasyonun üzerinde gerçekleşti ve şirket güçlü bir ciro ölçeğine ulaştı.
- Risk tarafında, brüt marj %20,0’dan %15,9’a, FAVÖK marjı %17,5’ten %14,6’ya geriledi.
- Net borcun 4,4 milyar TL’ye yükselmesi, büyümenin daha fazla finansman ihtiyacı yarattığını gösteriyor.
- Net kârın 33,3 milyon TL’ye düşmesi, operasyonel kârlılığın finansman ve parasal pozisyon etkileriyle büyük ölçüde aşındığını ortaya koyuyor.
- Önümüzdeki dönemde en kritik göstergeler, satış büyümesinden çok brüt marjın toparlanıp toparlanmayacağı, net borcun kontrol altına alınıp alınmayacağı ve FAVÖK’ün nakit akışına ne ölçüde dönüşeceği olacak.
Bu nedenle Alves için mevcut tablo, “yüksek büyüme ve güçlü kârlılık” hikâyesinden ziyade, yüksek satış büyümesine rağmen marj ve bilanço baskılarının arttığı bir geçiş dönemi olarak okunmalı. Şirket büyümeyi sürdürürken bunu daha iyi marjlarla ve daha düşük borçlanma ihtiyacıyla destekleyebilirse görünüm güçlenir; aksi halde artan ciro, hissedar kârlılığına sınırlı katkı sunmaya devam edebilir.
Yatırım tavsiyesi değildir.