
Açılış
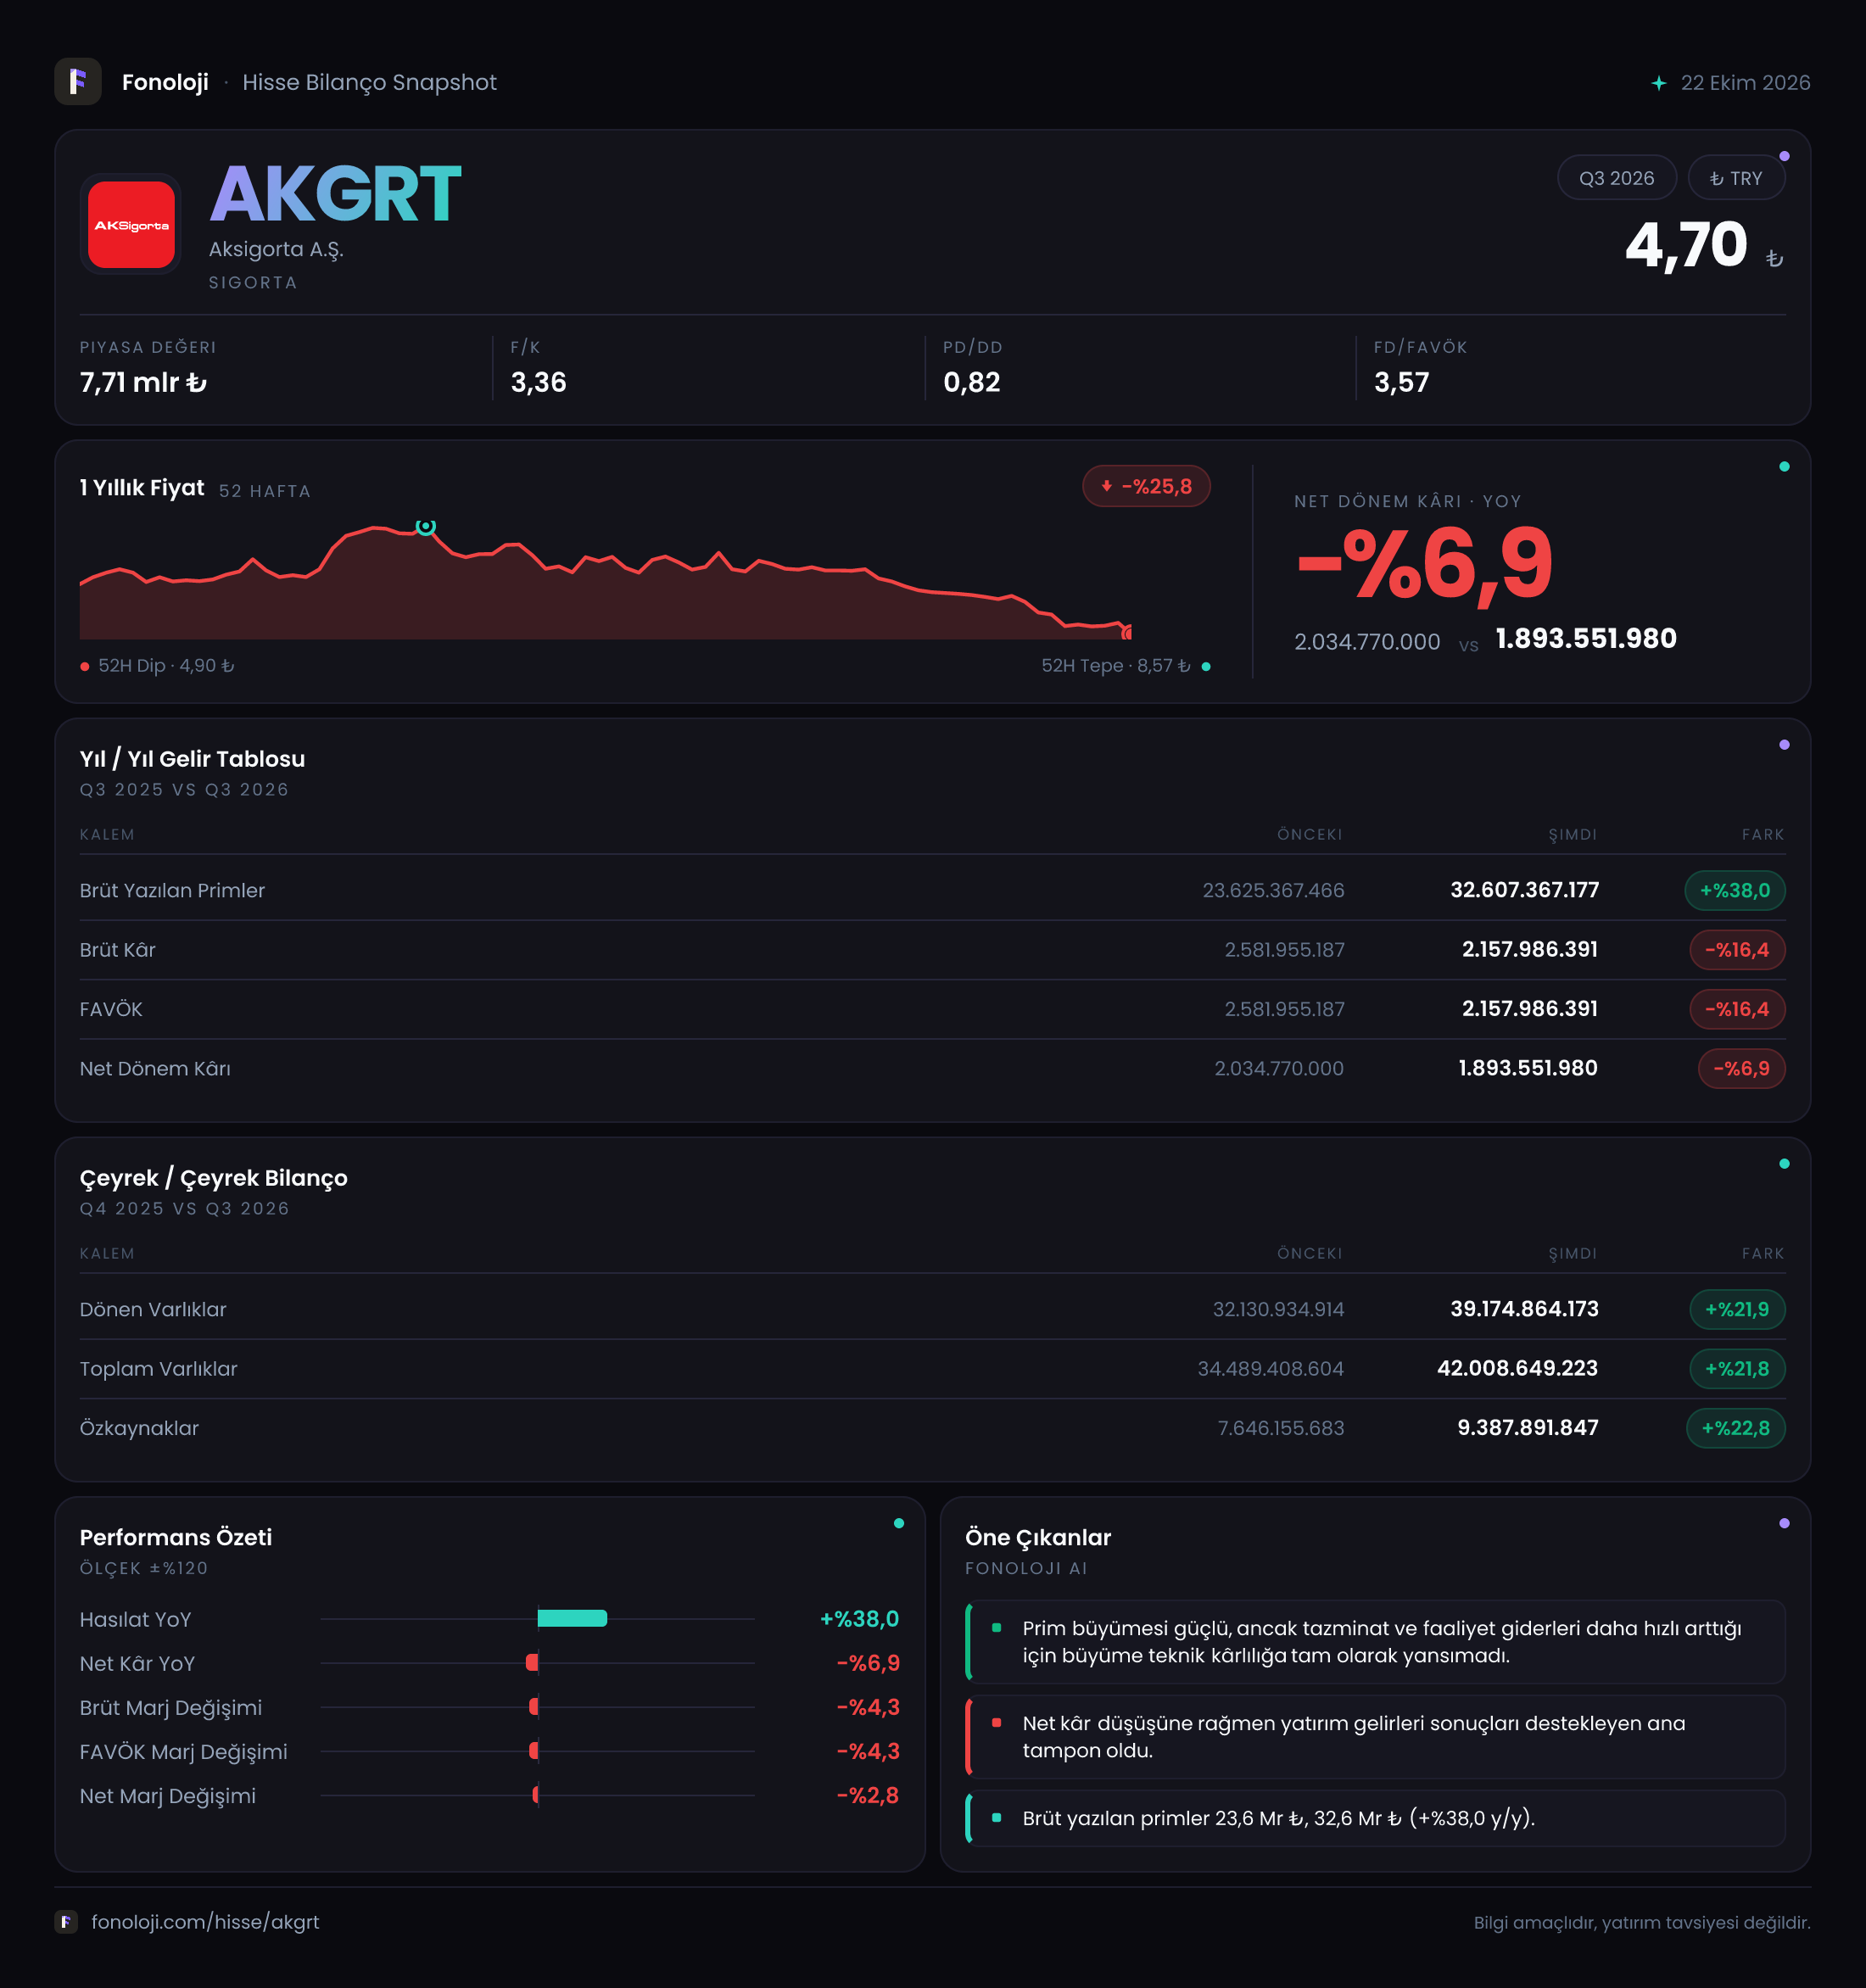
Aksigorta’nın 2026/9AB finansalları, şirketin prim ve satış hacmini büyüttüğünü ancak bu büyümeyi kârlılığa aynı ölçüde taşıyamadığını gösteriyor. Dokuz aylık dönemde satışlar %38 artarak 32,6 milyar TL’ye çıkarken, brüt kâr ve FAVÖK %16,4 gerileyerek 2,2 milyar TL’ye indi. Net dönem kârındaki düşüş ise daha sınırlı kaldı; kâr %6,9 azalarak 1,9 milyar TL oldu. Dolayısıyla ana hikâye, “büyüme var fakat marj baskısı daha güçlü” şeklinde özetlenebilir.
Sigorta şirketlerinde satış hacminin artması tek başına yeterli değildir. Asıl kritik konu, bu büyümenin hasar maliyetleri, reasürans giderleri, operasyonel harcamalar ve finansal sonuçlar sonrasında ne kadar kâra dönüştüğüdür. Aksigorta’nın mevcut verileri, bilanço tarafında güçlenmeye işaret ederken gelir tablosunda verimlilik ve marjların yakından izlenmesi gerektiğini ortaya koyuyor.
Satış Hikayesi
Şirketin satışları geçen yılın aynı dönemindeki 23,6 milyar TL’den 32,6 milyar TL’ye yükseldi. 9 milyar TL’lik artış, nominal olarak güçlü görünüyor ve büyüme oranı %38 seviyesinde bulunuyor. Ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda bu artışın tamamını reel büyüme olarak değerlendirmek doğru olmaz.
Satış büyümesi enflasyonun üzerinde kalsa da fark sınırlı. Basit bir yaklaşımla, %38 nominal büyüme ile %30 civarındaki enflasyon arasında yaklaşık 8 puanlık bir fark bulunuyor. Bu, satış hacminin veya reel prim üretiminin bir miktar arttığına işaret edebilir; ancak sigortacılıkta fiyat artışları, poliçe yenilemeleri ve ürün karması bu hesabı önemli ölçüde etkiler. Bu nedenle satışların yükselmesi, tek başına müşteri sayısında veya gerçek sigorta hacminde aynı oranda artış olduğu anlamına gelmez.
Daha dikkat çekici nokta, satışlardaki büyümenin kâra yansımaması. Şirketin satışları %38 büyürken, brüt kâr ve FAVÖK %16,4 geriledi. Bu tablo, yeni üretimin daha düşük marjla yapılmış olabileceğini veya hasar ve faaliyet maliyetlerinin satışlardan daha hızlı arttığını düşündürüyor. Veride hasar/prim oranı, teknik kârlılık veya branş bazlı üretim kırılımı bulunmadığı için baskının hangi kalemden kaynaklandığı net biçimde ayrıştırılamıyor.
Çeyreklik trend açısından ise sağlıklı bir dönemsel karşılaştırma yapmak mümkün değil. Paylaşılan veri, 2025/9 dönemine ait 8,3 milyar TL satış, 1,0 milyar TL FAVÖK ve 824,9 milyon TL net kâr bilgisini içeriyor; ancak bunun mevcut 2026/9AB verisiyle aynı kapsamda, tek çeyrek mi yoksa dokuz aylık dönem mi olduğu net değil. Bu nedenle çeyrekten çeyreğe ivme hakkında kesin hüküm vermek yerine, yıllık dokuz aylık karşılaştırmayı esas almak gerekiyor.
Kârlılık
Aksigorta’nın brüt kârı geçen yılın aynı dönemindeki 2,6 milyar TL’den 2,2 milyar TL’ye geriledi. FAVÖK de aynı seviyede düşerek 2,2 milyar TL oldu. Bu iki kalemin eşit olması, raporlanan veri setinde faaliyet giderleri ile brüt kâr arasındaki ayrımın sınırlı göründüğünü gösteriyor; sigorta şirketlerinde klasik sanayi şirketlerindeki FAVÖK yorumunun doğrudan uygulanamayacağı da unutulmamalı.
Satışlara oranlandığında brüt kâr ve FAVÖK marjı yaklaşık %6,7 seviyesine geliyor. Geçen yıl aynı hesaplama yaklaşık %11,0 marja işaret ediyordu. Başka bir ifadeyle şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 11 TL brüt kâr/FAVÖK üretirken bu yıl yaklaşık 6,7 TL üretiyor. Bu, marjın yaklaşık 4,3 puan daraldığını ve büyümenin kalitesinin zayıfladığını gösteren önemli bir sinyal.
Net dönem kârı ise 2,0 milyar TL’den 1,9 milyar TL’ye geriledi. Net kâr marjı geçen yıl yaklaşık %8,5 iken bu yıl %5,8 seviyesine düştü. Faaliyet kârlılığındaki bozulmaya rağmen net kâr düşüşünün %6,9 ile sınırlı kalması, faaliyet dışı gelirlerin, finansal sonuçların veya vergi etkisinin kârı kısmen desteklemiş olabileceğini düşündürüyor. Ancak bu kalemlere ilişkin ayrıntı bulunmadığından, kâr direncinin kaynağı konusunda kesin bir sonuca varılamaz.
| KPI | 2026/9AB | Geçen yıl aynı dönem | Yorum | |---|---:|---:|---| | Satışlar | 32,6 mlr TL | 23,6 mlr TL | Nominal büyüme %38 | | FAVÖK | 2,2 mlr TL | 2,6 mlr TL | %16,4 düşüş | | FAVÖK marjı | %6,7 | %11,0 | Yaklaşık 4,3 puan daralma | | Net kâr | 1,9 mlr TL | 2,0 mlr TL | %6,9 düşüş | | Net kâr marjı | %5,8 | %8,5 | Kârlılık kalitesi zayıfladı |
Bilanço Sağlığı
Aksigorta’nın toplam varlıkları önceki yıl sonuna göre %21,8 artarak 34,5 milyar TL’den 42,0 milyar TL’ye yükseldi. Büyümenin büyük kısmı dönen varlıklardan geliyor. Dönen varlıklar %21,9 artışla 39,2 milyar TL’ye, duran varlıklar ise %20,2 artışla 2,8 milyar TL’ye çıktı.
Sigorta şirketleri açısından dönen varlıkların yüksek payı olağandır; prim alacakları, finansal yatırımlar ve likit varlıklar bilanço içinde önemli yer tutabilir. Ancak bu kalemlerin niteliği ve likiditesi paylaşılmadığı için varlık artışının ne kadarının doğrudan nakit gücü, ne kadarının alacak veya yatırım kaynaklı olduğu belirlenemiyor.
Özkaynaklar %22,8 artarak 9,4 milyar TL’ye ulaştı. Toplam varlıklara oranlandığında özkaynakların payı yaklaşık %22,4 seviyesinde. Önceki yıl sonundaki oran ise yaklaşık %22,0 idi. Bu sınırlı iyileşme, bilanço büyürken özkaynakların da benzer hızda genişlediğini gösteriyor. Veride net borç açıklanmadığı için net borç/FAVÖK rasyosu hesaplanamıyor; ayrıca sigorta şirketlerinde klasik sanayi borçluluğu yerine sermaye yeterliliği, teknik karşılıklar ve yatırım portföyünün niteliği daha belirleyici olabilir.
Net Parasal Pozisyon (TAS 29)
Paylaşılan finansal tabloda net parasal pozisyon için hem mevcut dönem hem de geçen yıl karşılaştırması adına veri bulunmuyor. Bu nedenle Aksigorta’nın TAS 29 enflasyon muhasebesinden ne ölçüde kazanç veya kayıp yazdığı konusunda yorum yapmak mümkün değil.
Bu kalem özellikle yüksek enflasyon ortamında önem taşıyor. Parasal varlıkları parasal yükümlülüklerinden fazla olan şirketler enflasyon karşısında satın alma gücü kaybı yaşayabilir; borç ve parasal yükümlülükleri daha yüksek şirketler ise muhasebesel olarak net parasal kazanç elde edebilir. Fakat Aksigorta için bu etkinin yönü ve büyüklüğü açıklanmadığından, net kârın 1,9 milyar TL’ye gerilemesinde TAS 29’un rolü ayrıştırılamıyor. Yatırımcıların dipnotlarda net parasal pozisyon, teknik karşılıklar ve finansal yatırım getirilerini ayrıca incelemesi gerekir.
Yatırımcı için Ne Anlama Geliyor?
Aksigorta’da fırsat tarafı, 32,6 milyar TL’lik satış hacmi ve 9,4 milyar TL’lik özkaynak tabanıyla büyüyen bir bilanço görülmesi. Satış büyümesinin enflasyonun üzerinde kalması da reel büyüme ihtimalini tamamen ortadan kaldırmıyor. Buna karşılık temel risk, büyümenin kârlılık kalitesinin bozulmasıdır: satışlar %38 artarken FAVÖK %16,4, net kâr ise %6,9 geriledi.
Önümüzdeki dönemlerde özellikle şu başlıklar izlenmeli:
- FAVÖK marjının %6,7’den yeniden yukarı dönüp dönmeyeceği,
- Hasar maliyetleri ve teknik kârlılık göstergeleri,
- Prim üretiminin enflasyonun üzerinde reel olarak büyüyüp büyümediği,
- Özkaynak artışının sermaye yeterliliğini ne ölçüde desteklediği,
- TAS 29 kaynaklı net parasal kazanç veya kaybın net kâra etkisi,
- Net borç verisinin ve finansal yatırım portföyünün niteliği.
Özetle, Aksigorta’nın bilançosu büyüyor; ancak gelir tablosu aynı ölçüde güçlenmiyor. Hissenin yatırım hikâyesinin sürdürülebilmesi için yalnızca satış büyümesi değil, bu büyümenin yeniden çift haneli faaliyet marjlarına yaklaşması gerekiyor. Mevcut finansallar, büyüme potansiyelini koruyan fakat marj toparlanması kanıtlanana kadar temkinli izlenmesi gereken bir tablo sunuyor.
Yatırım tavsiyesi değildir.