
Açılış
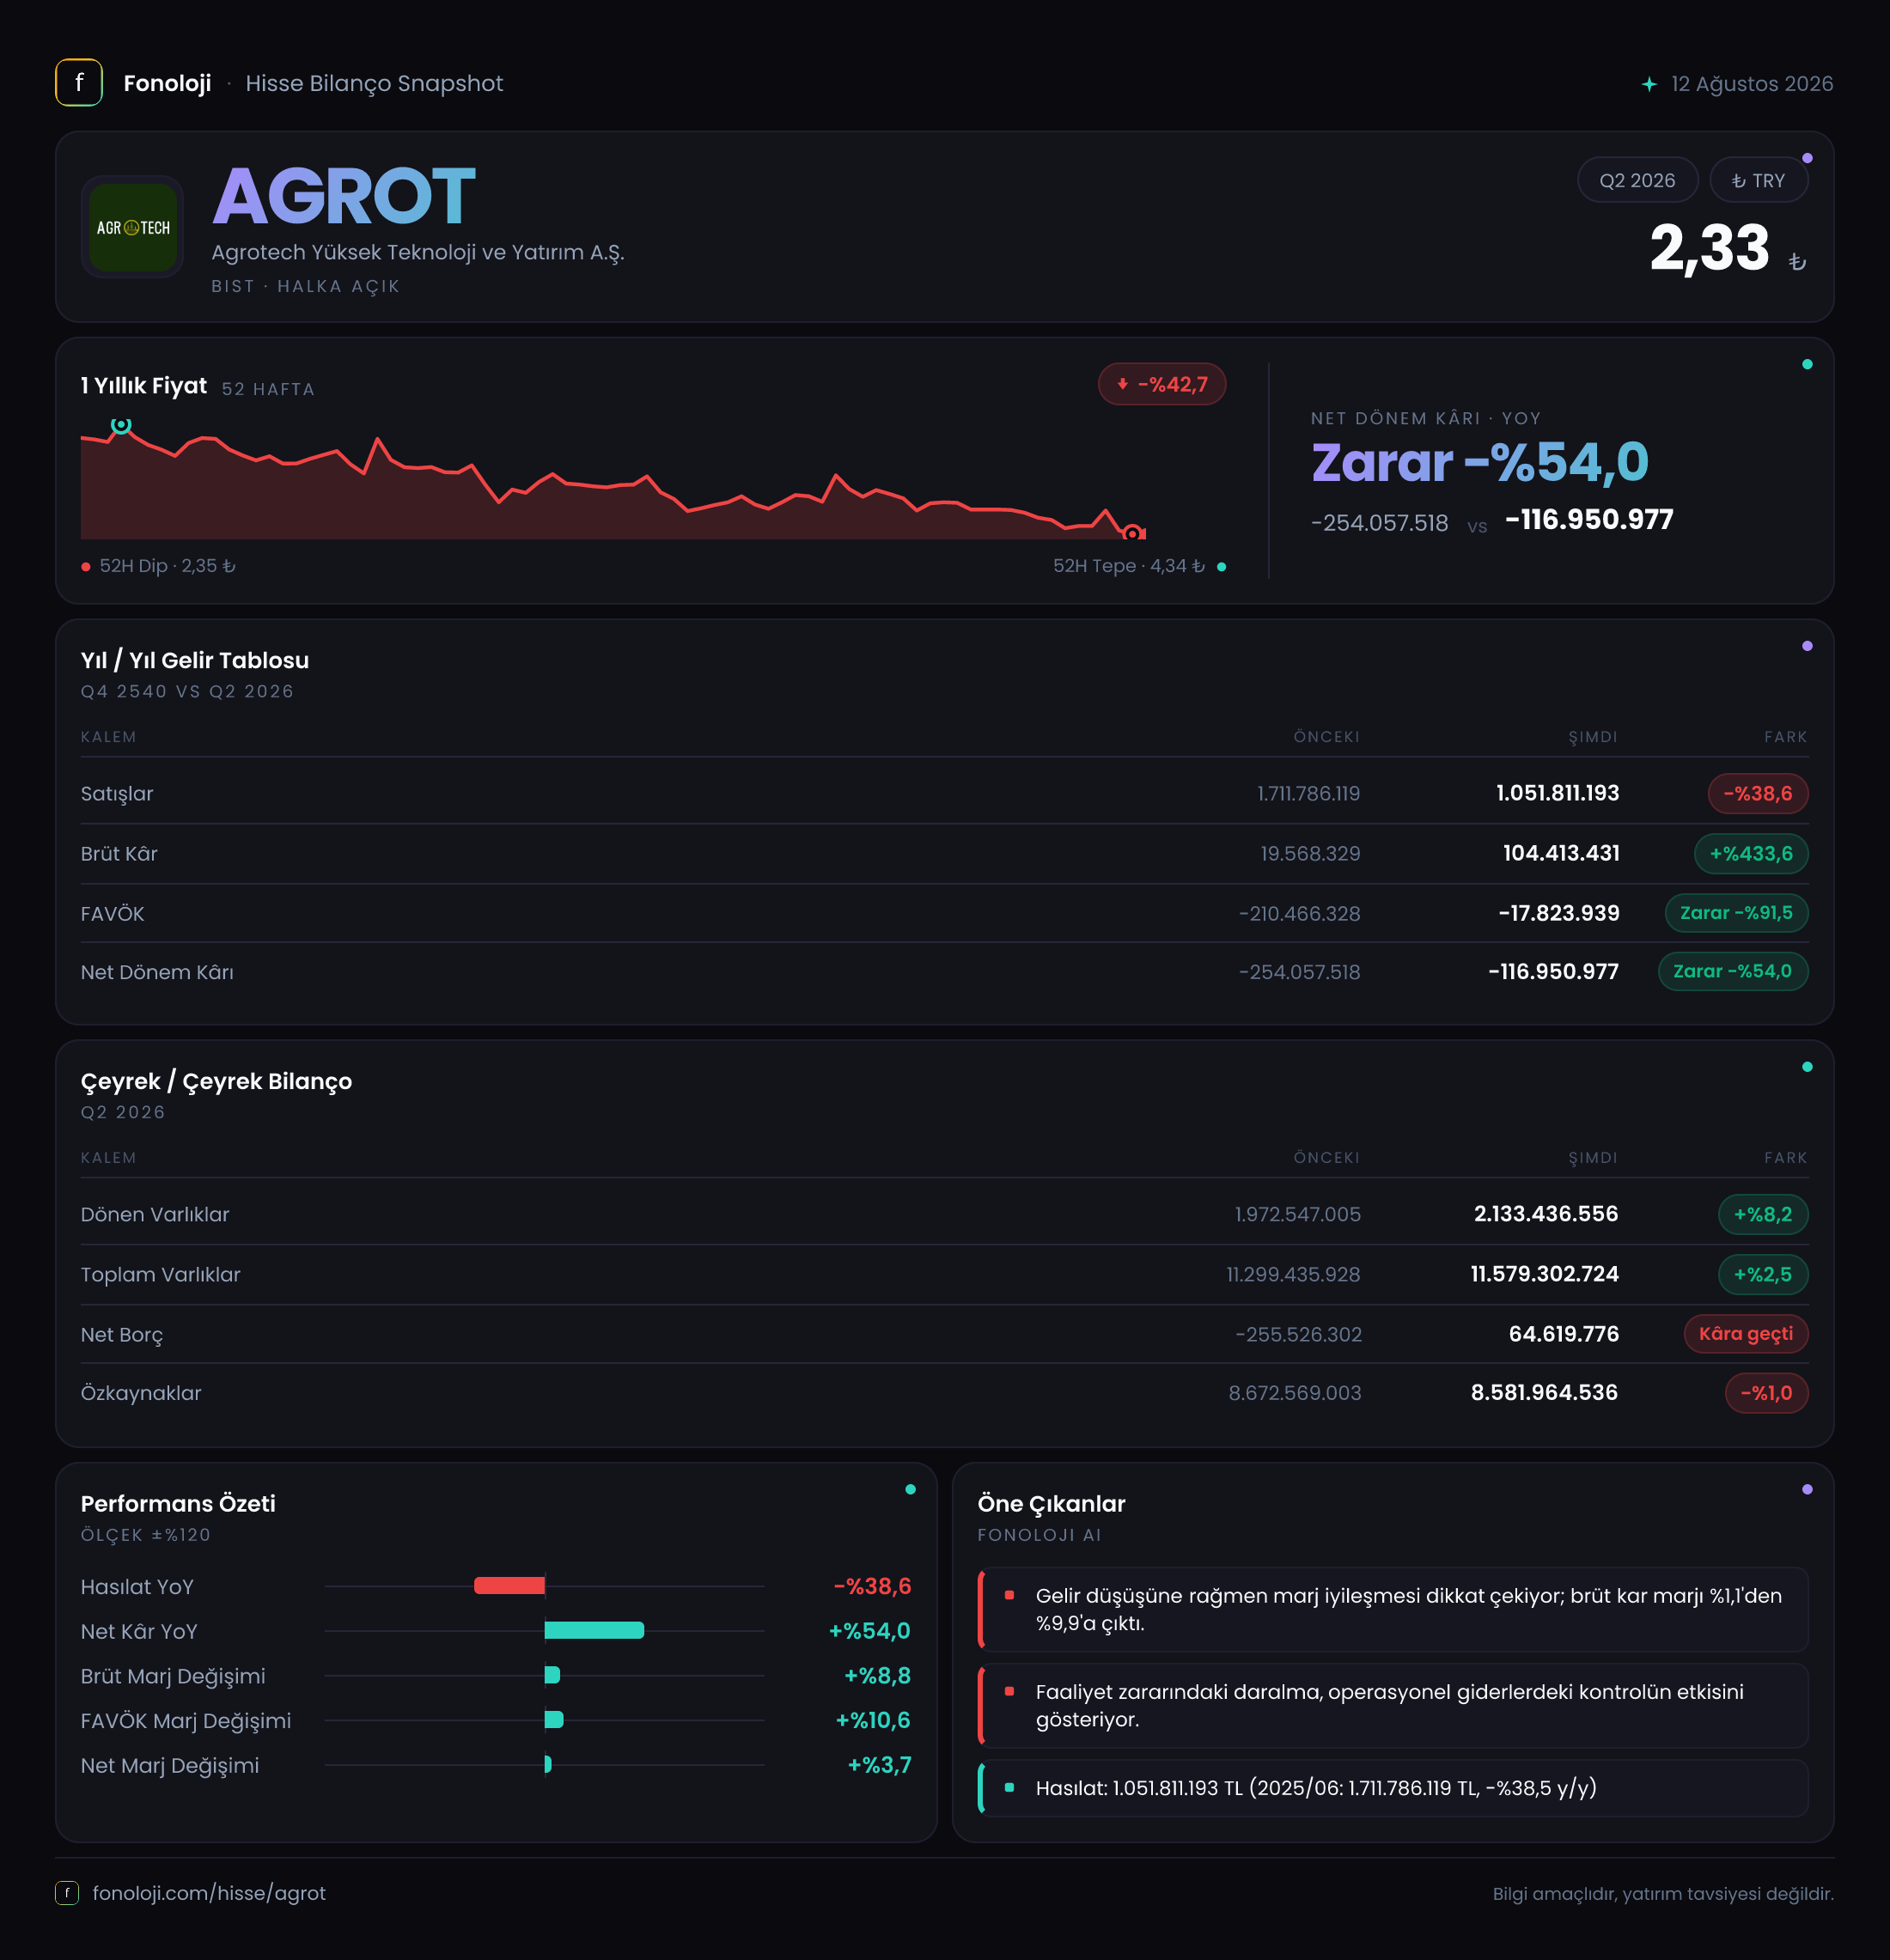
Agrotech Yüksek Teknoloji ve Yatırım A.Ş. için 2026/6AB sonuçlarının ana mesajı, satışların daraldığı ancak operasyonel zararın ve net dönem zararının belirgin biçimde azaldığı yönünde. Şirketin ilk altı aylık satışları geçen yılın aynı dönemine göre %38,6 gerileyerek 1,1 milyar TL’ye inerken, brüt kâr 19,6 milyon TL’den 104,4 milyon TL’ye yükselmiş. Buna karşılık şirket hâlâ faaliyet düzeyinde 17,8 milyon TL FAVÖK zararı ve 117 milyon TL net dönem zararı üretiyor. Dolayısıyla tablo, “zarardan çıkış tamamlandı” değil; maliyet yapısında iyileşme sinyali veren, fakat büyüme ve kârlılık tarafında henüz tamamlanmamış bir dönüşüm hikâyesine işaret ediyor.
Satış Hikayesi
Agrotech’in satışları, geçen yılın aynı dönemindeki 1,7 milyar TL’den 1,1 milyar TL’ye geriledi. Bu, nominal olarak yaklaşık 657 milyon TL’lik bir daralma anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, yalnızca nominal satış düşüşü değil, reel anlamda çok daha belirgin bir küçülme söz konusu. Başka bir ifadeyle şirket, fiyat artışlarının dahi satış gelirini korumaya yetmediği bir dönem geçirmiş görünüyor.
Satışlardaki gerileme, şirketin mevcut iş hacmi, sipariş akışı veya ürün/hizmet karması bakımından yakından izlenmesi gereken bir alan oluşturuyor. Özellikle yüksek enflasyonlu dönemde satışların en azından nominal olarak büyümesi beklenirken yaşanan bu düşüş, şirketin gelir üretme kapasitesinde baskı olduğunu gösteriyor. Ancak yalnızca satışlara bakarak tabloyu tamamen olumsuz okumak da doğru olmaz. Çünkü düşük satış hacmine rağmen brüt kârın güçlü biçimde artması, şirketin daha kârlı ürün veya faaliyetlere yönelmiş olabileceğini ya da maliyet yapısında iyileşme sağladığını düşündürüyor; bunun kalıcı olup olmadığını görmek için daha ayrıntılı segment ve çeyreklik veriler gerekiyor.
Çeyreklik trend verisi paylaşılmadığı için 2026’nın ikinci çeyreğinde satışların ilk çeyreğe göre hızlanıp hızlanmadığını veya daralmanın devam edip etmediğini söylemek mümkün değil. Bu nedenle yatırımcı açısından bir sonraki raporda özellikle çeyreklik satış performansı ve sipariş/gelir sürekliliği önem taşıyacak.
Kârlılık
Kârlılık tarafında en dikkat çekici gelişme brüt kârda yaşanmış. Brüt kâr, geçen yılın aynı dönemindeki 19,6 milyon TL’den 104,4 milyon TL’ye yükselerek %433,6 artmış. Satışlar gerilerken brüt kârın artması, brüt kâr marjının ciddi biçimde iyileştiğini gösteriyor:
- Brüt kâr marjı: Yaklaşık %9,5
- Geçen yıl aynı dönemde: Yaklaşık %1,2
Bu yaklaşık 8,3 puanlık marj iyileşmesi, şirketin satış başına elde ettiği katkının belirgin şekilde yükseldiğini gösteriyor. Ancak bu iyileşme, toplam satış hacmindeki düşüşü henüz telafi edebilmiş değil. Ayrıca brüt kâr ile FAVÖK arasındaki fark, şirketin faaliyet giderlerinin hâlâ yüksek olduğunu ortaya koyuyor.
FAVÖK zararı geçen yılki 210,5 milyon TL’den 17,8 milyon TL’ye gerilemiş. Bu, operasyonel zararda 192,7 milyon TL’lik önemli bir toparlanma ve yaklaşık %91,5’lik iyileşme anlamına geliyor. FAVÖK marjı da geçen yıl yaklaşık -%12,4 seviyesindeyken bu dönemde -%1,6’ya yükselmiş. Şirket faaliyet kârlılığı başa baş noktasına oldukça yaklaşmış durumda; ancak henüz pozitif FAVÖK üretilemiyor.
Net dönem zararı da 254,1 milyon TL’den 117 milyon TL’ye düşmüş. Net zarar marjı geçen yıl yaklaşık -%14,9 iken bu dönemde -%10,6 seviyesinde. Operasyonel iyileşmeye rağmen net zarar devam ediyor. Bunun temel unsurlarından biri, aşağıda ayrıca ele alınan 217,6 milyon TL’lik net parasal pozisyon zararı. Bu kalem faaliyet performansını doğrudan yansıtmasa da enflasyon muhasebesi nedeniyle nihai kârı önemli ölçüde etkiliyor.
Bilanço Sağlığı
Bilançoda toplam varlıklar önceki yıl sonuna göre %2,5 artarak 11,6 milyar TL’ye ulaşmış. Bu büyüme, yüksek enflasyon dikkate alındığında reel olarak sınırlı kalıyor. Dönen varlıklar %8,2 artışla 2,1 milyar TL’ye yükselirken duran varlıklar %1,3 artışla 9,4 milyar TL’ye gelmiş. Varlık yapısında duran varlıkların ağırlığı oldukça yüksek; toplam varlıkların yaklaşık %81’i duran varlıklardan oluşuyor. Bu yapı, sermayenin önemli bölümünün kısa vadede nakde dönmesi daha zor varlıklarda tutulduğunu gösteriyor.
Özkaynaklar 8,7 milyar TL’den 8,6 milyar TL’ye gerilemiş. Yaklaşık %1’lik düşüş sınırlı görünse de şirketin zarar üretmeye devam ettiği bir dönemde özkaynakların azalması dikkat edilmesi gereken bir konu. Buna rağmen özkaynakların toplam varlıklara oranı yaklaşık %74 seviyesinde; bu, bilanço finansmanında özkaynakların hâlâ güçlü bir ağırlığa sahip olduğunu gösteriyor.
Borçluluk tarafında ise daha belirgin bir değişim var. Şirket önceki yıl sonunda 255,5 milyon TL net nakit pozisyonundayken, bu dönemde 64,6 milyon TL net borç pozisyonuna geçmiş. Böylece net nakitten net borca yaklaşık 320,1 milyon TL’lik bir geçiş yaşanmış. Borç seviyesi mutlak olarak yüksek görünmese de yön değişimi önemli. FAVÖK hâlâ negatif olduğu için net borç/FAVÖK rasyosu anlamlı biçimde hesaplanamıyor; şirket pozitif FAVÖK üretmeden bu rasyonun sağlıklı bir borç taşıma göstergesi olarak kullanılması mümkün değil.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon zararı bu dönemde 217,6 milyon TL oldu. Geçen yıl aynı dönemdeki 293,4 milyon TL’lik zarara göre bu kalem %25,9 oranında iyileşmiş. Buradaki iyileşme, zararın ortadan kalktığı anlamına gelmiyor; şirketin yüksek enflasyon ortamında parasal pozisyon kaynaklı kaybı hâlâ net kârı ciddi biçimde aşağı çekiyor.
Net parasal pozisyon zararı, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki yapısından etkileniyor. Nakit ve alacak gibi parasal varlıkların yüksek, buna karşılık parasal borçların görece düşük olduğu yapılarda enflasyon muhasebesi zararı oluşabiliyor. Agrotech açısından bu kalem, operasyonel performansın neden net kâra tam olarak yansımadığını açıklayan en önemli unsurlardan biri. FAVÖK zararının 17,8 milyon TL gibi sınırlı bir seviyeye gerilemesine rağmen net zararın 117 milyon TL olması, finansal ve parasal etkilerin hâlâ belirleyici olduğunu gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
Agrotech’in 2026/6AB sonuçları iki farklı hikâyeyi aynı anda anlatıyor. Bir tarafta satışlar yüksek enflasyon ortamında %38,6 gerileyerek büyüme açısından zayıf bir görünüm sunuyor. Diğer tarafta brüt marjın yaklaşık %1,2’den %9,5’e, FAVÖK marjının ise yaklaşık -%12,4’ten -%1,6’ya yükselmesi, operasyonel verimlilikte güçlü bir toparlanmaya işaret ediyor.
Yatırımcı açısından öne çıkan fırsatlar şunlar:
- FAVÖK zararının hızla azalması, şirketin operasyonel başa baş noktasına yaklaştığını gösteriyor.
- Brüt marjdaki iyileşme kalıcı olursa, sınırlı satış büyümesiyle dahi kârlılıkta daha güçlü bir toparlanma mümkün olabilir.
- Özkaynakların 8,6 milyar TL seviyesinde kalması, bilanço dayanıklılığı açısından önemli bir destek sağlıyor.
Buna karşılık temel riskler de devam ediyor:
- Satışların enflasyona rağmen gerilemesi, gelir büyümesinin ve iş hacminin zayıf olduğunu gösteriyor.
- Şirket henüz pozitif FAVÖK ve net kâr üretemiyor.
- Net nakitten net borca geçiş, nakit üretiminin izlenmesini gerektiriyor.
- 217,6 milyon TL’lik net parasal pozisyon zararı, enflasyon muhasebesinin net kâr üzerindeki baskısını sürdürüyor.
- Çeyreklik veriler bulunmadığı için iyileşmenin tek seferlik mi yoksa sürdürülebilir mi olduğu henüz net değil.
Bu nedenle AGROT için kritik eşik, satışların yeniden büyümesiyle birlikte FAVÖK’ün pozitife dönmesi olacak. Bir sonraki dönemlerde bu iki gelişme birlikte gerçekleşirse mevcut marj iyileşmesi daha anlamlı bir değer yaratabilir; satış daralması sürer ve FAVÖK yeniden negatife dönerse bu dönemki toparlanma geçici kalabilir. Yatırım tavsiyesi değildir.