
Açılış
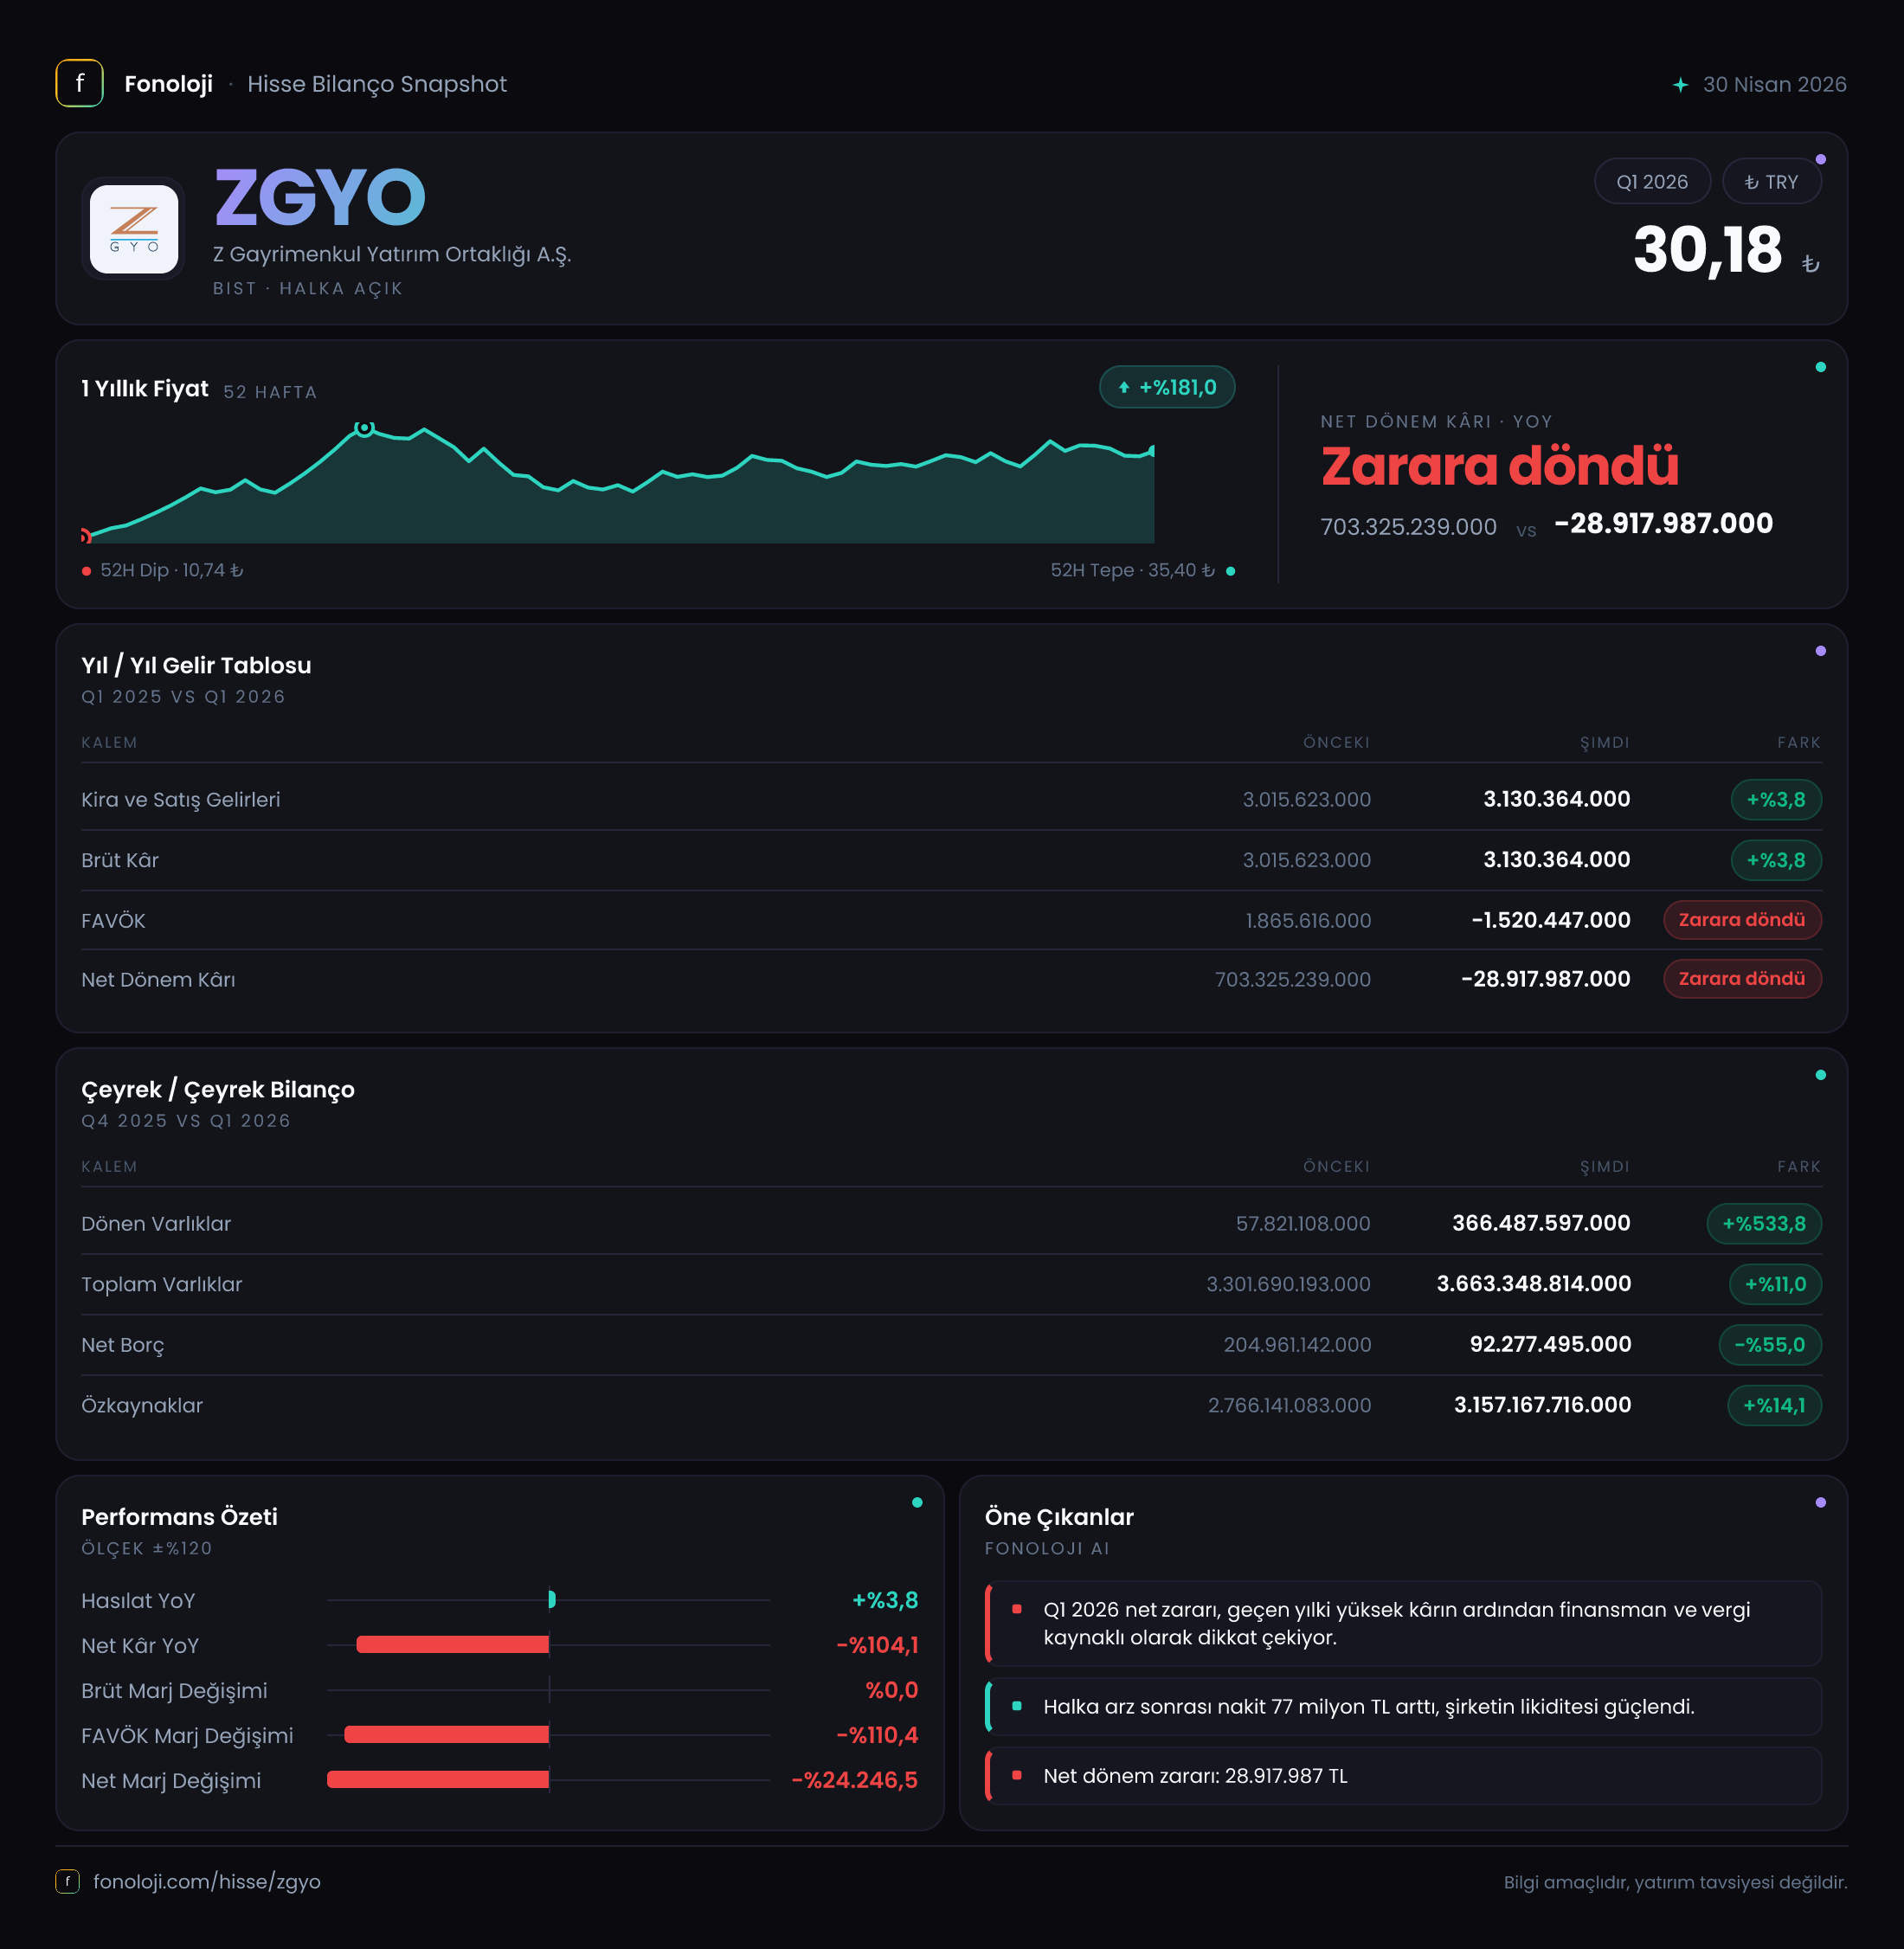
ZGYO’nun 2026/3AB ara dönem sonuçları, bilanço tarafında güçlenmeye rağmen gelir tablosunda belirgin bir bozulmaya işaret ediyor. Şirketin satışları nominal olarak %3,8 artarak 3,1 milyon TL’ye yükselmiş olsa da bu büyüme, Türkiye’de %30’un üzerinde seyreden enflasyon ortamında reel olarak zayıf kalıyor. Daha kritik gelişme ise faaliyet kârlılığında yaşanıyor: geçen yıl aynı dönemde pozitif olan FAVÖK bu çeyrekte negatife dönerken, net dönem kârı 703,3 milyon TL’den 28,9 milyon TL net zarara gerilemiş. Buna karşılık net borcun azalması ve özkaynakların büyümesi, şirketin finansal yapısının gelir tablosuna kıyasla daha dirençli kaldığını gösteriyor.
Satış Hikayesi
ZGYO’nun satışları geçen yılın aynı çeyreğindeki 3,0 milyon TL’den 3,1 milyon TL’ye çıkarak %3,8 büyüdü. Nominal bazda sınırlı bir artış söz konusu olsa da bu rakamı enflasyonla birlikte okumak gerekiyor. Aynı dönemde genel fiyat seviyesindeki artışın %30’un üzerinde olduğu dikkate alındığında, satışlardaki %3,8’lik yükseliş şirketin gelirlerinin reel olarak küçüldüğüne işaret ediyor.
Başka bir ifadeyle ZGYO, geçen yılki satış hacmini enflasyon karşısında koruyamamış görünüyor. Gayrimenkul yatırım ortaklıklarında kira gelirleri, gayrimenkul satışları veya proje bazlı gelirler dönemsel olarak dalgalanabildiği için tek bir ara dönem verisiyle kalıcı bir trend ilan etmek doğru olmaz. Ancak mevcut veri, şirketin ilk çeyrekte enflasyonun üzerinde bir fiyatlama veya gelir artışı yaratamadığını gösteriyor.
Satışların neredeyse tamamının brüt kâra dönüşmesi, raporlanan gelir kaleminin yüksek brüt marjlı bir yapıya sahip olduğunu düşündürüyor. Fakat bu görünüm, faaliyet giderleri ve diğer işletme maliyetleri hesaba katıldığında korunamamış. Dolayısıyla burada asıl soru satışların ne kadar arttığı değil, bu satışların şirketin faaliyetlerini finanse edecek ölçüde kârlı olup olmadığı.
Kârlılık
ZGYO’nun kârlılık tablosundaki en önemli değişim FAVÖK seviyesinde ortaya çıkıyor. Geçen yıl aynı dönemde 729,9 bin TL FAVÖK üreten şirket, bu çeyrekte 1,9 milyon TL FAVÖK zararı açıkladı. Böylece FAVÖK marjı yaklaşık %24,3’ten -%61,3’e geriledi. Satışlar yalnızca 100 bin TL artarken, faaliyet sonucu yaklaşık 2,6 milyon TL kötüleşmiş durumda. Bu, giderlerin gelirlerden çok daha hızlı arttığını veya dönemsel faaliyet maliyetlerinin satışları aştığını gösteriyor.
Brüt kâr ise satışlarla aynı doğrultuda %3,8 artarak 3,1 milyon TL’ye yükseldi. Verilen rakamlara göre brüt kâr marjı her iki dönemde de yaklaşık %100 seviyesinde. Ancak brüt kârın yüksek olması tek başına yeterli değil; çünkü FAVÖK’ün negatife dönmesi, şirketin genel yönetim, personel, pazarlama veya diğer faaliyet giderlerinin brüt kârı tamamen tükettiğini ortaya koyuyor.
Net kâr tarafında bozulma daha da sert. Geçen yıl aynı çeyrekte 703,3 milyon TL net kâr açıklayan ZGYO, bu dönem 28,9 milyon TL net zarar yazdı. Net kâr marjı geçen yıl olağanüstü yüksek bir seviyedeyken, bu çeyrekte yaklaşık -%932 seviyesine geriledi. Bu oran, satışların operasyonel performanstan ziyade tek seferlik veya faaliyet dışı kalemlerden etkilendiğini düşündürüyor. Geçen yılki 703,3 milyon TL’lik net kârın, yalnızca 3,0 milyon TL’lik satış hacmiyle açıklanamayacak kadar yüksek olması, karşılaştırma bazında önemli bir oynaklık bulunduğunu gösteriyor.
Bu nedenle yatırımcı açısından temel sinyal şu: Faaliyet kârlılığı zayıflamış, net sonuç ise geçen yılın yüksek bazından sert biçimde ayrışmış durumda. Gelecek dönemlerde zararın tekrarlanıp tekrarlanmadığı ve FAVÖK’ün yeniden pozitife dönüp dönmediği kritik olacak.
Bilanço Sağlığı
Bilanço, gelir tablosuna göre daha olumlu bir hikâye sunuyor. Toplam varlıklar önceki yıl sonundaki 3,3 milyar TL’den 3,7 milyar TL’ye yükselerek %11,0 büyümüş. Bu artışın ana kaynağı duran varlıklar değil; duran varlıklar yalnızca %1,6 artarak 3,3 milyar TL’ye çıkmış. Buna karşılık dönen varlıklar 57,8 milyon TL’den 366,5 milyon TL’ye yükselmiş ve yaklaşık %533,8 artmış.
Dönen varlıklardaki bu güçlü artış, bilançonun likidite tarafında önceki yıl sonuna göre önemli bir iyileşme olduğunu gösteriyor. Ancak nakit, ticari alacak veya diğer dönen varlıkların dağılımı verilmediği için bu artışın ne kadarının doğrudan nakde dönüştürülebilir olduğu konusunda kesin hüküm vermek mümkün değil.
Net borç 205,0 milyon TL’den 92,3 milyon TL’ye gerileyerek %55,0 azalmış. Bu, faiz ve finansman riskinin önceki yıl sonuna göre hafiflediğini gösteren olumlu bir gelişme. Net borcun toplam varlıklara oranı yaklaşık %2,5, özkaynaklara oranı ise yaklaşık %2,9 seviyesinde. Dolayısıyla şirketin borçluluk seviyesi bilanço büyüklüğüne göre düşük.
Bununla birlikte FAVÖK negatif olduğu için net borç/FAVÖK rasyosu anlamlı şekilde hesaplanamıyor. Borcun düşük olması önemli bir avantaj; fakat faaliyet kârlılığı negatif kaldığı sürece borç taşıma kapasitesi yalnızca bilanço büyüklüğüyle değil, nakit üretimiyle de değerlendirilmelidir.
Özkaynaklar 2,8 milyar TL’den 3,2 milyar TL’ye çıkarak %14,1 artmış. Özkaynakların toplam varlıklara oranı yaklaşık %86,5 seviyesine ulaşmış; bu da şirketin varlıklarının büyük bölümünü özkaynakla finanse ettiğini gösteriyor. Ancak dönem net zararının özkaynak gelişimini gelecek çeyreklerde baskılayabileceği unutulmamalı.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, geçen yıl aynı dönemdeki 8,1 milyon TL’den 846,3 bin TL’ye gerileyerek %89,5 azalmış. ZGYO açısından bu kalem, enflasyon muhasebesi uygulamasının net kâr üzerindeki etkisini anlamak için kritik.
Net parasal pozisyonun pozitif olması, şirketin ilgili dönemde enflasyon muhasebesi kaynaklı net parasal kazanç elde ettiğini gösteriyor. Ancak bu kazanç geçen yıla göre ciddi biçimde küçülmüş. Bu değişim, parasal varlık ve yükümlülüklerin kompozisyonundaki farklılıklardan, bilanço hareketlerinden veya dönemsel enflasyon etkisinin değişmesinden kaynaklanabilir. Verilen bilgiler, bu düşüşün tek bir nedenini kesin olarak ayırmaya yetmiyor.
Yine de mesaj net: Geçen yıl net kârı destekleyen TAS 29 kaynaklı pozitif katkı bu çeyrekte çok daha sınırlı kalmış. Bu nedenle şirketin net sonucu, enflasyon muhasebesinden gelen katkıya değil, operasyonel performansa daha fazla bağımlı hale geliyor. FAVÖK’ün negatif olduğu bir dönemde net parasal kazancın da küçülmesi, net zarar baskısını artırmış.
Yatırımcı için Ne Anlama Geliyor?
ZGYO’nun ilk çeyrek görünümünde iki farklı hikâye var. Bilanço güçlü: net borç %55,0 azalmış, özkaynaklar %14,1 büyümüş ve toplam varlıkların büyük bölümü özkaynaklarla finanse ediliyor. Bu yapı, şirketi yüksek borçluluk ve faiz baskısı taşıyan gayrimenkul şirketlerine kıyasla daha dayanıklı kılıyor.
Ancak faaliyet performansı zayıf: satış büyümesi enflasyonun oldukça gerisinde kalmış, FAVÖK marjı %24,3’ten -%61,3’e dönmüş ve net kâr zarara geçmiş. Geçen yılki olağanüstü yüksek net kârın tekrarlanmaması tek başına şaşırtıcı değil; fakat bu çeyrekte operasyonel zararın ortaya çıkması daha yakından izlenmesi gereken konu.
Yatırımcıların önümüzdeki dönemlerde özellikle şu başlıklara odaklanması gerekiyor:
- FAVÖK’ün yeniden pozitife dönüp dönmeyeceği,
- Satışların enflasyonun üzerinde büyüyüp büyümeyeceği,
- Dönen varlık artışının nakit yaratımına dönüşüp dönüşmeyeceği,
- Net borçtaki düşüşün korunup korunamayacağı,
- Net parasal pozisyonun kâra katkısının kalıcı mı yoksa dönemsel mi olduğu.
Özetle ZGYO’da bilanço tarafı güven verici bir zemin oluştururken, ilk çeyrek faaliyet sonuçları bu zeminin henüz güçlü nakit üretimiyle desteklenmediğini gösteriyor. Şirket için en önemli katalizör, yüksek özkaynak tabanını yeniden pozitif faaliyet kârlılığına ve sürdürülebilir gelire dönüştürmek olacaktır. Yatırım tavsiyesi değildir.