
Açılış
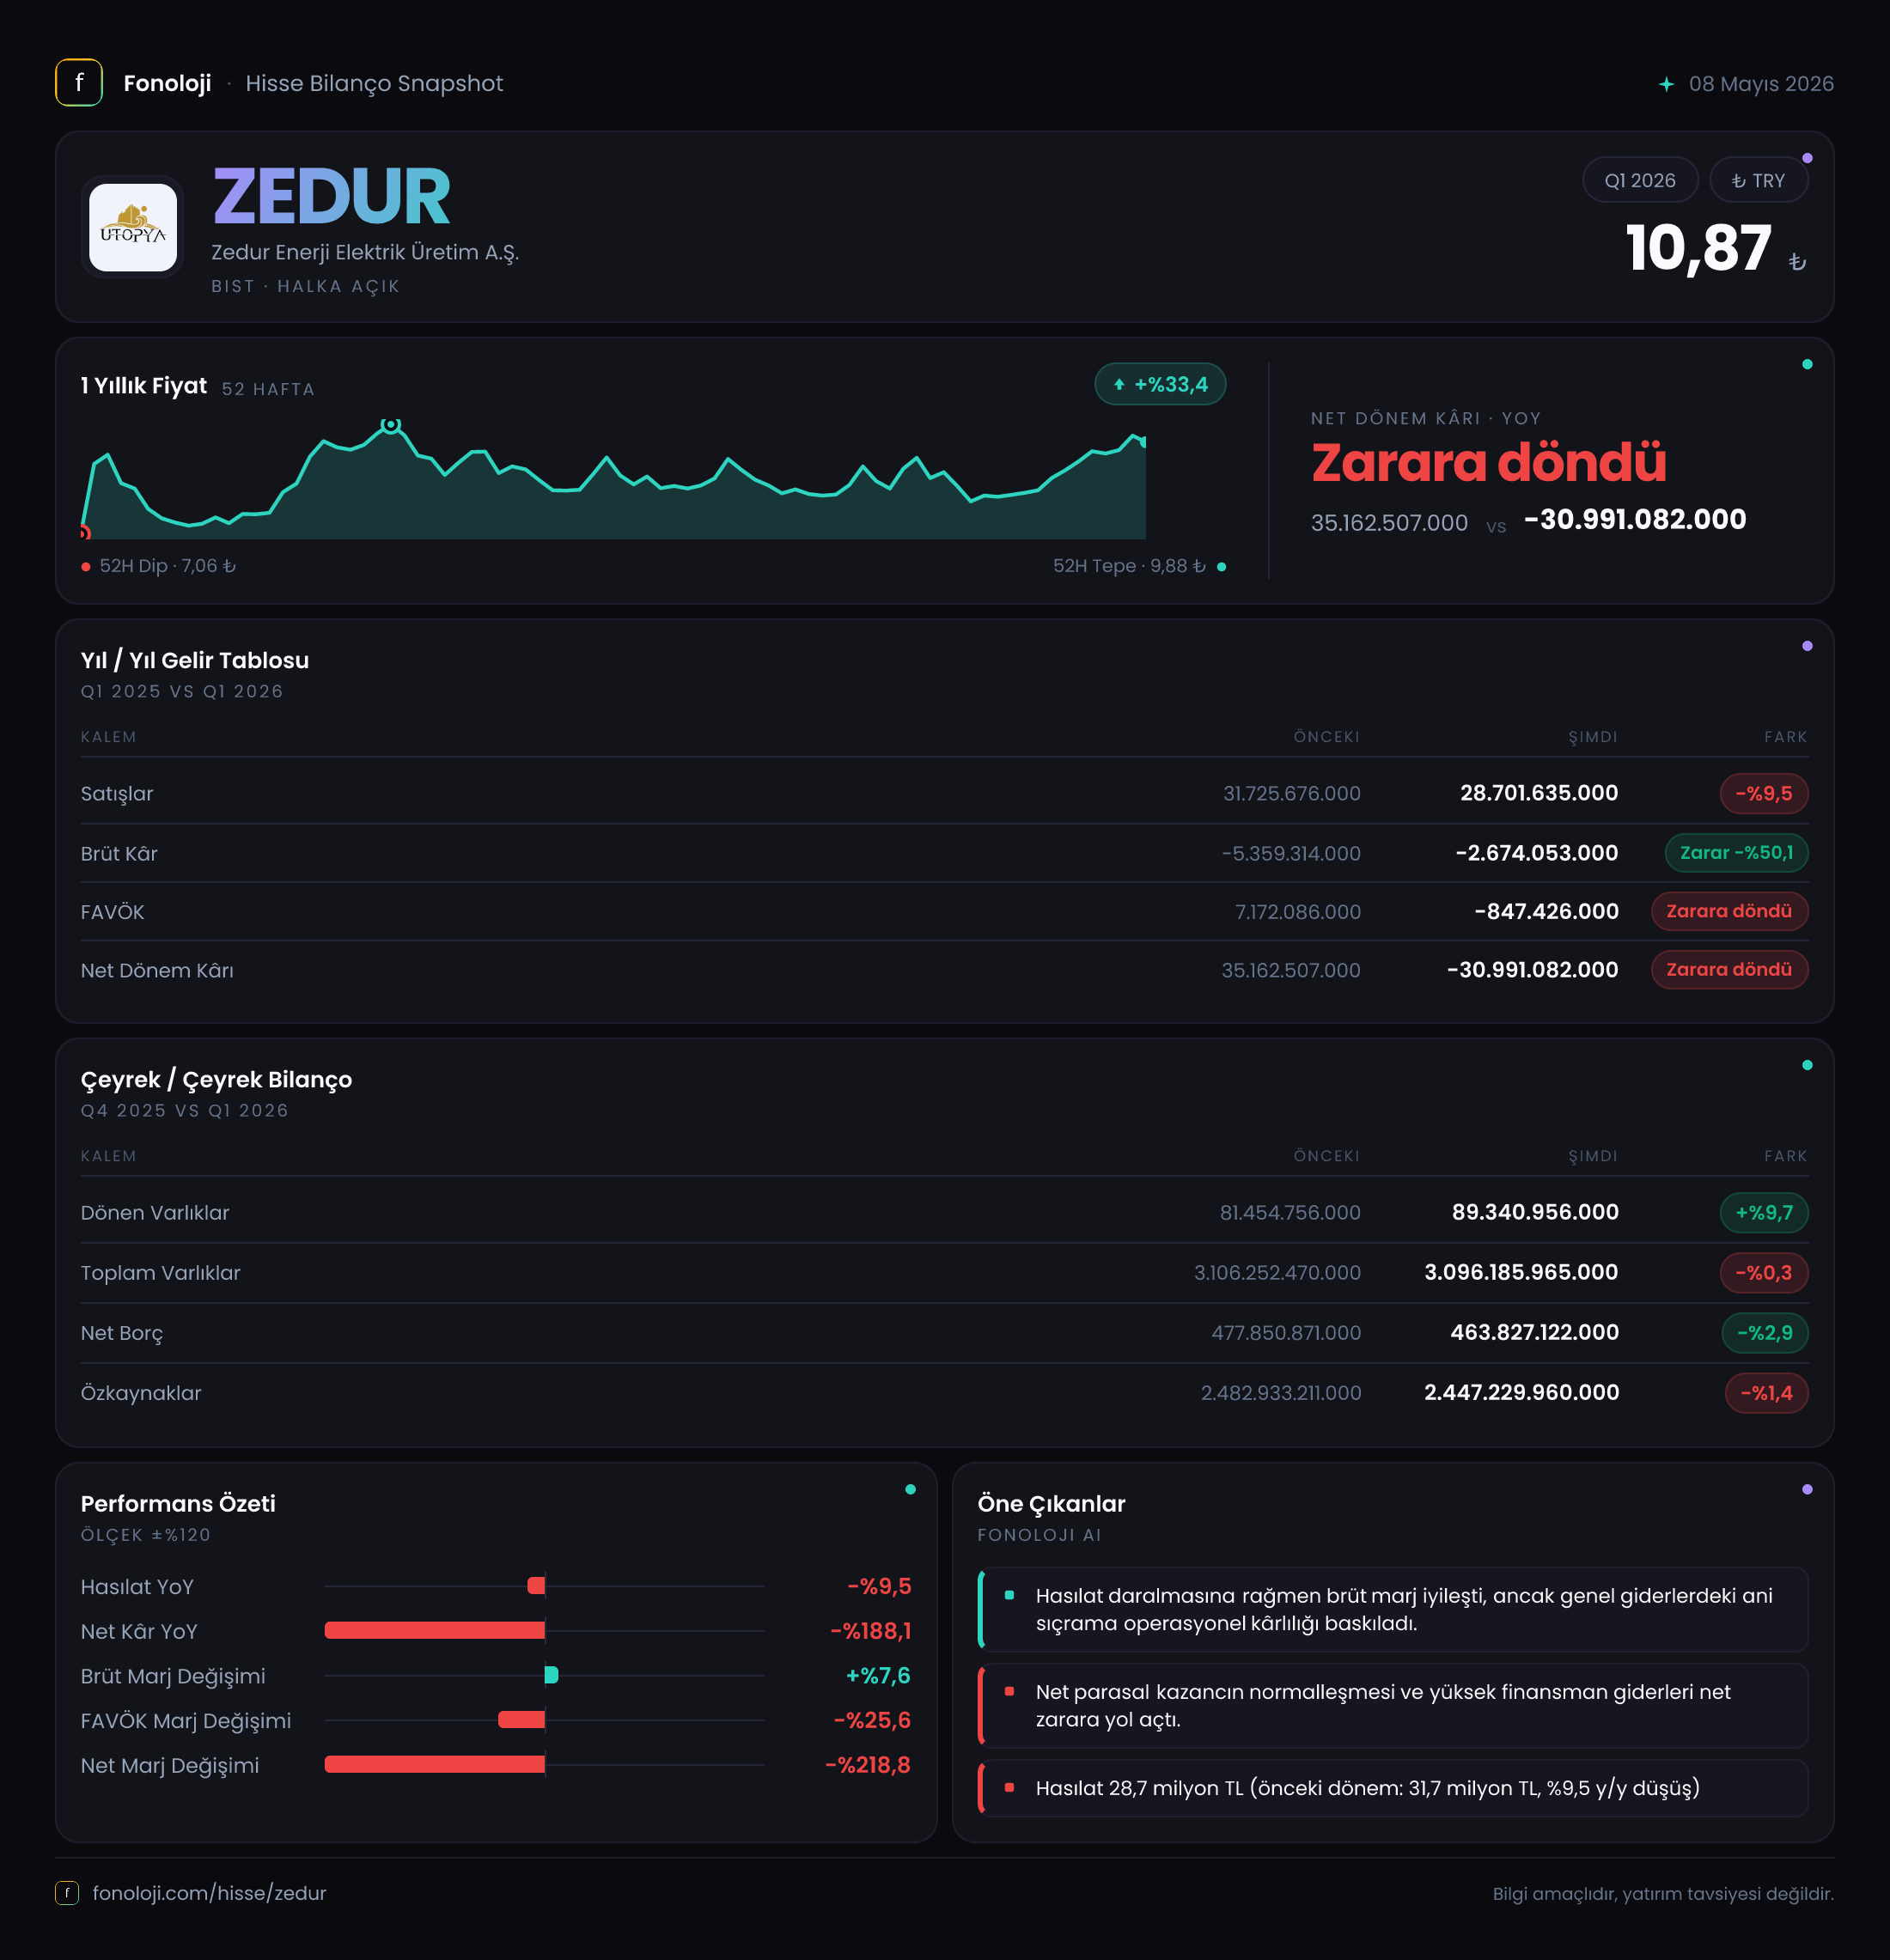
ZEDUR Enerji Elektrik Üretim A.Ş., elektrik üretimi ve enerji yatırımları odağında faaliyet gösteren bir şirket. 2026’nın ilk çeyreği, şirket açısından gelirlerin daraldığı, operasyonel kârlılığın negatife döndüğü ve geçen yılki net kârın yerini zarara bıraktığı zayıf bir dönem olarak öne çıkıyor. Bilançoda net borcun sınırlı gerilemesi ve varlık yapısının büyük ölçüde korunması olumlu olsa da, bu görünüm gelir tablosundaki bozulmayı telafi etmiyor. Özellikle enflasyon muhasebesi kaynaklı net parasal kazancın %81,6 azalması, net sonuç üzerinde belirleyici olmuş durumda.
Satış Hikayesi
ZEDUR’un satışları 2026/3’te 28,7 milyon TL seviyesinde gerçekleşti. Geçen yılın aynı döneminde satışlar 31,7 milyon TL idi; böylece yıllık bazda %9,5 daralma yaşandı. Nominal olarak yaklaşık 3 milyon TL’lik bu gerileme, şirketin ilk çeyrekte daha düşük bir gelir tabanı ile çalıştığını gösteriyor.
Ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışların yalnızca %9,5 azalması ilk bakışta sınırlı bir gerileme gibi görünse de reel açıdan tablo daha zayıf. Şirketin satışları enflasyonun üzerinde büyümemiş, aksine nominal olarak da küçülmüş durumda. Bu nedenle enerji üretim hacmi, elektrik satış fiyatları, kapasite kullanım oranı veya proje katkısı tarafında ilk çeyrekte yeterli ivme oluşmadığı anlaşılıyor. Veride üretim hacmi ya da segment bazlı satış kırılımı bulunmadığı için düşüşün hangi operasyonel kalemden kaynaklandığını kesinleştirmek mümkün değil.
Çeyreklik karşılaştırma için mevcut veri yalnızca 2025/3 dönemini içeriyor. Dolayısıyla satışların 2025/12 veya 2025/9 dönemlerine göre hızlanıp hızlanmadığını değerlendirmek mümkün değil. Bu nedenle ilk çeyrekteki zayıflığın geçici mi yoksa daha uzun süreli bir trendin parçası mı olduğunu görmek için sonraki çeyreklerde gelirlerin yeniden büyüyüp büyümediği izlenmeli.
Kârlılık
Kârlılık tarafında şirketin en dikkat çekici özelliği, brüt zararın azalmasına rağmen operasyonel kârlılığın belirgin biçimde bozulması. Brüt kâr, geçen yılki 5,4 milyon TL zarardan bu dönem 2,7 milyon TL zarara geriledi. Bu, brüt zarar tutarında yaklaşık %50,1 iyileşme anlamına geliyor. Ancak satışlara oranladığımızda brüt marj hâlâ negatif: 2026/3’te yaklaşık %-9,4, geçen yılın aynı döneminde ise yaklaşık %-17,0 seviyesindeydi. Başka bir ifadeyle şirket satış başına zararını azaltmış, fakat ana faaliyetleri henüz brüt kâr üretir hâle gelmemiş.
FAVÖK tarafındaki gelişme çok daha olumsuz. Geçen yıl ilk çeyrekte 6,3 milyon TL FAVÖK ve yaklaşık %19,9 FAVÖK marjı üreten şirket, bu dönem 799,6 bin TL FAVÖK zararı açıkladı. Böylece FAVÖK marjı yaklaşık %-2,8 seviyesine geriledi. Satışların %9,5 azalması tek başına bu dönüşümü açıklamıyor; maliyet yapısı, faaliyet giderleri veya üretim verimliliği tarafında daha belirgin bir baskı oluşmuş görünüyor.
Burada önemli bir ayrım var: Brüt zarar azalırken FAVÖK’ün pozitiften negatife dönmesi, brüt kâr çizgisinin altında kalan faaliyet giderlerinin şirket üzerinde daha ağır bir yük oluşturduğunu düşündürüyor. Bu giderlerin niteliği ve tek seferlik olup olmadığı rapor detaylarıyla incelenmeli. Eğer artış kalıcı faaliyet giderlerinden kaynaklanıyorsa, satışlar toparlanmadan kârlılığın hızla düzelmesi zorlaşır.
Net dönem sonucu da bu operasyonel bozulmayı yansıtıyor. ZEDUR, geçen yılın aynı dönemindeki 35,2 milyon TL net kâra karşılık 2026/3’te 31,0 milyon TL net zarar açıkladı. Net kâr marjı yaklaşık %111,0 seviyesinden %-108,0 seviyesine indi. Bu oranların olağan dışı görünmesinin nedeni, net parasal pozisyon ve diğer finansal etkilerin düşük satış hacmine göre çok büyük olmasıdır.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha kontrollü bir görünüm sunuyor. Dönen varlıklar yıl sonuna göre %9,7 artarak 89,3 milyon TL seviyesine yükseldi. Bu artış likidite açısından olumlu olsa da, dönen varlıkların toplam varlıklara göre oldukça sınırlı bir bölüm oluşturduğu görülüyor.
Toplam varlıklar 3,1 milyar TL seviyesinde korunurken duran varlıklar yaklaşık 3,0 milyar TL ile bilançonun ana gövdesini oluşturmaya devam ediyor. Bu yapı, şirketin sermaye yoğun bir faaliyet modeline sahip olduğunu gösteriyor. Enerji yatırımlarında bu durum doğal olabilir; ancak yüksek duran varlık ağırlığı, varlıkların yeterli nakit akışı ve kârlılık üretmesini daha kritik hâle getirir. Düşük operasyonel kârlılık, bu yatırımların geri dönüş süresini uzatabilir.
Net borç, yıl sonundaki 456,3 milyon TL seviyesinden 441,6 milyon TL’ye geriledi; azalış %3,2 ile sınırlı kaldı. Borçta düşüş olması olumlu olmakla birlikte, şirketin mevcut FAVÖK’ü negatif olduğu için net borç/FAVÖK rasyosu bu çeyrekte anlamlı biçimde hesaplanamıyor. Borcun azaltılması için şirketin operasyonel nakit üretimini yeniden pozitife çevirmesi gerekiyor.
Özkaynaklar 2,5 milyar TL’den 2,4 milyar TL’ye gerileyerek %1,4 azaldı. Bu düşüş, dönem zararının özkaynaklar üzerindeki etkisini yansıtıyor. Buna rağmen özkaynakların toplam varlıklara oranı yaklaşık %77 seviyesinde; bu oran bilanço açısından güçlü bir sermaye tabanına işaret ediyor. Fakat yüksek özkaynak oranı tek başına yatırım getirisini garanti etmez; asıl soru, bu sermayenin ne ölçüde kâr ve nakit akışı ürettiğidir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, 2026/3’te 20,0 milyon TL oldu. Geçen yılın aynı dönemindeki 109,1 milyon TL seviyesine göre %81,6 düşüş var. Bu kalem, enflasyon muhasebesi kapsamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini gösterir; doğrudan şirketin operasyonlarından elde ettiği nakit kâr olarak değerlendirilmemelidir.
Geçen yıl net parasal pozisyonun yüksek olması, şirketin net kârına önemli katkı yapmış ve 35,2 milyon TL’lik kârın oluşmasında rol oynamıştı. Bu dönem katkının 20,0 milyon TL ile sınırlı kalması, operasyonel zarar ile birleşince net zararı derinleştirdi. Dolayısıyla 2026’nın ilk çeyreğinde net sonuç yalnızca faaliyet performansındaki bozulmadan değil, enflasyon muhasebesi kaynaklı desteğin de belirgin biçimde azalmasından etkilendi.
Yatırımcı için Ne Anlama Geliyor?
ZEDUR’un ilk çeyrek görünümünde iki farklı hikâye var. Bilanço tarafında 3,1 milyar TL’lik varlık tabanı, yaklaşık 2,4 milyar TL özkaynak ve hafif gerileyen net borç, şirketin finansal yapısının tamamen bozulmadığını gösteriyor. Buna karşılık gelir tablosu, bu varlık tabanının şu an yeterli operasyonel getiri üretmediğine işaret ediyor.
Yatırımcı açısından takip edilmesi gereken başlıklar şunlar:
- Satışların ikinci çeyrekte yeniden büyüyüp büyümeyeceği ve bu büyümenin enflasyonun üzerine çıkıp çıkmayacağı,
- Brüt marjın negatif bölgeden çıkıp çıkamayacağı,
- FAVÖK’ün yeniden pozitife dönmesi,
- Net borcun operasyonel nakit akışıyla azaltılıp azaltılmayacağı,
- Net parasal pozisyonun yarattığı muhasebesel etkinin azalmasıyla birlikte şirketin gerçek faaliyet kârlılığının nasıl şekilleneceği.
Özetle, 2026/3 sonuçları ZEDUR için zayıf bir operasyonel çeyreğe işaret ediyor. Brüt zarar azalmış olsa da FAVÖK’ün pozitiften negatife dönmesi ve net parasal kazancın büyük ölçüde gerilemesi net zararı tetiklemiş. Güçlü özkaynak tabanı önemli bir tampon sağlıyor; ancak yatırım tezinin güçlenmesi için şirketin öncelikle satış büyümesini ve operasyonel kârlılığını yeniden tesis etmesi gerekiyor. Yatırım tavsiyesi değildir.