
Açılış
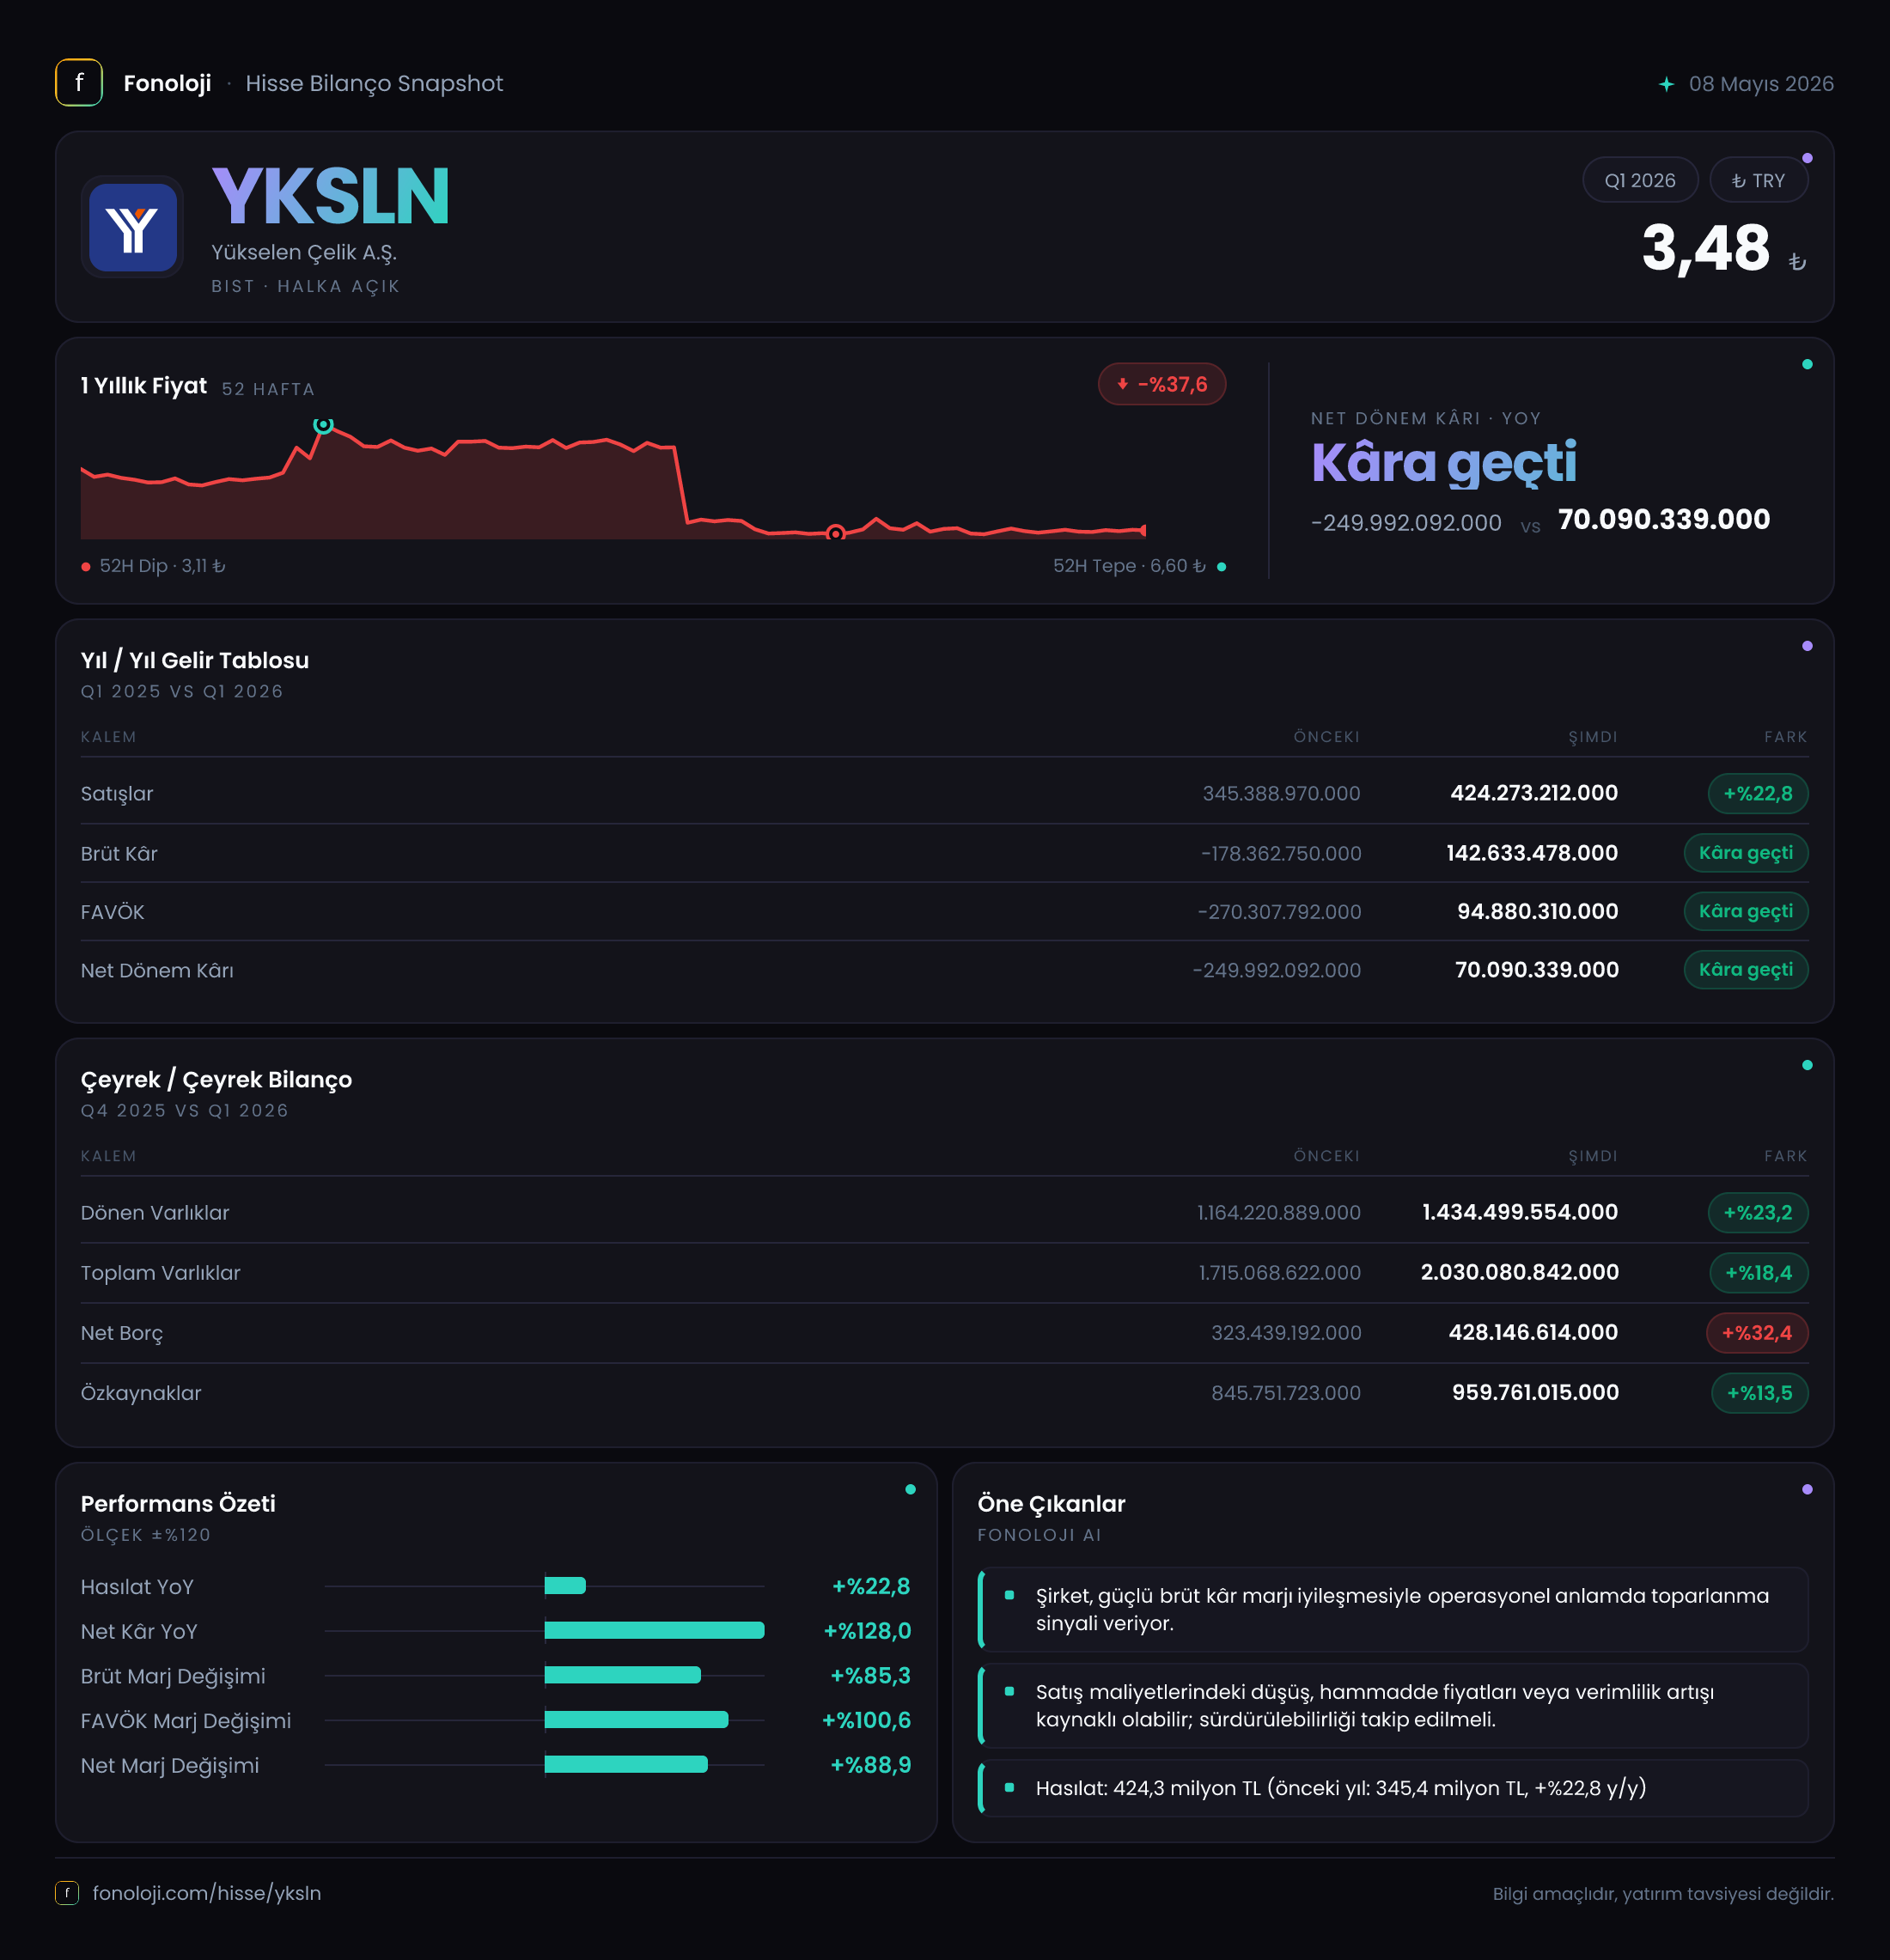
Yükselen Çelik, özel çelik ve katma değerli çelik ürünleri alanında faaliyet gösteren bir şirket olarak 2026/3AB döneminde geçen yılın ağır zarar tablosundan belirgin biçimde toparlandı. Şirketin satışları nominal olarak %22,8 artarken, brüt kâr ve FAVÖK tarafında zarar bölgesinden güçlü şekilde pozitif seviyelere geçildi. Net dönem kârı da geçen yılki 250,0 milyon TL zarardan bu çeyrekte 70,1 milyon TL kâra yükseldi. Ancak bu iyileşmeyi yalnızca operasyonel başarı olarak okumak doğru olmaz; 36,1 milyon TL’lik net parasal pozisyon geliri de kâra anlamlı katkı sağladı.
| Temel gösterge | 2026/3AB | 2025/3AB | Yorum | |---|---:|---:|---| | Satışlar | 424,3 mn TL | 345,4 mn TL | Nominal %22,8 büyüme | | Brüt kâr / marj | 142,6 mn TL / %33,6 | -178,4 mn TL / -%51,6 | Zarar bölgesinden güçlü dönüş | | FAVÖK / marj | 100,0 mn TL / %23,6 | -229,9 mn TL / -%66,6 | Operasyonel kârlılık yeniden pozitif | | Net kâr / marj | 70,1 mn TL / %16,5 | -250,0 mn TL / -%72,4 | Net kâra geçiş | | Net borç | 428,1 mn TL | 323,4 mn TL | Yıl sonuna göre %32,4 artış |
Satış Hikayesi
Şirketin satışları geçen yılın aynı dönemindeki 345,4 milyon TL’den 424,3 milyon TL’ye yükseldi. Bu, nominal bazda 78,9 milyon TL ve %22,8 artış anlamına geliyor. İlk bakışta olumlu görünen bu büyümenin, Türkiye’de %30’un üzerinde seyreden enflasyon ortamında reel açıdan daha sınırlı okunması gerekiyor. Satışlardaki artış enflasyonun altında kaldığı için şirketin gerçek hacim büyümesi, fiyatlama gücü veya ürün karması açısından henüz güçlü bir ayrışma gösterdiğini söylemek mümkün değil.
Bununla birlikte, satış büyümesinden daha dikkat çekici gelişme kârlılıkta yaşandı. Geçen yıl aynı dönemde satışların üzerinde maliyet baskısı oluşmuş ve şirket 178,4 milyon TL brüt zarar açıklamıştı. Bu dönem ise aynı satış tabanı 142,6 milyon TL brüt kâra dönüştü. Bu değişim, yalnızca satışların artmasından değil; maliyet yapısının, fiyatlama koşullarının veya stok değerleme etkilerinin belirgin biçimde iyileşmesinden kaynaklanmış olabilir. Verilen finansal tabloda bu dönüşümün hangi kalemlerden geldiği ayrıntılı olarak açıklanmadığı için, iyileşmenin kalıcılığını takip eden dönemlerde görmek gerekiyor.
Çeyreklik karşılaştırma açısından elimizde yalnızca 2025/3 verisi bulunuyor. Bu nedenle 2026/3AB’nin 2025/12 veya 2025/9 dönemlerine göre ivmesini değerlendirmek mümkün değil. Özellikle çelik sektöründe satış hacmi, ürün fiyatları ve hammadde maliyetleri çeyrekten çeyreğe hızlı değişebildiğinden, yılın geri kalanındaki satış performansı önemli olacak.
Kârlılık
Kârlılık tarafındaki dönüşüm, raporun en güçlü noktası. Şirketin brüt kârı 142,6 milyon TL’ye ulaşırken brüt kâr marjı yaklaşık %33,6 seviyesinde gerçekleşti. Geçen yıl aynı dönemde brüt marj -%51,6 idi. Başka bir ifadeyle şirket, satışlarının her 100 TL’sinden geçen yıl 51,6 TL brüt zarar ederken, bu dönem yaklaşık 33,6 TL brüt kâr üretmiş durumda. Bu, operasyonel yapıda çok belirgin bir normalleşmeye işaret ediyor.
FAVÖK de geçen yılki 229,9 milyon TL zarardan 100,0 milyon TL’ye yükseldi. FAVÖK marjı %23,6 olurken, önceki yıl aynı dönemde -%66,6 seviyesindeydi. Brüt kâr ile FAVÖK arasındaki farkın 42,6 milyon TL olması, satış ve genel yönetim giderlerinin bu dönem kârlılığı tamamen aşındırmadığını gösteriyor. Ancak FAVÖK’ün tek çeyrek verisi olduğunu unutmamak gerekir. Bu performansın sürdürülebilmesi, çelik fiyatları kadar enerji, hammadde, personel ve finansman maliyetlerinin kontrolüne bağlı.
Net kâr 70,1 milyon TL olurken net kâr marjı %16,5 seviyesinde oluştu. FAVÖK ile net kâr arasındaki yaklaşık 29,9 milyon TL’lik fark; amortisman, finansman giderleri, vergi ve enflasyon muhasebesi gibi unsurların toplam etkisini yansıtıyor. Net kârın FAVÖK’ten belirgin biçimde düşük olması, operasyonel kârlılığın henüz doğrudan nakit üretimiyle aynı anlama gelmediğini hatırlatıyor.
Bilanço Sağlığı
Bilanço, büyüyen ancak borçlanma ihtiyacı da artan bir şirket görünümü veriyor. Toplam varlıklar yıl sonundaki 1,7 milyar TL’den 2,0 milyar TL’ye yükselerek %18,4 arttı. Bu büyümenin ana kaynağı dönen varlıklar oldu; dönen varlıklar 1,2 milyar TL’den 1,4 milyar TL’ye çıkarak %23,2 yükseldi. Çelik şirketlerinde dönen varlıkların önemli bölümü stoklar ve ticari alacaklardan oluşabildiği için, bu artışın satış büyümesiyle birlikte işletme sermayesi ihtiyacını da artırdığı görülüyor.
Duran varlıklar ise 550,8 milyon TL’den 595,6 milyon TL’ye çıktı. %8,1’lik artış, bilançoda kapasite veya sabit varlık tarafında sınırlı fakat pozitif bir genişlemeye işaret ediyor. Özkaynaklar 845,8 milyon TL’den 959,8 milyon TL’ye yükselerek %13,5 arttı. Kâra geçiş özkaynakları desteklemiş olsa da özkaynak büyümesi toplam varlık büyümesinin gerisinde kaldı.
Net borç 323,4 milyon TL’den 428,1 milyon TL’ye yükseldi; yani yıl sonuna göre 104,7 milyon TL ve %32,4 artış söz konusu. Net borcun varlıklardan ve özkaynaklardan daha hızlı büyümesi, bilanço riskinin tamamen ortadan kalkmadığını gösteriyor. Bu çeyrekteki 100,0 milyon TL FAVÖK yıllıklandırılırsa mekanik olarak yaklaşık 400 milyon TL seviyesine ulaşır ve net borç/FAVÖK yaklaşık 1,1 kez görünür. Ancak bu, yalnızca tek çeyreğin yıllıklandırılmasıdır; gerçek yıllık FAVÖK bilinmeden kalıcı kaldıraç seviyesi olarak kullanılmamalı.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında şirketin net parasal pozisyonu bu dönem 36,1 milyon TL gelir yarattı. Geçen yıl aynı dönemdeki 46,9 milyon TL gider ile karşılaştırıldığında, kâr tarafında yaklaşık 83,0 milyon TL’lik olumlu bir değişim var. Bu katkı, net dönem kârındaki dönüşümün önemli unsurlarından biri.
Net parasal pozisyonun pozitif olması, enflasyon muhasebesi altında parasal kalemlerin şirket lehine çalıştığını gösterir. Ancak bu kalem doğrudan satış, üretim veya nakit yaratımı anlamına gelmez. Şirketin operasyonel performansı FAVÖK ile ölçülürken, TAS 29 etkisi bilanço yapısının yüksek enflasyon ortamındaki sonuçlarını yansıtır. Dolayısıyla 70,1 milyon TL’lik net kârın ne kadarının sürdürülebilir operasyonlardan, ne kadarının enflasyon muhasebesinden geldiği yatırımcı açısından ayrıştırılmalıdır.
Yatırımcı için Ne Anlama Geliyor?
YKSLN’nin 2026/3AB sonuçları, geçen yılın bozulmuş kârlılık tabanına göre güçlü bir toparlanma sunuyor. Brüt kâr, FAVÖK ve net kârın aynı dönemde pozitif bölgeye geçmesi, şirketin maliyet ve fiyatlama dengesini yeniden kurduğunu gösteriyor. Özellikle %23,6 FAVÖK marjı, satışların kâra dönüşme kapasitesi açısından dikkat çekici.
Buna karşılık üç temel risk izlenmeli:
- Satış büyümesi %22,8 ile yüksek enflasyonun gerisinde kaldığı için reel büyüme sınırlı görünüyor.
- Net borç %32,4 artarak özkaynak büyümesini aştı; finansman maliyetleri ve işletme sermayesi ihtiyacı yakından izlenmeli.
- Net kârın içinde 36,1 milyon TL’lik net parasal pozisyon katkısı bulunuyor; bu nedenle kâr kalitesini yalnızca net dönem kârıyla değerlendirmek yanıltıcı olabilir.
Önümüzdeki dönemlerde yatırımcı için kritik gösterge, bu çeyrekteki 100,0 milyon TL FAVÖK’ün korunup korunamayacağı ve satışların enflasyonun üzerinde reel büyümeye geçip geçemeyeceği olacak. Aynı zamanda net borcun kontrol altına alınması, şirketin operasyonel toparlanmasını bilanço açısından daha sağlıklı hâle getirecek.
Yatırım tavsiyesi değildir.