
Açılış
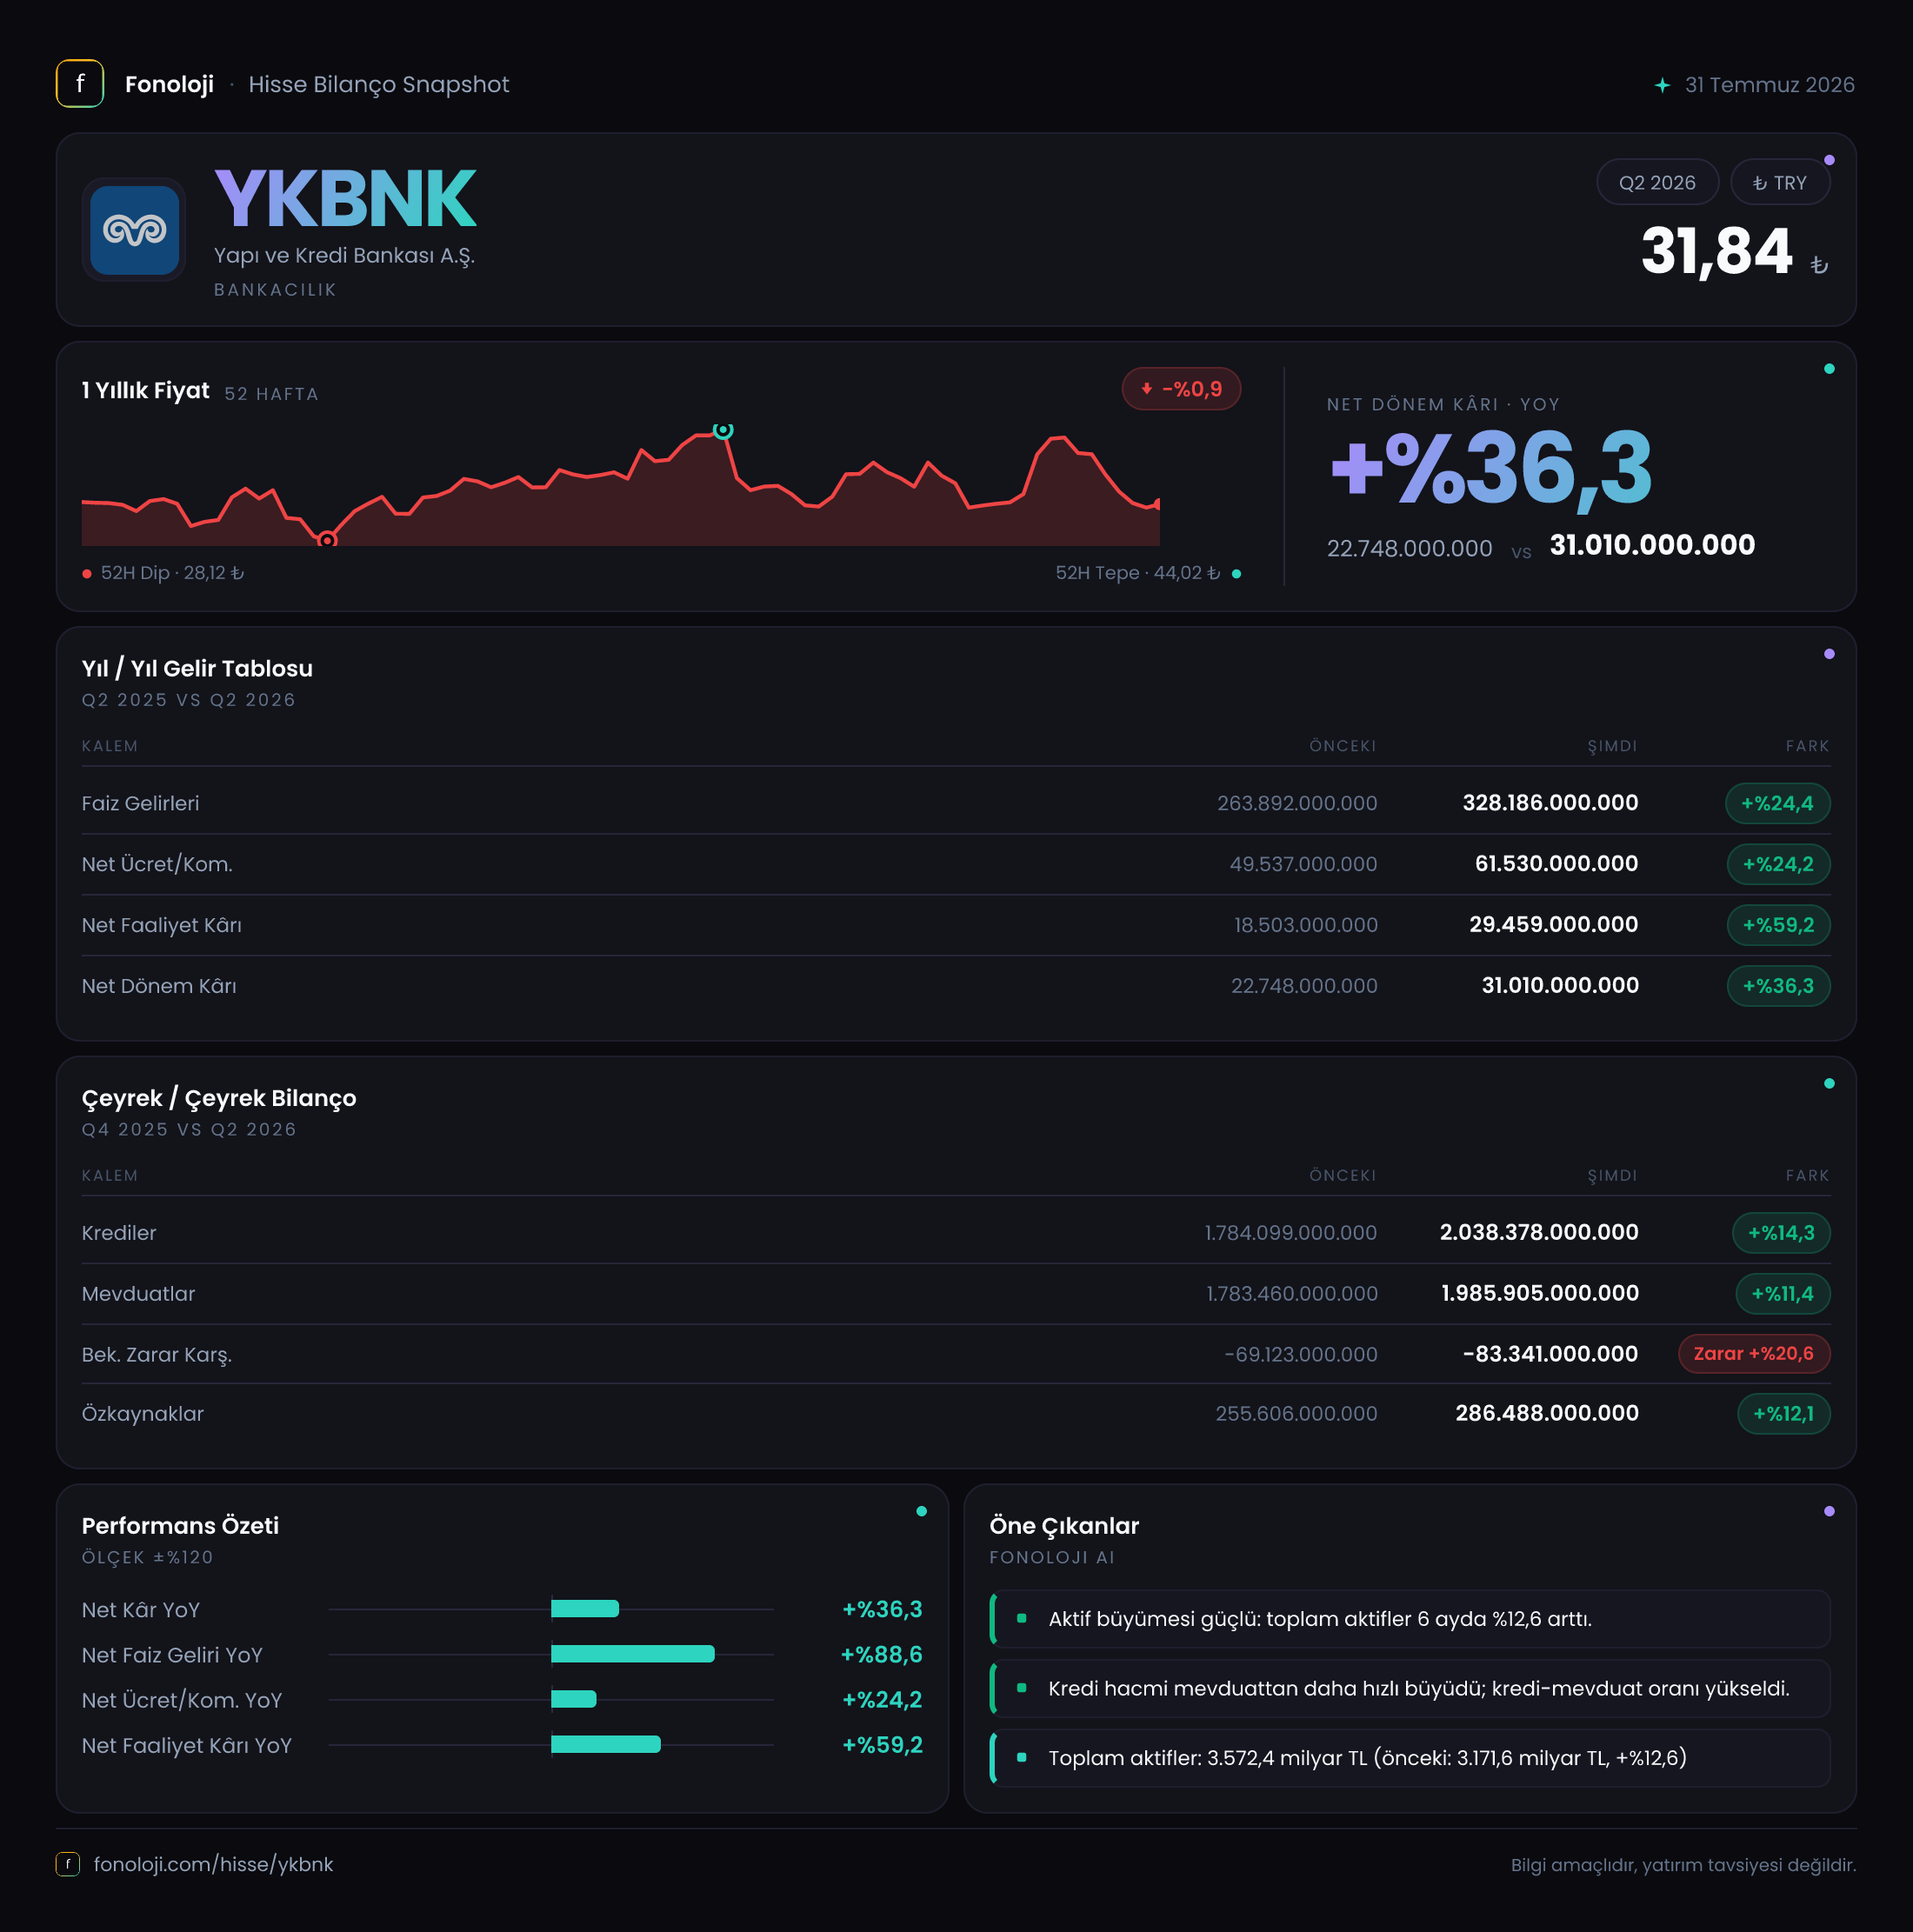
Elimizdeki YKBNK 2026/6AB ara dönem raporunda hem cari dönem hem de geçen yılın aynı dönemine ait tüm finansal kalemler “—” olarak görünüyor. Bu durum, veri aktarımında bir eksiklik ya da açıklanmamış bir tablo özeti olduğunu gösteriyor. Yapı Kredi, Koç Holding–UniCredit ortaklığıyla Türkiye'nin önde gelen özel bankalarından biri; bu yüzden yatırımcı ilgisi de haklı olarak yüksek. Ancak sağlıklı bir analiz için rakamların açıklanması zorunlu. Bu yazıda, güncel veriler gelmediğinden şirket özelinde sayısal çıkarımlar yapamayacağız; ama bankacılık dinamiklerini, TAS 29 etkisini ve takip edilmesi gereken değişkenleri bir çerçeveye oturtacağız. Çeyreklik trend başlığı da “eksik” olduğu için, bu boşlukla bir yatırım kararı almak şu aşamada riski artırıyor.
Satış Hikayesi
Bankalar için “satışlar” kalemi sanayi şirketlerinde olduğu gibi kullanılmaz; gelir tarafının ana bileşenleri net faiz geliri, net ücret ve komisyon gelirleri ile ticari kazançlardır. Bu raporda bu kalemlerin de boş bırakılmış olması, gelir hikâyesini sayısal olarak değerlendirmeyi imkânsız kılıyor.
Yine de 2026 ilk yarısı için makro çerçeve belirleyici olacaktır. TCMB'nin faiz indirim döngüsüne devam ettiği bir senaryoda, Yapı Kredi'nin kredi fiyatlaması ve mevduat maliyeti arasındaki makas daralabilir. Bu da net faiz marjı üzerinde baskı yaratabilir. Enflasyonun düşüş eğiliminde olduğu bir ortamda, kredi büyümesi nominal olarak yavaşlayabilir; ancak reel anlamda canlılık sürebilir. Asıl soru, bankanın komisyon gelirlerindeki büyümenin enflasyondan arındırılmış bazda pozitif kalıp kalmadığıdır.
Bu çeyreklik veriler olmadan, Yapı Kredi’nin gelir hikâyesinde ne kadar güçlü olduğunu söyleyemiyoruz. Şu kadar net ki, 2026 yarıyıl raporunun en kritik başlığı, net faiz marjı koruması ve komisyon geliri momentumu olacak. Veri açıklandığında, bu iki kalemin geçen yılın aynı dönemine göre farkı ilk dikkat edilmesi gereken nokta.
Kârlılık
Bankalarda FAVÖK anlamlı bir ölçüt değildir; bunun yerine çekirdek bankacılık kârı, karşılık öncesi operasyonel kâr ve net dönem kârı öne çıkar. Bu tabloda net dönem kârının da “—” olması, kârlılık analizini baştan engelliyor.
2026 yılının ilk yarısında kârlılığı üç temel güç belirleyecek:
- Net faiz geliri: Faiz indirimlerinin mevduat maliyetine ve kredi gelirlerine yansıması arasındaki zaman farkı.
- Kredi riski maliyeti: Enflasyon düşerken bireysel ve kurumsal takipteki alacaklardaki seyir.
- TAS 29 etkisi: Enflasyon muhasebesi çerçevesinde net parasal pozisyonun kâra katkısı ya da yükü.
Geçen yılın aynı dönemiyle kıyaslama yapmak mümkün olmadığı için marj evrimini de göremiyoruz. Ancak genel bir beklenti olarak, enflasyondaki yavaşlamanın 2026’da net kârı destekleyici bir unsur olması beklenebilir. Bankalar, 2024 ve 2025 boyunca yük