
Açılış
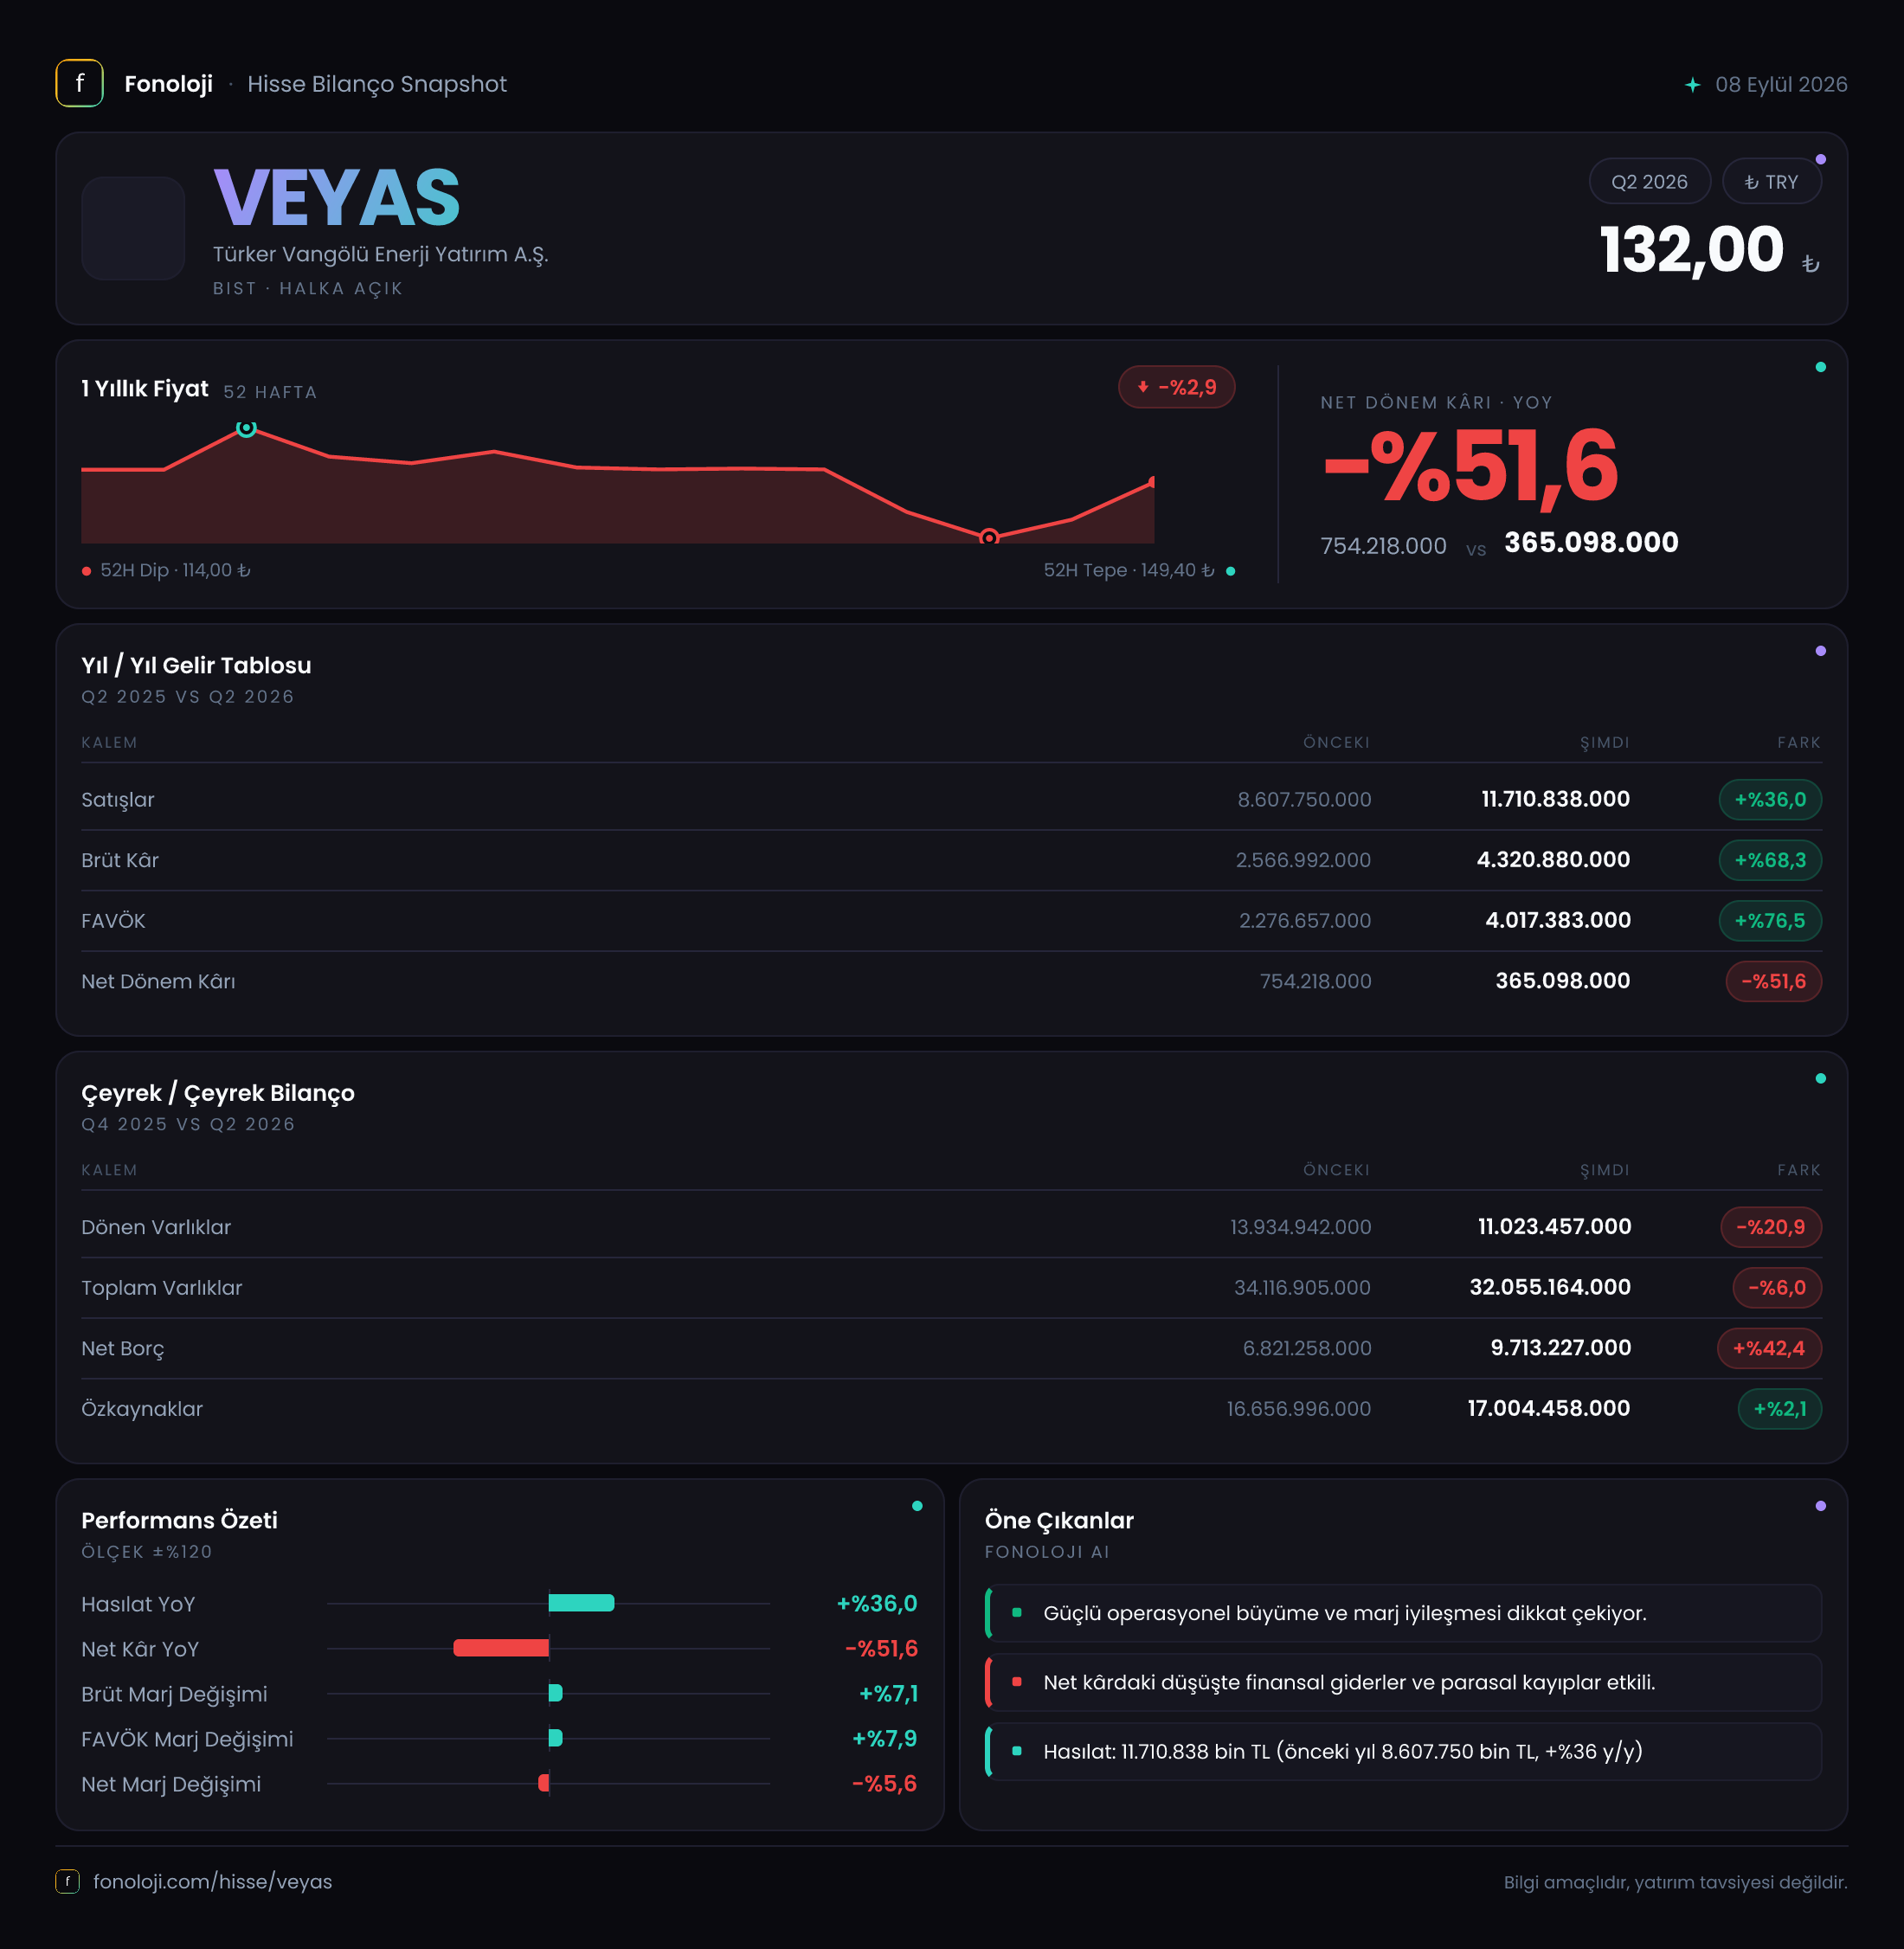
Türker Vangölü Enerji Yatırım A.Ş. (VEYAS), 2026/6AB döneminde satış ve operasyonel kârlılık tarafında güçlü bir görünüm sergiledi. Şirketin satışları geçen yılın aynı dönemine göre %36,0 artarak 11,7 milyar TL’ye, FAVÖK’ü ise %76,5 yükselerek 4,0 milyar TL’ye ulaştı. Ancak bu güçlü operasyonel tablo, 1,7 milyar TL’lik net parasal pozisyon zararı ve artan net borç nedeniyle net kâra aynı ölçüde yansımadı. Sonuçta net dönem kârı %51,6 gerileyerek 365,1 milyon TL seviyesinde kaldı.
Buradaki ana hikâye, şirketin faaliyet performansının iyileşmesine rağmen enflasyon muhasebesi ve finansal yapı kaynaklı yüklerin kârın önemli bölümünü silmesi. Dolayısıyla yatırımcı açısından yalnızca satış ve FAVÖK büyümesine değil, bu büyümenin bilançoya ve net kâra nasıl dönüştüğüne bakmak gerekiyor.
Satış Hikayesi
VEYAS’ın satışları 2026/6AB döneminde 8,6 milyar TL’den 11,7 milyar TL’ye çıkarak %36,0 büyüdü. Türkiye’de %30’un üzerinde seyreden enflasyon ortamında bu oran, nominal büyümenin enflasyondan tamamen ayrışmadığını gösteriyor. Yine de satışlardaki artış, enflasyonun bir miktar üzerinde gerçekleştiği için şirketin gelir tabanında sınırlı da olsa reel bir genişleme işareti bulunuyor.
Büyümenin niteliğini değerlendirirken brüt kâr ve FAVÖK artışları satışların önüne geçiyor. Bu durum, şirketin sadece daha fazla satış yapmadığını, aynı zamanda satışlardan elde ettiği operasyonel getiriyi de iyileştirdiğini gösteriyor. Bununla birlikte, elimizde satışların hacim, fiyat veya ürün/hizmet kırılımı bulunmadığı için büyümenin ne kadarının gerçek hacim artışından, ne kadarının fiyat güncellemelerinden kaynaklandığı kesin biçimde ayrıştırılamıyor.
Çeyreklik trend açısından mevcut veri sınırlı. 2025/6AB dönemindeki 8,6 milyar TL satış ile 2025/12 dönemindeki 28,5 milyar TL satış karşılaştırılabilir iki çeyrek değil; biri altı aylık, diğeri on iki aylık toplamı ifade ediyor. Bu nedenle dönemsel ivme hakkında sağlıklı yorum yapmak için 2026/3, 2026/6 ve sonraki ara dönem sonuçlarını ayrı ayrı görmek gerekiyor. Mevcut verinin söylediği, ilk altı ayda satış büyümesinin güçlü ancak enflasyon dikkate alındığında sınırlı reel büyüme içerdiği yönünde.
Kârlılık
Şirketin brüt kârı 2,6 milyar TL’den 4,3 milyar TL’ye yükselerek %68,3 arttı. Bu performans, satış büyümesinin oldukça üzerinde. Brüt kâr marjı da yaklaşık %30,2’den %36,8’e çıkarak 6,5 puan iyileşti. Başka bir ifadeyle, şirket 2026/6AB döneminde her 100 TL’lik satıştan geçen yıl yaklaşık 30 TL brüt kâr elde ederken, bu dönemde yaklaşık 37 TL brüt kâr üretmiş oldu.
FAVÖK tarafındaki gelişme daha güçlü. FAVÖK 2,3 milyar TL’den 4,0 milyar TL’ye çıkarken FAVÖK marjı yaklaşık %26,7’den %34,2’ye yükseldi. Marjda yaklaşık 7,5 puanlık artış, faaliyet giderlerinin satışlara oranla daha kontrollü kaldığını veya şirketin daha yüksek marjlı faaliyetlerinin ağırlık kazandığını düşündürüyor. Ancak gider kırılımı paylaşılmadığı için bu iyileşmenin hangi kalemlerden kaynaklandığını kesinleştirmek mümkün değil.
FAVÖK marjının brüt kâr marjına oldukça yakın olması da dikkat çekiyor. Brüt kâr 4,3 milyar TL, FAVÖK ise 4,0 milyar TL seviyesinde. Bu farkın sınırlı olması, brüt kârdan faaliyet kârına geçişteki giderlerin görece düşük olduğunu gösteriyor; ancak amortisman, genel yönetim ve pazarlama giderlerinin ayrıntısı olmadan marj kalitesini tam olarak değerlendirmek mümkün değil.
Operasyonel iyileşmeye karşın net kâr 754,2 milyon TL’den 365,1 milyon TL’ye geriledi. Net kâr marjı da yaklaşık %8,8’den %3,1’e indi. Bu ayrışma, faaliyet kârlılığındaki artışın finansal ve parasal kalemler tarafından baskılandığını ortaya koyuyor. Yani şirket operasyonel düzeyde daha verimli bir dönem geçirirken, nihai kâr üretme kapasitesi aynı yönde ilerlememiş durumda.
Bilanço Sağlığı
VEYAS’ın toplam varlıkları önceki yıl sonundaki 34,1 milyar TL’den 32,1 milyar TL’ye gerileyerek %6,0 azaldı. Bu düşüşün temelinde dönen varlıkların 13,9 milyar TL’den 11,0 milyar TL’ye inmesi bulunuyor. Dönen varlıklardaki %20,9 düşüş, nakit, ticari alacaklar veya stoklar gibi kısa vadeli kalemlerde daralma yaşandığına işaret ediyor; fakat detay bulunmadığından hangi kalemin belirleyici olduğu söylenemiyor.
Duran varlıklar ise 20,2 milyar TL’den 21,0 milyar TL’ye çıkarak %4,2 yükseldi. Bu görünüm, varlık yapısında uzun vadeli unsurların ağırlığının arttığını gösteriyor. Buna karşılık kısa vadeli varlıkların azalması, şirketin işletme sermayesi ve kısa vadeli likidite kapasitesinin yakından izlenmesini gerektiriyor.
Özkaynaklar 16,7 milyar TL’den 17,0 milyar TL’ye çıkarak yalnızca %2,1 arttı. Toplam varlıklar içindeki özkaynak payı yaklaşık %53 seviyesinde. Bu oran şirketin bilançosunda önemli bir özkaynak tamponu bulunduğunu gösterse de, özkaynak büyümesinin net kâr performansına kıyasla sınırlı kalması dikkat çekiyor.
Net borç 6,8 milyar TL’den 9,7 milyar TL’ye yükselerek %42,4 arttı. Bu artış, operasyonel kârlılık güçlü olmasına rağmen finansman ihtiyacının da büyüdüğünü gösteriyor. Net borcun mevcut 4,0 milyar TL’lik dönemsel FAVÖK’e oranı yaklaşık 2,4 kat. Geçen yılın aynı dönemindeki FAVÖK baz alındığında bu oran yaklaşık 3,0 kat seviyesindeydi. Dolayısıyla operasyonel kârlılıktaki artış borçluluk oranını iyileştirmiş olsa da borç tutarındaki yükseliş, faiz ve nakit akışı risklerini gündemde tutuyor.
Net Parasal Pozisyon (TAS 29)
En kritik zayıflık net parasal pozisyon kaleminde görülüyor. Şirket geçen yıl 749,4 milyon TL net parasal pozisyon zararı kaydederken, bu dönemde zarar 1,7 milyar TL’ye yükseldi. Böylece zarar yaklaşık %125,9 arttı.
TAS 29 kapsamında enflasyon muhasebesi, şirketin parasal varlık ve borçlarının enflasyon karşısındaki etkisini finansallara yansıtıyor. Net parasal pozisyonun negatif olması, şirketin enflasyonist ortamda parasal borç ve yükümlülüklerinin parasal varlıklarına kıyasla daha ağır bir sonuç ürettiğini gösteriyor. Bu kalem faaliyet performansından bağımsız olarak net kârı aşağı çekebiliyor.
VEYAS örneğinde operasyonel kârlılık güçlü biçimde artmasına rağmen net parasal zararındaki yükseliş, FAVÖK ile net kâr arasındaki makası açmış durumda. Önümüzdeki dönemlerde yatırımcıların yalnızca FAVÖK büyümesine değil, net parasal pozisyonun azalıp azalmadığına ve net borcun nasıl seyrettiğine odaklanması gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
VEYAS’ın 2026/6AB sonuçları iki farklı tabloyu aynı anda sunuyor:
- Satışlar %36,0, brüt kâr %68,3 ve FAVÖK %76,5 arttı; bu, operasyonel tarafta belirgin bir iyileşmeye işaret ediyor.
- Brüt kâr marjı yaklaşık %30,2’den %36,8’e, FAVÖK marjı ise %26,7’den %34,2’ye yükseldi.
- Buna karşılık net kâr %51,6 geriledi ve net parasal pozisyon zararı 1,7 milyar TL’ye ulaştı.
- Net borcun 9,7 milyar TL’ye yükselmesi, güçlü operasyonel kârlılığın henüz borç azaltımına dönüşmediğini gösteriyor.
- Dönen varlıklardaki %20,9 düşüş, likidite ve işletme sermayesi kalemlerinin izlenmesini önemli hale getiriyor.
Bu nedenle şirket için temel fırsat, iyileşen marjların sürdürülebilmesi ve FAVÖK artışının nakit akışına dönüşmesi. Temel riskler ise artan net borç, yüksek net parasal zarar ve operasyonel kârlılık ile net kâr arasındaki belirgin ayrışma. Bir sonraki finansal dönemde özellikle net borç, nakit akışı, net parasal pozisyon ve çeyreklik satış/FAVÖK seyri takip edilmeli. Yatırım tavsiyesi değildir.